
資金繰り表の作り方は?項目とCF計算書の違い
資金繰り表は、これから入ってくるお金と出ていくお金を月ごとに並べて、どの月に手元の資金が足りなくなるかを先に見つけるための表です。損益計算書で利益が出ていても、入金が遅れて支払いが先に来れば資金は足ります。その「ずれ」だけを見るのが資金繰り表です。
ところが「資金繰り表テンプレート」で検索しても、出てくる項目名はばらばらです。それは偶然ではありません。日本の法令には「資金繰り表」という語が1件もなく、法定の様式が存在しないためです。この記事では、公的機関が実際に配っている様式の実物から項目を拾い、キャッシュ・フロー計算書との違いを条文で確認します。
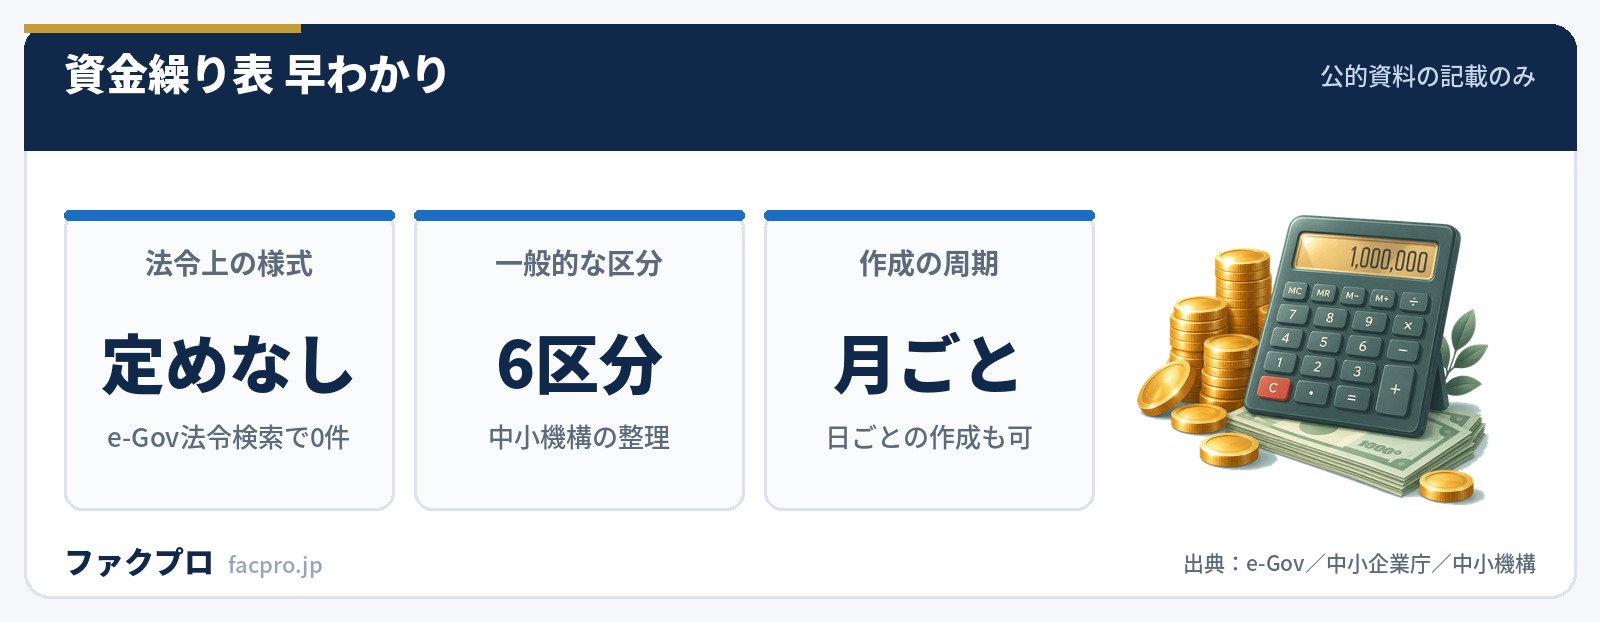
- ▸資金繰り表に法定の様式はありません。e-Govの法令全文検索で「資金繰り表」は0件です。
- ▸一般的な形は6区分。前月繰越+経常収入−経常支出=差引過不足、そこに経常外収支と財務収支を足して次月繰越を出します。
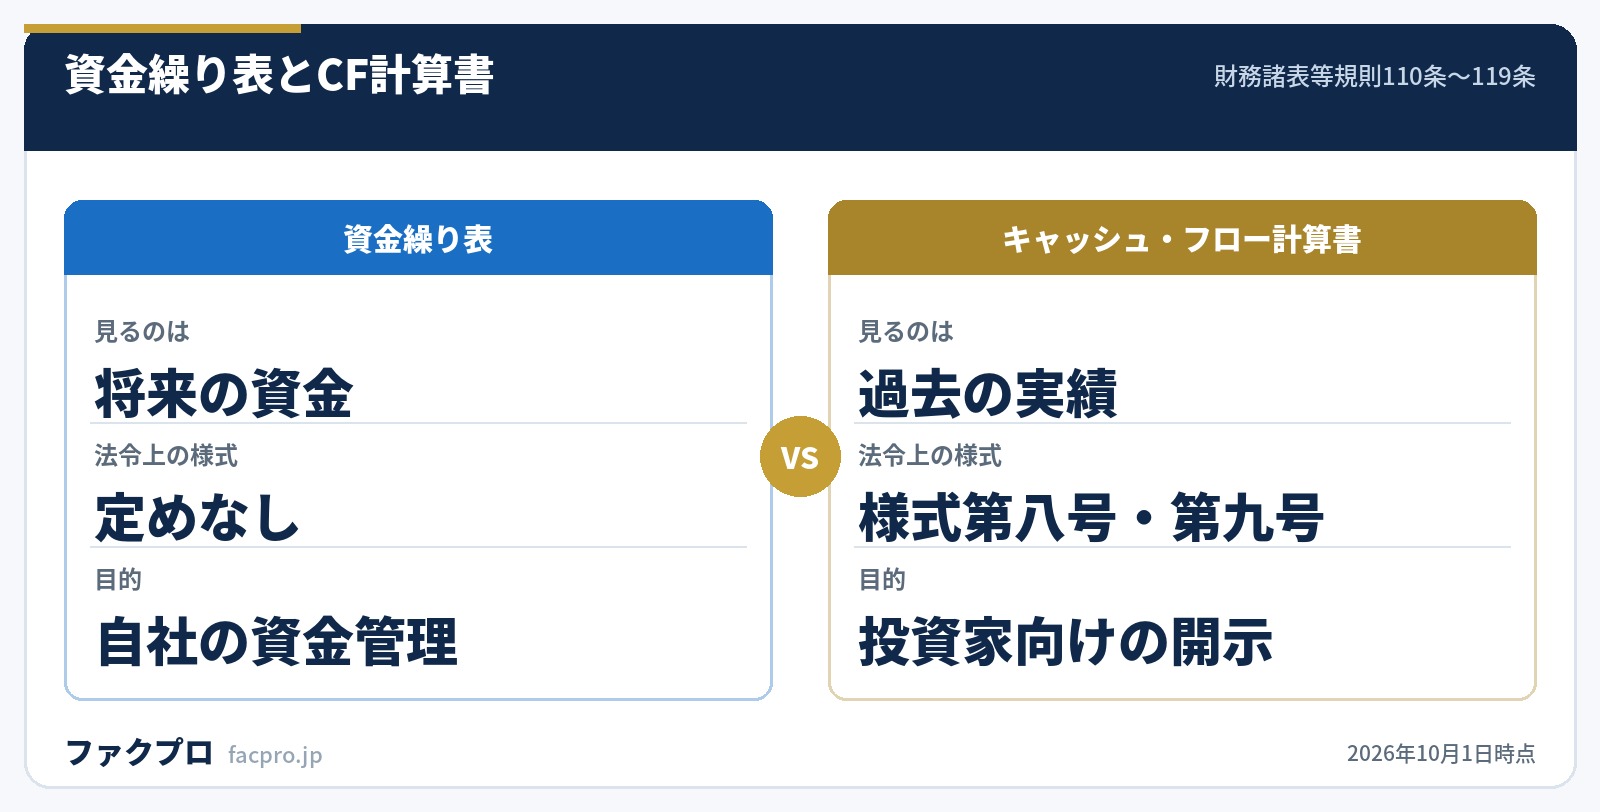
- ▸キャッシュ・フロー計算書は過去を7区分で見る法定の計算書類。資金繰り表は将来を見る社内の管理表で、性格が違います。
- ▸公的機関の様式は4通りあり、「手形割引」を置く区分が3通りに分かれます。
| 法令上の定義 | なし。e-Govの法令全文横断検索で「資金繰り表」は0件(「資金繰り」は23件あるが、いずれも「資金のやりくり」という日常語としての用法) |
|---|---|
| 法定の様式 | 定めなし。中小機構も「資金繰り表にはきまったフォーマットはありません」としている |
| 一般的な区分数 | 6区分(前月繰越/収入/支出/差引過不足/財務収支/次月繰越) |
| 種類 | 資金繰り実績表(過去)と資金繰り予定表(将来)の2種類 |
| 作成の周期 | 「必要性に応じて、日ごとや月ごと」(中小企業庁) |
| 作成の範囲 | 「3〜6か月先」の資金状況を予見できる形(中小機構) |
| 公的な様式の配布元 | 日本政策金融公庫(フル12か月/簡易7か月/記入例)/中小企業庁(会計ツール集)/中小企業基盤整備機構(期首+12か月) |
| 税法上の扱い | 法定帳簿・保存書類の列挙に含まれない(国税庁 No.5930・No.2070) |
| 会社法上の扱い | 計算書類は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4点(会社法435条2項/会社計算規則59条1項)。資金繰り表もキャッシュ・フロー計算書も含まれない |
| 提出の必須性 | 公庫の経営改善計画書については「資金繰り表の添付は必須ではありません」と注記されている |
資金繰り表とは?法令ではどう扱われているか
中小企業庁は資金繰り表を「一般的に見積り資金計画表のこと」と説明しています。「中小企業の会計31問31答」の原文はこうです。
“資金繰り表とは一般に、見積り資金計画表のことをいい、会社に入ってくる収入と会社から出ていく支出を見積り計上し、将来の資金の状況を把握するための表です。(中略)これは必要性に応じて、日ごとや月ごとに作成する必要があります。
ここで押さえておきたいのは、この表に法令上の根拠がないということです。e-Govの法令全文横断検索にかけると、「キャッシュ・フロー計算書」は442件、「資金計画」は731件ヒットするのに、「資金繰り表」は0件です。検索の不調ではなく、法令が「資金繰り表」という書類を知らないということです。
では「資金繰り」という語はどうか。こちらは23件あります。ただし預金保険法や沖縄振興開発金融公庫法の「一時的な資金繰りのために必要があるとき」のように、日常語としての「資金のやりくり」の意味で使われているだけで、表の様式や項目を定めた条文ではありません。
資金繰り表の項目は?6つの区分で押さえる
中小機構 J-Net21 は、一般的な資金繰り表を6区分で整理しています。原文は「資金繰り表にはきまったフォーマットはありませんが、一般的な資金繰り表には表1に示すような予算の実績の項目があり、6区分に分かれている形式になります」です。この6つを骨組みにすれば、どの様式を使っても迷いません。
| 区分 | 入る項目 | 計算上の役割 |
|---|---|---|
| ①前月繰越 | 前月末の現金・預金残高 | スタート地点 |
| ②収入 | 現金売上/売掛金の回収/受取手形の期日入金/前受金の入金/その他の入金 | 足す |
| ③支出 | 現金仕入/買掛金の支払/支払手形の期日決済/未払金の支払/人件費/その他の支払 | 引く |
| ④差引過不足 | ②−③ | 本業だけで資金が回っているか |
| ⑤財務収支 | 借入/手形割引/設備投資/借入金返済 | 足し引き |
| ⑥次月繰越 | ①+④+⑤ | 翌月のスタート地点 |
いちばん大事なのは④の差引過不足です。ここがマイナスなら、本業の入金だけでは支払いを賄えていないということです。⑤の財務収支で埋めれば⑥の次月繰越は黒く見えますが、それは借入でふさいだだけです。④がマイナス続きかどうかを先に見るのが読み方の順番になります。
公庫の記入例がそのまま教科書になっています。売上高が47,981千円から37,000千円に落ちた月から、差引過不足は3か月連続でマイナス(▲1,825/▲8,859/▲7,742千円)。それでも翌月繰越金が枯れていないのは、2か月目に借入金20,000千円を入れているからです。
つまり次月繰越の行だけ見ていると危機は見えません。公的機関が配っている記入例は、わざわざ「④はマイナス、⑥はプラス」という状態を例にしています。どの行を見るべきかが、記入例の数字の置き方自体に表れています。
資金繰り表の作り方の手順
手順そのものは公的機関の様式の作りから逆算できます。中小機構は「月次試算表(月ごとに作成する貸借対照表と損益計算書)と銀行の預金通帳などから可能な限り過去の資金繰り表を作成しておき、それを基にして3〜6か月先の資金状況を予見できる資金繰り表を作成してみるとよい」としています。
- 過去の実績から埋める。通帳の入出金と月次試算表を突き合わせて、直近の実績欄を先に作ります。公庫の様式も先頭1列が【実績】です。
- 売上を月ごとに置く。公庫の手引は「経営改善計画の施策に基づいて、今後の売上高を予想します」としています。
- 入金を回収サイトでずらす。現金売上・売掛金回収・受取手形入金を分けて、回収までの月数だけ後ろにずらします。
- 支出を支払サイトでずらす。J-Net21の例では「5月の仕入が1,000万円で、仕入の30%が買掛金、支払サイトが2ヵ月の場合には、2ヵ月ずらして、7月の記入欄に300万円を記載」と示されています。
- 固定的な支出を置く。人件費・家賃・諸経費・支払利息。中小機構の様式は経費を「コントロールできないもの(家賃等)」と「コントロールしやすいもの(水道光熱費 等)」に分けています。
- 借入の返済を財務収支に入れる。公庫の手引は「金融機関との契約内容に基づいて、返済額を記入します」としています。
- 差引過不足と次月繰越を計算する。マイナスになる月が見えたら、そこが手を打つ期限です。
回収と支払のずらし方そのものが分からないときは、支払サイトとは?取適法の60日と計算方法で締め日と支払期日の数え方を確認してから戻ってくると埋めやすくなります。売掛金・買掛金という勘定科目の整理は売掛金と買掛金の違いは?資産と負債で対になるにまとめてあります。
「手形割引」はどの区分に書くのか
ここが公的な様式でも揃っていない部分です。受取手形を金融機関に持ち込んで現金化する手形割引は、資金繰り表のどこに書くのか。配布元によって経常収入・財務収支・経常外収支の3通りに分かれます。
| 配布元 | 手形割引を置く区分 | 様式の列数 |
|---|---|---|
| 日本政策金融公庫 | 経常収支の収入(受取手形入金・割引) | 実績1+予定11=12か月 |
| 中小企業庁 会計ツール集 | 財務収支 | 3か月(予算/実算) |
| 中小企業庁 31問31答 | 経常外収支(財務収入) | 3か月 |
| 中小企業基盤整備機構 | 手形割引の行を設けていない | 期首+12か月 |
では実務上どちらを前提に動けばよいか。金融機関に出す前提なら、公庫の様式に寄せて経常収入に置くのが素直です。公庫は自ら借入申込を受ける側で、その様式で「受取手形入金・割引」を1行にまとめています。一方、社内で「本業だけで回っているか」を見たいなら、中小企業庁の様式のように財務収支に出したほうが差引過不足が素のまま見えます。どちらでもよいのではなく、誰に見せる表かで置き場所を決めるということです。
手形割引を財務収支に置く整理は、ファクタリングの読み方にもそのまま効きます。売掛債権を期日前に資金化する行為は、本業の入金ではなく資金調達の側に立つ、という整理が公的な様式の項目名に先に存在していたことになります。
公庫の「経営改善計画書」も同じ方向です。要償還債務の定義欄に「要償還債務=借入金+手形(割引・裏書)+社債」と書かれています。割引した手形は、計画書の上では借入金と並べて数えられます。
資金繰り表とキャッシュ・フロー計算書の違い
この2つは「お金の流れを見る表」という点だけが同じで、見ている時間も法令上の位置づけも違います。中小機構の説明がいちばん端的です。
“「キャッシュフロー計算書」は、「貸借対照表」、「損益計算書」とともに財務三表の1つともされるが、どちらかといえば作成が難しく、主に投資家の資料となるものだ。これに対して資金繰り表は、企業が主に自社の資金管理を目的として作る資料である。(中略)「キャッシュフロー計算書」は、過去の資金の流れを一定期間内でまとめて計算したものだが、「資金繰り表」は資金不足になることを防ぐために、将来の資金の流れを把握するためにつくられる。
キャッシュ・フロー計算書の区分は条文でどう決まっているか
キャッシュ・フロー計算書のほうは、区分が省令に書いてあります。財務諸表等規則第112条は7つの区分を定めています。
“キャッシュ・フロー計算書には、次の各号に掲げる区分を設けてキャッシュ・フローの状況を記載しなければならない。一 営業活動によるキャッシュ・フロー/二 投資活動によるキャッシュ・フロー/三 財務活動によるキャッシュ・フロー/四 現金及び現金同等物に係る換算差額/五 現金及び現金同等物の増加額又は減少額/六 現金及び現金同等物の期首残高/七 現金及び現金同等物の期末残高
よく「営業・投資・財務の3区分」と説明されますが、条文は7区分です。残りの4つは換算差額と残高の行で、3区分の合計が期首残高から期末残高への橋渡しになっていることを示すための区分です。連結のほうは連結財務諸表規則第83条が同じ7区分を定めています。
営業活動の区分の書き方は第113条が2つの方法を並べています。一号が「営業収入、原材料又は商品の仕入れによる支出、人件費の支出その他適当と認められる項目に分けて主要な取引ごとにキャッシュ・フローを総額により表示する方法」、二号が「税引前当期純利益金額(中略)に、次に掲げる項目を加算又は減算して表示する方法」です。いわゆる直接法と間接法ですが、「直接法」「間接法」という語は条文には出てきません。条文は「次の各号に掲げるいずれかの方法により」と書いているだけです。
個別と連結で起点の利益の名前が違います。個別(財務諸表等規則113条二号)は「税引前当期純利益」、連結(連結財務諸表規則84条二号)は「税金等調整前当期純利益」。間接法で作るときに最初に置く数字が別の科目名になります。
もう一点。利息と配当金の置き場所は第117条が2つの方法を認めています。受取利息を営業活動に入れる方法と、投資活動に入れる方法です。営業キャッシュ・フローの数字を会社間で並べるときは、どちらの方法を採っているかで水準が変わります。
中小企業にキャッシュ・フロー計算書の作成義務はあるか
ありません。これは条文で確かめられます。会社法第435条第2項が計算書類を「貸借対照表、損益計算書その他株式会社の財産及び損益の状況を示すために必要かつ適当なものとして法務省令で定めるもの」とし、その法務省令である会社計算規則第59条第1項が「株主資本等変動計算書及び個別注記表とする」としています。つまり会社法上の計算書類は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4点で、キャッシュ・フロー計算書は入りません。
中小企業向けの会計のルール側も同じです。中小企業庁の「中小企業の会計に関する基本要領」の様式集は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表・製造原価明細書・販売費及び一般管理費の明細で構成されていて、キャッシュ・フロー計算書も資金繰り表も入っていません。財務諸表等規則第111条が「キャッシュ・フロー計算書は、連結財務諸表を作成していない会社が作成するものとする」としているのは、金融商品取引法に基づく開示をする会社の話です。
そのうえで、中小企業庁は簡易版のキャッシュ・フロー計算書を作るツールを配っています。そのツールの注記が面白いところで、「キャッシュ」の定義を意図的に差し替えています。
“この「簡易ツール」で示される「キャッシュ」とは、上場会社等で用いられている「現金及び現金同等物」ではなく、任意適用である中小企業のために簡略化して「現金及び預金」とします。
法令上のキャッシュ・フロー計算書は「現金及び現金同等物」(財務諸表等規則112条四号〜七号)で動きます。中小企業庁のツールは、これを通帳の残高で代わりにできる「現金及び預金」に置き換えています。そのうえで営業キャッシュ・フローの3つめのグループに「回収・支払サイト」という見出しを付けて、受取手形・売掛金・棚卸資産・支払手形・買掛金の増減をまとめています。資金繰り表で回収サイト・支払サイトをずらして作る作業と、見ている対象が同じであることが項目名に出ています。
資金繰り表は何か月分つくればよいか
公的機関の様式の列数がそのまま答えになります。
中小機構は作成の目安を「3〜6か月先の資金状況を予見できる資金繰り表」としています。手元に月次試算表と通帳しかない段階なら、まず簡易版の7か月(実績1+予定6)から始めるのが現実的です。公庫は簡易版をWordとExcelの両方で配っていて、フル版との差は「支払利息」の行があるかどうかだけです。区分と符号の体系(A〜G)は同じなので、あとからフル版に移しても作り直しになりません。
手元資金は月商何か月分あればよいか
ここは公的資料どうしで数字が分かれています。両方を並べます。
| 出典 | 示している水準 | 何のための水準か |
|---|---|---|
| 日本政策金融公庫「経営改善計画書策定の手引」 | 月商分(年間売上高の1ヵ月分)程度 | 営業を行ううえで最低限必要な運転資金 |
| 中小機構 J-Net21「キャッシュポジションを高める」 | 最低でも月商の1〜2か月分、できれば3か月分 | 資金繰りを悪化させないためのバッファ |
1か月分と3か月分は矛盾していません。同じ数字が別の問いに答えています。
公庫の1か月分は「運転資金=売上債権+棚卸資産−仕入債務」という最低限の線です。手引にはこの式がそのまま載っていて、売上債権500+棚卸資産300−仕入債務400=400という数値例が付いています。これは今の商売を止めずに回すのに必要な額です。
中小機構の1〜3か月分は、売上が落ちたときに耐える余力の話です。だから資金繰り表で見るべきなのは「いま何か月分あるか」ではなく、予定表の次月繰越が何か月分まで下がる見込みかのほうになります。
銀行提出用の資金繰り表では何を見られるか
金融機関が見る指標は、公的な様式の計算欄から読み取れます。公庫の「経営改善計画書(公庫提出用)」には、資金繰り表とは別にこういう計算欄があります。
- 簡易キャッシュフロー=売上原価のうち減価償却費+営業経費のうち減価償却費+経常利益
- 要償還債務=借入金+手形(割引・裏書)+社債
- 債務償還年数=要償還債務÷簡易キャッシュフロー
- 債務超過解消年数=実質自己資本÷経常利益
中小機構も「金融機関が融資の可否判定を行う判断基準は、「簡易キャッシュフローの有無」「実態債務超過の有無」「債務償還年数」の3点とされる」と書いています。資金繰り表そのものが採点されるのではなく、返済原資がどこから出るのかを説明する資料として読まれるという関係です。公庫の手引は返済原資の考え方も分けて書いています。短期借入金は運転資金(売掛金+在庫−買掛金)、長期借入金は減価償却費と経常利益、です。
なお、公庫の経営改善計画書については「資金繰り表の添付は必須ではありません」と注記されています。全国信用保証協会連合会が公表している申込時の主な提出書類7点にも資金繰り表は入っていません(ただし同連合会は「上記以外に必要な書類はケースによって異なります」としています)。出さなければ通らない書類ではなく、出すと説明が通りやすくなる書類、という位置づけです。
公的機関が配っている資金繰り表の様式
テンプレートは公的機関のサイトから直接ダウンロードできます。項目名も列数も違うので、使う目的で選びます。
| 配布元 | 様式の特徴 | 向いている場面 |
|---|---|---|
| 日本政策金融公庫 | フル版12か月・簡易版7か月・記入例の3点。経常収支/経常外収支/財務収支をA〜Gの符号で結ぶ | 借入の相談をする |
| 中小企業庁 | 会計ツール集に資金繰り表様式例と簡易キャッシュ・フロー計算書ツールが同梱 | 社内で管理する |
| 中小企業基盤整備機構 | 売上・仕入れを回収サイト別に3行に分けて入力する形 | 創業期に組み立てる |
公庫の様式の冒頭には「この書類は、お客さまのご商売の状況の確認に活用させていただきます。お手数ですが、可能な範囲でご記入いただき、ご提出ください(この書類に代わる資料を作成されていれば、そちらをご提出いただいてもかまいません。)」と書かれています。自社の表があればそれでよいという立場です。
資金繰り表で資金不足が見えたときの選択肢
差引過不足がマイナスになる月が先に見えたなら、そこが打ち手の期限です。選択肢は性格で分かれます。
| 打ち手 | 性格 | 入金までの目安 |
|---|---|---|
| 公的融資・信用保証 | 負債が増える/金利は低い | 数週間〜 |
| 返済条件の変更 | 負債は増えない/支出を後ろにずらす | 交渉次第 |
| 手形割引・でんさい割引 | 資産の前倒し/金融機関との取引が前提 | 数日〜 |
| 売掛債権の売却(ファクタリング) | 資産の前倒し/負債は増えない | 最短即日〜数営業日 |
はっきり書いておくと、資金繰り表でマイナスが出るのが3か月先なら、まず公的融資と返済条件の変更を先に当たるべきです。コストが違います。中小企業庁の資金繰り支援メニューには、セーフティネット貸付やセーフティネット保証5号、経営改善サポート保証、小口零細企業保証、モニタリング強化型特別保証が並んでいます。選び方は資金繰りが厳しいときの選択肢|融資・保証・売掛債権と個人事業主の資金調達方法は?公的支援と売掛債権に整理してあります。
逆にマイナスが来週で、融資の審査期間が間に合わないときだけ、売掛債権を期日前に資金化する手段が選択肢に入ります。この場合、資金繰り表の上では収入を前の月に動かして、手数料のぶんだけ金額が減ります。仕組みはファクタリングとは?仕組みと2社間・3社間の違いを図解、会計処理はファクタリングの仕訳と会計処理|消費税は非課税?を参照してください。会社ごとの条件は下の比較表で確認できます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
売掛金の回収そのものを早められないか
資金繰り表を作ると、だいたい同じ結論になります。入金が遅いのが原因です。だとすれば、回収側を動かすほうが根本的です。
- 支払サイトを短くしてもらう交渉。2026年1月施行の取適法では、委託事業者は受領日から60日以内に支払期日を定める必要があります(支払サイトとは?取適法の60日と計算方法)
- 入金が遅れている分の催促。内容証明や支払督促の費用と順番は入金の催促メール・手紙の書き方と次の一手にまとめています
- そもそも回収できていない売掛金の扱い。時効の起算点と止め方は売掛金の時効は何年?起算点と止め方を条文で解説を参照してください
- 手形からでんさい(電子記録債権)への切り替え。違いはでんさいとファクタリングの違いは?手形割引やABLとも比較で比較しています
公庫のセーフティネット貸付(経営環境変化対応資金)の対象要件には「最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方」という項目があります。回収条件が0.1か月悪化しただけで公的融資の対象になりうるということは、資金繰り表で回収サイトの変化を追う価値がそれだけあるということです。
資金繰り表に関するよくある質問
資金繰り表に決まったフォーマットはありますか?
法令上の様式はありません。中小機構も「資金繰り表にはきまったフォーマットはありませんが、一般的な資金繰り表には(中略)6区分に分かれている形式になります」としています。6区分(前月繰越/収入/支出/差引過不足/財務収支/次月繰越)を骨組みにすれば、配布元の違う様式でも同じように読めます。
資金繰り表とキャッシュ・フロー計算書はどちらを作ればよいですか?
非上場の中小企業なら資金繰り表です。キャッシュ・フロー計算書は会社法上の計算書類に含まれず(会社法435条2項/会社計算規則59条1項)、中小企業の会計に関する基本要領の様式集にも入っていません。作成義務があるのは金融商品取引法に基づく開示をする会社です。
資金繰り表は保存しておく必要がありますか?
税法上の保存義務の対象として列挙されている帳簿・書類に資金繰り表は入っていません。国税庁 No.5930 が挙げる帳簿は総勘定元帳・仕訳帳・現金出納帳・売掛金元帳・買掛金元帳・固定資産台帳・売上帳・仕入帳、書類は棚卸表・貸借対照表・損益計算書・注文書・契約書・領収書です。ただし予定表と実績表を突き合わせて精度を上げていくものなので、社内では残しておく価値があります。
日次の資金繰り表も必要ですか?
中小企業庁は「必要性に応じて、日ごとや月ごとに作成する必要があります」としています。月次でマイナスが出る月が特定できたら、その月だけ日次に落として、入金日と支払日の順番を確認するという使い方が現実的です。給与や社会保険料の支払日と、売掛金の入金日のどちらが先に来るかで、同じ月でも結果が変わります。
資金繰り表はエクセルで作るべきですか?
公的機関の様式はExcelとWordの両方で配られています。公庫の簡易版はWord版(.docx)とExcel版(.xlsx)の2形式、中小企業庁の会計ツール集はExcel(.xls)、中小機構はPDFのサンプルとExcelです。回収サイトのずらしを式で組むならExcelのほうが楽ですが、手書きで埋めても資金繰り表としての役目は果たします。
ファクタリングを使ったら資金繰り表にどう書きますか?
売掛金の回収予定を前の月に動かし、手数料のぶんだけ入金額を減らす形になります。どの区分に置くかは手形割引と同じ論点で、公的様式でも経常収入・財務収支・経常外収支に分かれています。金融機関に見せる表なら、差引過不足が素のまま見えるように財務収支側へ出しておくと説明が通りやすくなります。手数料の水準はファクタリング手数料の相場と11社の公表値で確認できます。
資金繰りに関する関連記事
- 資金繰りが厳しいときの選択肢|融資・保証・売掛債権:公的融資・信用保証・売掛債権の順番
- 支払サイトとは?取適法の60日と計算方法:入金予定日の置き方
- 売掛金と買掛金の違いは?資産と負債で対になる:勘定科目の整理
- 売掛金とは?資産の区分・仕訳・回収までの基本:売掛金の基礎
- 入金の催促メール・手紙の書き方と次の一手:入金が遅れたとき
- 売掛金が回収できないときの手順|内容証明から差押えまで:回収の手順
- 銀行はファクタリングをやっている?提携とABLの違い:ABLと売掛債権担保
- ファクタリング会社とは?選び方と掲載11社の条件:会社の選び方
このページの条文・様式・数値は、すべて法令および中小企業庁・日本政策金融公庫・中小企業基盤整備機構・国税庁の公的資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月1日/制度や条文は改正されることがあります)



