第三者からの情報取得手続|売掛金の債権者が取れる情報
判決も公正証書も手に入れたのに、相手の財産がどこにあるか分からない。そんなときに使えるのが第三者からの情報取得手続です。裁判所が銀行や法務局に対して、債務者の財産の情報を出すよう命じてくれます。
ただしこの手続は、誰が申し立てるかによって取れる情報の種類が変わります。売掛金の回収で使う場合、条文上はじめから対象外になっている情報が1つあります。ここを知らずに申立書を書くと、そもそも受け付けてもらえません。
- ▸根拠は民事執行法204条〜211条。第四章第二節に置かれた手続で、2020年4月1日に新設されました
- ▸取れる情報は4種類。ただし勤務先の情報だけは、売掛金の債権者は申し立てられません。条文が請求権の種類で入口を絞っています
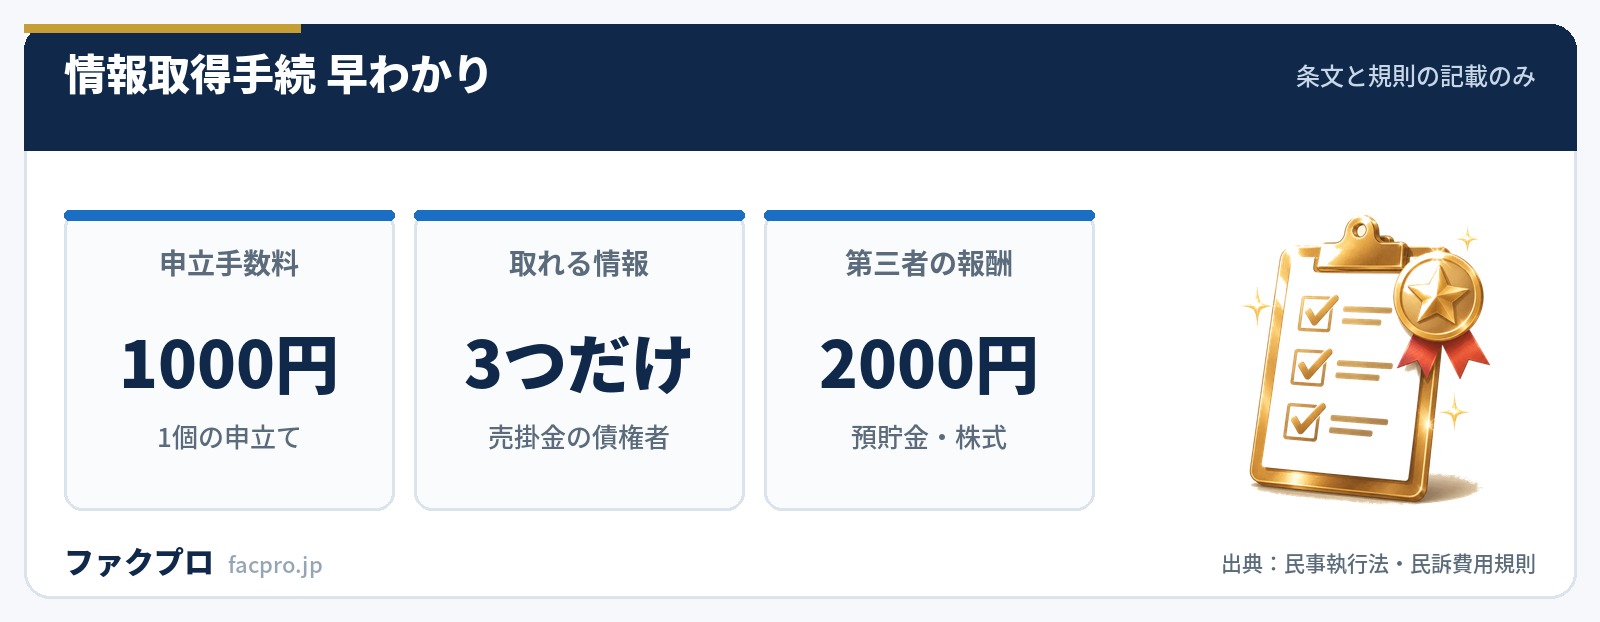
- ▸申立手数料は1個の申立てにつき1,000円。財産開示手続の2,000円の半額です
- ▸預貯金の情報は財産開示手続を先に通さなくても申し立てられます。3年以内という前置が必要なのは不動産と勤務先だけです
第三者からの情報取得手続とは何か
民事執行法の第四章は「債務者の財産状況の調査」という章で、2つの節に分かれています。第一節が財産開示手続(196条〜203条)、第二節が第三者からの情報取得手続(204条〜211条)です。前者は債務者本人を裁判所に呼んで財産を述べさせる手続、後者は債務者を介さずに、第三者から直接情報を取る手続です。
第三者として情報を出す相手は、求める情報ごとに条文で決まっています。
| 求める情報 | 情報を出す第三者(条文の文言) | 提供される内容(規則) |
|---|---|---|
| 不動産(205条) | 法務省令で定める登記所。省令が指定しているのは東京法務局の1か所だけ | 債務者が所有権の登記名義人である土地等の存否と、その土地等を特定するに足りる事項 |
| 勤務先(206条) | 市町村/日本年金機構・各共済組合など | 給与や報酬・賞与の支払をする者の存否と、その者の氏名又は名称及び住所 |
| 預貯金(207条1項1号) | 銀行、信用金庫、労働金庫、信用協同組合、農業協同組合、農林中央金庫など | 預貯金債権の存否と、取り扱う店舗・種別・口座番号・額 |
| 振替社債等(207条1項2号) | 振替機関等(証券会社など) | 振替社債等の存否と、その銘柄及び額又は数 |
不動産の情報を出すのが東京法務局の1か所だけというのは、条文ではなく「民事執行法第二百五条第一項に規定する法務省令で定める登記所を定める省令」という1条だけの省令が決めています。全国どこの不動産でも、検索するのは東京法務局です。
つまり債務者が全国のどこに不動産を持っていても一度の申立てで探せます。ただし申立書には検索してほしい所在地の範囲を書く必要があるので、範囲を狭く書くと見つかるものも見つかりません。
売掛金の債権者が申し立てられないのは「勤務先」
206条1項は、申し立てられる債権者を請求権の種類で絞っています。条文はこうです。
“執行裁判所は、第百九十七条第一項各号のいずれかに該当するときは、第百五十一条の二第一項各号に掲げる義務に係る請求権又は人の生命若しくは身体の侵害による損害賠償請求権について執行力のある債務名義の正本を有する債権者の申立てにより、次の各号に掲げる者であつて最高裁判所規則で定めるところにより当該債権者が選択したものに対し、それぞれ当該各号に定める事項について情報の提供をすべき旨を命じなければならない。
ここで引かれている151条の2第1項各号は、夫婦の協力扶助義務・婚姻費用の分担・子の監護に関する義務・扶養の義務の4つです。つまり養育費などの債権と、人身損害の損害賠償債権に限られます。売掛金はどちらにも当たりません。
裁判所の手続案内も、この点をはっきり書いています。
“貸金等の債務名義や上記以外の一般の先取特権を有する債権者は、㋑勤務先情報の申立てをすることはできません。
全国共通書式の「情報取得申立書(勤務先情報)」を見ても、要件のチェック欄は「151条の2第1項各号に掲げる義務に係る請求権」と「人の生命又は身体の侵害による損害賠償請求権」の2つしかありません。売掛金の債権者は、書式の上でもチェックを入れる欄がありません。
売掛先が個人事業主で、しかも他社で働いているというケースでは勤務先の給与を押さえたくなりますが、入口がここで閉じています。残る3つ(不動産・預貯金・振替社債等)で探すか、財産開示手続で本人に述べさせるかの二択になります。
財産開示手続を先に通す必要があるのはどれか
「情報取得の前に必ず財産開示をしなければならない」と説明されることがありますが、条文はそう書いていません。前置を求めているのは205条2項だけです。
“前項の申立ては、財産開示期日における手続が実施された場合(当該財産開示期日に係る財産開示手続において第二百条第一項の許可がされたときを除く。)において、当該財産開示期日から三年以内に限り、することができる。
この2項を206条3項が準用しているので、不動産と勤務先には3年の前置がかかります。一方207条(預貯金・振替社債等)には、この準用がありません。民事執行規則187条3項も、3年以内に財産開示期日が実施されたことを証する書面の添付を求めるのは205条・206条の申立書だけだと書き分けています。
売掛金の回収でいちばん効くのは預貯金です。その預貯金だけが財産開示を経ずに申し立てられるという構造になっているのは、回収の順序を考えるうえで大きい事実です。
全国共通書式でも差が出ています。不動産用の申立書には「民事執行法205条2項の要件」として財産開示事件の事件番号と期日を書く欄がありますが、預貯金用の申立書にはその欄そのものがありません。
申立ての要件は197条1項の2つ
前置の有無にかかわらず、205条〜207条はいずれも197条1項(または2項)の要件を引いています。条文の2つの入口はこうです。
“一 強制執行又は担保権の実行における配当等の手続(申立ての日より六月以上前に終了したものを除く。)において、申立人が当該金銭債権の完全な弁済を得ることができなかつたとき。/二 知れている財産に対する強制執行を実施しても、申立人が当該金銭債権の完全な弁済を得られないことの疎明があつたとき。
東京地方裁判所民事第21部の案内は、この2つを要件A・要件Bと呼んで、1号について次の注意を書いています。
“債権差押えで第三債務者から「該当なし」との陳述があった場合や直接取立てをした場合は、この要件には該当しません。②(要件B)の申立てを検討してください。
売掛金の回収では、売掛金の差押えを試して第三債務者の陳述が空振りに終わる、という流れが多いはずです。その空振りは1号には当たらず、2号の疎明で組み立てることになります。
費用は1,000円。ただし予納金が別にかかる
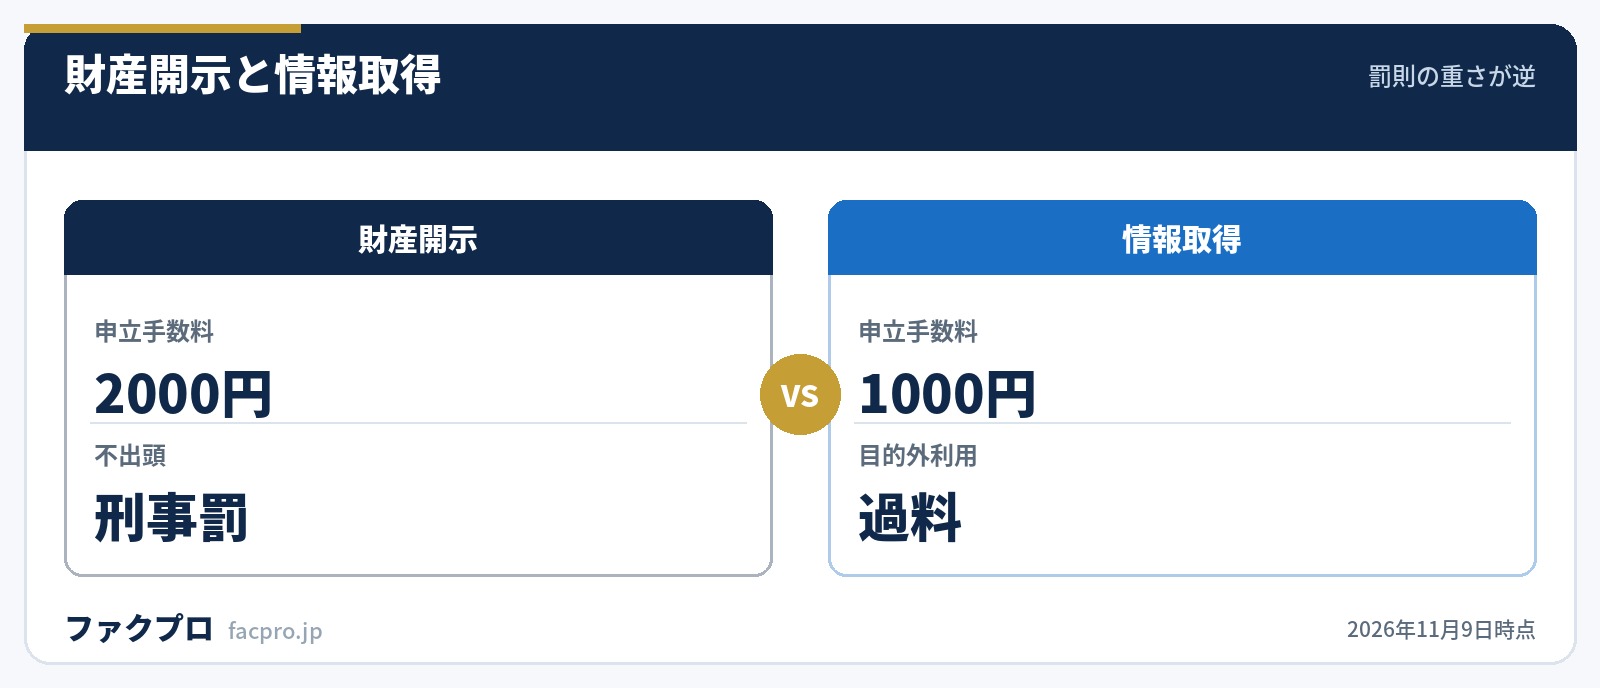
申立手数料は民事訴訟費用等に関する法律の別表第一で決まります。情報取得手続は一六の項イの「千円」、財産開示手続は一〇の項イの「二千円」で、そもそも載っている項が違います。
これに加えて、預貯金と振替社債等だけは情報を出した第三者に報酬が発生します。根拠は民事執行法ではなく民事訴訟費用等に関する法律28条の3で、額は同規則8条の3が「二千円」と決めています。205条(登記所)と206条(市町村・年金機構)には、この報酬の規定が置かれていません。
| 費目 | 額(条文の文言) | 根拠 |
|---|---|---|
| 申立手数料(情報取得) | 1個の申立てにつき千円 | 民訴費用法 別表第一 一六の項イ |
| 申立手数料(財産開示) | 1個の申立てにつき二千円 | 民訴費用法 別表第一 一〇の項イ |
| 執行抗告 | 申立ての手数料の額の一・五倍の額(=1,500円) | 民訴費用法 別表第一 一八の項 |
| 第三者の報酬 | 預貯金・振替社債等は二千円 | 民訴費用法28条の3/同規則8条の3 |
| 執行文の付与 | 一通につき三百円 | 民訴費用法 別表第三 四の項 |
予納金の額を決めた法令は置かれていません。実際の額は裁判所ごとの運用です。東京地方裁判所民事第21部は次のように案内しています。
“(第三者が1名の場合)予納金5000円 (第三者が複数名の場合)第三者が1名増えるごとに、上記に加え予納金4000円 ※例えば、第三者が5名の場合予納金5000円+(4000円×4)=2万1000円
報酬が2,000円なのに予納金が5,000円で、1名増えるごとの加算が4,000円。差額の内訳はどの公的資料にも書かれていないので、金融機関を増やすほど費用が積み上がるとだけ押さえておけば十分です。
しかも同じ案内に「申立書提出後に第三者を追加することはできません」とあります。どの銀行を書くかは一発勝負なので、入出金のある取引銀行を先に洗い出してから申し立てることになります。
なお、裁判所が公開している「手数料額早見表」には、訴えの提起・支払督促・民事調停などしか載っていません。民事執行の申立手数料は、早見表ではなく条文の別表で確かめる必要があります。
情報が届いたあと──使い道が条文で縛られている
第三者は書面で執行裁判所に情報を提供します(208条1項)。回答までの期限を定めた規定は条文にも規則にも置かれていません。裁判所の案内は「提出期限の定めはありませんが、基本的には、2週間程度が一つの目安となります」と書いています。
届いた情報は、自由に使えるわけではありません。
“申立人は、第三者からの情報取得手続において得られた債務者の財産に関する情報を、当該債務者に対する債権をその本旨に従つて行使する目的以外の目的のために利用し、又は提供してはならない。
違反すると214条2項で三十万円以下の過料です。一方、財産開示期日に出頭しなかった債務者の側は、213条1項5号で六月以下の拘禁刑又は五十万円以下の罰金。刑事罰です。
罰則の重さが逆向きになっているのが、この2つの手続のいちばんの性格の違いです。財産開示は債務者を縛る手続、情報取得は申立人を縛る手続。取れた口座情報を与信管理の材料に回したり、社内で共有したりするのは条文が想定している使い方ではありません。
申立書に書くこと・申立ての個数
申立書の記載事項は民事執行規則187条1項です。当事者と第三者の氏名・住所、申立ての理由、不動産情報なら検索してほしい所在地の範囲。2項で、できる限りふりがな・生年月日・性別その他の債務者の特定に資する事項を書くよう求めています。
- ✓1名の債権者が2通以上の債務名義に基づいて申し立てても1個の申立て
- ✓債権者が2名以上の場合は、債務名義が1通でも債権者の数で個数を判断
- ✓債務者については1名ごとに申立て
- ✓不動産・勤務先・預貯金・振替社債等は別事件として別の申立書
取下げにも制限があります。東京地裁の案内は「第三者から執行裁判所に情報提供書が届いた以降は、申立てを取り下げることはできません」と書いています。取り下げた後に情報提供書が届いた場合でも、預貯金・株式の申立てでは第三者に支払う報酬を負担することになります。
情報を探す前に、資金繰りが持つかどうか
ここまでの手続は、債務名義を取ってからの話です。判決や公正証書を取り、財産を探し、差し押さえ、取り立てる。どれだけ順調でも数か月単位の時間がかかります。その間の資金繰りは別に手当てしておく必要があります。
入金待ちの請求書を現金化するファクタリングは、回収そのものを代わってくれる仕組みではありませんが、回収を待つ時間を買う手段にはなります。当サイトの掲載各社の条件は次のとおりです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令および裁判所が公開している資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月9日)