代物弁済とは|売掛金を物で回収するときの条文と税金
「現金では払えないので、代わりにこの車を引き取ってほしい」。売掛金の回収では、現金ではなく物で支払われる場面があります。これが代物弁済です。根拠は民法482条で、条文はたった1つしかありません。
短い条文ですが、2020年4月1日に中身が組み替えられています。しかも税金の扱いは4種類の税目でばらばらです。同じ取引なのに、消費税と登録免許税で「いくらの取引か」の考え方が違います。
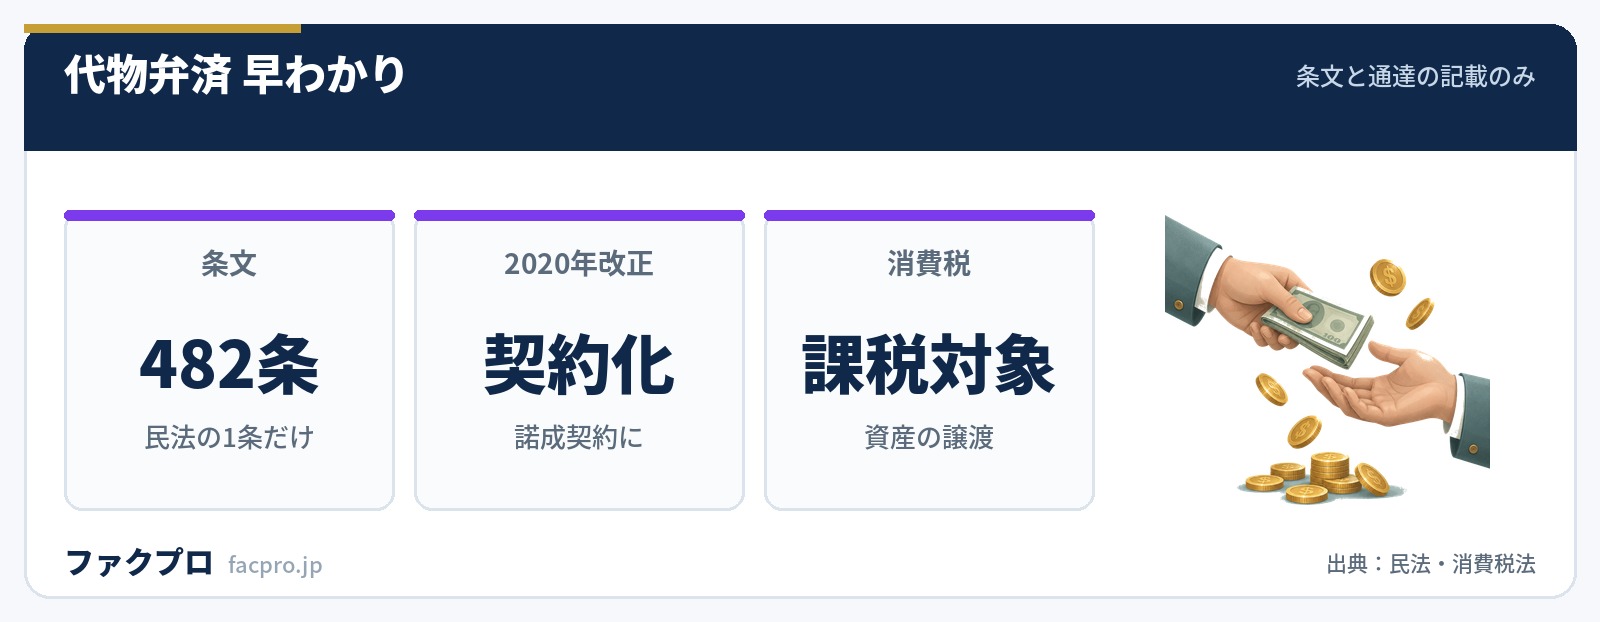
- ▸条文は民法482条。2020年4月1日に「債権者の承諾を得て」から「債権者との間で契約をした場合」に変わりました
- ▸契約をしただけでは債務は消えません。現実に物を渡したときに、はじめて弁済と同じ効力が生じます
- ▸受け取る側の消費税では代物弁済は「資産の譲渡等」に入ります。同じ回収でも相殺は資産の譲渡に当たらず、扱いが逆になります
- ▸不動産で受け取ると登録免許税は1000分の20。土地の軽減税率(1000分の15)は条文上「売買による」登記に限られています
代物弁済とは何か──条文は民法482条の1つだけ
現行の482条は次のとおりです。
“弁済をすることができる者(以下「弁済者」という。)が、債権者との間で、債務者の負担した給付に代えて他の給付をすることにより債務を消滅させる旨の契約をした場合において、その弁済者が当該他の給付をしたときは、その給付は、弁済と同一の効力を有する。
2020年3月31日までの条文はこうでした。
“債務者が、債権者の承諾を得て、その負担した給付に代えて他の給付をしたときは、その給付は、弁済と同一の効力を有する。
条文の形が変わったことで、「代物弁済の合意」と「債務の消滅」が分かれました。合意だけでは売掛金は残ったままで、実際に物を受け取った時点で消えます。合意書を交わしてから引渡しまで日数が空く取引では、その間に相手が倒れると、まだ売掛金のままだという整理になります。
「予約」は民法ではなく仮登記担保法が規律している
「払えなければこの土地をもらう」と先に約束しておく、いわゆる代物弁済の予約。この形を定めた条文は民法に置かれていません。定義があるのは仮登記担保契約に関する法律の1条です。
“この法律は、金銭債務を担保するため、その不履行があるときは債権者に債務者又は第三者に属する所有権その他の権利の移転等をすることを目的としてされた代物弁済の予約、停止条件付代物弁済契約その他の契約で、その契約による権利について仮登記又は仮登録のできるもの(以下「仮登記担保契約」という。)の効力等に関し、特別の定めをするものとする。
そしてこの法律は、債権者の取り分に強い制限をかけています。
- ✓所有権移転の効力は、清算金の見積額を通知し、到達した日から二月を経過しなければ生じない(2条1項)
- ✓清算期間が経過した時の土地等の価額が債権等の額を超えるときは、その超える額に相当する金銭(清算金)を支払わなければならない(3条1項)
- ✓これに反する特約で債務者に不利なものは無効(3条3項)
- ✓清算金の支払と、所有権移転登記・引渡しは同時履行(3条2項が民法533条を準用)
消費税は「資産の譲渡等」に入る──相殺とは逆
代物弁済は、消費税法の条文に名指しで入っています。
“資産の譲渡等 事業として対価を得て行われる資産の譲渡及び貸付け並びに役務の提供(代物弁済による資産の譲渡その他対価を得て行われる資産の譲渡若しくは貸付け又は役務の提供に類する行為として政令で定めるものを含む。)をいう。
対価の額も政令が決めています。
“代物弁済による資産の譲渡 当該代物弁済により消滅する債務の額(当該代物弁済により譲渡される資産の価額が当該債務の額を超える額に相当する金額につき支払を受ける場合は、当該支払を受ける金額を加算した金額)に相当する金額
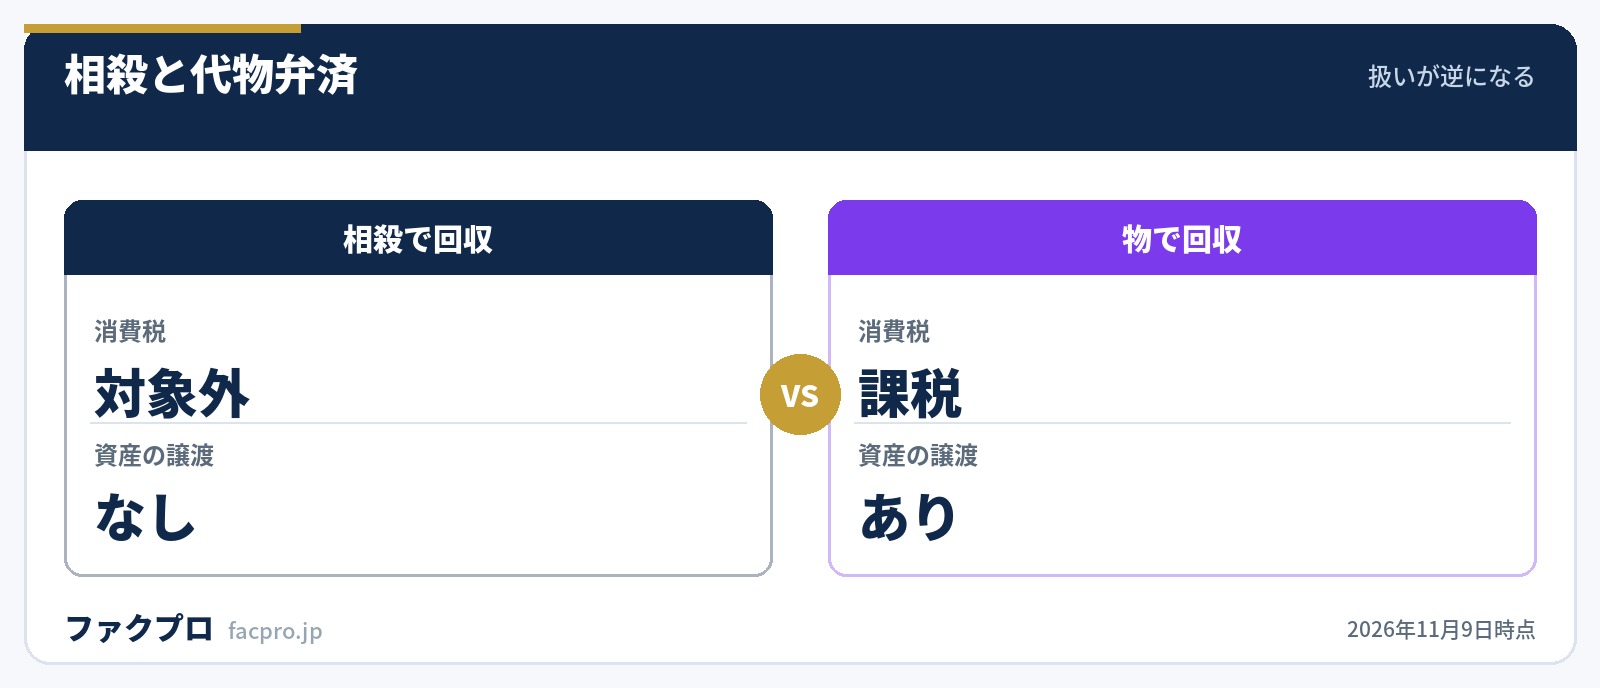
同じ「現金が動かない回収」でも、相殺は扱いが逆になります。国税庁の質疑応答事例は、求償権と預託金を相殺した事例について「それぞれ有する金銭債権が対当額で消滅したにすぎず、資産の譲渡等に該当しないため、消費税の課税対象外です」と回答しています。
物を渡す側から見ると、代物弁済は売上と同じ扱いになります。在庫で払ってもらった場合、渡した側には課税売上が立ち、受け取った側には課税仕入れが立ちます。相殺なら両方とも動きません。「現金が出ていかないから税金も関係ない」とはならない点が、資金繰りの計算でずれやすいところです。
受け取った物の取得費は「時価」になる
国税庁の質疑応答事例に、売掛金を物で回収した側の処理がそのまま載っています。
“【照会要旨】債権400万円の代物弁済として時価100万円相当の土地を取得し、債権400万円全部を消滅させました…この土地の取得費は、400万円としてよろしいですか。/【回答要旨】照会の場合の土地の取得費は、100万円となります。債権400万円のうち、100万円は代物弁済として土地で回収し、残余300万円は、債権者がその債務を免除したものですから、貸倒損失等として処理すべきものです。
つまり債権額ぶんの資産を取得したことにはなりません。物の時価までが回収で、足りない部分は貸倒損失の問題として別に判断することになります。
ここが代物弁済でいちばん誤解されやすい点です。400万円の売掛金を100万円の土地で消すと、帳簿上は300万円の穴が残ります。回収できたように見えて、実際には貸倒引当金や貸倒損失で処理すべき部分が3分の2あるわけです。受け取る前に、物の時価を第三者の資料で押さえておくほど、後の説明がしやすくなります。
契約書の印紙──記載金額は「消滅する債務の金額」
代物弁済契約書は、印紙税法基本通達13条が譲渡に関する契約書に当たるとしています。記載金額の考え方は同23条(1)ハです。
“ハ 代物弁済 代物弁済により消滅する債務の金額/なお、代物弁済の目的物の価額が消滅する債務の金額を上回ることにより、債権者がその差額を債務者に支払うこととしている場合は、その差額を加えた金額とする。(例)1 借用金100万円の支払いに代えて土地を譲渡するとしたもの(第1号文書)100万円/2 借用金100万円の支払いに代えて150万円相当の土地を譲渡するとともに、債権者は50万円を債務者に支払うとしたもの(第1号文書)150万円
印紙税法の条文そのものには「代物弁済」という言葉が1か所も出てきません。どの号の文書になるかは通達で決まっている形です。不動産を渡す代物弁済契約書なら第1号文書、物品の売買代金に関するものなら不課税になる場合もあります。
不動産で受け取るときの登録免許税
登録免許税は、消費税や印紙税とは基準が違います。課税標準は登記の時における不動産等の価額(登録免許税法10条1項)。消える債務の額ではなく時価です。
| 登記の区分(別表第一 第1号) | 課税標準 | 税率 |
|---|---|---|
| (二)ロ 共有物の分割による移転の登記 | 不動産の価額 | 千分の四 |
| (二)ハ その他の原因による移転の登記 | 不動産の価額 | 千分の二十 |
| (参考)土地の売買による所有権の移転の登記 | 不動産の価額 | 千分の十五(措置法72条1項1号・令和11年3月31日まで) |
措置法72条1項1号は「売買による所有権の移転の登記」と書いています。代物弁済は売買ではないので、条文の文言からはこの軽減の対象に読めません。別表第一第1号(二)ハの千分の二十が前提になります。
1,000万円の売掛金を、時価1,000万円の土地で回収したとします。登録免許税だけで20万円。これに司法書士の報酬と、場合によっては不動産取得税が乗ります。現金で回収できるならそのほうが安い、という当たり前の結論が数字で出ます。不動産での回収は、現金回収がもう見込めないときの最後の手段という位置づけになります。
相手が危ないときに物で回収すると何が起きるか
支払が滞っている相手から急いで物を引き取る。この動きは、相手が倒れたときに後から覆される可能性があります。条文は「代物弁済」という言葉を使わず、債務の消滅に関する行為という広い書き方をしています。
| 条文 | 何が問題になるか | どこまで覆るか |
|---|---|---|
| 民法424条の4 | 受益者の受けた給付の価額が、消滅した債務の額より過大であるもの | 消滅した債務の額に相当する部分以外の部分について詐害行為取消請求ができる |
| 破産法160条2項 | 債権者の受けた給付の価額が、消滅した債務の額より過大であるもの | 過大な部分に限り破産財団のために否認できる |
| 破産法162条1項 | 支払不能になった後又は破産手続開始の申立てがあった後にした、既存の債務についての担保の供与又は債務の消滅に関する行為 | 債権者が当時その事実を知っていた場合、否認の対象になる |
過大かどうかだけでなく、支払不能を知ったうえで受け取ったかどうかが破産法162条1項では効いてきます。督促を重ねて相手の資金繰りを把握したうえで物を引き取る、という流れはまさにこの条文が想定している場面です。内容証明を送った記録が、逆向きに効くこともあります。
物で受け取る前に検討できること
代物弁済は、相手に現金がないことがはっきりしてから出てくる手段です。その前の段階なら、売掛金の回収の順序を踏むほうが結果的に早いことが多くなります。自社の資金繰りを先につなぐなら、入金待ちの請求書を現金化するファクタリングも選択肢です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
相手が倒産手続に入っているなら債権者集会、売った商品そのものが相手の手元に残っているなら動産売買先取特権という道もあります。回収の時効が近い場合は売掛金の時効を先に確認してください。
このページの数値と引用は、すべて法令および国税庁が公開している資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月9日)