債務承認弁済契約書|時効の更新と印紙税の分かれ目
売掛金が払われないまま時間が経っている。相手は「払う気はある」と言う。そんなときに使われるのが債務承認弁済契約書です。いくら残っているかを相手に認めさせ、いつまでにどう払うかを約束させる書面です。
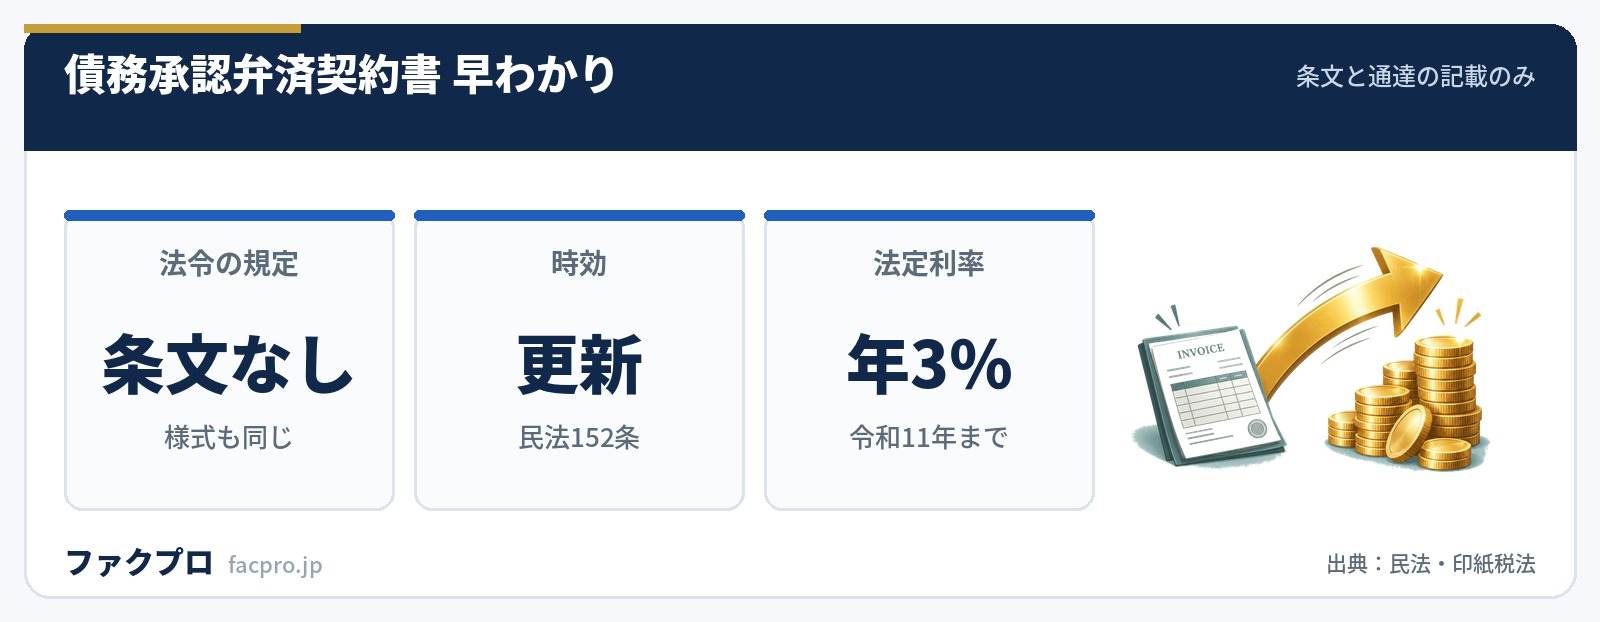
この名前は法令には1件も出てきません。様式を定めた法令も、裁判所や法務省が公開しているひな形もありません。それでも効果ははっきりしていて、書き方しだいで印紙税の扱いまで変わります。
- ▸効き目の本体は民法152条の「承認」。相手が債務を認めた時から、時効が新たに進行を始めます(時効の更新)
- ▸2020年4月1日に用語が変わりました。旧法では147条3号の「中断」。条文の場所ごと引っ越しています
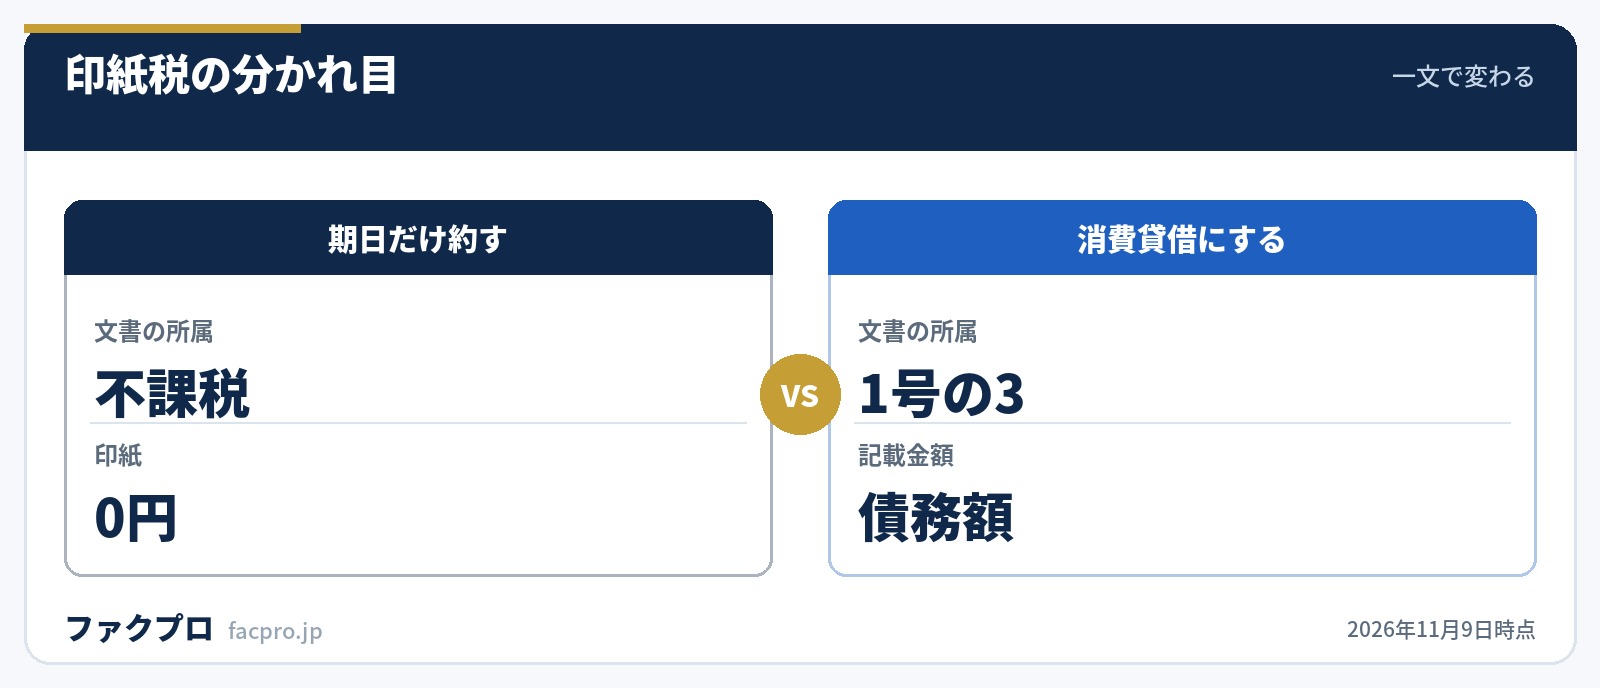
- ▸「消費貸借の目的とする」と一文入れると印紙税の扱いが変わります。支払期日と支払方法だけを約する売掛金の書面なら、印紙が不要になる場合があります
- ▸遅延損害金の約定がなければ年3%(民法404条・419条)。この率は令和11年3月31日まで変わらないことが確定しています
債務承認弁済契約書は法令に出てこない名前
法令を横断して検索しても、「債務承認」「債務承認弁済」「債務弁済契約」といった語は法律・政令・省令のどこにも出てきません。したがってこの書面の様式を決めた法令も置かれていません。裁判所の全国共通書式にも、法務省が公開している資料にも、日本公証人連合会の書式集にも、この契約書のひな形はありません。
一方で、国税庁の側には「債務承認弁済契約書」という見出しのままの公的な記述が2本あります。印紙税の質疑応答事例と、印紙税法基本通達です。名前そのものは実務で定着していて、課税庁もその名前で扱っているということです。
日本公証人連合会は、よく似た「債務弁済契約」をこう説明しています。
“債務弁済契約とは、何ですか? 債務者が債権者に対して、契約や不法行為等によって生じた債務を確認し、その履行を約する契約です。/その債務発生原因が契約である場合には、債務弁済契約は、原契約とは別の契約になるのですか? 原契約とは別の履行契約です。
「別の履行契約」という整理がこの書面の性格を言い当てています。売買契約そのものを作り直すわけではありません。元の売掛金はそのまま残り、その上に払い方の約束を重ねる形です。だからこそ、元の債権をどこまで特定して書くかが効いてきます。公証人連合会も「売掛代金の場合、金額のほかに、いつから、いつまでの、どういう商品の売掛代金かで特定します」としています。
いちばんの効き目は時効の更新
売掛金の時効は、権利を行使できることを知った時から5年です(民法166条1項1号)。相手に債務を認めさせると、そこからやり直しになります。
“時効は、権利の承認があったときは、その時から新たにその進行を始める。/2 前項の承認をするには、相手方の権利についての処分につき行為能力の制限を受けていないこと又は権限があることを要しない。
2020年4月1日より前は、承認は147条3号の「中断」事由でした。条文の番号も用語も変わっています。古い書式や解説が「時効の中断」と書いている場合、それは2020年3月31日までの条文に基づいた記述です。
催告(内容証明など)は、150条で6か月の完成猶予を生むだけで、時効を振り出しに戻しません。しかも2項で「催告によって時効の完成が猶予されている間にされた再度の催告は、前項の規定による時効の完成猶予の効力を有しない」とされています。内容証明の繰り返しでは時間を稼げません。
この差が、債務承認弁済契約書を取りにいく最大の理由です。内容証明で止められるのは6か月だけ。相手に一筆書かせればそこから5年が新しく始まります。時効が迫っている債権ほど、訴訟に行くか一筆を取るかの判断が早く必要になります。残り期間は売掛金の時効で確認してください。
「協議を行う旨の合意」という別ルート
相手が金額を認めるところまで行かない場合に使えるのが151条です。条件は書面でされたとき。
- ✓合意があった時から1年を経過した時まで時効は完成しない(151条1項1号)
- ✓当事者が1年に満たない協議期間を定めたときはその期間(同項2号)
- ✓協議の続行を拒絶する旨の通知が書面でされたときは、その通知の時から6か月(同項3号)
- ✓再度の合意もできるが、通じて5年を超えることができない(2項)
- ✓合意を電磁的記録でしたときは、書面でされたものとみなす(4項)
ただし3項で、催告による猶予期間中にした合意には効力がないとされています。内容証明を送った後に慌てて合意書を交わしても、猶予は積み上がりません。順序が逆になると効かない仕組みです。
書き方ひとつで印紙税が変わる
印紙税法基本通達の別表第一・第1号の3文書には、まさにこの書面を名指しした項が2つ並んでいます。
“3 いわゆる債務承認弁済契約書で、消費貸借に基づく既存の債務金額を承認し、併せてその返還期日又は返還方法(代物弁済によることとするものを含む。)等を約するものは、第1号の3文書(消費貸借に関する契約書)に該当する。
“11 いわゆる債務承認弁済契約書で、物品売買に基づく既存の代金支払債務を承認し、併せて支払期日又は支払方法を約するものは、物品の譲渡に関する契約書に該当するから課税文書に当たらないのであるが、債務承認弁済契約書と称するものであっても、代金支払債務を消費貸借の目的とすることを約するものは、第1号の3文書(消費貸借に関する契約書)に該当し、この場合の債務承認金額は、当該契約書の記載金額となるのであるから留意する。
売掛金は物品売買の代金支払債務です。つまり支払期日と支払方法だけを約束する書面なら、課税文書に当たらない扱いになります。ところが「この債務を消費貸借の目的とする」という一文を入れると第1号の3文書になり、承認した金額がそのまま記載金額になります。
| 書面の内容 | 文書の所属 | 記載金額 |
|---|---|---|
| 売掛金の残高を認め、支払期日・支払方法だけを約する | 物品の譲渡に関する契約書(課税文書に当たらない) | — |
| 売掛金の残高を認め、消費貸借の目的とすることを約する | 第1号の3文書(消費貸借に関する契約書) | 債務承認金額 |
| 消費貸借に基づく債務の残高を認め、返還期日・返還方法を約する | 第1号の3文書 | 債務金額を確定させた契約書が他にあることを明らかにしていれば記載金額に当たらない |
第1号文書の税率は、記載金額1,000万円超5,000万円以下で2万円、5,000万円超1億円以下で6万円。金額の記載がなければ一律200円です。一文の有無で2万円が動くことになります。なお印紙を貼らなかった場合の過怠税は、納付しなかった額とその2倍との合計額(=3倍)。自主的に申し出た場合は1.1倍に軽減されます(印紙税法20条)。
遅延損害金と期限の利益喪失は書かないと効かない
約定がない場合、金銭債務の遅延損害金は法定利率で計算します(民法419条1項)。法定利率は404条2項で年3%。3年ごとに見直す仕組みですが、法務省は第3期(令和8年4月1日から令和11年3月31日まで)も年3%のまま変動しないことを公表しています。
分割払いにするなら、期限の利益喪失の条項が要ります。民法137条が定めているのは3つだけです。
“次に掲げる場合には、債務者は、期限の利益を主張することができない。一 債務者が破産手続開始の決定を受けたとき。二 債務者が担保を滅失させ、損傷させ、又は減少させたとき。三 債務者が担保を供する義務を負う場合において、これを供しないとき。
つまり「2回滞納したら残り全部」は条文にはありません。日本公証人連合会も「契約条項中に、例えば、『元金の分割弁済を怠り、その額が2回分(あるいは、金〇〇万円)に達したときは、期限の利益を失う』というような期限の利益の喪失事由を定めておけば、強制執行が可能です」と説明しています。書いておかないと、滞った分しか請求できません。
公正証書にすると裁判を経ずに差押えへ進める
同じ内容でも、公正証書にしておくと債務名義になります。根拠は民事執行法22条5号です。
“金銭の一定の額の支払又はその他の代替物若しくは有価証券の一定の数量の給付を目的とする請求について公証人が作成した公正証書で、債務者が直ちに強制執行に服する旨の陳述が記載され、又は記録されているもの(以下「執行証書」という。)
「又は記録されているもの」という部分は2025年10月1日から入りました。電磁的記録で作る公正証書にも対応した形です。なお強制執行には執行文が要ります。25条ただし書で執行文が不要とされているのは少額訴訟の確定判決・仮執行宣言付少額訴訟判決・支払督促だけで、公正証書は原則どおり執行文が必要です。
| 費目 | 額 | 根拠 |
|---|---|---|
| 公正証書の作成(目的の価額500万円超1,000万円以下) | 2万円 | 公証人手数料令9条・別表 |
| 公正証書の作成(同1,000万円超3,000万円以下) | 2万6千円 | 同上 |
| 執行文の付与 | 2,000円(事実到来・承継の場合は2,000円加算) | 公証人手数料令38条 |
| 正本・謄本の送達/送達証明 | 1,600円/300円 | 公証人手数料令39条 |
手数料令の別表は2025年10月1日に改定されています。執行文の付与は1,700円から2,000円へ、正本・謄本の交付は1枚250円から300円へ。表の下限も「100万円以下 5,000円」から「50万円以下 3,000円」に細かくなりました。古い解説の金額を前提に見積もると合いません。なお裁判所の債務名義に執行文を付けるときは1通につき300円で、こちらは据え置きです。
連帯保証を付けるときの条文の線引き
社長個人の連帯保証を付ける場合、保証契約は書面でしなければ効力を生じません(民法446条2項)。電磁的記録でした場合は書面とみなされます(同3項)。
よく問題になるのが、公正証書での保証意思の確認が要るかどうかです。民法465条の6はこう書いています。
“事業のために負担した貸金等債務を主たる債務とする保証契約又は主たる債務の範囲に事業のために負担する貸金等債務が含まれる根保証契約は、その契約の締結に先立ち、その締結の日前一箇月以内に作成された公正証書で保証人になろうとする者が保証債務を履行する意思を表示していなければ、その効力を生じない。
「貸金等債務」の定義は465条の3第1項の括弧書きにあり、金銭の貸渡し又は手形の割引を受けることによって負担する債務です。売掛金は売買代金の支払債務なので、条文の文言からはここに当たりません。
隣り合う2つの条文で、対象の広さが違います。公正証書が要るのは貸金等債務だけ、情報提供義務は事業上の債務すべて。売掛金の連帯保証を取るときに公証役場へ行く必要はありませんが、保証人に会社の財産状況を伝えておかないと、後から取り消される余地が残ります。経営者本人の保証については経営者保証ガイドラインも確認してください。
一筆を取っても、入金が早まるわけではない
債務承認弁済契約書は時間を止める書面であって、現金を生む書面ではありません。分割払いの合意ができても、入ってくるのは数か月から数年かけてです。その間の資金繰りは別に手当てする必要があります。入金待ちの請求書を現金化するファクタリングは、回収の肩代わりではありませんが、待つ時間を買う手段にはなります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
約束が守られなかった場合は、売掛金の差押えや、相手の財産を探す第三者からの情報取得手続に進むことになります。金額が小さければ少額訴訟という選択肢もあります。
このページの数値と引用は、すべて法令および国の機関が公開している資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月9日)