
資金繰りが厳しいときの選択肢|融資・保証・売掛債権
入金より先に支払いが来て、口座の残高が足りなくなりそうだと分かったとき、打てる手は1つではありません。公的な融資と保証、売掛債権を使う方法、支払いそのものを後ろにずらす交渉と、入るまでの早さと費用がまったく違う選択肢が並んでいます。
このページでは、中小企業庁・日本政策金融公庫・信用保証協会・全国銀行協会・でんさいネット・金融庁の公表資料から、2026年9月27日時点で実際に使える選択肢を整理しました。急ぐほど費用は高く、安く済ませようとするほど時間がかかります。その順番を先に把握しておくと、どこから手を付けるかが決まります。
- ▸公的な支援は「融資」と「保証」の2本立て。融資は日本政策金融公庫、保証は信用保証協会(窓口は取引金融機関)。相談先が違うので同時に動かせる。
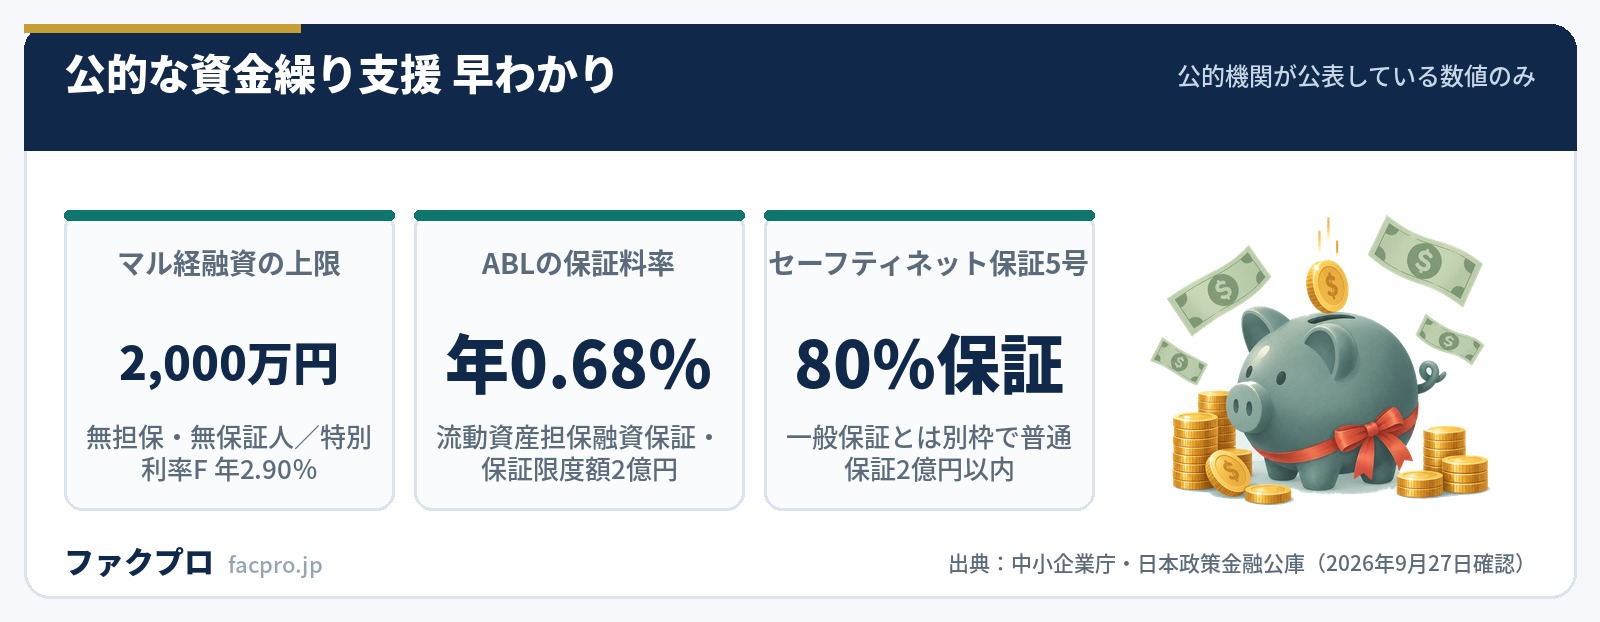
- ▸いちばん条件がよいのはマル経融資(無担保・無保証人・2,000万円・特別利率F 年2.90%)。ただし商工会議所などの経営指導と推薦が要るので、時間はかかる。
- ▸今日・明日の資金にはファクタリング。最短30分〜2営業日で入るが、費用は年率ではなく1回ごとの手数料で、繰り返すほど手元に残らない。
- ▸2026年1月から、取適法で手形払そのものが禁止された。売掛先から長いサイトの手形を渡されている取引は、支払条件を見直せる余地がある。
| セーフティネット貸付(国民生活事業) | 融資限度額7,200万円/運転資金10年以内(据置3年以内)/基準利率。無担保・税務申告2期終了の場合の基準利率は年3.80〜5.40%(令和8年9月1日現在) |
|---|---|
| セーフティネット貸付(中小企業事業) | 直接貸付7億2千万円/長期運転資金は上限3.0%/基準利率は貸付期間5年以内で2.95%(令和8年9月1日実施) |
| マル経融資 | 2,000万円/10年以内(据置2年以内)/特別利率F 年2.90%(令和8年9月1日現在)/無担保・無保証人/商工会議所・商工会などの経営指導を受け、その長の推薦が必要 |
| セーフティネット保証4号 | 普通保証2億円以内(一般保証とは別枠)/原則100%保証/指定災害の影響で最近1か月の売上高等が前年同月比20%以上減少など/市区町村の認定が必要 |
| セーフティネット保証5号 | 普通保証2億円以内(別枠)/80%保証(平成30年4月1日申込受付分から)/指定業種で最近3か月の売上高等が前年同期比5%以上減少など |
| 経営改善サポート保証(経営改善・再生支援強化型) | 2億8,000万円/保証料率0.4%(令和8年4月1日申込受付分以降)/保証期間15年以内・据置3年以内/取扱期限2027年3月31日 |
| モニタリング強化型特別保証 | 2億8,000万円/保証料率0.45%〜1.90%/保証料の1/2相当を補助(2027年3月31日までの申込分)/認定経営革新等支援機関と連携して月次で報告/取扱期間2029年3月31日まで |
| ABL(流動資産担保融資保証制度) | 保証限度額2億円/保証割合8割/保証料率 年率0.68%/保証期間1年間/借入限度額2億5,000万円。譲渡禁止特約の付いた売掛債権は対象外(売掛先の解除承諾書が必要) |
| 一般の信用保証料率 | 責任共有保証料率は9区分で年率0.45%〜1.90%。CRD(中小企業信用リスクデータベース)の財務評価に定性要因を加味して区分が決まる |
| 手形割引 | 銀行が手形を買い取る形の融資。全国銀行協会は「これは手形の割引きという融資の一形態です」と説明。割引率そのものの公的な統計は記載なし |
| でんさい割引 | 金融機関に譲渡して割引を受ける。取扱可否・審査基準・所要時間は金融機関ごとに異なる。譲渡には原則として保証が随伴し、支払不能時は譲渡人が遡求義務を負う |
| ファクタリング | 売掛債権の売却。手数料は1%〜(各社の公表下限)。最短30分〜2営業日。登録・許認可の制度は記載なし(金融庁の免許・許可・登録等の一覧にファクタリング業の区分はない) |
資金繰りが厳しいときに最初にやること
最初にやるのは、いつ・いくら足りないのかを日付で書き出すことです。不足が「今日」なのか「45日後」なのかで、使える選択肢が変わります。公的な融資や保証は申込から実行まで時間がかかり、2024年版の中小企業白書は、設備投資の借入について「年商に占める総投資額の割合が大きいほど、借入申込の意思表示をしてから融資が承諾されるまでの期間が長くなっている傾向」があり、「融資の審査に相応の期間を要することを念頭に置き、早い段階で金融機関への相談を行うことが重要」と書いています。
同じ白書によると、小規模企業の借入金依存度は60.2%で、中規模企業(33.9%)の約2倍です(財務省「法人企業統計調査年報」・2022年度)。成長に向けた設備投資の資金調達方法は「金融機関からの借入れ」が63.6%で最多ですが、白書は「3割弱の企業が目標額を調達できていない」ことも指摘しています。借入が第一の選択肢であり、同時に全員が満額を借りられるわけでもないというのが出発点です。
- ✓不足の日付と金額を1か月・3か月の単位で書き出す
- ✓入金予定の売掛金を、売掛先ごと・支払期日ごとに並べる
- ✓いま借りている残高と毎月の返済額を1枚にまとめる
- ✓直近3期の決算書と直近の試算表を手元に用意する(どの制度でもほぼ必ず求められる)
- ✓取引金融機関と商工会議所に、早い段階で相談の予約を入れる
資金繰りが厳しい会社が使える選択肢の全体像
選択肢は大きく借りる・売る・遅らせるの3つに分かれます。借りるのが融資と保証、売るのがファクタリングと手形割引・でんさい割引、遅らせるのが支払条件の交渉です。
融資と保証は別の制度に見えて、行き先は同じ金融機関です。信用保証協会は自分でお金を貸すのではなく、金融機関から借りるときの保証をする機関なので、保証付き融資の相談は取引金融機関に持ち込みます。一方、日本政策金融公庫は自分で貸すので相談先が別になります。
つまり公庫のセーフティネット貸付と、保証協会のセーフティネット保証は、同時に走らせられるということです。どちらか一方に絞る必要はありません。中小企業庁の資金繰り支援の案内も、①の問い合わせ先を日本政策金融公庫の事業資金相談ダイヤル、②〜⑤の問い合わせ先を取引金融機関または信用保証協会と分けて書いています。
日本政策金融公庫のセーフティネット貸付
正式名称は経営環境変化対応資金です。「社会的、経済的環境の変化等外的要因により、一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方」が対象で、8つの要件のどれかに当てはまれば申し込めます。
8つの要件のうち4番目が見落とされがちです。原文は「最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方」。売上が落ちていなくても、入金が遅くなっただけで対象になりうるという条文です。0.1か月はおよそ3日なので、売掛先が支払サイトを延ばしてきた、あるいは前払いだった取引が後払いになった、という変化でも入口に立てます。「赤字ではないから公的融資は無理だ」と思って相談していない会社は、ここを確認する価値があります。
| 国民生活事業 | 中小企業事業 | |
|---|---|---|
| 融資限度額 | 7,200万円 | 直接貸付 7億2千万円 |
| 運転資金の返済期間 | 10年以内(据置3年以内) | 10年以内(据置3年以内) |
| 設備資金の返済期間 | 20年以内(据置3年以内) | 20年以内(据置3年以内) |
| 利率 | 基準利率。要件により特別利率Q | 基準利率(長期運転資金は上限3.0%)。要件により基準利率−0.4% |
| 取得日時点の基準利率 | 年3.80〜5.40%(無担保・2期申告済) | 年2.95%(貸付期間5年以内) |
信用保証協会のセーフティネット保証4号・5号
セーフティネット保証は、一般の保証枠とは別枠で保証を受けられる制度です。中小企業庁は「自然災害時や構造不況業種を対象に、一般保証とは別枠で融資額の原則100%を保証」と説明していますが、5号だけは平成30年4月1日の申込受付分から80%保証に変わっています。ここを取り違えると資金計画が狂います。
どちらも市区町村(特別区)の商工担当課で認定を受けてから、金融機関または信用保証協会に認定書を持参して申し込みます。保証限度額は普通保証2億円以内・無担保保証8,000万円以内・無担保無保証人保証2,000万円以内が、一般保証枠とは別に付きます。保証料率は中小企業庁の説明で「おおむね1%以内(危機関連保証については0.8%以内)で、各信用保証協会毎および各保証制度毎に定められています」となっています。
一般の信用保証料率は9区分で、年率0.45%から1.90%まで4倍以上の開きがあります。区分はCRDという中小企業のデータベースで決算書を評価し、定性要因を加えて決まります。一方、セーフティネット保証や流動資産担保融資保証は、東京信用保証協会の説明によれば「政策的に配慮された一律の料率」です。つまり決算の内容が厳しい会社ほど、区分で決まる一般保証より、一律料率の特別枠のほうが割安になります。「まず一般保証で」と考える前に、自分が認定を取れる号数があるかを先に確かめたほうが費用は下がります。
マル経融資は無担保・無保証人で2,000万円まで
マル経融資(小規模事業者経営改善資金)は、掲載した制度のなかでいちばん条件がよい枠です。日本政策金融公庫は「商工会議所や商工会などの経営指導を受けている小規模事業者の商工業者が、経営改善に必要な資金を無担保・無保証人でご利用できる制度です」と説明しています。
条件は「商工会議所、商工会又は都道府県商工会連合会の実施する経営指導を受けている小規模事業者(商工業者に限る。)であって、商工会議所等の長の推薦を受けた方」です。推薦をもらうまでに経営指導を受ける期間が必要なので、今日明日の資金には間に合いません。半年後・1年後を見据えて、いま相談を始める枠です。
経営改善サポート保証とモニタリング強化型特別保証
すでに返済が重くなっている場合に、計画を立てて借り換える枠もあります。
| 経営改善サポート保証(強化型) | モニタリング強化型特別保証 | |
|---|---|---|
| 保証限度額 | 2億8,000万円(別枠) | 2億8,000万円 |
| 保証料率 | 0.4%(令和8年4月1日申込受付分以降。国の補助前は原則0.8%または1.0%) | 0.45%〜1.90%。2027年3月31日までの申込分は保証料の1/2相当を補助 |
| 保証期間 | 15年以内(据置3年以内) | 分割返済は10年以内(据置:運転資金1年・設備資金3年以内) |
| 要件 | 経営サポート会議や中小企業再生支援協議会等の支援で作成した再生計画等に基づくこと | 認定経営革新等支援機関と連携し、月次で財務状況・資金繰り状況を把握して報告すること |
| 取扱期限 | 2027年3月31日まで | 2029年3月31日まで |
経営改善サポート保証の保証料率は、2021年の感染症対応型の0.2%から、2025年に0.3%、2026年4月からは0.4%と段階的に上がっています。据置期間も5年以内から3年以内に短くなりました。制度は毎年見直されるので、去年の条件を前提に計画を立てないことが大事です。
売掛債権や在庫を担保にする融資(ABL)
ABLは「中小企業者が保有している在庫や売掛債権を担保として金融機関が融資を行う際、信用保証協会が債務保証を行う制度」です。正式名称は流動資産担保融資保証制度で、保証限度額2億円・保証割合8割・保証料率 年率0.68%・保証期間1年間、この保証を使って設定できる借入限度額は2億5,000万円です。
担保にできる売掛債権として、中小企業庁は次のものを挙げています。
“以下のような売掛債権のうち売掛先が事業者であるものが本保証制度における担保として利用可能です。売掛金債権/割賦販売代金債権/運送料債権/診療報酬債権/その他の報酬債権/工事請負代金債権など
ABLと銀行の関わり方は銀行はファクタリングをやっている?提携とABLの違いでさらに詳しく扱っています。
手形割引とでんさい割引はどうなっているか
手形割引は、全国銀行協会の説明では「手形を受け取った人は支払い期日がくる前にお金が必要になったら、その手形の支払期日までの利息相当額を割引きした額で手形を銀行で買い取ってもらいます。これは手形の割引きという融資の一形態です」とされています。
ただし、紙の手形は2027年3月末までに交換が廃止されます。全国銀行協会は「2026年度末(2027年3月末)までに電子交換所における手形・小切手の交換枚数をゼロにすることを目標に取組みを行っています」と公表しており、実際に2026年8月の手形交換枚数は587千枚で、前年同月比53.55%減まで落ちています。さらに「金融機関によっては、手形・小切手の最終振出期限を設定しており、10月1日以降は、原則として手形・小切手を用いた当座勘定からの支払いができなくなります」という注意も出ています。
代わりに増えているのがでんさい(電子記録債権)です。でんさいネットの請求等取扱高は、発生記録請求の件数が2019年度の3,263,584件から2024年度の8,361,327件へと約2.56倍になりました。参加金融機関は488(2026年9月27日閲覧時点)です。
でんさい割引と手形割引には、ファクタリングにはないリスクが残ります。でんさいネットの資料は「譲渡記録には原則として譲渡人の保証が随伴されるため、支払不能が生じた場合に譲渡人は遡求義務を負います」と書いています。つまり売掛先が飛んだら、割引を受けた自分が払うことになります。一方、当サイト掲載各社のファクタリングは償還請求権なし(ノンリコース)を基本にしています。同じ「期日前に現金化」でも、売掛先の倒産リスクを自分が持つか相手が持つかが逆です。割引率だけで比べると、この差が抜け落ちます。
でんさいとファクタリングの違いはでんさいとファクタリングの違いは?手形割引やABLとも比較にまとめています。
ファクタリングで売掛債権を売る
ファクタリングは、金融庁の説明では「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です」。借入ではないので負債になりません。当サイト掲載各社の最短入金は30分から2営業日で、今日・明日の資金が必要なときに現実的に間に合うのはここだけです。
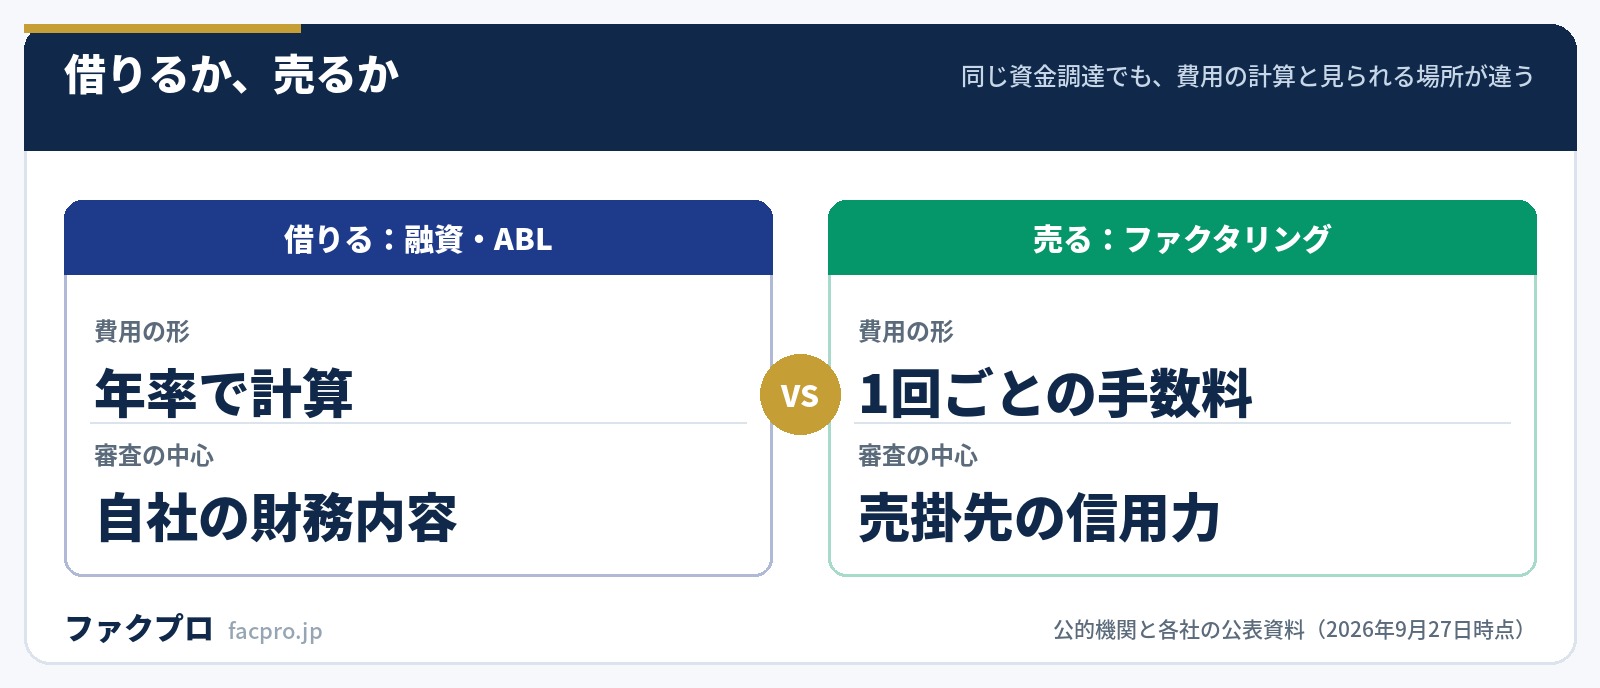
一方で、費用は年率ではなく1回ごとの手数料です。金融庁は「ファクタリングにおいて、高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性がありますので、十分注意してください」と注意を促しています。毎月同じ請求書を売り続ける形になっているなら、それは資金繰りの改善ではなく先送りです。
各社の条件は請求書買取とは?ファクタリングとの違いと対応会社とファクタリング手数料の相場は?11社の公表値と計算方法にまとめています。仕組みから知りたい方はファクタリングとは?仕組みと2社間・3社間の違いを図解へ。
掲載各社の手数料と入金スピードは、次の比較表で確認できます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
支払サイトの交渉|2026年1月から手形払が禁止に
資金繰りが厳しくなる原因が「入金が遅い」ことにあるなら、支払条件そのものを見直す交渉が、いちばん費用がかからない手です。ここ数年で行政のルールが大きく動きました。
- 2024年11月1日… 公正取引委員会が指導基準を変更。「業種を問わず60日とする」とし、サイトが60日を超える手形・電子記録債権・一括決済方式は「割引困難な手形」等に該当するおそれがあるものとして指導の対象に。それまでは繊維業90日・その他の業種120日でした
- 2026年1月1日… 下請法が「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(略称:中小受託取引適正化法、通称:取適法)に変わり、手形払そのものが禁止。電子記録債権やファクタリング(一括決済方式)も「支払期日までに代金に相当する額の現金(手数料等を含む満額)を得ることが困難であるもの」は認められなくなりました
“製造委託等代金の支払期日は、委託事業者が中小受託事業者の給付の内容について検査をするかどうかを問わず、委託事業者が中小受託事業者の給付を受領した日(中略)から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
行政の説明資料は、改正前後をこう整理しています。改正前は「支払日までの期間(60日)+手形サイト(60日)=現金受領までの期間【120日】」、改正後は「支払日までの期間(60日)=現金受領までの期間【60日】」。実質的に、現金を受け取るまでの上限が半分になりました。
注意点として、公取委の文書にある「一括決済方式(ファクタリング等)」は、売掛先が使う支払手段のことで、事業者が自分の売掛債権を売る2社間・3社間のファクタリングとは別物です。前者は60日規制の対象ですが、後者は支払手段ではないので対象外です。ここは読み違えやすいところです。
交渉するときは、支払期日の起算点にも注意します。行政の説明資料は「締切日からの期間ではなく、受領(納品)から支払までの期間が60日を超えないことが必要」「検査に合格してからの期間ではなく、受領(納品)から支払までの期間が60日を超えないことが必要」と書いています。月末締め翌々月払いは、納品日によっては60日を超えます。
なお、支払期日までに支払われなかった場合の遅延利息は年率14.6%で、当事者間で別の利率を決めていてもこちらが優先されます。また、支払方法を変える代わりに代金を引き下げる行為は買いたたきや代金の減額に該当するおそれがあるとされています。
7つの選択肢を同じ項目で並べる
同じ「資金繰りを楽にする」でも、入るまでの早さ・費用の形・負債になるかがまったく違います。
| 選択肢 | 入るまでの早さ | 費用の形 | 負債になるか |
|---|---|---|---|
| ファクタリング | 最短30分〜2営業日 | 1回ごとの手数料(下限1%〜) | ならない |
| 手形割引・でんさい割引 | 金融機関ごとに異なる | 割引料(融資の一形態) | 実質的に借入と同じ |
| セーフティネット貸付 | 審査に相応の期間 | 年3.80〜5.40%(国民生活事業・基準利率) | なる |
| セーフティネット保証 | 市区町村の認定が先に必要 | 金融機関の金利+保証料 おおむね1%以内 | なる |
| ABL | 担保の評価と登記等が必要 | 金融機関の金利+保証料 年率0.68% | なる |
| マル経融資 | 経営指導と推薦が必要 | 年2.90%(特別利率F) | なる |
| 支払サイトの交渉 | 相手次第 | 0円 | ならない |
スピードが必要なときと、費用を抑えたいときの選び分け
この2つは両立しません。どちらを優先するかを決めてから動きます。
ファクタリングが向かないのは、毎月続けて使う形になっている場合です。手数料は毎回かかるので、売上が変わらないまま回数だけ増えると手元に残る金額が確実に減ります。その状態なら、借り換えで月々の返済を軽くする経営改善サポート保証か、支払条件そのものの交渉に切り替えたほうが筋がよくなります。融資やABLとの比較は銀行はファクタリングをやっている?提携とABLの違い、少額で回数が多い使い方をしているならファクタリングは少額でも使える?手数料が安い会社を見てください。
資金繰りが厳しいときに避けたいことと相談先
金融庁は、ファクタリングを装った違法な貸付けの事例を公表しています。被害が疑われる事例として挙げられているのは次の3つです。
- ✕債権の買取代金が、債権額に比べて著しく低額であったり、高額な手数料が差し引かれる
- ✕契約書に「売買契約」であることが定められていない
- ✕譲渡した債権の回収(集金)が売主(あなた)に委託されており、回収することができなかった場合に、売主による債権の買戻しや買主(買取業者)による償還請求が行われることになっている
また、給与ファクタリングは貸金業に該当します。最高裁令和5年2月20日決定は、賃金債権の買取りについて「本件取引に基づく金銭の交付は、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たる」と判断しました。個人の給料を対象にした資金化は、事業の資金繰りの手段ではありません。見分け方はファクタリング詐欺の手口は?闇金との見分け方にまとめています。
公的な相談先は次のとおりです。
- 日本政策金融公庫 事業資金相談ダイヤル… 0120-154-505(セーフティネット貸付・マル経融資)
- 取引金融機関または各地の信用保証協会… セーフティネット保証・経営改善サポート保証・ABL
- 市区町村(特別区)の商工担当課… セーフティネット保証の認定申請
- 商工会議所・商工会… マル経融資の経営指導と推薦
- 金融庁 金融サービス利用者相談室… 0570-016811(平日10:00〜17:00)。あやしい業者に関する相談
- 警察相談専用電話… #9110(悪質な取立ての被害)
資金繰りが厳しいときのよくある質問
赤字でも公的融資は使えますか?
日本政策金融公庫のセーフティネット貸付は、対象要件のなかに「最近の決算期において、赤字幅が縮小したものの税引前損益または経常損益で損失を生じている方」という項目があります。赤字であること自体が門前払いになる制度ではありません。ただし審査があり、公庫も「審査の結果、お客さまのご希望に沿えないことがございます」と注記しています。
セーフティネット保証5号の指定業種かどうかはどう調べますか?
中小企業庁の手順は「日本標準産業分類において、該当する業種を特定します」「該当業種が属する細分類番号を特定します。細分類番号は4桁です」「次に、指定業種リスト「セーフティネット保証5号の指定業種」に細分類番号があるか確認します」です。指定業種は四半期ごとに更新されるので、申込のタイミングで最新の一覧を確認してください。
信用保証料はいくらかかりますか?
一般の責任共有保証料率は9区分で、年率0.45%〜1.90%です。CRDによる決算書の評価に定性要因を加味して区分が決まります。東京信用保証協会は「ご利用の金額が1,000万円以下の場合には信用保証料率の上限を1.55%と低く設定し、500万円以下の場合は上限1.27%と更に低い信用保証料率にする」という軽減も案内しています。セーフティネット保証や流動資産担保融資保証は一律の料率です。
ファクタリングを使うと、その後の融資に不利になりますか?
ファクタリングは債権の売買なので、借入金として貸借対照表に載るものではありません。ただし決算書には手数料が費用として残り、入出金明細を見れば利用の履歴は分かります。2024年版の中小企業白書によると、金融機関が取引先の信用力評価で重視している項目は「財務内容」が最も高く、次いで「事業の将来性」「経営者の経営能力や人間性」「事業の安定性」となっています。回数と使い方を説明できる状態にしておくことが実務上は大事です。
手形をもらっている取引先にはどう言えばよいですか?
2026年1月1日以降、取適法の対象取引では手形払が禁止されています。さらに紙の手形は2027年3月末までに交換が廃止され、全国銀行協会は「金融機関によっては、手形・小切手の最終振出期限を設定しており、10月1日以降は、原則として手形・小切手を用いた当座勘定からの支払いができなくなります」と案内しています。制度の変更を理由にして、現金払いまたはでんさいへの切替を相談できる状況になっています。
支払サイトを短くしてもらう代わりに、値下げを求められたらどうなりますか?
行政の注意喚起文は「支払方法を手形等から現金払に変更したり、手形等のサイトを短縮する際に、下請代金を従来の金額から一方的に引き下げたり、発注時に決定した下請代金を発注後に減額する等の行為は、下請法で禁止されている買いたたきや下請代金の減額等に該当するおそれがあります」と書いています。サイト短縮と値下げはセットにしてよいものではありません。
どこから相談すればよいか分からないときは?
中小企業庁が「資金繰りにお悩みの皆様へ 資金繰り支援のご案内」というパンフレットを公開していて、セーフティネット貸付・セーフティネット保証5号・経営改善サポート保証・小口零細企業保証・モニタリング強化型特別保証の5つを、それぞれの問い合わせ先とセットで整理しています。①は日本政策金融公庫の事業資金相談ダイヤル、②〜⑤は取引金融機関または信用保証協会です。
資金繰りの関連記事
- 銀行はファクタリングをやっている?提携とABLの違い
- でんさいとファクタリングの違いは?手形割引やABLとも比較
- ファクタリングとは?仕組みと2社間・3社間の違いを図解
- 請求書買取とは?ファクタリングとの違いと対応会社
- ファクタリング手数料の相場は?11社の公表値と計算方法
- ファクタリングは違法?デメリットと悪質業者の見分け方
- 法人のファクタリングは?売掛先の条件と3社間の使い方
- ファクタリング詐欺の手口は?闇金との見分け方
このページの数値と引用は、すべて公的機関の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年9月27日/公式サイトの記載は予告なく変更されることがあります)



