ファクタリングの仕訳と会計処理|消費税は非課税?
「ファクタリングを使ったけれど、帳簿にどう書けばいいのか分からない」「差し引かれた手数料に消費税はかかるのか」。この記事は、ファクタリング 仕訳・会計処理・消費税・経理処理で調べている方に向けて、売掛金を売ったときの記帳の形をまとめたものです。
根拠にしたのは、国税庁のタックスアンサーと質疑応答事例、e-Gov法令検索の消費税法・同施行令・法人税法、企業会計基準委員会(ASBJ)の会計基準です。条文にはっきり書かれていることだけを「こうなります」と書き、個別の判断が要る論点は「税理士に確認を」と分けて書いています。
- ▸仕訳の基本は「売掛金を消して、入金額との差額を費用にする」。2社間は後日の回収・送金の仕訳が1組増える
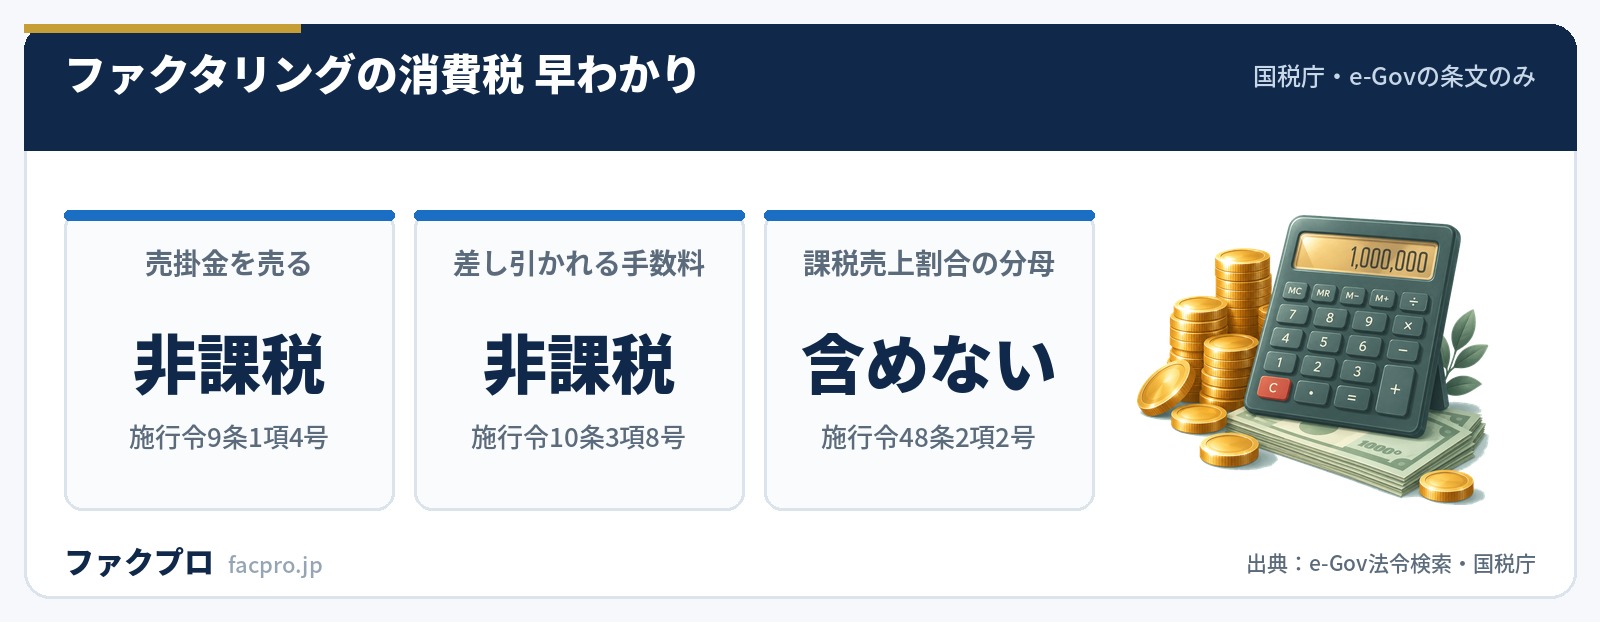
- ▸売掛金の譲渡も、差し引かれる手数料も消費税は非課税。名目が「手数料」でも扱いは同じ
- ▸自社の売上で得た売掛金を売っても課税売上割合の分母に入らない。インボイスの交付義務もない
- ▸償還請求権(買戻し義務)がある契約は、帳簿から外せるかが個別判断。勘定科目と合わせて税理士に確認を
| 売掛金の譲渡の消費税 | 非課税(消費税法 別表第二 第二号/施行令 第9条第1項第4号「売掛金その他の金銭債権」) |
|---|---|
| ファクタリング手数料の消費税 | 非課税(施行令 第10条第3項第8号「金銭債権の譲受け」。国税庁の質疑応答事例は「その名目の如何にかかわらず」非課税と回答) |
| 課税売上割合への影響 | 自社の売上の対価として取得した売掛金の譲渡は、分母に含めない(施行令 第48条第2項第2号) |
| 他から取得した金銭債権を譲渡した場合 | 譲渡対価の5%を分母に算入(施行令 第48条第5項) |
| インボイス | 非課税取引のみの場合、適格請求書の交付義務なし(国税庁 インボイスQ&A 問23) |
| 帳簿から外す(消滅の認識)要件 | 3要件をすべて満たすこと(企業会計基準第10号 第9項) |
| 消滅時の差額 | 当期の損益として処理(同 第11項) |
| 手数料の勘定科目 | 法令・会計基準に指定なし(「売上債権売却損」「支払手数料」などから会社で決める) |
| 個人事業主の所得税の扱い | この記事の対象外(税理士に確認) |
ファクタリングの仕訳は「売掛金を消して差額を費用にする」
ファクタリングは、売掛金をファクタリング会社に売る取引です。金融庁は「法的には債権の売買(債権譲渡)契約です」と説明しています。売った瞬間に、帳簿の売掛金は相手に渡した資産になります。
そのため仕訳の骨格は、「売掛金を減らす」「入金額を預金に入れる」「差額を費用に入れる」の3行です。会計基準も、帳簿から外す要件を満たした場合は「帳簿価額とその対価としての受払額との差額を当期の損益として処理する」(企業会計基準第10号 第11項)と定めています。
以下の例では、100万円の売掛金を手数料10%で売り、90万円が入金されたケースで考えます。
2社間ファクタリングの仕訳例
2社間は、売掛先に知らせずに売る方式です。売掛先は支払期日にいつもどおりあなたの口座へ代金を払い、あなたがそれをファクタリング会社に送ります。仕訳は3回に分かれます。
| タイミング | 借方 | 貸方 |
|---|---|---|
| ①売却・入金時 | 普通預金 900,000 売上債権売却損 100,000 | 売掛金 1,000,000 |
| ②売掛先から入金 | 普通預金 1,000,000 | 未払金(または預り金) 1,000,000 |
| ③ファクタリング会社へ送金 | 未払金(または預り金) 1,000,000 | 普通預金 1,000,000 |
②で売上を立て直さないことがポイントです。売上は売掛金が生まれたときに計上済みで、②の入金はファクタリング会社に渡すために預かっているお金だからです。ここを「売掛金の回収」として処理すると、①で消した売掛金がもう一度消えて、残高がマイナスになります。
2社間でつまずくのは①より②です。通帳には「売掛先からの入金」としか出ないため、いつもの回収と同じ処理を無意識にしてしまうのが典型的なズレ方です。
売った請求書には、会計ソフトのメモ欄に「ファクタリング済み・送金先◯◯」と残しておくと、入金時に②の仕訳を選べます。
3社間ファクタリングの仕訳例
3社間は、売掛先の承諾を得て、売掛先がファクタリング会社へ直接支払う方式です。あなたの口座を代金が通らないので、仕訳は①の1回で終わります。
| タイミング | 借方 | 貸方 |
|---|---|---|
| ①売却・入金時 | 普通預金 900,000 売上債権売却損 100,000 | 売掛金 1,000,000 |
| 支払期日 | (仕訳なし) | (売掛先がファクタリング会社へ直接支払う) |
2社間と3社間の仕組みの違いは 2社間・3社間ファクタリングの違い で詳しく整理しています。
ファクタリング手数料の勘定科目は何を使う?
手数料の勘定科目について、法令や会計基準で「この科目を使う」という指定はありません。実務では「売上債権売却損」や「支払手数料」などが候補になります。
どれを選ぶかで税額が変わるわけではありませんが、一度決めたら毎回同じ科目を使うことが大切です。決算書の「営業外費用」に入れるのか「販売費及び一般管理費」に入れるのかも科目で変わるため、初めて使うときに顧問税理士と決めておくのが確実です。
科目名そのものより大事なのは、手数料と振込手数料を別の行に分けておくことです。
ファクタリングの手数料は消費税が非課税ですが、振込手数料などの別の費用は性質が違います。1行にまとめてしまうと、決算のときに税区分を分け直す手間が発生します。
ファクタリング手数料に消費税はかかる?
かかりません。売掛金の譲渡は消費税の非課税取引です。消費税法第6条第1項は、別表第二に掲げる取引には「消費税を課さない」と定め、その別表第二第二号の「有価証券等の譲渡」に、施行令第9条第1項第4号で「貸付金、預金、売掛金その他の金銭債権」が含まれています。
差し引かれる手数料についても、国税庁が質疑応答事例ではっきり答えています。
“金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、その名目の如何にかかわらず、金銭債権の譲受対価として非課税となります。
さらに、回収できなかったときに譲渡対価を返してもらう条件がついた契約(償還請求権つき)でも、国税庁は「契約上金銭債権の譲受けであれば金銭債権の譲受対価として非課税」と回答しています。消費税の扱いは、契約の方式でぶれません。
会計ソフトでは、手数料の行に非課税の税区分を選びます。課税仕入れとして入力すると、控除できない消費税を控除してしまうことになります。
売掛金を売ると課税売上割合は下がる?
非課税取引が増えると、課税売上割合(仕入税額控除の計算に使う割合)が下がるのでは、と心配になる方がいます。自社の売上で得た売掛金なら、分母にも分子にも入らないので下がりません。
“二 第九条第一項第四号に掲げる金銭債権のうち資産の譲渡等を行つた者が当該資産の譲渡等の対価として取得したものの譲渡
国税庁のタックスアンサー No.6405 も、総売上高と課税売上高の双方に「特定の金銭債権の譲渡」に係る売上高は含まないと説明しています。
条文をよく読むと、「自社の売上の対価として取得した売掛金」かどうかで扱いが分かれます。
他社から買い取った債権や貸付金など、それ以外の金銭債権を譲渡した場合は、譲渡対価の5%を分母に入れるルール(施行令第48条第5項)が別にあります。通常の事業者がファクタリングで売るのは自社の売掛金なので、こちらには当たらないというのが条文の読み方です。
ファクタリング会社からインボイスは受け取れる?
国税庁のインボイスQ&A(問23の注2)は、「免税取引、非課税取引及び不課税取引のみを行った場合については、適格請求書の交付義務は課されません」としています。ファクタリング手数料は非課税なので、ファクタリング会社には適格請求書を交付する義務がありません。
手数料はもともと仕入税額控除の対象ではないため、インボイスがなくても控除額は変わりません。記帳の根拠としては、契約書(または利用規約への同意の記録)と、買取金額・手数料が分かる明細を保存しておきます。
| 会社 | 契約書の形式 | 記帳の根拠に残すもの |
|---|---|---|
| ペイトナー | 個別の契約書は発行なし(利用規約への同意) | 申請画面・振込明細 |
| QuQuMo | クラウドサイン | 電子契約書 |
| 日本中小企業金融サポート機構 | クラウドサイン(非対面・対面・郵送も可) | 契約書 |
| ビートレーディング | クラウドサイン/対面の書面契約 | 契約書 |
| トップ・マネジメント | DocuSign(オンライン型) | 契約書 |
手数料以外にかかる費用の仕訳
ファクタリングでは、手数料とは別に小さな費用が出ることがあります。手数料と混ぜずに別の行で記帳しておくと、あとで区分を確認しやすくなります。
| 会社 | 手数料以外の費用について書かれていること |
|---|---|
| ペイトナー | 「別途、振込手数料330円がかかります」(/pricing/) |
| ラボル | ラボルへの支払い時の振込手数料は利用者負担(FAQ) |
| PAYTODAY | FAQは「手数料の他に費用はかかりますか?→いいえ」/規約は「銀行振込手数料」を列挙 |
| レゾナス | 銀行振込手数料(実費:数百円程度)。登記をする場合は司法書士報酬と登録免許税の実費 |
| アクセルファクター | 料率表の直上に「手数料以外の費用は一切不要です」 |
| トップ・マネジメント | FAQ「売買手数料以外にかかる費用はございません」 |
PAYTODAYのように、FAQと規約で書き方が違う会社もあります。資金繰りの計画は振込手数料がかかる前提で組み、実際の明細で確かめるのが安全です。債権譲渡登記をする場合の登録免許税は、債権の個数5,000個以下で7,500円です(法務省)。登記の仕組みは 債権譲渡登記の解説 をご覧ください。
償還請求権がある契約の会計処理
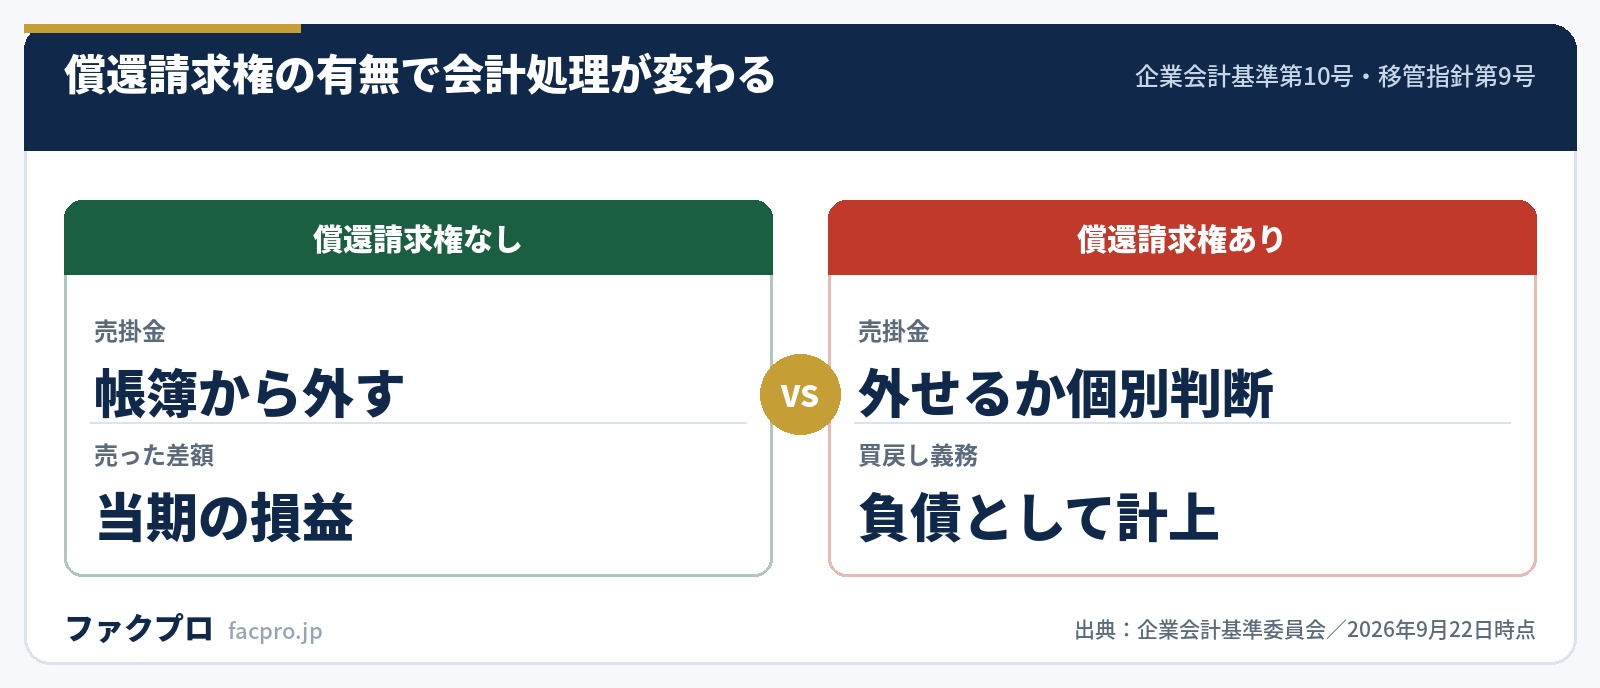
ここまでの仕訳は、売掛金を帳簿から外せる(消滅を認識できる)ことが前提です。企業会計基準第10号 第9項は、外せる条件として次の3つをすべて満たすことを求めています。
- ✓譲渡された金融資産に対する譲受人の契約上の権利が、譲渡人及びその債権者から法的に保全されていること
- ✓譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受できること
- ✓譲渡人が譲渡した金融資産を満期日前に買戻す権利及び義務を実質的に有していないこと
3つ目の要件があるため、売掛先が払えなかったときに利用者が買い戻す義務(償還請求権)がある契約は、そのまま外してよいかが個別の判断になります。外せる場合でも、残った義務は「新たな負債」として時価で計上する考え方が実務指針(移管指針第9号 第36項・第37項)に示されています。
償還請求権の有無は、会計処理だけでなく「その取引が売買か貸付けか」の分かれ目にもなる論点です。
金融庁が紹介している裁判例でも、不払いのリスクを誰が負うかが判断の中心になっています。仕訳で迷う契約は、契約そのものを見直すきっかけにもなります(ファクタリングは違法?の解説)。
法人税では手数料をどう扱う?
法人税法第22条第4項は、損金の額などは「別段の定めがあるものを除き、一般に公正妥当と認められる会計処理の基準に従つて計算されるもの」と定めています。会計上の処理を正しく行うことが、法人税の計算の出発点になります。
一方で、損金に入れるタイミングや、決算期をまたぐ取引の扱いは、契約の中身で変わりうるため、この記事では断定しません。決算前にファクタリングを使った場合は、決算整理の前に顧問税理士に契約書を見せておくと確実です。
個人事業主の仕訳で気をつけること
個人事業主も、売掛金を売ったことを帳簿に残す点は同じです。ただし所得税の扱いは法人税法とは別の法律になるため、科目や計上の時期は税理士か税務署に確認してください。消費税の非課税の扱い(消費税法・同施行令)は、法人・個人事業主を問わず同じ条文が根拠です。
個人事業主が使えるファクタリング会社や、即日入金の条件は 個人事業主の即日ファクタリング と ファクタリングは個人でも使えるか で整理しています。
手数料そのものを比べたい方は、ファクタリング手数料の相場 もあわせてご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。


ファクタリングの仕訳・会計処理のよくある質問
ファクタリング手数料は課税仕入れになりますか?
なりません。国税庁の質疑応答事例は、手数料は名目にかかわらず金銭債権の譲受対価として非課税と回答しています。会計ソフトでは非課税の税区分を選びます。
2社間ファクタリングで売掛先から入金されたら、売上に計上しますか?
しません。売上は売掛金が生まれたときに計上済みです。入金はファクタリング会社に送るための預かり金として、未払金や預り金などの科目で処理します。科目名は会社で統一してください。
売掛金をファクタリングで売ると課税売上割合は下がりますか?
自社の売上の対価として取得した売掛金なら、消費税法施行令第48条第2項第2号により分母に含めないため、下がりません。
ファクタリング会社はインボイスを発行してくれますか?
手数料は非課税なので、ファクタリング会社に適格請求書を交付する義務はありません。記帳の根拠として、契約書と取引明細を保存しておきます。
手数料の勘定科目は「支払手数料」でもいいですか?
法令・会計基準に科目の指定はないため、「支払手数料」でも「売上債権売却損」でも構いません。毎回同じ科目を使うことと、決算書のどの区分に入れるかを税理士と決めておくことが大切です。
償還請求権つきの契約でも消費税は非課税ですか?
国税庁は、回収できないときに譲渡対価の返還を求める条件がついていても、契約上が金銭債権の譲受けであれば非課税と回答しています。会計処理(帳簿から外せるか)は別の論点で、個別の判断になります。
このページの数値と引用は、すべて国税庁・e-Gov法令検索・企業会計基準委員会の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年9月22日/公式サイトの記載は予告なく変更されることがあります)
※この記事は条文と公的機関の公表資料をもとにした一般的な整理です。個別の税務判断は、顧問税理士または税務署にご確認ください。