
個人事業主の資金調達方法は?公的支援と売掛債権
個人事業主が事業の資金を用意する方法は、大きく借りる・もらう・持っている債権を先に現金にするの3つに分かれます。「個人事業主 資金調達」「個人事業主 資金調達方法」「中小企業 資金調達」といった検索で最初に出てくるのは融資の話ですが、申し込める制度と、間に合う時間は別の問題です。
この記事では、日本政策金融公庫・信用保証協会・中小企業庁の公的資料から個人事業主が実際に使える制度を整理したうえで、融資が間に合わないときに出てくる売掛債権の活用(ABLとファクタリング)までを並べます。制度の数値はすべて各機関のページの記載を確認したものだけを使っています。
- ▸公的融資の本命は日本政策金融公庫。新規開業・スタートアップ支援資金は融資限度額7,200万円、事業開始後おおむね7年以内までが対象です。
- ▸商工会議所・商工会の経営指導を受けているならマル経融資。限度額2,000万円で無担保・無保証人。信用保証協会の保証も不要です。
- ▸信用保証協会の保証付き融資は、普通保険2億円+無担保保険8,000万円で合計2億8,000万円が上限。個人事業主は連帯保証人が原則不要です。
- ▸補助金はjGrantsとミラサポplusが入口。金額や締切は年度で変わるので、制度名ではなく窓口から入るほうが確実です。
- ▸公的融資は間に合う時間の勝負に弱いのが弱点。入金までの日数が足りないときに、売掛債権を使う方法が選択肢に入ります。
個人事業主の資金調達方法にはどんな選択肢があるか
整理すると、入口は5つです。
- 公的融資(日本政策金融公庫の各制度、マル経融資)
- 信用保証協会の保証付き融資(民間金融機関から借り、協会が保証する)
- 民間金融機関のプロパー融資(保証なしで直接借りる)
- 補助金・助成金(返済不要だが、原則は後払い)
- 売掛債権の活用(ABL=売掛債権を担保にした融資/ファクタリング=債権の売却)
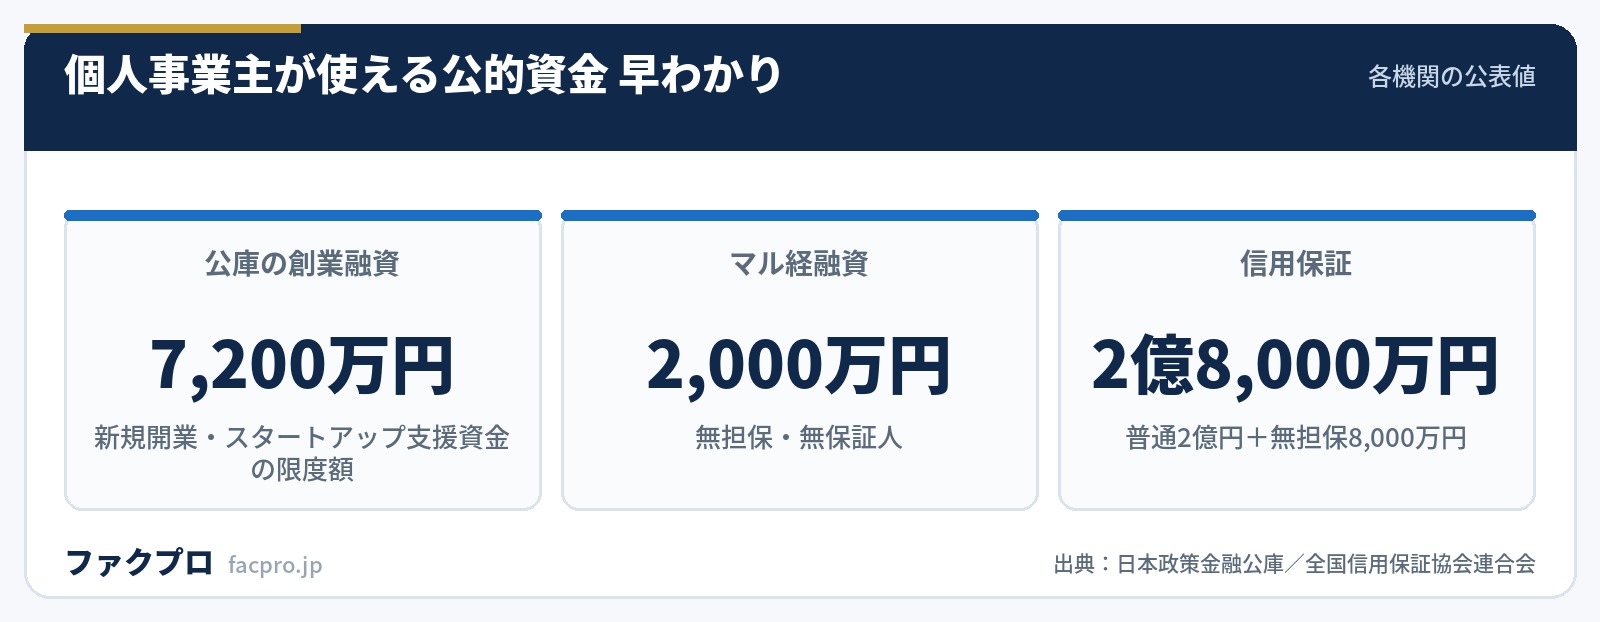
このうち1〜3は返す前提、4は原則として先に使ってから後で受け取る、5はすでに確定している入金を前倒しするという性格の違いがあります。資金繰りが苦しいときの全体像は資金繰りが厳しいときの選択肢|融資・保証・売掛債権にまとめています。
日本政策金融公庫の融資は個人事業主でも使えるか
使えます。日本政策金融公庫の国民生活事業は「小規模事業者/個人事業主の方」向けの窓口として案内されており、個人事業主が主な対象です。
創業期から事業開始後7年程度までをカバーするのが新規開業・スタートアップ支援資金です。
| 制度名 | 新規開業・スタートアップ支援資金(日本政策金融公庫 国民生活事業) |
|---|---|
| ご利用いただける方 | 新たに事業を始める方または事業開始後おおむね7年以内の方 |
| 資金のお使いみち | 新たに事業を始めるため、または事業開始後に必要とする設備資金および運転資金 |
| 融資限度額 | 7,200万円 |
| ご返済期間 | 設備資金 20年以内(うち据置期間5年以内)/運転資金 10年以内(うち据置期間5年以内) |
| 利率(年) | 基準利率。女性の方、35歳未満または55歳以上の方などは特別利率A・Bの対象 |
利率そのものはこの記事に書きません。公庫の利率は情勢で動くため、数字を書いた時点で古くなるからです。申込前には必ず公庫の金利情報ページで当日の値を見てください。
「利率(年)=基準利率」という書き方は、制度が用意している標準の料率という意味で、誰でもその率になるという意味ではありません。中小企業事業側には「適用利率は、信用リスク(担保の有無を含む。)等に応じて」という注記も置かれています。そのうえで、女性・35歳未満・55歳以上という属性、認定特定創業支援等事業の証明書という書類ひとつで特別利率の側に移れる設計になっています。該当しそうなら、申し込む前に市区町村の創業支援の窓口を先に通るほうが得です。
マル経融資(小規模事業者経営改善資金)とは
マル経融資は、商工会議所・商工会などの経営指導を受けている小規模事業者が、無担保・無保証人で借りられる制度です。窓口は商工会議所等、融資するのは日本政策金融公庫という2階建ての構造になっています。
“商工会議所や商工会などの経営指導を受けている小規模事業者の商工業者が、経営改善に必要な資金を無担保・無保証人でご利用できる制度です。
| ご利用いただける方 | 商工会議所、商工会又は都道府県商工会連合会の実施する経営指導を受けている小規模事業者(商工業者に限る。)であって、商工会議所等の長の推薦を受けた方 |
|---|---|
| 融資限度額 | 2,000万円 |
| ご返済期間 | 10年以内(うち据置期間2年以内) |
| 担保・保証人 | 無担保・無保証人 |
| 利率(年) | 特別利率F |
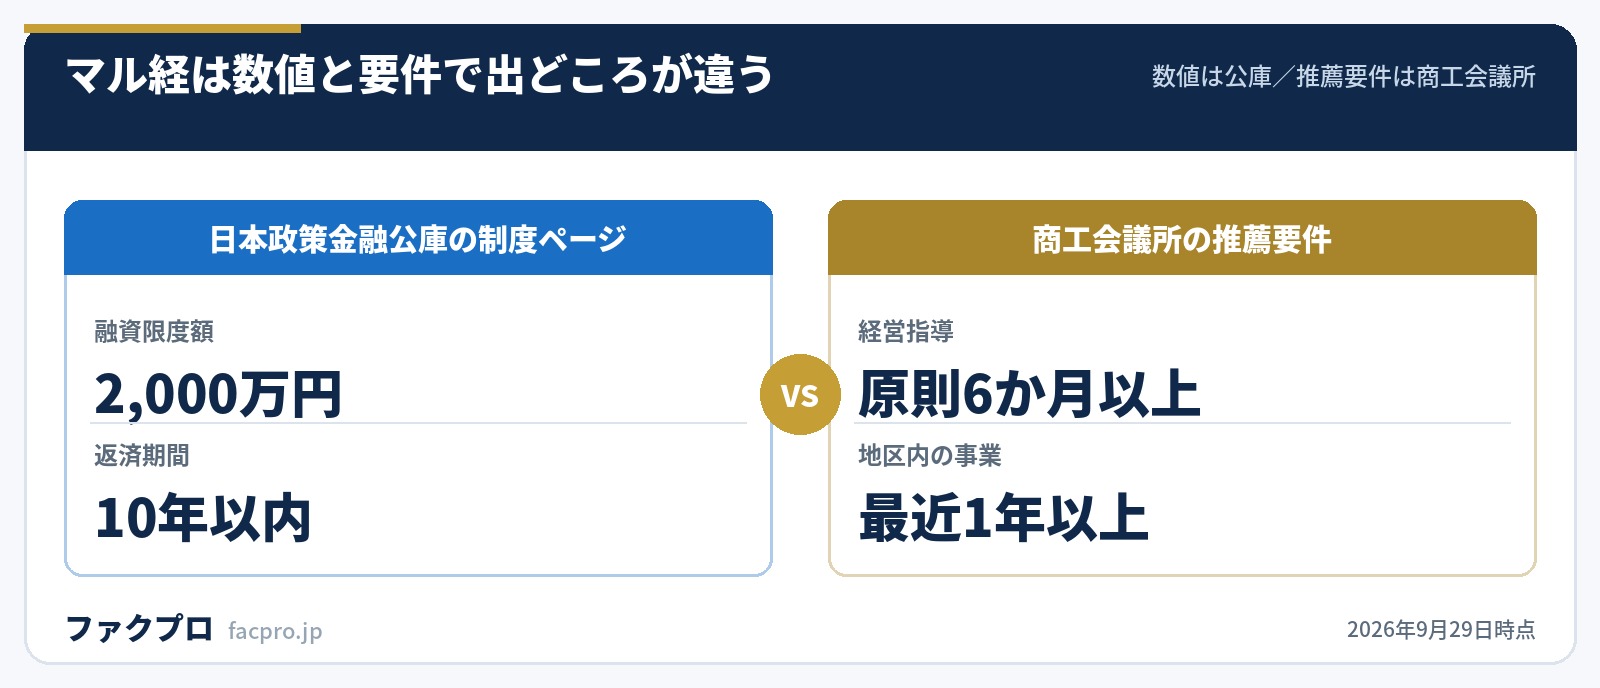
推薦の要件は商工会議所側に置かれています。日本商工会議所のページでは「商工会議所等で経営指導(原則6ヵ月以上)を受けた方」とされ、そのほかに最近1年以上、地区内で事業を行っていること、所得税・法人税・事業税・住民税を原則としてすべて完納していること、小規模事業者であること、商工業者であることが挙げられています。
マル経で見落とされやすいのは、数値と要件で出どころが違うことです。限度額2,000万円・返済10年以内・無担保無保証人は公庫の制度ページの値。一方の「原則6か月以上の経営指導」は商工会議所側の推薦要件です。つまり思い立ってから最短でも半年かかる制度で、急ぎの資金繰りには構造的に間に合いません。逆にいえば、いま困っていなくても指導を受け始めておくと、半年後の選択肢が1つ増えます。
返済期間は現行の公庫ページでは運転・設備の区別なく10年以内(据置2年以内)の1本です。「運転資金7年以内・設備資金10年以内」と分けて書かれている説明を見かけたら、それは制度が1本化される前の情報です。申込前に公庫のページで確かめてください。
信用保証協会の保証付き融資の仕組み
信用保証協会の保証付き融資は、事業者・金融機関・信用保証協会の三者で成り立ちます。事業者が金融機関から借り、信用保証協会がその返済を保証する。事業者は金融機関に利息を払い、協会に信用保証料を払います。
- ✓保証限度額は普通保険2億円+無担保保険8,000万円=合計2億8,000万円
- ✓信用保証料率は9区分に分かれ、財務内容に応じて割引・割増がある
- ✓責任共有制度により、原則は協会8割・金融機関2割の負担割合(部分保証方式)
- ✓個人事業主は連帯保証人が原則不要
- ✓創業関連保証の限度額は3,500万円
保証料率の具体的な%は協会と区分によって変わるため、この記事では数値を書きません。申込先の協会の料率表で確認してください。業況が悪化しているときに使うセーフティネット保証については中小企業庁のセーフティネット保証制度の概要に号ごとの要件がまとまっています。
責任共有制度の「協会8割・金融機関2割」は、金融機関にも2割の痛みが残るという設計です。だから金融機関は保証付きであっても自前で審査します。「保証協会が付くから通る」と考えて申し込むより、金融機関に対して事業計画と返済原資を説明する準備をしたほうが結果が動きます。提出する資料は次のプロパー融資でもそのまま使えます。
創業したばかりでも使える保証はあるか
あります。創業関連保証は限度額3,500万円で、事業実績がまだ薄い段階の事業者を対象にしています。古い資料では2,000万円と書かれていることがありますが、現行は3,500万円です。
公庫側では、先に見た新規開業・スタートアップ支援資金が「新たに事業を始める方または事業開始後おおむね7年以内の方」を対象にしています。創業直後は公庫と保証協会の両方に入口があるので、どちらか一方で断られたからといって終わりではありません。
個人事業主に連帯保証人は必要か
信用保証協会の保証付き融資では、個人事業主は連帯保証人が原則不要とされています。法人の場合は代表者が連帯保証人になるのが基本形なので、ここは個人事業主のほうが身軽です。
補助金・助成金はどこで探すか
補助金は制度名で追いかけると年度替わりで迷子になります。入口は2つに絞るのが実務的です。
補助率・上限額・締切は公募ごとに変わるため、この記事では個別の金額を書きません。ひとつだけ覚えておくと効くのは、補助金は原則として先に支払ってから後で受け取るという点です。採択されても手元の資金が先に出ていくので、つなぎの資金は別に用意する前提で計画を立ててください。
売掛債権を使う方法:ABLとファクタリング
取引先への請求書は、それ自体が資産です。これを資金に変える道が2つあります。
ABLの数値は中小企業庁と全国信用保証協会連合会の資料で一致していますが、料率は各協会の料率表で確認してください。制度の全体像は中小企業庁「流動資産担保融資保証制度」にまとまっています。ABLとファクタリングの違いは銀行はファクタリングをやっている?提携とABLの違いでも扱っています。
ABLとファクタリングの本当の分かれ目は、手数料ではなく時間軸です。ABLは保証期間が1年間の枠で、一度作れば繰り返し使えます。ファクタリングは請求書1枚ごとの単発で、繰り返すたびに手数料がかかります。つまり常に資金が回らないならABLを作りにいく、今月だけ足りないならファクタリング。毎月ファクタリングを使っている状態は、本来ABLか融資で置き換えるべき状態です。
ファクタリングは個人事業主でも使えるか
掲載11社のうち、個人事業主を明確に対象としている会社は多数派です。対象と料率をそろえて並べます。
| 会社 | 対象 | 手数料 |
|---|---|---|
| ペイトナー | 個人事業主・フリーランス・一人法人 | 一律10% |
| labol(ラボル) | フリーランス・個人事業主 | 一律10% |
| PAYTODAY | 法人・個人事業主・フリーランス(開業直後も可) | 1%〜9.5% |
| QuQuMo | 法人・個人事業主 | 1%〜 |
| アクセルファクター | 法人・個人事業主(業種不問) | 2社間 1.0%〜12.0% |
| 会社 | 対象 | 買取可能額 |
|---|---|---|
| 日本中小企業金融サポート機構 | 法人・個人事業主(売掛先が法人であること) | 下限・上限なし |
| ビートレーディング | 法人・個人事業主 | 上限なし(1万円〜7億円の実績) |
| ベストファクター | 法人・個人事業主 | 30万円〜1億円(売掛先1社につき) |
| GMO BtoB早払い | 法人のみ | 1回あたり合計100万円以上 |
個人事業主に絞った選び方はファクタリング 個人事業主 即日とフリーランスのファクタリングは?使える会社と審査条件で詳しく扱っています。掲載11社を同じ項目で見比べるなら下の表をご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
資金調達で必ず出てくる書類は確定申告書一式
公的融資でも民間融資でも、個人事業主に最初に求められるのは確定申告書です。公庫の手続きの案内では、個人事業主の必要書類として「直近2期分の確定申告書(一式)」が挙げられ、「青色申告の方は青色申告決算書、いわゆる白色申告の方は収支内訳書を含みます」と注記されています。
- ✓所得税及び復興特別所得税の確定申告書(申告書第一表・第二表)
- ✓青色申告なら所得税青色申告決算書(一般用)
- ✓白色申告なら収支内訳書(一般用)
- ✓直近2期分をそろえるのが基本
この2期分がそろっているかどうかで、当たれる制度の数が変わります。申告を終えていない期がある場合は、そこを片づけるのが実質的に最初の資金調達対策になります。ファクタリング側は決算書を求めない会社もあるため、書類の面で融資が難しい局面では選択肢になり得ます。各社の書類はファクタリングの必要書類は?11社の点数と中身を比較にまとめています。
どの順番で当たるべきか
- 時間に余裕がある(3か月以上)… 公庫の新規開業・スタートアップ支援資金、または信用保証協会の保証付き融資。金利が最も低い層から当たる
- 半年先を見据えられる… 商工会議所・商工会に相談してマル経融資の経営指導を受け始める。無担保・無保証人で2,000万円の枠を作る
- 恒常的に資金が回らない… ABL(流動資産担保融資保証)で1年間の枠を作る
- 今月の支払いが足りない… 入金済みの売掛債権をファクタリングで前倒しする
この順番が逆になるほど調達コストは上がります。ただし、間に合わない融資は0円と同じです。支払期日までの日数が足りないなら、コストの低い順に並べた理屈より、間に合う手段を選ぶほうが正しい判断になります。入金までの速さで比べたい場合はAIファクタリングとは?審査時間・手数料と個人事業主の可否が参考になります。
困ったときの相談先
- 商工会議所・商工会… マル経融資の窓口。経営指導と推薦を受けられる
- 日本政策金融公庫の支店… 制度の適用可否はここで確認するのが最短
- 信用保証協会… 保証の可否と料率区分の相談
- 取引かけこみ寺(中小企業庁)… 取引上のトラブルや代金の支払いに関する相談
取引先から代金が支払われないことが資金繰りの原因になっている場合は、資金調達より先に回収を進めたほうが早いことがあります。手順は売掛金が回収できないときの手順|内容証明から差押えまでにまとめています。
個人事業主の資金調達に関する関連記事
- 資金繰りが厳しいときの選択肢|融資・保証・売掛債権
- ファクタリングは個人事業主でも即日使える?
- フリーランスのファクタリングは?使える会社と審査条件
- ファクタリング会社とは?選び方と掲載11社の条件
- 銀行はファクタリングをやっている?提携とABLの違い
- 請求書買取とは?ファクタリングとの違いと対応会社
- 売掛金とは?資産の区分・仕訳・回収までの基本
- ファクタリングはやばい?違法性と注意点を条文で解説
個人事業主の資金調達に関するよくある質問
個人事業主でも日本政策金融公庫から借りられますか?
借りられます。公庫の国民生活事業は「小規模事業者/個人事業主の方」向けの窓口として案内されています。創業期から事業開始後おおむね7年以内までは新規開業・スタートアップ支援資金(融資限度額7,200万円)が対象になります。
無担保・無保証人で借りられる制度はありますか?
マル経融資(小規模事業者経営改善資金)が無担保・無保証人です。融資限度額は2,000万円、返済期間は10年以内(据置期間2年以内)。信用保証協会の保証も不要とされています。ただし商工会議所等の推薦が要るため、申し込むまでに時間がかかります。
マル経融資はどれくらい前から準備が必要ですか?
日本商工会議所の案内では経営指導を「原則6ヵ月以上」受けた方が対象とされています。加えて「最近1年以上、地区内で事業を行っていること」という要件もあるため、思い立ってすぐ使える制度ではありません。
個人事業主は連帯保証人が必要ですか?
信用保証協会の保証付き融資では、個人事業主は連帯保証人が原則不要とされています。なお公庫の経営者保証免除特例制度は「法人の方」向けの制度なので、個人事業主には適用されません。
補助金はすぐにお金がもらえますか?
原則として、対象の経費を支払って実績報告をしたあとに受け取る仕組みです。採択されても支出が先に立つため、つなぎの資金は別に用意しておく必要があります。公募ごとに補助率・上限・締切が変わるので、jGrantsとミラサポplusで最新の公募を確認してください。
赤字でも資金調達できますか?
公的融資は決算の内容だけで一律に決まる仕組みではなく、事業計画と返済の見込みも見られます。一方でファクタリングは、申込者ではなく売掛先の支払能力を主に見る取引です。そのため赤字を理由に一律で対象外とされるわけではありません。詳しくはファクタリングの審査は甘い?をご覧ください。
売掛債権を担保に借りる方法と売る方法はどちらが得ですか?
繰り返し使うならABL、単発ならファクタリングです。ABLは保証期間1年間の枠で、保証限度額2億円・保証割合8割・保証料率年0.68%・借入限度額2億5,000万円が制度上の値です。ファクタリングは請求書1枚ごとの取引なので、毎月使うと手数料が積み上がります。
資金調達のために最初にそろえる書類は何ですか?
直近2期分の確定申告書(一式)です。青色申告なら所得税青色申告決算書(一般用)、白色申告なら収支内訳書(一般用)を含みます。ここがそろっているかどうかで、申し込める制度の幅が変わります。
このページの制度名・要件・数値は、すべて公的機関の資料と掲載各社の公式ページの原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月29日/制度や条文は改正されることがあります)



