でんさいとファクタリングの違いは?手形割引やABLとも比較
紙の約束手形が2026年度末までに姿を消すことが決まり、その受け皿として「でんさい」の名前を聞く機会が増えました。一方で、売掛金を早く現金にする手段としてファクタリングも広がっています。どちらも「支払期日より前に売掛金を現金にできる」点では同じため、違いが分かりにくくなっています。
この記事では、でんさいネットの公表資料と、電子記録債権法・民法の条文だけを使って、2つの違いを整理します。似た名前の「電ふぁく」がでんさいとは別物である点や、手形割引・ABLとの位置関係もあわせて扱います。
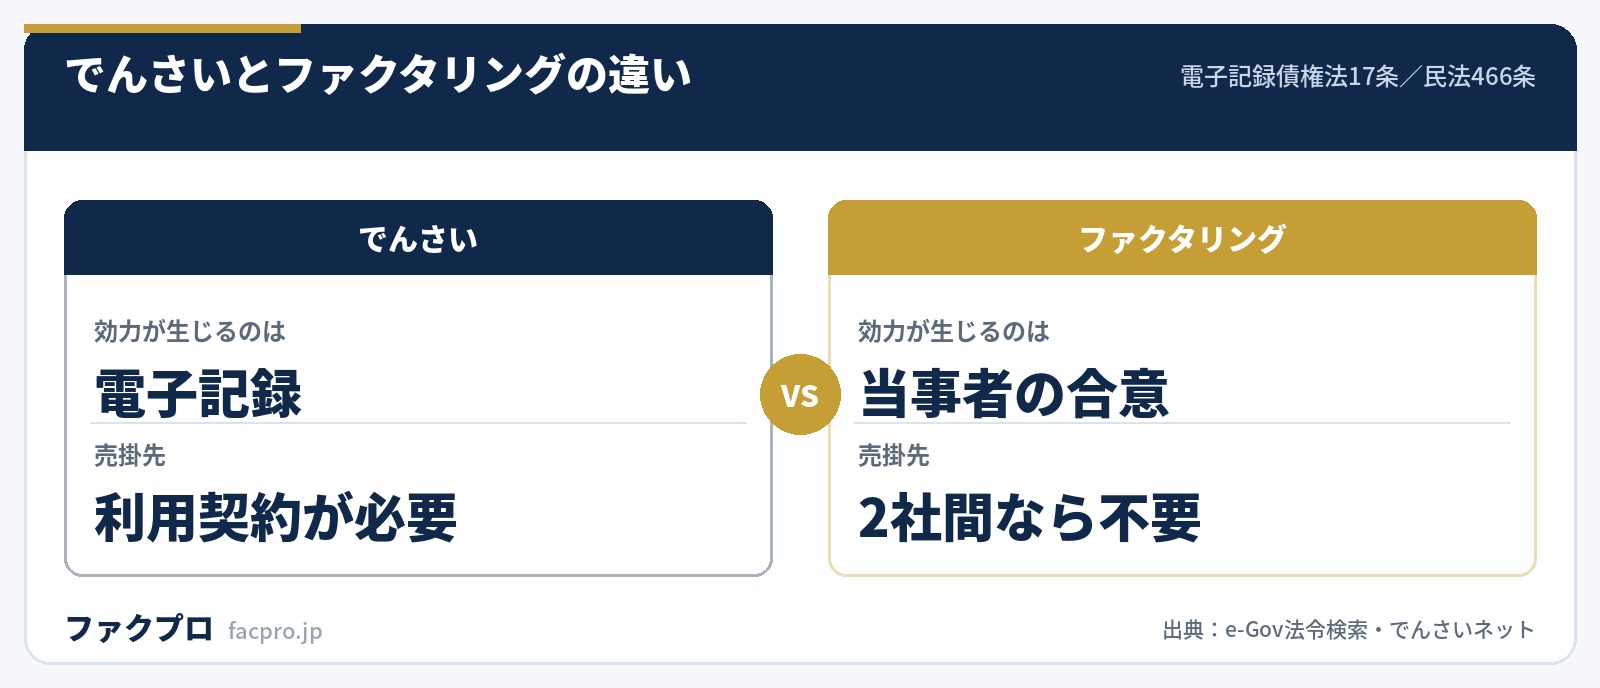
- ▸でんさいは電子記録が効力の要件、ファクタリングは当事者の合意で効力が生じる債権譲渡です
- ▸いちばん実務に効く違いは売掛先の協力が要るかどうか。でんさいは双方が利用者である必要があります
- ▸でんさい割引は譲渡人が遡求義務を負います。ファクタリングは原則として償還請求権なしの売買です
- ▸電子記録債権=でんさいではありません。記録機関は複数あり、名前が似た別商品があります
| でんさいの根拠法 | 電子記録債権法(平成19年法律第102号/2008年12月施行) |
|---|---|
| ファクタリングの根拠 | 民法466条(債権の譲渡性)・467条(対抗要件) |
| 効力が生じるタイミング | でんさいは譲渡記録をしたとき/ファクタリングは当事者の合意のとき |
| 売掛先の関与 | でんさいは債権者・債務者の双方が利用者である必要/2社間ファクタリングは不要 |
| 運営主体 | 株式会社全銀電子債権ネットワーク(全銀協100%子会社・2013年2月18日サービス開始) |
| 支払不能時の責任 | でんさいの譲渡は原則として保証が随伴(遡求義務)/ファクタリングは原則ノンリコース |
| 分割 | でんさいは必要な金額だけ分割譲渡が可能 |
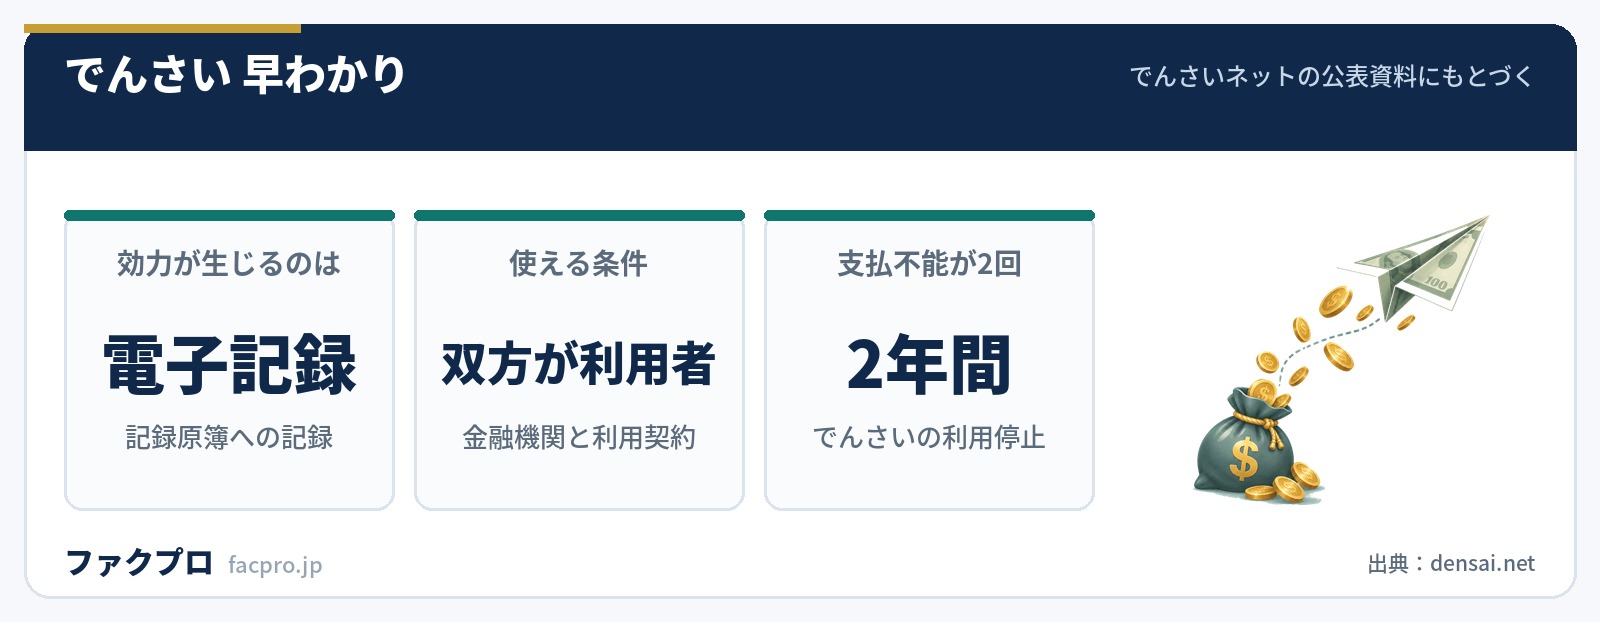
| 支払不能処分 | 6か月以内に2回で、2回目の支払期日から2年間の取引停止処分 |
| 印紙税 | でんさいは課税されない(手形との違いとして公式が明示) |
でんさいとファクタリングの違いを一言でいうと
でんさいは売掛金を「記録された債権」に置き換えてから流通させる仕組みです。ファクタリングはいまある売掛金そのものをファクタリング会社に売る取引です。
この差が、必要な手続きと関係者の顔ぶれをすべて決めています。でんさいは支払う側(売掛先)が発生記録を行うところから始まるので、売掛先が参加していなければ話が始まりません。ファクタリングは自分が持っている債権を売るだけなので、2社間であれば自分の判断だけで進められます。
でんさい(電子記録債権)とは何か
でんさいとは、株式会社全銀電子債権ネットワーク(通称:でんさいネット)が取り扱う電子記録債権のことです。でんさいネットは一般社団法人全国銀行協会の100%子会社として2010年6月8日に設立され、2013年2月18日にサービスを開始しました。
“電子記録債権は、手形・指名債権(売掛債権等)の問題点を克服した金銭債権です。電子記録債権の発生・譲渡は、電子債権記録機関の記録原簿に電子記録することが、その効力発生の要件です。
法律側も同じことを定めています。電子記録債権法第17条は「電子記録債権の譲渡は、譲渡記録をしなければ、その効力を生じない」と規定しています。記録がなければ譲渡そのものが成立しないという、かなり強い建て付けです。
でんさいを使うには何が必要か
でんさいを使うには、取引金融機関に利用申込書を提出し、審査と利用契約を経る必要があります。ここで見落とされやすいのが、自社だけが利用者になっても使えないという点です。
“取引先がでんさいネットを利用していない場合は、でんさいで支払うことはできません。でんさいで支払をするためには、支払側だけでなく、受取(債権者、譲受人等)も利用者になる必要があります。
複数の金融機関で使いたい場合は、金融機関ごとに利用契約が必要です。利用資格としては、金融機関に決済口座を開設していること、債務者として使う場合は金融機関の審査を経ていること、破産・廃業等をしていないことが挙げられています。
この「双方が利用者」という条件が、資金繰りに困っている事業者にとって最大の壁になります。でんさいを受け取れるかどうかは自分では決められず、売掛先がでんさいで支払う運用をしているかどうかにかかっています。つまり、でんさいは「いま急いで現金が要る」ときの選択肢ではなく、売掛先との決済方法を切り替える話です。同じ「早期資金化」の言葉でも、準備にかかる時間の桁が違います。
ファクタリングは何を根拠にした取引か
ファクタリングは、民法が定める債権譲渡です。第466条第1項は「債権は、譲り渡すことができる」と規定しており、第466条の6で将来債権の譲渡も認められています。注文書ファクタリングの根拠はここにあります。
ただし第三者への対抗要件は別に必要です。第467条は「債権の譲渡…は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない」とし、第2項で第三者への対抗には確定日付のある証書を求めています。2社間ファクタリングで債権譲渡登記が使われるのは、この対抗要件を通知以外の方法で備えるためです。
対抗要件の詳細はファクタリングの債権譲渡登記、契約方式の違いは2社間と3社間の違いで扱っています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
売掛先の協力が要るかどうかが最大の違い
ここが、同じ「支払期日前の資金化」でも使いどころが分かれる理由です。でんさいは決済インフラ、ファクタリングは個別の資金調達手段、と位置づけると混乱しません。
支払不能になったときに誰が責任を負うか
でんさいを金融機関に譲渡して割り引く場合、譲渡には原則として保証が随伴します。つまり売掛先が支払えなかったとき、譲渡した側が遡求義務を負います。
“手形の裏書譲渡(回し手形)と同様、受け取ったでんさいを譲渡(記録請求)することができます。また、譲渡記録には原則として譲渡人の保証が随伴されるため、支払不能が生じた場合に譲渡人は遡求義務を負います
一方、当サイト掲載各社のファクタリングは、償還請求権のない(ノンリコース)契約であるとサービスページやFAQに記載している会社が多数を占めます。売掛先が倒産した場合の負担はファクタリング会社が負う形です。ただし、これは各社の契約条件であって法律上の原則ではないため、契約書で償還請求権の有無を必ず確認してください。
同じ「期日前に現金化する」でも、倒産したときの立ち位置が逆になります。でんさい割引で資金化したあとに売掛先が支払えなくなれば、割り引いた側に請求が戻ります。ノンリコースのファクタリングならそこで切れます。手数料の水準だけを並べると、この差が見えません。売掛先の信用に不安があるときほど、料率よりも償還請求権の有無のほうが効きます。
でんさい割引とファクタリングの手数料の考え方
でんさいの割引は、金融機関に譲渡して行います。でんさいネットは「ただし、金融機関によって取扱可否・審査基準・所要時間等が異なります」としており、全国一律の料率表があるわけではありません。
法律面では、でんさいには善意取得(電子記録債権法19条)と抗弁の切断(同20条)という保護が置かれています。譲り受けた側は、原則として譲渡人と債務者の間の事情を持ち出されずに請求できます。民法の債権譲渡では第468条により、債務者は対抗要件が備わるまでに生じた事由を譲受人に主張できます。
この条文の差が、そのまま価格差の理由になっています。買い手から見てリスクが小さい仕組みほど、取り分は小さくて済みます。でんさい割引が銀行の金利水準に近く、ファクタリングの手数料がそれより高くなりやすいのは、会社の姿勢の違いではなく、抗弁の切断があるかどうか・遡求できるかどうかという設計の違いです。手数料の水準そのものはファクタリング手数料の相場にまとめています。
でんさいとファクタリングを同じ項目で並べる
| 項目 | でんさい | ファクタリング |
|---|---|---|
| 根拠 | 電子記録債権法 | 民法466条・467条 |
| 効力が生じるとき | 記録原簿への電子記録 | 当事者の合意 |
| 売掛先の関与 | 双方が利用者である必要 | 2社間なら不要/3社間は承諾が必要 |
| 使うための準備 | 金融機関との利用契約と審査 | 申込ごとの審査 |
| 支払不能時 | 譲渡人が遡求義務を負う(保証が随伴) | 掲載各社は償還請求権なしと記載 |
| 分割 | 必要な金額だけ分割譲渡が可能 | 一部買取に対応する会社がある |
| 期日の入金 | 支払期日に口座間送金で自動決済 | 売掛先からの入金後に精算(2社間) |
| 印紙税 | 課税されない | 債権譲渡契約書は課税文書に当たらないのが一般的 |
| ペナルティ制度 | 6か月以内に2回の支払不能で2年間の取引停止 | 制度としては存在しない |
手形割引との違い
でんさいは手形と同じ使い方ができるように設計されています。でんさいネットは自社の特長の第一に「手形的利用」を挙げ、「手形の取引停止処分制度と類似の制度を整備」と説明しています。
手形との違いとして公式が挙げているのは、印紙税が課税されないこと、郵送料や手形用紙代が不要なこと、現物がないので紛失・盗難の心配がないこと、そして支払期日当日から資金を利用できることです。紙の手形は支払呈示期間を過ぎると金融機関への取立依頼ができなくなりますが、でんさいは支払期日に自動で入金されます。
手形割引もでんさい割引も、割り引いた側が遡求義務を負う点は共通です。ファクタリングとの違いはここでも同じ線で引けます。
ABL(売掛債権を担保にした融資)との違い
売掛金を資金に変える方法には、売るのではなく担保に入れて借りるやり方もあります。中小企業庁の流動資産担保融資保証制度は、在庫や売掛債権を担保に融資を受ける際に信用保証協会が債務保証を行う制度です。
| 項目 | ABL(流動資産担保融資保証) | ファクタリング |
|---|---|---|
| 性質 | 融資(負債が増える) | 債権の売買(負債は増えない) |
| 保証限度額 | 2億円(保証割合8割) | 会社ごとの買取可能額による |
| 費用 | 保証料率 年率0.68%+金融機関の金利 | 買取時の手数料 |
| 保証期間 | 1年間(個別保証は1年以内) | 債権ごとの都度 |
| 譲渡禁止特約つき債権 | 対象外(解除承諾書が必要) | 民法466条2項により譲渡自体は有効 |
公的な制度のぶん費用は低く抑えられますが、担保設定には債権譲渡登記や売掛先の承諾が必要で、審査と手続きに時間がかかります。時間に余裕があるならABL、急ぐならファクタリングという住み分けになります。
「電ふぁく」はでんさいではない
名前が似ているために混同されやすいのが、トップ・マネジメントの2.5社間サービス「電ふぁく」です。同社の専用サイトを読むと、仕組みの説明は次のようになっています。
“2.5社間ファクタリングとは、従来の2社間ファクタリングと同じように、「お客様」と「ファクタリング会社(トップ・マネジメント)」の2社に加えて、「ファクタリング専用口座の管理会社」がその間に加わるという契約です。
つまり電ふぁくは、利用者名義のファクタリング専用口座をTranzax株式会社が管理し、そこへ売掛金を振り込んでもらう形のファクタリングです。でんさいネットが記録するでんさいとは別の仕組みで、売掛先には振込先を変更してもらう連絡が発生します。
でんさいネットも公式のQ&Aで、電子記録債権を扱う記録機関が複数あることを説明しています。「電子債権記録機関は複数あり、でんさいネットもそのなかの1つの記録機関となります」。電子記録債権=でんさい、ではありません。
紙の手形は2026年度末までにゼロになる
全国銀行協会の「手形・小切手機能の全面的な電子化に向けた自主行動計画」は、2026年度末までに電子交換所における手形・小切手の交換枚数をゼロにすることを目標に掲げています。2026年3月の改定版では、2025年時点で年間約1,416万枚(手形670万枚、小切手746万枚)の交換枚数を2027年3月末にゼロにする必要があると示されています。
この計画は2021年6月18日の閣議決定「成長戦略実行計画」を受けたもので、切り替え先として電子記録債権とインターネットバンキングによる振込が挙げられています。手形交換そのものも2022年11月4日に電子交換所へ移行済みです。
でんさいも支払サイト60日規制の対象
2024年4月30日に中小企業庁と公正取引委員会が発表した要請により、下請取引の支払条件について運用が変わりました。
“2024年11月以降、下請法上の運用が変更され、サイトが60日を超える約束手形や電子記録債権の交付、一括決済方式による支払は、行政指導の対象となります。
ポイントは電子記録債権も対象に含まれていることです。紙の手形からでんさいに切り替えても、支払サイトが60日を超えれば同じ扱いになります。
でんさいとファクタリングのどちらを選ぶか
- ✓売掛先がでんさいでの支払いに対応している、または切り替えを相談できる
- ✓資金化までに数週間の余裕がある
- ✓金融機関との取引があり、割引の相談ができる
- ✓支払期日どおりの入金でも資金繰りが回る(決済手段の効率化が目的)
- ✓売掛先に知られずに資金化したい
- ✓数日以内に現金が必要
- ✓売掛先がでんさいを使っていない
- ✓売掛先が倒産した場合の負担を負いたくない
どちらか一方を選ぶというより、決済手段としてはでんさい、単発の資金調達としてはファクタリングという使い分けになります。ファクタリング各社の条件はファクタリング会社の比較で確認できます。
でんさいとファクタリングに関する関連記事
- 2社間ファクタリングと3社間ファクタリングの違い
- ファクタリングの債権譲渡登記とは?
- 注文書ファクタリングとは?将来債権の買取
- ファクタリング手数料の相場は?
- ファクタリングの仕訳と会計処理
- ファクタリングは違法?デメリットと悪質業者の見分け方
- 法人向けファクタリングの条件
各社の公式サイト一覧(PR)
この記事で見てきた条件を、候補の公式サイトで確かめます。当サイトが提携している会社の公式サイトを一覧にしました。一言説明は各社の公開ページの記載から選んでいます。


でんさいとファクタリングのよくある質問
でんさいとファクタリングはどちらが手数料が安いですか?
でんさいの割引料は取り扱う金融機関ごとに異なり、全国一律の料率表はありません。一般に、でんさいには善意取得や抗弁の切断という保護があり、割引の場合は譲渡人が遡求義務を負うため、買い手側のリスクが小さい構造です。その分だけ費用は低く抑えられやすくなります。
売掛先がでんさいを使っていなくても、でんさいで受け取れますか?
受け取れません。でんさいネットは「でんさいで支払をするためには、支払側だけでなく、受取(債権者、譲受人等)も利用者になる必要があります」としています。支払う側と受け取る側の双方が利用者である必要があります。
でんさいは売掛先に知られずに使えますか?
でんさいは売掛先が発生記録を行うところから始まる仕組みなので、売掛先が関与しない使い方はできません。売掛先に伝えずに資金化したい場合は、2社間ファクタリングが選択肢になります。
でんさいが支払われなかったらどうなりますか?
債務者に支払不能が生じた旨が全参加金融機関へ通知されます。第1号・第2号の支払不能事由による支払不能が6か月以内に2回発生すると取引停止処分となり、2回目の支払期日から起算して2年間、でんさいの債務者としての利用と貸出取引が停止されます。なお、この制度は手形の不渡とは回数が通算されません。
でんさいは分割して使えますか?
できます。でんさいネットは「でんさいは、必要な金額だけ分割して譲渡することができます」としており、譲渡・分割・保証の回数に原則として制限はないと説明しています。これは紙の手形にはない機能です。
「電ふぁく」はでんさいのことですか?
別のものです。電ふぁくはトップ・マネジメントのファクタリングサービスで、利用者名義のファクタリング専用口座をTranzax株式会社が管理する2.5社間の仕組みです。でんさいネットが記録するでんさいではありません。
でんさいにすれば支払サイトの規制は関係なくなりますか?
関係します。2024年11月1日以降に交付されたものについて、サイトが60日を超える約束手形や電子記録債権の交付、一括決済方式による支払は行政指導の対象です。紙の手形からでんさいに切り替えても、60日の基準は同じように適用されます。
このページの数値と引用は、すべてトップ・マネジメントの公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年9月23日/公式サイトの記載は予告なく変更されることがあります)