ファクタリングとは?仕組みと2社間・3社間の違いを図解
ファクタリングは、取引先に請求した代金の入金を待たずに、その売掛債権を売って先に資金化する方法です。借入ではないため、返すのではなく売るという形をとります。
ただ、「売る」と「借りる」の境目は見た目ほどはっきりしていません。金融庁は、契約書に売買と書いてあっても実態が貸付けなら貸金業に当たるおそれがあるとしています。この記事では、公的機関の定義と法律の条文だけを材料に、仕組みと線引きを整理します。
- ▸金融庁の定義では、ファクタリングは法的には債権の売買(債権譲渡)契約。借入ではありません
- ▸2社間と3社間の違いは、売掛先を契約に入れるかどうか。民法467条の対抗要件の取り方が変わります
- ▸譲渡を禁じる特約があっても譲渡そのものは有効(民法466条2項)。ただし債務者が支払いを拒める場合があります(同3項)
- ▸買戻しや自己資金での支払いが約束されている形は、金融庁が偽装ファクタリングの疑いとして挙げている型です
ファクタリングとは?金融庁の定義で確認する
“一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
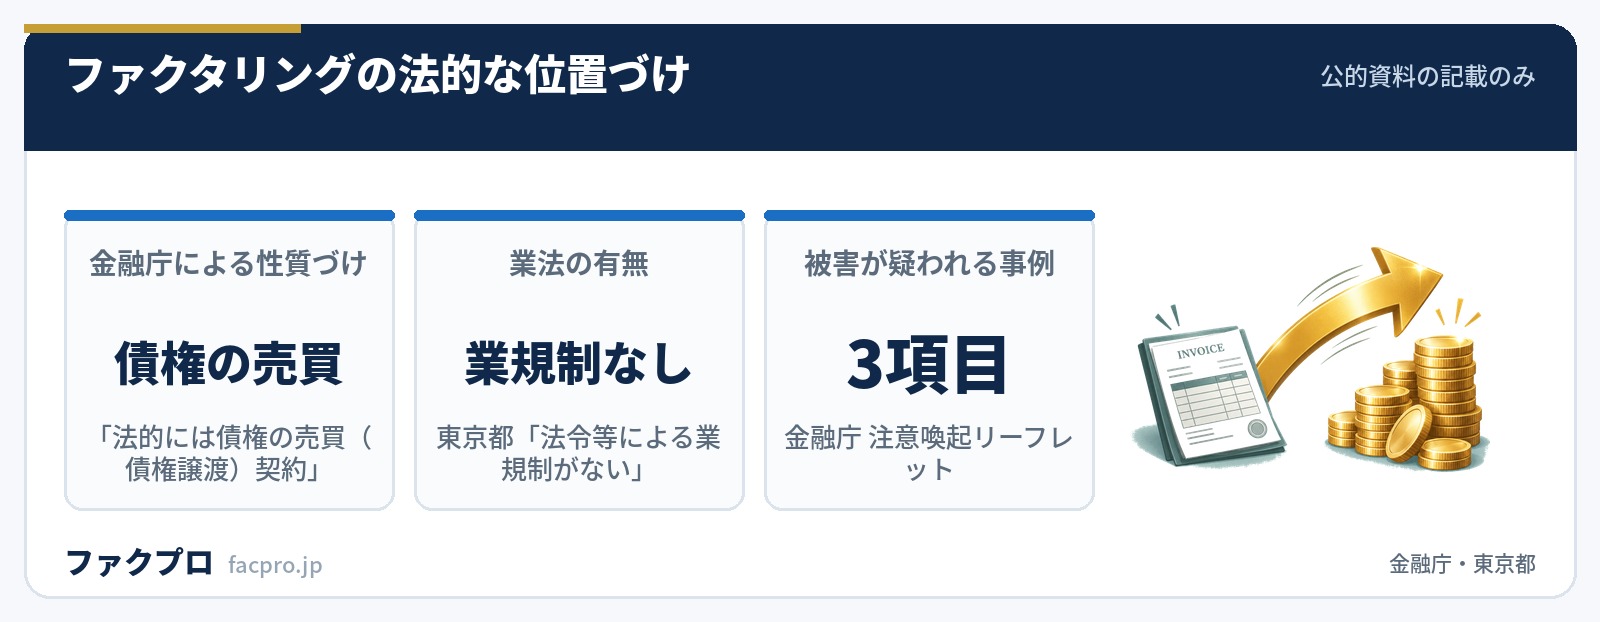
日本貸金業協会も同じ性質づけをしており、「『ファクタリング』の法的性質は、売買契約に基づく指名債権の譲渡です」と書いています。つまり債権という財産を売り買いする取引であって、お金を借りる契約ではありません。この違いが、後述する審査の見方や会計処理の扱いにつながっていきます。
もう一つ押さえておきたいのが、ファクタリング業そのものを規律する業法が存在しないことです。東京都は自主規制支援事業の公表文で「いわゆるファクタリングについては、法令等による業規制がない中で、利用者にとって不利益となる取引事例なども発生しています」と述べています。銀行や貸金業者のような登録制度がないため、国の登録や許認可を根拠に安全性をうたう説明は、制度の作りと合いません。
業法がないことは「無法地帯」を意味しません。実態が貸付けなら貸金業法という既存の法律がそのまま効く、というのが公的な立て付けです。
だから読者が確認すべきなのは登録番号の有無ではなく、契約の中身が売買として組まれているかです。金融庁が挙げる判断材料も、登録ではなく契約の実態のほうを向いています。
仕組みを図解:2社間と3社間で何が変わるか
ファクタリングの契約形態は、売掛先(取引先)を契約の当事者に入れるかどうかで2つに分かれます。
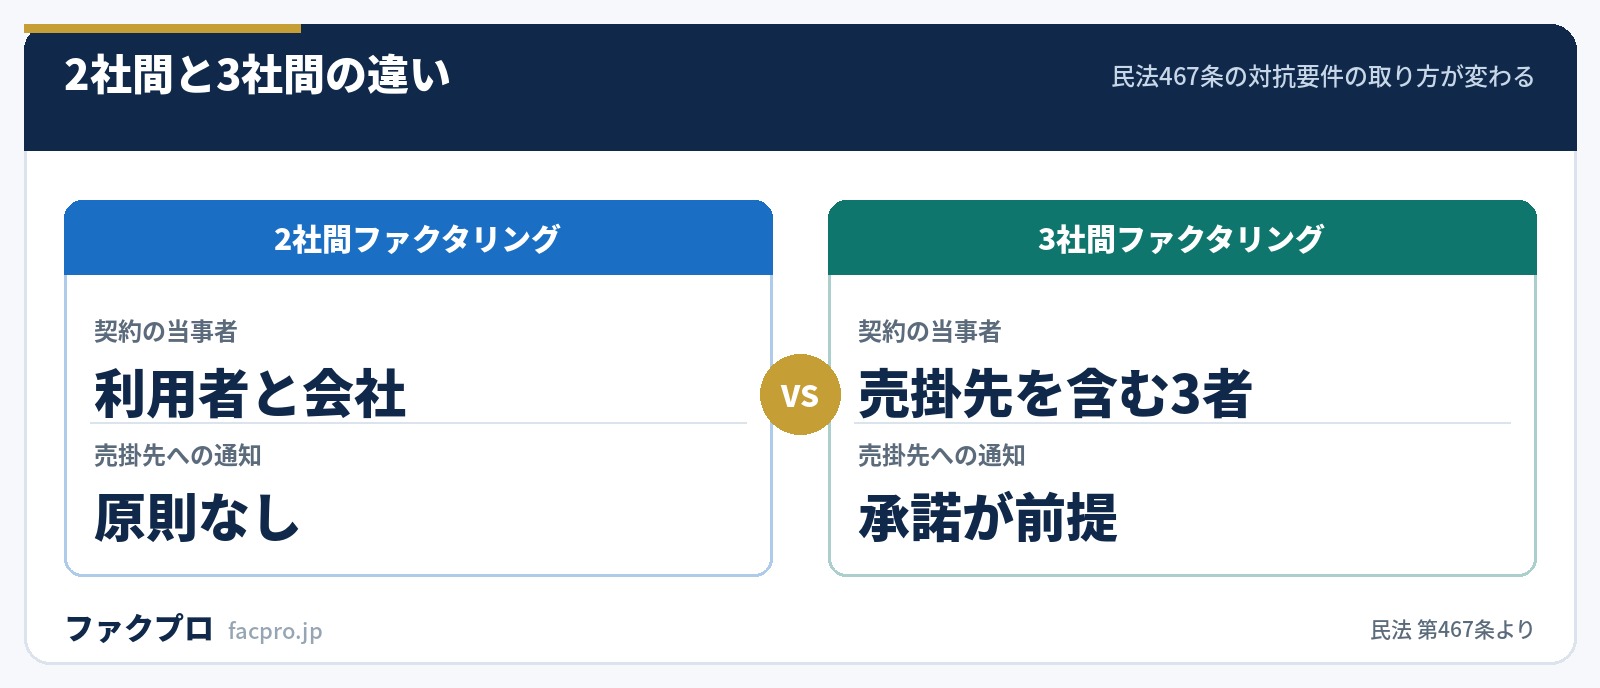
2社間ファクタリングは、利用者とファクタリング会社の2者だけで契約します。売掛先には知らせないまま進むため、期日に売掛先から入金されたら、利用者がそれをファクタリング会社に送金します。一方の3社間ファクタリングは、売掛先も契約に加わり、売掛先が直接ファクタリング会社に支払います。
この違いは、民法の対抗要件の取り方に直結します。第467条はこう定めています。
“債権の譲渡(現に発生していない債権の譲渡を含む。)は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない。(2項)前項の通知又は承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができない。
3社間は売掛先の承諾を得るので、この条文の要件をそのまま満たします。2社間は通知も承諾もしないため、ファクタリング会社は対抗要件を持たないまま買い取ることになります。その穴を埋める手段が債権譲渡登記です。ただし登記でできることには範囲があります。
動産債権譲渡特例法の第4条は、登記で「債務者以外の第三者」に対して確定日付ある通知があったものとみなす、と定めています。債務者本人(売掛先)への対抗は、同条2項の登記事項証明書の交付か承諾が別に必要です。
つまり登記をしても、売掛先に通知しない限り売掛先には主張できない。「登記すれば売掛先に知られずに万全」という説明は条文の作りと合いません。2社間で登記を求められたとき、それが会社側の二重譲渡対策であることが、この条文から読み取れます。
2社間と3社間の使い分けや手数料の傾向は 2社間ファクタリングと3社間ファクタリングの違い、登記そのものの扱いは 債権譲渡登記が必要なケース にまとめています。
融資・手形割引との違いは「貸付けに当たるか」で決まる
ファクタリングと融資の違いを正面から定義した公的な資料はなく、公の文書で線が引かれているのは貸金業法2条1項の「貸付け」に当たるかどうかという形です。同条はこう書いています。
“この法律において「貸金業」とは、金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。以下これらを総称して単に「貸付け」という。)で業として行うものをいう。
注目したいのは括弧書きです。手形割引は、条文の中で明文で「貸付け」に含められています。だから手形割引を業として行うには貸金業の登録が要ります。ファクタリングはこの括弧書きに当たらない限り貸金業ではありませんが、「売渡担保その他これらに類する方法」に当たる実態なら貸付けとして扱われます。
| 項目 | ファクタリング | 融資(貸付け) | 手形割引 |
|---|---|---|---|
| 法的な性質 | 債権の売買(債権譲渡)契約(金融庁) | 金銭消費貸借契約 | 条文上は「貸付け」に含まれる |
| 貸金業の登録 | 実態が貸付けに当たらなければ不要 | 必要(無登録営業は刑事罰の対象) | 必要 |
| 上限金利の規制 | 利息ではないため金利規制の対象ではない | 利息制限法・出資法の上限金利 | 利息制限法・出資法の上限金利 |
| 返す義務 | 売買のため原則なし。買戻しの約束があると貸付けの疑い | あり | あり(買戻請求権) |
この表でいちばん実務に効くのは4行目です。金融庁は、売主が債権を買い戻す/売主自身の資金で支払うという形になっているものは貸金業に当たるおそれがある、としています。
見るべきは契約書の見出しではなく回収できなかったときに誰が損をするかの一点です。そこが利用者側に戻る設計なら、名前がファクタリングでも中身は借入に近い、というのが公的資料の読み方です。
譲渡を禁じる特約があっても、譲渡そのものは有効
取引基本契約に「債権を第三者に譲渡してはならない」という条項が入っていることがあります。2020年4月1日に施行された改正民法では、この特約の効力が整理されました。
“(2項)当事者が債権の譲渡を禁止し、又は制限する旨の意思表示(以下「譲渡制限の意思表示」という。)をしたときであっても、債権の譲渡は、その効力を妨げられない。(3項)前項に規定する場合には、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は、その債務の履行を拒むことができ、かつ、譲渡人に対する弁済その他の債務を消滅させる事由をもってその第三者に対抗することができる。
2項だけを読むと「特約があっても売れる」となりますが、3項が続きます。特約を知っていた、または重い落ち度で知らなかった譲受人に対しては、債務者は支払いを拒むことができるという二段構えです。譲渡が無効になるわけではないものの、回収の場面で影響が出る可能性は残ります。
なお、中小企業庁は売掛債権を使った資金調達について「売掛債権の利用促進は国の施策です」「債権譲渡禁止特約の解除にご協力下さい」と呼びかけています(対象は売掛債権担保融資保証制度)。特約の存在そのものを理由に取引先との関係が壊れる、という前提で考えなくてよい方向に、制度は動いてきています。
466条2項を「特約は無視してよい」と読むのは行き過ぎです。3項がある以上、売掛先が特約を盾に支払いを拒む余地は残っています。
実務上の意味は別のところにあります。特約があると分かった時点で、審査で不利に扱われたり、3社間を勧められたりすることがあるということです。契約書に特約があるかどうかは、申し込む前に自分で確認しておくと話が早くなります。
偽装ファクタリングを見分ける公的な3指標
金融庁は注意喚起リーフレットで、被害が疑われる事例を3つ挙げています。抽象的な心構えではなく、契約書と入金額を見れば確かめられる項目です。
- ✕債権の買取代金が、債権額に比べて著しく低額であったり、高額な手数料が差し引かれる
- ✕契約書に「売買契約」であることが定められていない
- ✕譲渡した債権の回収(集金)が売主(あなた)に委託されており、回収することができなかった場合に、売主による債権の買戻しや買主(買取業者)による償還請求が行われることになっている
日本貸金業協会はさらに具体的な9項目を示しており、「通帳・銀行印・キャッシュカードを預かる」「代表者や家族に保証人になることを求める」「小切手、手形を担保に入れさせる」「契約書の写し、領収書などの書類が渡されない」などが並びます。担保・保証・買戻しの3語が出てきたら、売買ではなく貸付けの設計だと考えて差し支えありません。
違法性の論点と悪質業者の見分け方は ファクタリングは違法?デメリットと悪質業者の見分け方、「審査なし」をうたう業者の扱いは 審査なしファクタリングの実態 で詳しく扱っています。
ファクタリング会社とは?何を見て比べるか
ファクタリング会社とは、売掛債権を買い取って資金を提供する事業者のことです。業法がないぶん、会社ごとに条件の置き方が大きく違います。当サイトでは掲載各社の条件を、各社の記載どおりに並べて比較しています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
金額や手数料の水準は 手数料の公表値と計算方法、必要な書類は 11社の必要書類の比較、オンラインで完結する会社は オンラインファクタリング、個人事業主が使える会社は 個人でも使えるファクタリング、法人向けの条件は 法人ファクタリング にまとめています。会計上の扱いは ファクタリングの仕訳と会計処理 を参照してください。


ファクタリングの仕組みについてよくある質問
ファクタリングは借金になりますか?
金融庁の定義では債権の売買契約であり、金銭の貸借ではありません。ただし、売掛先が支払わなかったときに利用者が買い戻す、あるいは自己資金で支払うという約束が入っている場合は、貸金業に該当するおそれがあると金融庁が示しています。契約書のその部分がどうなっているかで、性質が変わります。
手数料の水準はどのくらいですか?
公的機関が示した手数料の水準というものは存在しません。業界団体の自主ガイドラインも「当該手数料の内容を適正な水準に設定するよう努めなければならない」という努力義務にとどまり、上限の数値は置いていません。そのため当サイトでは水準を推計せず、各社が示している数値をそのまま並べて比べる方針をとっています。
将来発生する売掛金も売れますか?
民法第466条の6第1項は「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない」と定めており、将来債権の譲渡は条文上認められています。実際に注文書や受注の段階で買い取る商品を用意している会社もあります。詳しくは 注文書ファクタリング を参照してください。
このページの数値と引用は、すべて公的機関の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年9月24日/公式サイトの記載は予告なく変更されることがあります)