法定繰入率とは|貸倒引当金の5区分と簡便法の基準年度
売掛金が回収できなくなるかもしれない。そのリスクを決算で先に費用に落とす仕組みが貸倒引当金です。中小企業の多くは、過去の貸倒れの実績ではなく業種ごとに決められた率を使って計算します。これが法定繰入率です。
ところがこの「法定繰入率」という言葉、日本の法令には1件も出てきません。条文が使うのは「政令で定める割合」という言い方だけです。名前がずれているせいで、どの政令のどの項を見ればよいのかが分かりにくくなっています。
- ▸率を定めているのは租税特別措置法施行令33条の7第4項。卸売及び小売業1000分の10/製造業1000分の8/金融及び保険業1000分の3/割賦販売小売業等1000分の7/その他の事業1000分の6の5区分
- ▸この特例に適用期限はありません。条文にも本則附則にも「○年○月○日まで」という期間の定めが置かれていません
- ▸率を掛ける前に実質的に債権とみられないものの額を引きます。同じ相手に買掛金や支払手形があれば、その分は基数から外れます
- ▸簡便法の基準年度は平成27年4月1日から平成29年3月31日までに開始した事業年度で固定。令和8年4月1日以後終了事業年度分の申告書にも、この年号がそのまま印刷されています
貸倒引当金を使えるのはどの法人か
入口は法人税法52条1項です。この条文は「次に掲げる内国法人が」と書いて、使える法人を限定列挙しています。どの号にも当たらない法人は、そもそも貸倒引当金を使えません。「大法人は除く」という書き方ではなく、対象を絞り込む形で同じ結果を出している点が読みにくいところです。
| 条文 | 対象 | ただし除かれるもの |
|---|---|---|
| 52条1項1号イ | 普通法人のうち資本金の額若しくは出資金の額が一億円以下であるもの、又は資本若しくは出資を有しないもの | 投資法人・特定目的会社/66条5項2号・3号の法人(資本金5億円以上の大法人との完全支配関係がある普通法人)/大通算法人 |
| 52条1項1号ロ・ハ | 公益法人等・協同組合等・人格のない社団等 | — |
| 52条1項2号・3号 | 銀行・保険会社、リース債権や金融に関する取引に係る金銭債権を有する法人 | — |
法定繰入率はここからさらに絞られます。租税特別措置法57条の9は、1号イに当たる中小法人のうち適用除外事業者を除いています。適用除外事業者は措置法42条の4第19項8号で、前3年の所得の金額の年平均が十五億円を超える法人のことです。
資本金1億円以下でも、3年平均の所得が15億円を超えていると法定繰入率は使えません。この除外は条文の括弧書きの位置から、1号イの中小法人にだけかかります。公益法人等・協同組合等・人格のない社団等は、所得が大きくても率そのものは使えます。
税務大学校の講本(法人税法)の該当ページは、除かれる法人として資本金1億円超・大法人との完全支配関係・相互会社の3つを挙げていますが、適用除外事業者と大通算法人までは書いていません。対象かどうかの判定は、解説ではなく措置法57条の9の条文で確かめたほうが確実です。
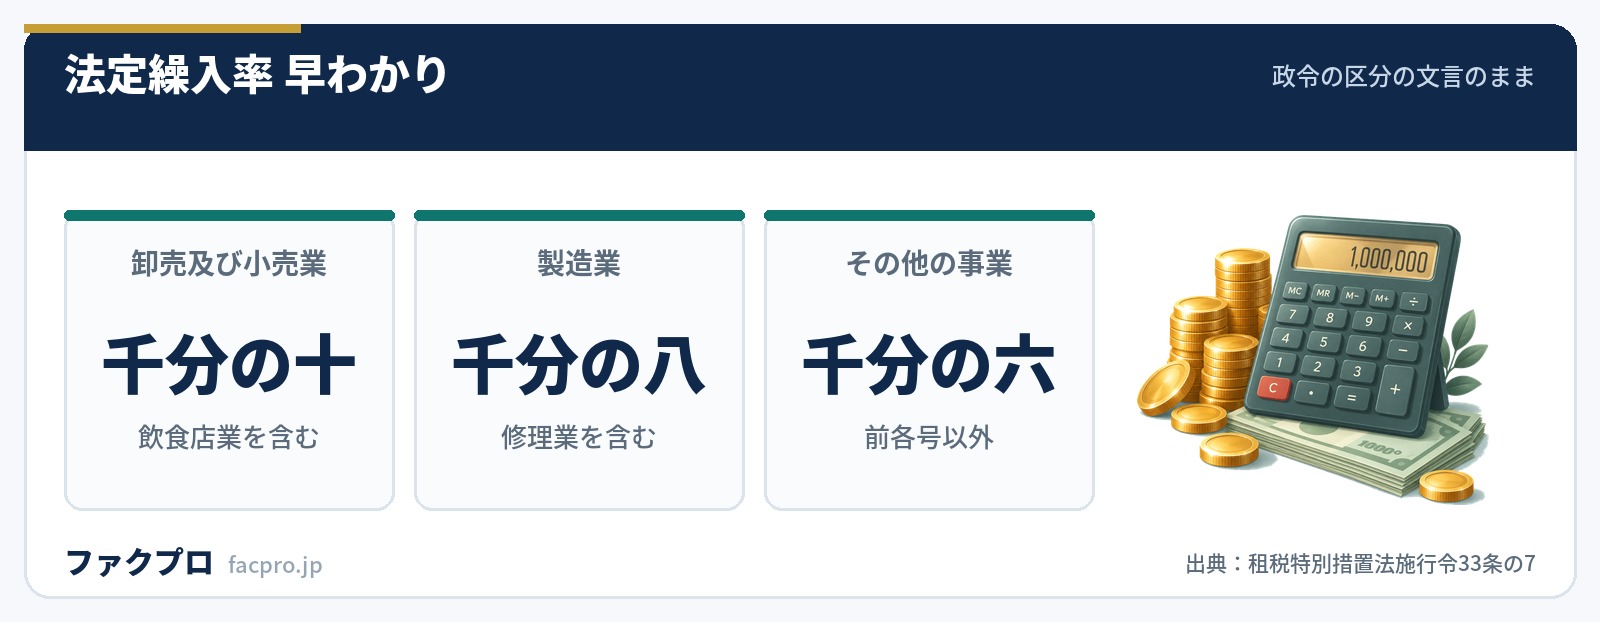
法定繰入率の5区分(条文の文言のまま)
| 号 | 事業の区分(政令の文言) | 割合 |
|---|---|---|
| 一 | 卸売及び小売業(飲食店業及び料理店業を含むものとし、第四号に掲げる割賦販売小売業を除く。) | 千分の十 |
| 二 | 製造業(電気業、ガス業、熱供給業、水道業及び修理業を含む。) | 千分の八 |
| 三 | 金融及び保険業 | 千分の三 |
| 四 | 割賦販売小売業並びに包括信用購入あつせん業及び個別信用購入あつせん業 | 千分の七 |
| 五 | 前各号に掲げる事業以外の事業 | 千分の六 |
条文は「卸売及び小売業」と書きます。国税庁のタックスアンサーや通達は「卸売業および小売業」と書き換えていますが、正は政令のほうです。また四号は「割賦販売小売業等」ではなく、包括信用購入あつせん業と個別信用購入あつせん業まで名前を挙げています。
この5区分のうち、直近で動いたのは四号だけです。2021年3月31日までの条文は千分の十三、2021年4月1日からは千分の七。残る4区分は2017年4月1日時点から変わっていません。
掛ける前に引く「実質的に債権とみられないものの額」
繰入限度額は期末の一括評価金銭債権の帳簿価額 − 実質的に債権とみられないものの額 × 法定繰入率で計算します。この控除は措置法57条の9第1項の括弧書きと措置法施行令33条の7第2項が根拠で、条文は「その債務者から受け入れた金額があるためその全部又は一部が実質的に債権とみられない金銭債権」と書いています。
具体例は措置法通達57の9-1が9つ挙げています。売掛金の実務でよく当たるのは次のあたりです。
- ✓同一人に対する売掛金又は受取手形と買掛金又は支払手形がある場合の、買掛金又は支払手形の金額に相当する金額
- ✓同一人に対する売掛金と、その者から受け入れた営業に係る保証金
- ✓同一人に対する売掛金と、その者から受け入れた借入金
- ✓同一人に対する完成工事の未収金と、その者から受け入れた未成工事に対する受入金
ここに個別評価用の通達との違いが出ます。個別評価の形式基準で使う法人税基本通達11-2-9は、(1)も(8)も買掛金・借入金までしか拾いません。法定繰入率用の措置法通達57の9-1は、そこに支払手形を足しています。
税務大学校の講本の設例も、受取手形500万円から支払手形150万円を「実質的に債権とみられない額」として引いています。同じ相手に手形を振り出している会社ほど、基数は小さくなります。
簡便法の基準年度は平成27年で止まっている
控除額を一件ずつ拾うのが大変なときは、過去の実績から割合を出して掛ける簡便法が使えます。根拠は措置法施行令33条の7第3項です。その基準年度が、条文に年号で固定されています。
“当該法人の当該事業年度終了の時における一括評価金銭債権の額に、平成二十七年四月一日から平成二十九年三月三十一日までの期間内に開始した各事業年度終了の時における一括評価金銭債権の額の合計額…のうちに当該各事業年度終了の時における前項に規定する債権とみられない部分の金額の合計額の占める割合(当該割合に小数点以下三位未満の端数があるときは、これを切り捨てる。)を乗じて計算した金額
国税庁の申告書別表十一(一の二)にも、この年号がそのまま印刷されています。25欄の名前は「平成27年4月1日から平成29年3月31日までの間に開始した各事業年度末の一括評価金銭債権の額の合計額」。令和8年4月1日以後終了事業年度分の用紙に、10年前の年度が刷り込まれたままです。
見落とされやすいのが主体の要件です。3項は「平成二十七年四月一日に存する法人」から始まります。平成27年4月2日以後に設立された会社は、そもそも簡便法を選べません。
一方、措置法通達57の9-2は「平成27年4月1日から平成29年3月31日までの期間内に開始した各事業年度において貸倒引当金を設けていたかどうかに関係なく適用がある」としています。当時引当金を計上していなくても、残高さえ分かれば簡便法は使えます。
一括評価の対象になる債権、ならない債権
法人税法52条2項は一括評価金銭債権を「売掛金、貸付金その他これらに準ずる金銭債権」と書いています。売掛金は条文に名前が出ていますが、受取手形は条文に出てきません。扱いは通達で決まります。
通達11-2-17は、受取手形を裏書譲渡・割引しても「当該売掛金、貸付金等の既存債権を売掛債権等に該当するものとして取り扱う」としています。ただし注として「その裏書譲渡された受取手形の金額が財務諸表の注記等において確認できる場合に適用する」という条件が付いています。
個別評価と一括評価は別もの
取引先が実際に危なくなったときに使うのが個別評価です。法人税法施行令96条1項が4つの事実を挙げています。
| 号 | 事実 | 繰入限度額 |
|---|---|---|
| 一 | 更生計画認可の決定・再生計画認可の決定・特別清算に係る協定の認可の決定などに基づき弁済を猶予され、又は賦払により弁済されること | 事業年度終了の日の翌日から五年を経過する日までに弁済されることとなつている金額以外の金額 |
| 二 | 債務超過の状態が相当期間継続し、かつ、その営む事業に好転の見通しがないこと等により、一部の取立て等の見込みがないと認められること | その一部の金額に相当する金額 |
| 三 | 更生手続開始の申立て・再生手続開始の申立て・破産手続開始の申立て・特別清算開始の申立てなど | 債権の額(実質的に債権とみられない部分等を除く)の百分の五十 |
「相当期間」は法人税基本通達11-2-6が「おおむね1年以上」としています。三号の形式基準には、法人税法施行規則25条の3が手形交換所による取引停止処分と電子債権記録機関による取引停止処分の2つを挙げています。
原則法との選び方と、個人事業主との差
法定繰入率を使わない場合は、過去3年の実績から出す貸倒実績率で計算します(法人税法施行令96条6項)。端数処理は小数点以下4位未満を切上げで、簡便法の控除割合の「3位未満を切捨て」とは逆向きです。税務大学校の講本は「法定繰入率による特例計算と過去3年間の貸倒実績率による原則計算とは、事業年度ごとに選択適用できる」としています。
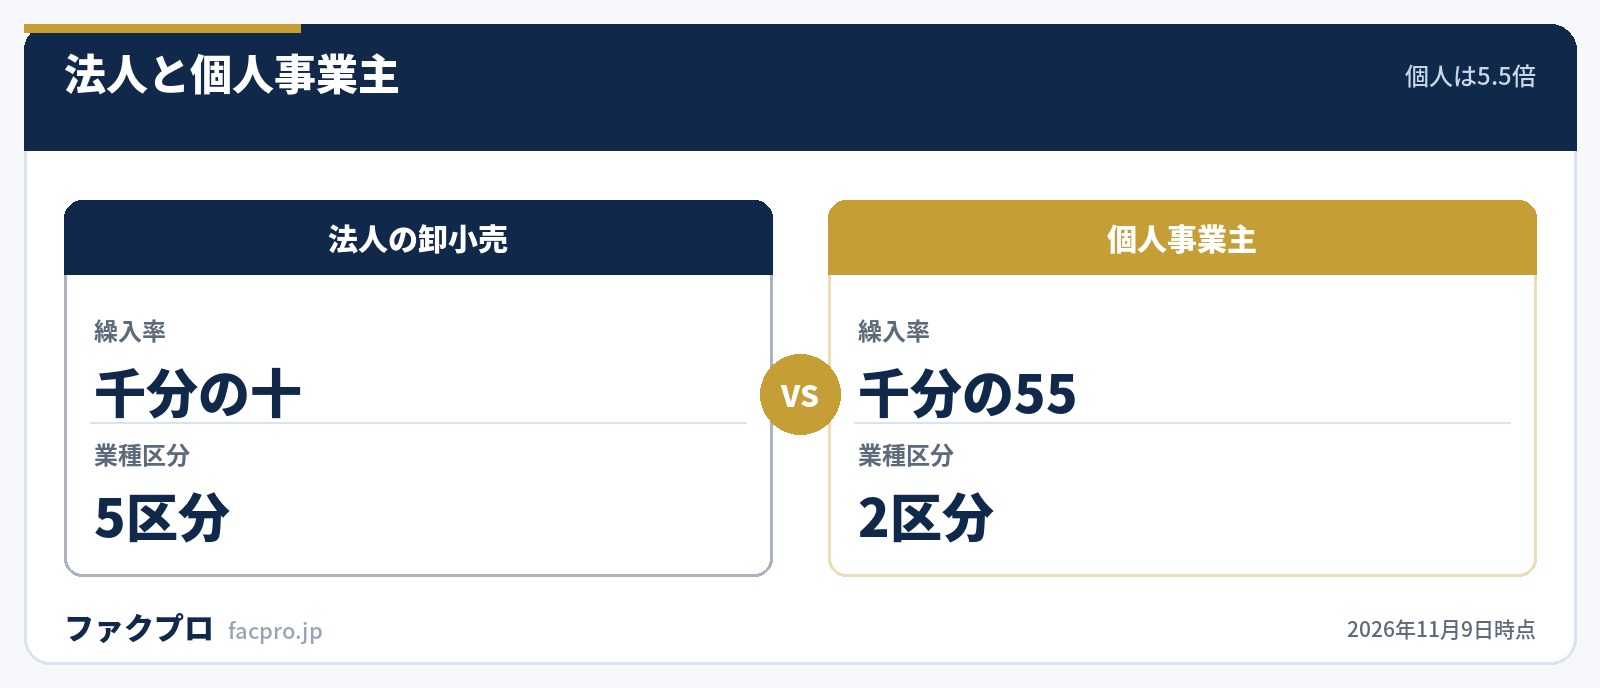
個人事業主の側は、法人とは別の政令で動いています。所得税法施行令145条1項は金融業以外の事業 千分の五十五/金融業 千分の三十三の2区分だけ。簡便法の基準年度も「平成27年及び平成28年の各年の十二月三十一日」で、法人の基準年度とずれています。
個人の金融業以外の率は千分の五十五。法人の卸売及び小売業の千分の十の5.5倍です。同じ売掛金でも、法人成りすると引当てできる額はおおむね5分の1以下になります。法人成りの前後で決算書の見え方が変わる理由の1つがここにあります。
なお、中小企業庁が毎年出している中小企業税制のパンフレットは、法人税率の軽減や欠損金の繰越控除、欠損金の繰戻しによる還付などを扱っていますが、貸倒引当金の特例はその冊子が扱う範囲の外にあります。率と対象法人は措置法と措置法施行令で確かめてください。
引当てより先に、入金を早める手もある
貸倒引当金は税金の計算を先延ばしにする仕組みであって、現金が増えるわけではありません。回収が遅れている相手がいるなら、与信管理の見直しと並行して、入金待ちの請求書を現金化するファクタリングも選択肢になります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
回収できないことがはっきりした債権は、引当てではなく貸倒損失の問題になります。時効が近い債権は売掛金の時効、財産の在りかを調べる段階に入っているなら第三者からの情報取得手続も確認してください。
このページの数値と引用は、すべて法令および国税庁が公開している資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月9日)