
ファクタリングの審査が緩いとは?条件で分解する
「ファクタリング 緩い」「ファクタリング ゆるい」で検索すると、審査の通りやすさを競うような情報が並びます。ただ、各社が公表している条件を実際に突き合わせていくと、「緩い」という言葉が指しているものは会社ごとにバラバラです。
この記事では、申込側に関わる条件を9つの軸に分けて、掲載11社とレゾナスの公表内容を並べました。赤字決算、税金の滞納、創業年数、売掛先、利用者の属性、債権の条件、信用情報、審査で見る点、審査通過率の9つです。どの軸が緩められていて、その代わりにどの軸が締められているのかが見えてきます。
- ▸「審査が緩い」の正体は条件が少ないことではなく、見る対象が自分の会社から売掛先に移っていることです。6社が自社サイトでそう説明しています。
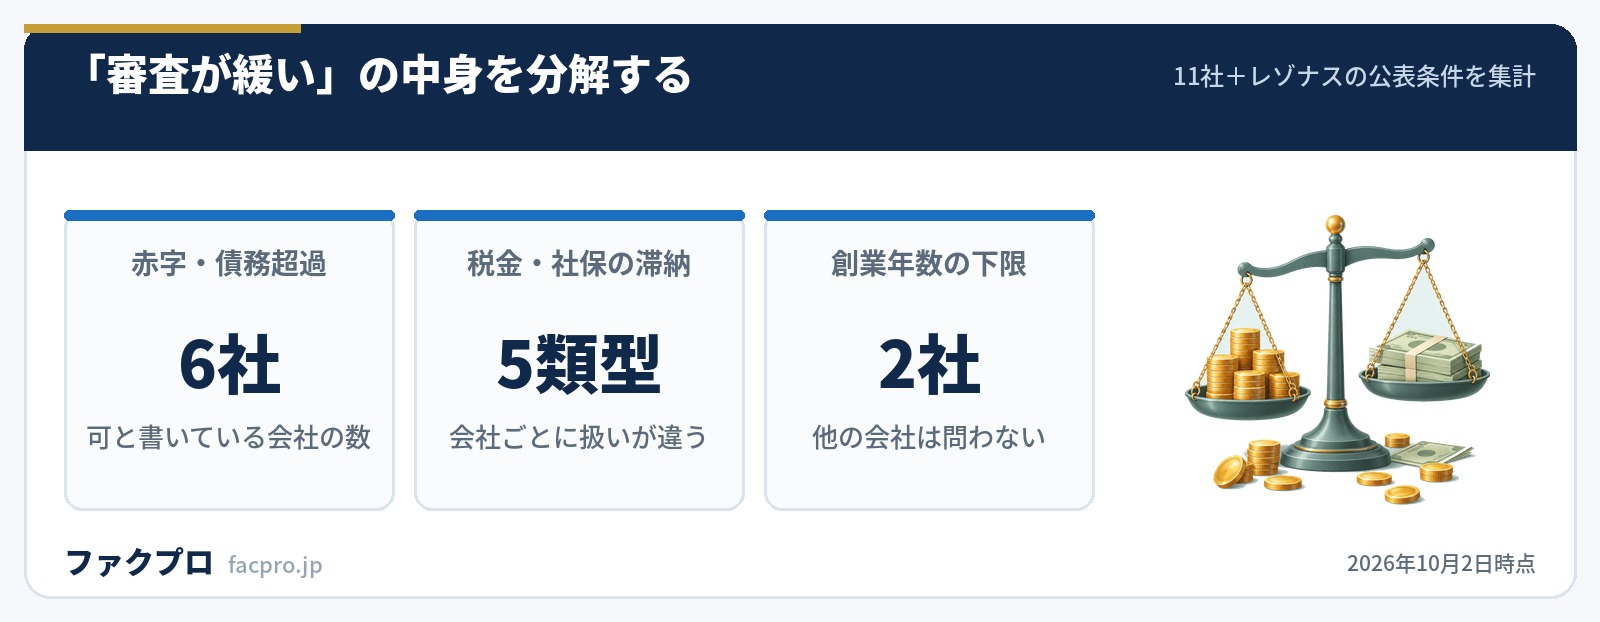
- ▸赤字決算・債務超過を「可」と書いているのは6社。税金・社会保険料の滞納は5つの類型に分かれ、無条件に可とする会社から、分納していることを条件にする会社まであります。
- ▸緩めた会社ほど売掛先を法人に限定し、支払期日を短く切っています。ペイトナーの70日、レゾナスの60日がその例です。
- ▸どの会社でも通らないものは共通しています。給与債権、支払期日を過ぎた債権、二重譲渡、エビデンスのない請求書の4つです。
| 赤字決算・債務超過 | 「利用できる」と書いているのは、日本中小企業金融サポート機構/ビートレーディング/トップ・マネジメント/ベストファクター/レゾナス/GMO BtoB早払いの6社 |
|---|---|
| 税金・社会保険料の滞納 | 無条件に可=3社/商品単位で可=1社/原則可だが程度を聞く=2社/原則不可・分納なら可=1社(GMO BtoB早払い)/条件文で「ないこと」を要求=1社(レゾナス) |
| 創業年数の下限 | レゾナス「設立・開業3カ月以上」。トップ・マネジメントの見積書・受注書・発注書ファクタリングは「設立から半年以上、月商500万円以上の法人」。他社は下限の記載なし |
| 売掛先の条件 | 法人に限定=6社(ビートレーディング/トップ・マネジメント/レゾナス/日本中小企業金融サポート機構/GMO BtoB早払い/labol)。個人(消費者)あてでも可と明記=ペイトナーのみ |
| 利用者の属性 | 法人のみ=GMO BtoB早払い。他は法人・個人事業主の両方。会社員(給与)は各社とも対象外 |
| 支払期日の上限 | レゾナス 5営業日〜60日以内/ペイトナー 70日以内/PAYTODAY 最大90日/GMO BtoB早払い シミュレーターの選択肢は6ヶ月以内。他社は記載なし |
| 買取額の下限 | 1万円=ペイトナー・labol・ビートレーディング/10万円=PAYTODAY(トップページ表記)/30万円=ベストファクター/50万円=レゾナス/100万円=GMO BtoB早払い(1回の合計)/下限を置かない=日本中小企業金融サポート機構 |
| 信用情報の照会 | 照会しない・影響しないと書いているのは、ペイトナー/日本中小企業金融サポート機構/QuQuMo/トップ・マネジメント/ベストファクター/レゾナスの6社 |
| 審査通過率の公表 | アクセルファクター 93.3%/ベストファクター 92.25%。この2社以外は数値の公表なし |
ファクタリングの審査が緩いとはどういう意味か
ファクタリングは売掛債権の売買です。お金を貸す取引ではないので、銀行融資のように「この会社にお金を貸して返ってくるか」を見る必要がありません。代わりに見るのは「この売掛金がきちんと入金されるか」です。
この違いを、各社が自分の言葉で説明しています。
“【審査基準の違い】銀行融資:利用者の信用力/ファクタリング:売掛先の信用力
“融資ではないため、お客様の信用情報(赤字決算、税金滞納、リスケジュール中など)よりも、売掛先様の信用力が重視されます。
つまり「審査が緩い」と言われているのは、審査の基準が下がっているのではなく、審査の対象が入れ替わっていることを指しています。自分の会社の決算が赤字でも、売掛先が健全なら売掛金は入金されます。そこだけを見る設計なので、融資で落ちた会社でも通ることがあるわけです。
「審査が緩い」の中身を9つの条件に分ける
申込をする側から見ると、審査でひっかかりうるポイントは次の9つに整理できます。どれかひとつが緩いことを指して「緩い」と言われていることが多いので、自分がどの軸で困っているのかを先に決めると、見る会社が絞れます。
- 赤字決算・債務超過:自社の決算内容
- 税金・社会保険料の滞納:公租公課の支払い状況
- 創業年数:設立・開業からの期間
- 売掛先:請求先が法人か、個人事業主か、一般の個人か
- 利用者の属性:法人か、個人事業主か、フリーランスか
- 債権の条件:支払期日までの日数、額面、確定債権かどうか
- 信用情報:照会されるか、履歴が残るか
- 審査で見る点:各社が自分で説明している判断材料
- 審査通過率:数値を公表しているか
赤字決算・債務超過でも使えるのか
赤字決算や債務超過でも利用できると書いているのは6社です。表現はそれぞれ違いますが、理由はどこも同じで「借入ではないから」です。
“はい。利用可能です。ファクタリングは売掛債権の売買行為であり、借り入れではありませんので、負債額や経営状態は考慮されません。
“お申し込み企業・事業者様が赤字決算や債務超過の状態であっても、お買い取りを検討させていただきます
GMO BtoB早払いだけは、赤字と公租公課を切り分けて書いています。「赤字、債務超過だけで、買取をお断りすることはございません」としたうえで、税金・社会保険料の未納については別の条件を置いています。次の節で見ます。
赤字を「可」と書いている6社は、いずれも決算書そのものを審査の中心から外している会社です。レゾナスは「決算書」「確定申告書」の提出を求めない運用で、その代わりに事業用口座の明細を直近3ヶ月分見ます。
逆にGMO BtoB早払いは利用審査で決算書2期分と試算表を求めます。決算をしっかり見るかわりに、他社が断る譲渡禁止債権を買い取る設計です。「緩い/厳しい」は一直線ではなく、どこを見てどこを見ないかの組み合わせで決まります。
税金・社会保険料の滞納はどう扱われるのか
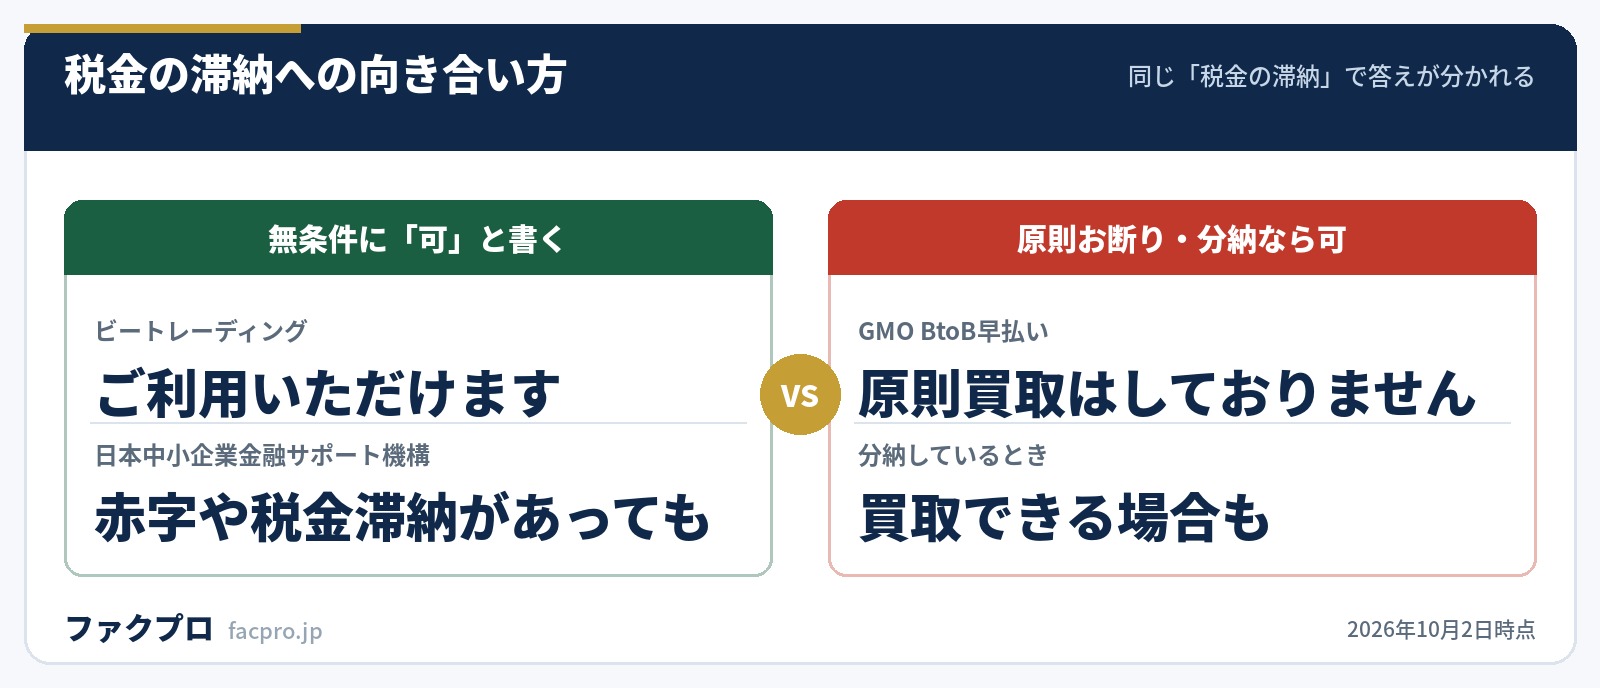
9軸のなかでいちばん会社によって答えが割れるのがここです。公表されている文言を並べると、5つの類型に分かれます。
| 類型 | 会社 | 公表されている文言 |
|---|---|---|
| 無条件に可 | 日本中小企業金融サポート機構 | 赤字や税金滞納があってもご利用いただけます |
| 無条件に可 | ビートレーディング | 利用される方に赤字・税金滞納があったとしても利用可能です |
| 無条件に可 | ベストファクター | はい、ご利用いただけます。審査時に信用情報開示請求等は行いません |
| 商品単位で可 | トップ・マネジメント(電ふぁく) | 税金滞納や赤字決算、別のファクタリング会社からのお乗り換え…全て可能なサービス |
| 程度を聞く | トップ・マネジメント(オンライン完結型) | 基本的には影響しませんが、程度によっては理由などをお尋ねする場合がございます |
| 程度を聞く | レゾナス(よくある質問) | 赤字決算や税金の滞納がある場合でも…お買い取りできるケースもございます |
| 原則不可・分納なら可 | GMO BtoB早払い | 原則買取はしておりません。ただし、分納されている場合は、買取できる場合もございます |
| 条件文で要求 | レゾナス(利用条件) | 税金・社会保険料の定期的な未納・滞納がないこと |
レゾナスはトップページの利用条件と、よくある質問とで温度が違って見えます。両者をつなぐ語は利用条件側の「定期的な」です。一度うっかり遅れたという話と、継続的に納められていない状態とを分けていると読むのが自然なので、心当たりがあるなら申込前に電話で状況を伝えておくと、審査の途中で止まらずに済みます。
分かれ目は「滞納しているかどうか」ではなく、「滞納処分や差押えに進んでいるか」「分納の合意ができているか」のほうです。GMOの「分納されている場合は」、PAYTODAYの利用規約が登録取消の事由に挙げる「租税公課の滞納処分を受けた場合」、レゾナスの「定期的な未納・滞納」は、言い方こそ違いますが同じ線を引いています。滞納があるなら、まず分納の手続きを取ってから申し込むほうが、選べる会社が増えます。
創業したばかりでも申し込めるのか
創業年数に下限を置いているのは2社だけです。
- ✕レゾナス:「設立・開業3カ月以上の法人様および個人事業主様」を対象。3カ月を超えていれば1年未満でも申込可
- ✕トップ・マネジメントの見積書・受注書・発注書ファクタリング:「設立から半年以上、月商500万円以上の法人企業様が対象」。この商品だけ個人事業主は対象外
残りの会社は、創業時期を問わないと書いています。ビートレーディングは「売掛先が法人の売掛金があれば創業時期によらずご利用いただけます」、ベストファクターは「社歴や事業歴は問われません」、PAYTODAYは「開業すぐの方もOK」です。
ただし書類の面から実質的に年数が効いてくる会社はあります。GMO BtoB早払いは利用審査で決算書2期分を求めますし、OLTAは昨年度の決算書と入出金明細4か月分が必要です。創業直後だと、そもそも出す書類が揃わないことがあります。
PAYTODAYは創業1年未満の法人について「確定申告書の提出は不要」としたうえで、トップページでは「その場合、直近の月次試算表をオンラインにてご提出ください」と続けています。創業1年未満で申し込むなら、月次試算表を手元に用意してから出すほうが往復が減ります。
売掛先の条件がいちばんの足切りになる
自社の条件を緩めた会社ほど、売掛先の条件を固く締めています。ここが実務上いちばん効く足切りです。
| 会社 | 売掛先の条件 | 公表されている文言 |
|---|---|---|
| ビートレーディング | 法人のみ | 売掛先が個人の売掛金の買取は行っておりません/売掛先が個人事業主である売掛金も買取対象外 |
| トップ・マネジメント | 法人のみ | 売掛先が個人や個人事業主となる債権の場合、買取りができません |
| レゾナス | 法人のみ | お買い取りできる債権は「法人間取引で発生した売掛金」に限ります |
| 日本中小企業金融サポート機構 | 法人のみ | 給与債権・不良債権・個人債権(売掛先が個人)のお取り扱いはございません |
| GMO BtoB早払い | 法人のみ | 法人のみ対象です。個人向けの債権は買取対象外となります |
| labol | 法人のみ | 取引先が法人である請求書のみが買取対象 |
| ペイトナー | 個人あてでも可 | 個人間での取引に利用できますか? → はい、利用可能となっております |
売掛先が個人や個人事業主のときに申し込めるのは、掲載社のなかではペイトナーです。一般の消費者あての請求書については別の案内があるので、売掛先が個人・個人事業主でも使えるかを比べた記事も合わせて見てください。
利用者の属性で分かれるところ
利用者そのものを法人に限っているのはGMO BtoB早払いだけです。「法人のみ対象としており、個人事業主様はご利用いただけません」と書かれています。他の会社は法人と個人事業主の両方を受けています。
一方で、会社員としての給与はどの会社も対象外です。ビートレーディングは「会社にお勤めの方はご利用いただけません」、PAYTODAYは「個人事業主の方の申込はできますが、個人の方は申込対象外です」、レゾナスは「ご自身の給与の先払いを目的とした申請(給与ファクタリング)はお受けできません」としています。
副業と兼業については、レゾナスが「個人事業主と会社員を兼業(副業)していますが、申し込めますか?」に「はい、お申し込みいただけます」と答えています。条件は、法人あての売掛金が発生していることと、事業用口座があることです。
支払期日と額面で締めている箇所
自社の属性を見ない会社は、代わりに債権そのものの条件を細かく切っています。支払期日までの日数が、いちばん分かりやすい例です。
額面の下限も同じ役割をしています。1万円から受けるペイトナー・labol・ビートレーディングに対して、レゾナスは50万円以上、GMO BtoB早払いは1回の申込合計で100万円以上です。少額を細かく回したいのか、まとまった金額を一度に動かしたいのかで、入口がはっきり分かれます。
確定債権かどうかも条件です。レゾナスは「受注はしているものの作業が完了していないものや、将来発生する予定の売上は、原則としてお取り扱いできません」としています。受注段階で買い取ってほしいなら注文書ファクタリングの記事と将来債権の記事のほうが近いです。
譲渡禁止特約がついた売掛金の扱いが、2社で正反対になっています。ベストファクターは買い取りをお断りする場合があるものとして挙げ、GMO BtoB早払いは「当社は譲渡禁止債権も買取対象としています」と書いています。民法466条2項は譲渡制限の意思表示があっても譲渡の効力は妨げられないと定めているので、これは法律の線ではなく各社の回収オペレーションの設計の違いです。契約書に譲渡禁止の条項があるなら、会社選びの段階で効いてきます。
信用情報は照会されるのか
借入ではないので、信用情報機関への照会をしないと書いている会社が6社あります。
“ペイトナーは銀行やクレジットカードの審査とは異なり、信用情報機関への照会を行わないため、お客様の与信(信用情報)に傷がつくことはありません。
ベストファクターは「審査時に信用情報開示請求等は行いません」、QuQuMoは「借入とは異なる為、信用情報にも一切関わりなくご利用いただけます」、トップ・マネジメントは比較表で「信用情報機関に影響なし」としています。融資の審査を控えていて履歴を増やしたくない、という状況では効いてくる条件です。
審査で実際に見ているもの
何を見るかを具体的に書いている会社もあります。レゾナスは3点にまとめています。
“①売掛先の信用力:お金を支払う側である取引先の倒産リスクや支払い能力を重視します。②取引の実態:その請求書が架空のものではなく、正しく商品の納品や役務の提供が完了しているかを基本契約書や発注書、過去の入金実績などで確認します。③資金繰りの透明性:お送りいただいた口座明細から、事業が継続的に行われているか、不自然な資金移動がないかを確認します。
ビートレーディングは落ちる理由を3分類で公開しています。売掛先の信用力の問題、売掛金自体の問題(存在が確認できない/不良債権の疑い/二重譲渡の可能性)、利用者の問題(提出書類の不備や信憑性、取引実績の浅さ)です。同社は通りやすくするための補足書類も挙げていて、別口座の入出金明細、発注書・契約書、請求に関するメールやLINE、作業の予定表・工程表・出勤表が並びます。
公開されているシミュレーターの中身も、各社が何を重く見ているかを示しています。レゾナスの簡易シミュレーターは、スコアの入力項目が売掛先の種別と支払いサイトの2つだけで、自社の属性はひとつも入っていません。売掛先が上場企業・官公庁なら40点、非上場なら20点。支払いサイトは30日以内で20点、31〜45日で10点、46〜60日で0点という配点です。
レゾナスが公表している手数料のレンジは1.0%〜12.5%ですが、シミュレーターの表を見ると1.0%が出るのは25マスのうち1マスだけです。売掛先が上場企業か官公庁で、支払いサイト30日以内、調達額2,000万円以上という組み合わせのときに限られます。
逆に非上場の売掛先で、50万〜100万円の請求書を46〜60日の期日で出すと12.5%になります。自社の財務が一切スコアに入らない代わりに、売掛先と期日ですべてが決まる設計です。料率を下げたいなら、動かすべきは自社の決算ではなく「どの売掛先の、どの期日の請求書を出すか」のほうです。
審査通過率93.3%・92.25%をどう読むか
審査通過率の数値を公表しているのは2社です。アクセルファクターが93.3%、ベストファクターが92.25%と公表しています。他の会社はこの数値を出していないので、通過率で11社を横並びに比べることはできません。
PAYTODAYのトップページには、入力内容に応じて「審査通過率」を表示するオンライン査定があります。ページ内の計算式を読むと、基礎値が80%で、5つの条件に各3ポイントずつ加算される固定の式になっています。リピーターかどうか、売掛先との取引が継続しているか、支払期日が30日以内か、売掛先が上場しているか、年商が請求額の10倍以上あるか、の5つです。表示される数字は80%から95%の範囲に収まり、会社全体の実績値とは別のものです。
審査が緩い会社でも通らない債権
どれだけ条件が広い会社でも、共通して通らないものがあります。ここが「緩い」の上限です。
- ✕給与債権:勤務先からの給与を売る取引。各社とも扱っていません
- ✕支払期日を過ぎた債権:QuQuMo「既に入金日が過ぎているものは申込できません」、日本中小企業金融サポート機構「支払いが遅れている売掛金は対象外」
- ✕二重譲渡:同じ請求書を複数社に売ること。ベストファクター「同一売掛債権を複数社に売却することはできません」
- ✕取引の実態が確認できない請求書:ビートレーディングは「売掛金の存在が確認できない」を落ちる理由に挙げています
- ✕売掛先が反社会的勢力・公序良俗に反する事業:ベストファクター、レゾナスがそれぞれ対象から外しています
書類の加工も落ちる理由になります。ペイトナーは「画像が不鮮明だったり、マスク処理がされている場合、審査ができません」、レゾナスは「特定の行を塗りつぶしたり、残高を変更したりする加工は、債権の真正性が疑われ、審査落ちの原因となります」としています。見られたくない行があっても、そのまま出すほうが結果的に早いということです。
条件がゆるやかな会社を同じ項目で並べる
ここまでの9軸のうち、申込側がつまずきやすい4つを取り出して並べます。
| 会社 | 赤字・債務超過 | 税金・社会保険料 |
|---|---|---|
| 日本中小企業金融サポート機構 | 可と明記 | 可と明記(条件なし) |
| ビートレーディング | 可と明記 | 可と明記(条件なし) |
| ベストファクター | 可と明記 | 可と明記(条件なし) |
| トップ・マネジメント | 可と明記 | 商品により可/程度を聞く場合あり |
| レゾナス | 可と明記 | 「定期的な未納・滞納がないこと」が利用条件 |
| GMO BtoB早払い | それだけでは断らない | 原則不可。分納していれば可の場合あり |
| 会社 | 創業年数 | 売掛先 |
|---|---|---|
| 日本中小企業金融サポート機構 | 記載なし | 法人のみ |
| ビートレーディング | 創業時期によらず可 | 法人のみ |
| ベストファクター | 社歴・事業歴は問わない | 個人・法人を問わない |
| トップ・マネジメント | 創業間もなくても可 | 法人のみ |
| レゾナス | 設立・開業3カ月以上 | 法人のみ |
| ペイトナー | 独立直後でも可 | 個人あてでも可 |
この2枚を見比べると、赤字と税金が通る会社ほど売掛先は法人限定で、売掛先の幅がいちばん広いペイトナーは赤字や税金の扱いを書いていない、という逆の関係が見えます。自分がどちらの壁に当たっているかで、見るべき会社が入れ替わります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
どの会社に出すか迷ったときの決め方
条件の読み方としては、次の順に絞るのが早いです。
- 売掛先が法人かどうかを先に確認する。個人事業主あて・一般の個人あてなら、選べる会社はほぼペイトナーに絞られます
- 支払期日まで何日あるかを数える。60日を超えているならレゾナスは外れ、70日を超えているならペイトナーも外れます
- 額面がいくらかを見る。数万円なら1万円から受ける会社、数百万円以上ならまとまった金額を扱う会社に出します
- 税金の滞納があるか。分納の合意があるなら選択肢は広がり、なければGMO BtoB早払いは外れます
逆に、どうしても今日中に資金が必要という状況では、条件の緩さより入金スピードで選ぶほうが現実的です。その場合は受付時間と入金スピードを11社で比べた記事を見てください。審査そのものをさらに掘り下げたい場合は審査が甘いと言われる理由を整理した記事と審査なしをうたう業者についての記事があります。
申し込む前に手を入れられる項目は、実はそう多くありません。赤字も創業年数も今日から変えられませんが、「どの請求書を出すか」は選べます。同じ会社に出すのでも、売掛先が大きく、支払期日が近く、過去に入金実績のある請求書を選ぶほうが、通過率も料率も良くなります。レゾナスとPAYTODAYのシミュレーターが、どちらもその2点を加点要素にしているのが、その根拠です。
ファクタリングの審査が緩いかに関するよくある質問
ファクタリングの審査で落ちる理由は何ですか?
ビートレーディングは3分類で説明しています。売掛先の信用力に問題がある場合、売掛金自体に問題がある場合(存在が確認できない、不良債権の疑い、二重譲渡の可能性)、利用者に問題がある場合(提出書類の不備や信憑性、取引実績の浅さ)です。
赤字決算でもファクタリングは使えますか?
6社が「利用できる」と書いています。理由はどの会社も同じで、ファクタリングが借入ではなく売掛債権の売買だからです。ただし赤字と税金の滞納は別の論点として扱われることがあるので、両方ある場合は次の質問も見てください。
税金を滞納していてもファクタリングは使えますか?
会社によって答えが分かれます。無条件に可としているのが3社、商品や程度によるとしているのが2社、GMO BtoB早払いは「原則買取はしておりません。ただし、分納されている場合は、買取できる場合もございます」としています。分納の手続きを取っているかどうかが分かれ目になります。
創業したばかりでもファクタリングの審査に通りますか?
創業年数に下限を置いているのはレゾナス(設立・開業3カ月以上)と、トップ・マネジメントの見積書・受注書・発注書ファクタリング(設立半年以上・月商500万円以上の法人)の2つです。他社は創業時期を問わないとしています。ただし決算書を求める会社では、書類が揃わないことが実質の壁になります。
ファクタリングを使うと信用情報に傷がつきますか?
6社が、信用情報機関への照会を行わない、あるいは信用情報に影響しないと書いています。借入ではなく売掛債権の売買なので、借入の履歴としては残らないという説明です。
審査通過率が高い会社を選べば通りやすいですか?
通過率を公表しているのはアクセルファクター(93.3%)とベストファクター(92.25%)の2社です。ただし母集団が各社で違うため、数値の大小だけで通りやすさを比べることはできません。自分の条件(売掛先が法人か、支払期日まで何日か)と各社の条件を突き合わせるほうが確実です。
審査なしで使えるファクタリングはありますか?
売掛債権の売買である以上、その債権が実在して回収できるかの確認は必ず行われます。「審査なし」「100%通る」をうたう業者については別の記事で整理しています。
審査の条件について詳しく知りたい方へ
- ファクタリングの審査が甘いと言われる理由
- 審査なし・100%通るという表示の読み方
- 売掛先が個人・個人事業主でも使えるか
- 必要書類を11社で比べる
- 手数料の水準を11社の公表値で比べる
- 他社利用中でも申し込めるかを11社で比べる
- ファクタリング会社の選び方と掲載11社の条件
- ファクタリングとは?仕組みと2社間・3社間の違い
このページの数値と引用は、すべて各社の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年10月2日/公式サイトの記載は予告なく変更されることがあります)



