
将来債権ファクタリングとは?注文書買取との違い
将来債権ファクタリングは、まだ請求書になっていない売掛金を売る取引です。受注は決まっているが納品がまだ、したがって請求書も出ていない。その段階で注文書や発注書を資料として買い取ってもらうのが、実務上は「注文書ファクタリング」と呼ばれているものです。
検索されている「将来債権ファクタリング」と「注文書ファクタリング」は、ほぼ同じものを別の角度から呼んだ言葉です。前者は法律上の呼び方、後者は買取の材料になる書類の名前です。この記事では、2020年施行の改正民法が将来債権の譲渡をどう明文化したのかを条文で確認し、そのうえで当サイト掲載各社の対応状況を公式ページの記載で整理します。
- ▸将来債権の譲渡は民法466条の6が明文で認めています。第1項「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない」。
- ▸注文書買取に対応していることが公式に確認できたのはGMO BtoB早払い・トップ・マネジメント・ビートレーディングの3社です。
- ▸レゾナスとPAYTODAYは、将来債権・注文書を扱わないことを自ら明示しています。
- ▸建設業では注意点があります。注文書だけで契約を結ぶと建設業法19条1項違反になるため、各社が基本契約書を求めます。
| 法律上の根拠 | 民法第466条の6(将来債権の譲渡性)。第1項・第2項・第3項の3項構成 |
|---|---|
| 第三者への対抗要件 | 民法第467条第1項。括弧書きで「現に発生していない債権の譲渡を含む」と明記されている |
| 債務者の抗弁 | 民法第468条第1項。対抗要件具備時までに譲渡人に対して生じた事由を譲受人に対抗できる |
| 債権譲渡登記の利用主体 | 法人のみ(動産債権譲渡特例法第4条第1項「法人が」) |
| 登記の存続期間 | 債務者のすべてが特定している場合は50年、それ以外は10年(特例法第8条第3項) |
| 登記事項の違い | 既に発生した債権のみを譲渡する場合に限り「債権の総額」が登記事項(特例法第8条第2項第3号) |
| 対応社(公式に確認できた) | GMO BtoB早払い(注文書買取)/トップ・マネジメント(見積書・受注書・発注書)/ビートレーディング(注文書ファクタリング) |
| 対象外を明示している社 | レゾナス(確定債権のみ)/PAYTODAY(注文書ファクタリングは取り扱いなし) |
| 建設業での留意点 | 建設業法第19条第1項。注文書と請書のみ(又はいずれか一方のみ)で契約を締結した場合は同項違反(国土交通省 建設業法令遵守ガイドライン第12版 p.15) |
将来債権ファクタリングとは?
通常のファクタリングは、納品や役務の提供が終わって請求書が出ている売掛金を売ります。この段階の債権を実務では確定債権と呼びます。将来債権ファクタリングは、その一歩手前を売ります。
| 段階 | 手元にある書類 | 呼び方 |
|---|---|---|
| 見積りを出した | 見積書 | 将来債権(金額が未確定) |
| 受注が決まった | 注文書・発注書・基本契約書 | 将来債権(注文書ファクタリングの対象) |
| 納品の途中 | 注文書+進行中の資料 | 仕掛債権 |
| 納品・検収が終わった | 請求書 | 確定債権(通常のファクタリング) |
機構の説明では、仕掛債権は「見積りや請求金額について双方が合意しているものの、まだ納品や提供が完全には終わっていないため、最終的な金額が決まっていないもの」です。将来債権は「将来的に発生することがほとんど確定している債権」。この「ほとんど確定している」の中身が、そのまま審査項目になります。
将来債権の譲渡を認めている条文(民法466条の6)
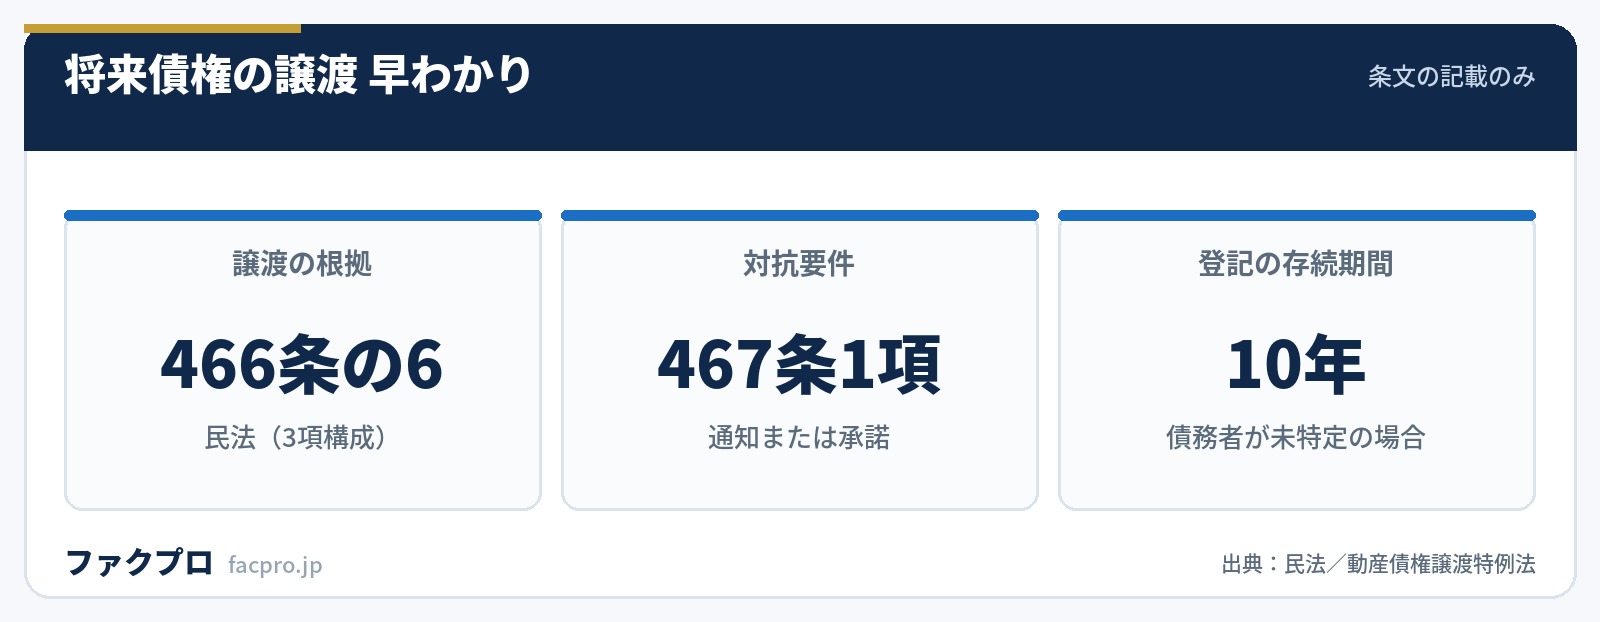
2020年4月施行の改正民法で、将来債権の譲渡性が条文に書かれました。466条の6です。3項あります。
“第1項 債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない。
第2項 債権が譲渡された場合において、その意思表示の時に債権が現に発生していないときは、譲受人は、発生した債権を当然に取得する。
第1項が「売ってよい」、第2項が「発生したら自動的に買主のものになる」という構造です。第2項の「当然に取得する」が、注文書買取の法的な土台になっています。あとから請求書が立ったときに、改めて譲渡の手続きをやり直す必要はありません。
第3項は譲渡制限特約との関係を定めています。対抗要件を備えるまでに売掛先が譲渡制限の意思表示をしたときは、買主はそれを知っていたものとみなされ、466条3項が適用される、という内容です。受注から請求書までの間に売掛先が譲渡禁止を言い出した場合の処理がここに書かれています。なお「対抗要件具備時」という言葉は、この第3項で初めて定義されています。
まだ発生していない債権でも「通知」が対抗要件になる
将来債権を買った側が第三者に対して「この債権は自分のものだ」と言うには、何が必要か。民法467条第1項の括弧書きがそれを明示しています。
“債権の譲渡(現に発生していない債権の譲渡を含む。)は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない。
この括弧書きも改正で入ったものです。つまり将来債権でも、対抗要件の取り方は確定債権と同じです。売掛先への通知か承諾、第三者に対しては確定日付のある証書(同条第2項)。これに代わる手段として債権譲渡登記があります(ファクタリングの債権譲渡登記とは?不要な会社と費用)。
ここで実務上のねじれが起きます。注文書買取の多くは2社間(売掛先に通知しない方式)です。通知も承諾もしないなら、民法467条の対抗要件は備わっていないことになります。
そのうえで、注文書買取を公式にうたっている3社のうちGMO BtoB早払いは「原則登記はしておりません」と明記しています。つまり対抗要件を備えないまま未発生の債権を買っているという設計です。これは会社側がリスクを取っているという意味で、利用者にとっては手続きが軽いという利点になります。
逆に言えば、審査が厳しくなる理由もここにあります。対抗要件がない状態で、しかも納品前。会社から見れば二重に不確実なので、売掛先の信用力と過去の取引実績を強く見ることになります。
「まだ納品していない」は買主に対抗できる(468条1項)
将来債権買取の審査が確定債権より重くなる、もう一つの条文上の理由がこれです。
“債務者は、対抗要件具備時までに譲渡人に対して生じた事由をもって譲受人に対抗することができる。
売掛先は、売主に対して言えたことを買主に対しても言えます。納品されていない、検収が通らない、仕様と違う。これらはすべて売掛先が代金の支払いを拒む理由になり、買主もそれを引き受けます。確定債権なら納品も検収も済んでいるのでこの抗弁は出にくいのですが、注文書段階では出る余地が残ったままです。
トップ・マネジメントの公式FAQは、この構造を審査項目の言葉に落として説明しています。「弊社にて、お客様と売掛先様の信用力、および当該取引の実行可能性(本当に納品が行われるか等)を審査させていただきます」。そのうえで「通常の請求書ファクタリングに比べ、まだ『実行されていない(納品されていない)』債権であるため、審査の難易度がやや高くなる場合があります」としています。
将来債権ファクタリングと注文書買取の違い
結論から書くと、中身はほぼ同じで、呼び方が違うだけです。ただし各社の言葉の使い方には差があります。
| 会社 | 公式での呼び方 | 「将来債権」の語の使い方 |
|---|---|---|
| ビートレーディング | 注文書ファクタリング | 「注文書(将来債権)」と併記。サービス説明に多用 |
| トップ・マネジメント | 見積書・受注書・発注書ファクタリング | 「(将来債権の)売買契約を締結します」と契約の説明に使用 |
| GMO BtoB早払い | 注文書買取(オプション) | 使用していない。「受注段階」「請求書発行前」と表現 |
| レゾナス | 注文書(発注書)ファクタリング | 対象外であることの説明に使用 |
| PAYTODAY | 注文書ファクタリング | 解説に使用。自社では取り扱わない旨を明記 |
注目したいのはGMO BtoB早払いが注文書買取に対応しながら「将来債権」の語を使っていないことです。使うのは「受注段階で買い取る」という表現だけ。逆にレゾナスは「将来債権」の語を使いますが、それは扱わないものを説明するためです。語の有無でサービスの有無は判断できないので、注文書買取を探すときは「注文書」「発注書」「受注段階」も含めて探すのが確実です。
注文書買取に対応している会社の条件
公式に対応を明示している3社を同じ項目で並べます。
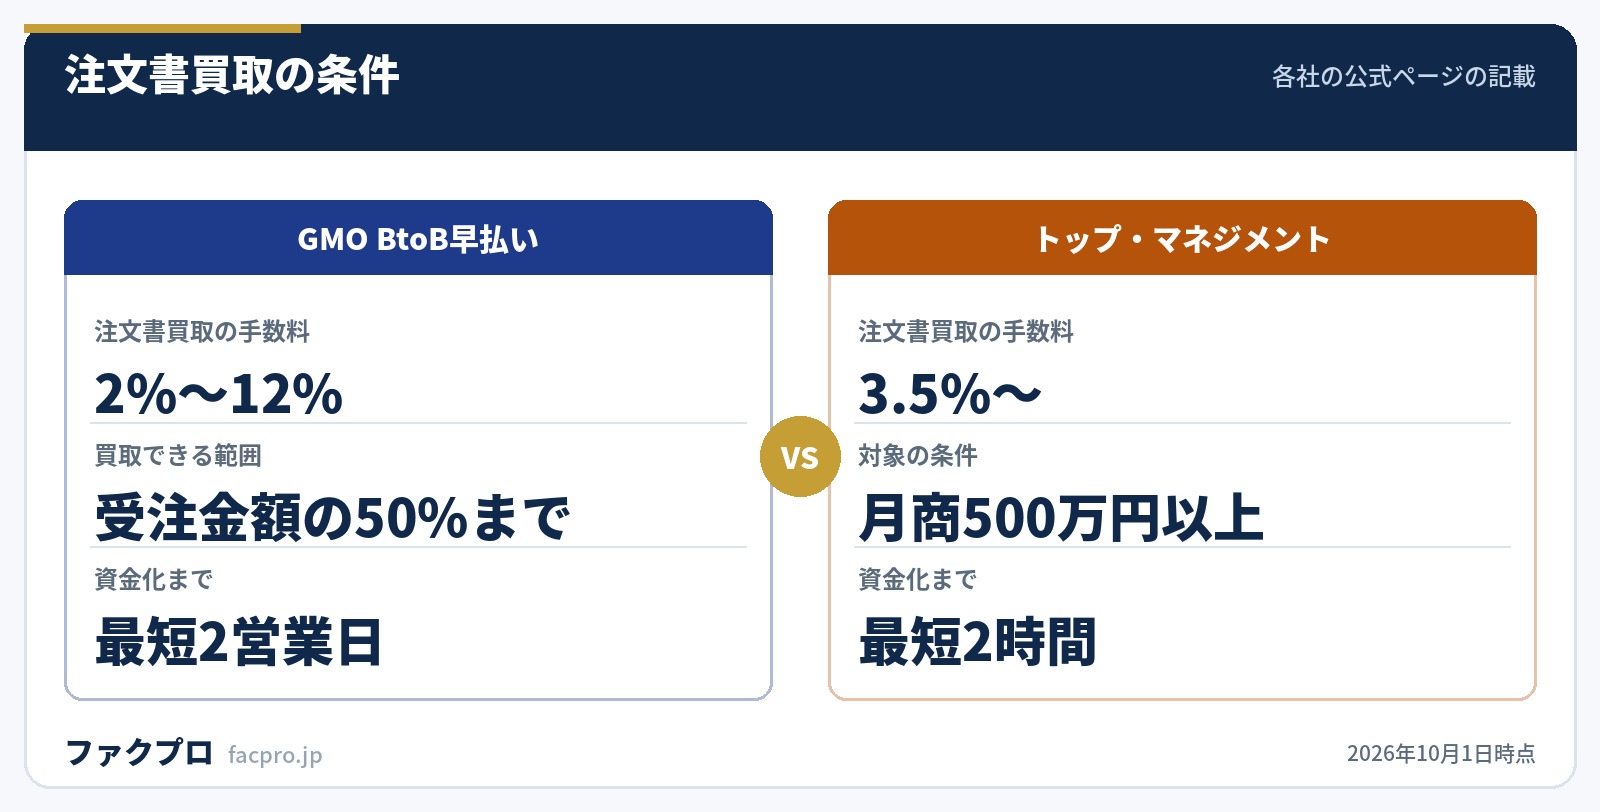
| 項目 | GMO BtoB早払い | トップ・マネジメント | ビートレーディング |
|---|---|---|---|
| 注文書買取の手数料 | 2%〜12% | 3.5%〜 | 注文書買取固有の料率の掲載なし |
| 請求書買取の手数料 | 1%〜10% | 2社間 3.5%〜/3社間 0.5%〜 | 2者間 平均10.3%/3者間 平均6.8% |
| 買取できる範囲 | 受注金額の最大50% | 記載なし | 6か月(半年)先までの注文書 |
| 対象 | 法人のみ | 設立半年以上・月商500万円以上の法人 | 売掛先が法人の確定債権および将来債権 |
| 資金化まで | 審査完了後 最短2営業日 | 最短2時間 | 最短即日 |
| 必要書類 | 見積書・発注書・請求書・検収書など | 注文書(受注書)・基本契約書など | 注文書(発注書)/口座の入出金明細 |
読み方のポイントはGMOの「受注金額の最大50%」です。ほかの2社は買取割合の上限を公式に出していません。受注額1,000万円の案件なら、GMOでは最大500万円が目安ということになります。注文書買取で必要額を全部まかなうつもりなら、受注額が必要額の2倍以上ある案件を選ぶという逆算が成り立ちます。
GMO BtoB早払いの注文書買取
GMOペイメントゲートウェイのサービスで、請求書買取のオプションという位置づけです。サービス概要ページの原文は「請求書発行段階で買い取る『請求書買取』の他、オプションとして受注段階で買い取る『注文書買取』もご利用いただけます」。
“はい、可能です。GMO BtoB早払いでは、請求書発行前の注文書段階でも買取できる「注文書買取」に対応しています。受注金額の最大50%まで、審査完了後は最短2営業日で資金化が可能です。
条件として押さえておきたいのは次の点です。
- ✓注文書買取の手数料は2%〜12%(請求書買取は1%〜10%)
- ✓対象は法人のみ。個人事業主は利用できないと明記されている
- ✓譲渡禁止債権も買取対象としている旨が記されている
- ✓買取時の登記は「原則登記はしておりません」
- ✓レセプト債権(診療報酬・介護報酬)と補助金・助成金は対象外
- ✓税金や社会保険料の未納がある場合は原則買取なし。ただし分納していれば買取できる場合もあるとされている
会社ごとのスペックはGMO BtoB早払いの会社ページ、サービス全体の解説はGMO BtoB早払いとは?手数料・審査・注文書買取を解説にあります。
トップ・マネジメントは見積書の段階でも対象にしている
トップ・マネジメントの注文書ファクタリングは、3社のなかで対象範囲がいちばん手前まで伸びています。見積書が対象に入っています。
“通常のファクタリングサービスは請求書発行後に発生した売掛債権を売買しますが、見積書・注文書・発注書ファクタリングでは、お仕事の注文や発注を受けた段階、更には見積りの段階でもファクタリングが行なえる画期的な新サービスです。※設立から半年以上、月商500万円以上の法人企業様が対象のサービスとなりますので、個人事業主やフリーランスの方はご利用頂けません。
注記のほうが重要です。設立半年以上・月商500万円以上・法人限定。通常の請求書ファクタリングは個人事業主やフリーランスでも対象になりますが、注文書側にはこの3条件がかかります。公式FAQで「注文書ファクタリングは利用できるか」という設問に「はい、ご利用可能です」とだけ答えている箇所もありますが、条件はサービスページ側の注記が基準になります。
見積書の扱いは、業者間で判断が正面から分かれています。トップ・マネジメントは見積りの段階でも対象とする一方、PAYTODAYは公式コラムで「見積書は(中略)記載されている金額は確定されているものではなく(中略)将来的な支払いがなされる根拠としては、不十分だと見なされてしまうことがほとんどです」と書いています。
どちらが正しいという話ではありません。見積書で通したいなら、それを明示している会社に当たるしかないということです。見積書段階での資金化を前提に動くなら、申込先は実質的に絞られます。
条件の詳細はトップ・マネジメントの会社ページとトップ・マネジメントとは?電ふぁく・2.5社間・手数料を解説にまとめてあります。
ビートレーディングの注文書ファクタリングは必要書類が2点
ビートレーディングは「注文書ファクタリング」をサービス名として掲げ、FAQでも繰り返し将来債権を買取対象に含めると明記しています。
“注文書ファクタリングとは請求書より手前の「注文書」(将来債権)を買い取り、現金化するファクタリングサービスです。通常のファクタリングではお仕事完了後の請求書(確定債権)を買い取り現金化しますが、注文書ファクタリングではお仕事完了前に資金調達ができるため、大幅に支払いサイトを短縮することができ(後略)
実務で効くのは必要書類です。公式ページには「審査時の必要書類は以下2点〜です。注文書(発注書)(※お手元にない場合はご相談ください)/口座の入出金明細」とあります。注文書が手元になくても相談可とされているのは、「注文書以外などで仕事の受注が確認できれば注文書ファクタリングはご利用いただけます」という説明と対応しています。業界によっては注文書が案件の後半や納品後に出ることがあるためです。
買取対象の案件としては「公共工事や官公庁の警備、博物館の清掃といった国や自治体に対する仕事」「民間企業でもシステム開発や建設といった納期が長い仕事」が挙げられています。一方、給与債権・不良債権・売掛先が個人事業主の売掛金は対象外です。詳細はビートレーディングの会社ページとビートレーディングとは?手数料・審査・入金スピードを解説を参照してください。
短縮できる期間は「90日」か「6か月」か
ビートレーディングの公式ページには、短縮できる期間として2通りの数字が載っています。しかも同じページに併記されている箇所があります。
ではどちらを前提に動けばよいか。「買取対象になる注文書の期間」と「短縮できる期間」は別物として読むのが整合します。両ページに共通しているのは「6か月(半年)先までの注文書を買い取る」という点で、ここは一貫しています。食い違っているのは短縮幅の表記のほうです。そして短縮幅は、自社の支払サイトが何日かによって変わります。支払サイトが30日の案件を6か月先の注文書で売っても、短縮されるのは受注から請求書発行までの期間ぶんです。
したがって実務上は「6か月先までの注文書が対象」だけを条件として確認し、短縮日数は自社の案件で計算するのが安全です。短縮される期間は、受注日から請求書の支払期日までの日数から、申込から入金までの日数を引いたものになります。支払サイトの数え方は支払サイトとは?取適法の60日と計算方法で確認できます。
将来債権を扱っていない会社とその線引き
対応していない会社は、対応していないことをはっきり書いています。これは探すときに役立つ情報です。
“注文書ファクタリングとは、請求書を発行する前の段階、すなわち売掛先から「注文書(発注書)」を受け取ったタイミングでその将来債権を買い取るサービスです。これらは仕事に着手する前の段階で資金調達ができるメリットがありますが、現在のレゾナス(先行版)においては、原則として請求書の発行が完了している「確定債権」のみを対象としており、注文書段階での対応は行っておりません。
レゾナスはトップページの「ご対応が難しいケース」でも「請求書以外の書類(支払通知書・発注書・注文書)」を挙げています。買取対象の条件も明確で、額面50万円以上・支払期日が5営業日〜60日以内(61日以上先は対象外)です。61日以上先が対象外ということは、6か月先の注文書は構造的に入りません。
PAYTODAYも注文書ファクタリングは扱わない旨を公式コラムに書いていて、代わりに「RBF by PAYTODAY」を案内しています。日本中小企業金融サポート機構は自社FAQで「すでに仕事が完了している売掛金であれば買取対象になります」としつつ、コラムで「注文書ファクタリングに関するご相談も受け付けております」としています。公式の線は「相談を受け付ける」までで、買取対象は確定債権と読むのが正確です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
建設業では注文書だけでは契約にならない
注文書ファクタリングが使われる業種として建設業が挙げられることが多いのですが、建設業には他の業種にない論点があります。注文書だけでは、そもそも請負契約として建設業法に適合しません。
“④下請工事に関し、基本契約書を取り交わさない、あるいは契約約款を添付せずに、注文書と請書のみ(又はいずれか一方のみ)で契約を締結した場合(中略)上記①から④のケースは、いずれも建設業法第19条第1項に違反する。
建設業法第19条第1項は、請負契約の当事者が契約の締結に際して一定の事項を書面に記載し、署名又は記名押印をして相互に交付しなければならないと定めています。工事内容、請負代金の額、工事着手の時期及び工事完成の時期などです。注文書と請書だけで済ませると、この記載事項が欠けてしまいます。
同ガイドラインは、注文書・請書で契約する場合に満たすべき要件も示しています。基本契約書を取り交わしたうえで個別取引を注文書と請書の交換で行う方法、または注文書と請書のそれぞれに同一の内容の契約約款を添付・印刷する方法です。つまり建設業では注文書の後ろに必ず基本契約書か契約約款があるのが本来の姿です。
ここが各社の必要書類とつながります。トップ・マネジメントが「注文書(受注書)や基本契約書などを弊社にご提示いただきます」と書き、レゾナスが成約を証明する書類として「基本契約書、発注書、納品書など」を挙げているのは、この条文構造と整合しています。
逆に言えば、建設業で注文書買取を使おうとして基本契約書が出てこない場合、審査が止まるより前に、取引そのものが建設業法上の問題を抱えている可能性があります。資金化の前に契約書類を整えるほうが順番として先です。
なお、公的資料における「ファクタリング等」という語は別の意味で使われています。振興基準の「一括決済方式(※)及び電子記録債権(以下「ファクタリング等」という。)」は売掛先(委託事業者)が代金を支払う手段のことで、本記事が扱う売掛債権の買取とは別の話です。
建設業向けの条件は建設業のファクタリング|使える会社と注文書買取の条件、注文書買取そのものの比較は注文書ファクタリングとは?対応会社と建設業での使い方にまとめています。
債権譲渡登記で将来債権はどう扱われるか
登記のほうにも将来債権向けの手当てがあります。動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律(特例法)の第8条です。
| 論点 | 条文 | 内容 |
|---|---|---|
| 利用できる主体 | 第4条第1項 | 「法人が」債権を譲渡した場合。個人事業主は利用できない |
| 債権の総額の登記 | 第8条第2項第3号 | 「既に発生した債権のみを譲渡する場合に限る」。将来債権を含む譲渡では総額の登記が不要 |
| 存続期間(債務者が全部特定) | 第8条第3項第1号 | 50年を超えることができない |
| 存続期間(それ以外) | 第8条第3項第2号 | 10年を超えることができない |
注目は第8条第2項第3号の括弧書きです。登記事項である「譲渡に係る債権の総額」には「既に発生した債権のみを譲渡する場合に限る」という限定が付いています。将来債権を含む譲渡では、金額が確定していなくても登記ができるということです。注文書段階で金額が動きうる取引を登記で押さえられるのは、この括弧書きがあるからです。
存続期間の50年と10年の差も将来債権に関係します。売掛先がすべて特定している場合は50年まで、それ以外は10年まで。継続取引から将来発生する債権をまとめて譲渡するような場合は、10年側の枠に入ることになります。登記の費用と手続きはファクタリングの債権譲渡登記とは?不要な会社と費用にまとめてあります。
将来債権ファクタリングのよくある質問
将来債権ファクタリングは合法ですか?
債権の譲渡そのものは民法466条の6第1項が明文で認めています。ファクタリングの法的性質について金融庁は「法的には債権の売買(債権譲渡)契約です」としています。ただし同じページで「ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあります」とも書いています。注文書買取は納品前の取引なので、買戻しの約定が入りやすい構造です。契約条項の確認はファクタリングの契約書は?確認すべき条項と会社の選び方を参照してください。
個人事業主でも将来債権ファクタリングは使えますか?
注文書買取に対応している3社のうち、GMO BtoB早払いは法人のみ、トップ・マネジメントは設立半年以上・月商500万円以上の法人限定です。ビートレーディングは売掛先が法人であることを条件としています。注文書段階の買取は、請求書段階より対象が狭くなる傾向があります。個人事業主の選択肢は個人事業主のファクタリングは即日可能?対象と条件にまとめています。
注文書がない場合はどうなりますか?
ビートレーディングは「注文書以外などで仕事の受注が確認できれば」利用できるとしています。PAYTODAYの解説では「仕事の指示に関するメールなど、案件を引き受けたエビデンスがあれば代用可能な場合があります」とされています。ただし建設業の場合は、上で見たとおり基本契約書または契約約款が本来必要です。
将来債権ファクタリングの手数料は高くなりますか?
公式の料率で比べると、同じ会社の中で請求書買取より注文書買取のほうが高く設定されています。GMO BtoB早払いは請求書買取1%〜10%に対して注文書買取2%〜12%、トップ・マネジメントは2社間3.5%〜(注文書も3.5%〜)です。納品前という不確実さが料率に反映されている形です。
注文書買取で受注額の全額を資金化できますか?
GMO BtoB早払いは「受注金額の最大50%まで」と明記しています。ほかの2社は買取割合の上限を公式に出していないので、申込時の確認になります。必要額が受注額の半分を超える場合は、注文書買取だけで埋めるのは難しいと考えておくほうが安全です。
請求書が出てからのファクタリングと併用できますか?
同じ債権を二重に売ることはできません。注文書段階で売った債権は、請求書が立った時点で民法466条の6第2項により買主のものになっています。別の案件の請求書を売るのは可能です。他社利用中の扱いはファクタリングの乗り換えは可能?他社利用中の申込条件を比較にまとめてあります。
将来債権・注文書に関する関連記事
- 注文書ファクタリングとは?対応会社と建設業での使い方:注文書買取の比較
- 建設業のファクタリング|使える会社と注文書買取の条件:建設業の条件
- ファクタリングの債権譲渡登記とは?不要な会社と費用:登記の費用と手続き
- ファクタリングとは?仕組みと2社間・3社間の違いを図解:仕組みの総論
- 請求書買取とは?ファクタリングとの違いと対応会社:確定債権の買取
- 法人のファクタリング|3社間と必要書類を比較:法人向けの条件
- 売掛金と買掛金の違いは?資産と負債で対になる:債権の基礎
- ファクタリング会社とは?選び方と掲載11社の条件:会社の選び方
このページの数値と引用は、すべて対象各社の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年10月1日/公式サイトの記載は予告なく変更されることがあります)



