ファクタリングに審査なしはない|100%通る業者の見分け方
「ファクタリング 審査なし」「100パーセント通るファクタリング」は、実際によく検索されています。資金繰りが切迫しているときほど、審査という言葉が壁に見えるからだと思います。ただ、結論から書くと審査のないファクタリングは仕組みとして成り立ちません。
そしてもうひとつ大事なことがあります。「審査なし」をうたう相手は、金融庁が警告している偽装ファクタリングの可能性が高いということです。このページでは、金融庁・日本貸金業協会・国民生活センターの注意喚起と、各社が自社サイトに書いている審査の中身だけを使って、なぜ審査が消せないのか、何を見れば危ない相手を避けられるのかを整理します。
- ▸ファクタリングは債権の売買です。買い手が回収できないリスクを引き受ける以上、どの債権を買うかを選ぶ必要があります。審査は構造上なくせません。
- ▸金融庁は「被害が疑われる事例」として①買取代金が債権額に比べて著しく低額②契約書に売買契約と定められていない③回収できなかったとき売主が買い戻すの3つを挙げています。
- ▸審査で見られるのは申込者ではなく売掛先の信用力。だから赤字決算や税金の滞納があっても通ることがあります。審査が甘いのではなく、見る場所が違います。
- ▸通過率を公表している会社で最も高いのが93.3%。業界最高水準の数字でも100%ではありません。
| ファクタリングの法的性質 | 債権の売買(債権譲渡)契約(金融庁「ファクタリングの利用に関する注意喚起」) |
|---|---|
| 根拠となる条文 | 民法第466条第1項「債権は、譲り渡すことができる。」/第467条(債権の譲渡の対抗要件) |
| 審査の対象 | 売掛先(取引先)の信用力が中心。融資は申込者の信用力・財務状況 |
| 審査で見る3つの点 | ①売掛先の信用力 ②売掛金そのもの(実在性・二重譲渡の有無)③利用者(書類の不備・取引実績) |
| 審査にかかる時間 | 最短30分(ビートレーディング・アクセルファクター・トップ・マネジメント・日本中小企業金融サポート機構)/最短10分(ビートレーディングのポータル)/最短30分〜2時間(レゾナスの初期審査) |
| 通過率を公表している会社 | アクセルファクター93.3%/ベストファクター92.25% |
| 「審査なし」と書いている会社 | 当サイト掲載社にはありません |
| 危ない取引の指標(金融庁) | ①買取代金が債権額に比べて著しく低額 ②契約書に「売買契約」であることが定められていない ③回収できなかった場合に売主による買戻しや買主による償還請求が行われる |
| 無登録で貸付を行った場合 | 貸金業法第11条で無登録営業は禁止(刑事罰の対象)。年109.5%を超える利息の契約をしたときは消費貸借契約自体が無効(同法第42条) |
| 出資法の上限金利 | 業として貸付を行う場合 年20%超で5年以下の拘禁刑または1,000万円以下の罰金。年109.5%超は10年以下の拘禁刑または3,000万円以下の罰金 |
| 給与ファクタリング | 貸金業に該当。金融庁の法令解釈(令和2年3月5日回答)と最高裁令和5年2月20日決定 |
| 相談窓口 | 金融庁 金融サービス利用者相談室 0570-016811/警察相談専用電話 #9110/日本貸金業協会 貸金業相談・紛争解決センター 0570-051051/消費者ホットライン 188 |
「審査なしのファクタリング」は存在しない
まず、ファクタリングが何なのかを公的な定義で確認します。金融庁はこう説明しています。
“一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
売買である以上、買う側は「買っていい物かどうか」を必ず確かめます。中古車でも不動産でも同じです。ファクタリング会社が買うのは売掛金という「将来お金が入ってくる権利」なので、確かめるのはその権利が本当に存在するかと支払う相手がちゃんと払えるかの2点になります。これが審査の正体です。
実際、当サイトに掲載している各社は、いずれも審査があることを前提に書いています。ビートレーディングは「ファクタリングは誰でも利用できますか?」という設問に対して「売掛金(売掛債権)をお持ちの法人様・個人事業主様でしたら誰でもご利用可能です。ただし、ご利用には審査がありますので、審査結果によってはご利用いただけないこともあります」と答えています。
なぜ審査をなくせないのか
もう一歩踏み込むと、審査をなくすとファクタリングではなくなってしまうという問題が出てきます。
ファクタリング会社は、売掛先が倒産して回収できなくなったときの損失を自分でかぶります。これをノンリコース(償還請求権なし)といいます。ビートレーディングは「売掛先の倒産リスクも含めて債権を買い取る償還請求権のない(ノンリコース)契約です。万が一、売掛金(売掛債権)が未回収の状態で売掛先が倒産したとしても、お客様に対して補償(支払い)を求めることはございません」としています。
損失を自分でかぶるからこそ、どの債権を買うかを選ばざるを得ません。逆に、選ばずに何でも買う会社があるとしたら、それは損失をかぶらない仕組みをどこかに隠しているということになります。そして、その仕組みこそが金融庁の警告する内容です。
“例えば、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、○ 売主が債権を買い戻すこととされている ○ 売主自身の資金によりファクタリング業者に支払をしなければならないこととされている などといったようなものについては、貸金業に該当するおそれがあります。
ここがこの記事のいちばん大事なところです。「審査なし」と「買戻しあり」は裏表の関係になっています。
買主が回収リスクを負わないなら、誰から買っても損をしません。だから審査は要らない。でもそれは、売主が最後に責任を負う取引、つまり経済的には貸付けです。金融庁も「契約書に『債権譲渡契約(売買契約)』であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものについては、貸金業に該当するおそれがあります」としています。
つまり「審査なし」という宣伝文句そのものが、その取引の正体を示しています。ありがたい条件ではなく、見分けるための手がかりだと考えるのが安全です。
金融庁が挙げる「被害が疑われる事例」3つ
金融庁は注意喚起のリーフレットで、被害が疑われる事例を3つ挙げています。原文は次のとおりです。
- ✕債権の買取代金が、債権額に比べて著しく低額であったり、高額な手数料が差し引かれる
- ✕契約書に「売買契約」であることが定められていない
- ✕譲渡した債権の回収(集金)が売主(あなた)に委託されており、回収することができなかった場合に、売主による債権の買戻しや買主(買取業者)による償還請求が行われることになっている
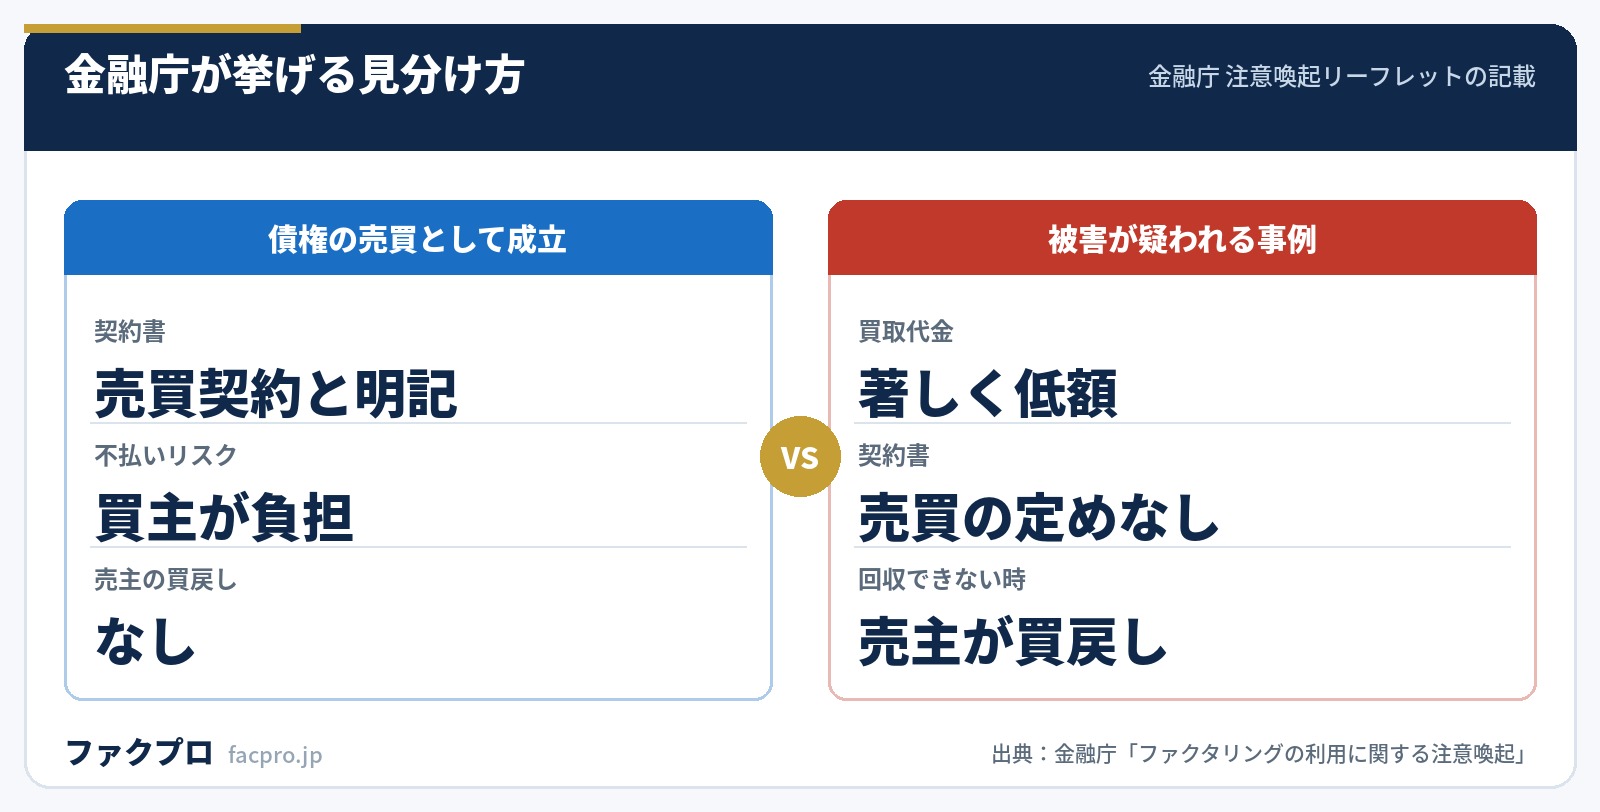
金融庁は同じページで「中小企業の経営者などを狙い、貸金業登録を受けていない者が、ファクタリングを装って、業として、貸付け(債権担保貸付け)を行っている事案が確認されています」と書いています。狙われているのは、急いで資金が必要な事業者です。
日本貸金業協会が示す9つのチェック項目
もう少し具体的な見分け方が、日本貸金業協会の注意喚起(平成29年12月4日)に載っています。「ファクタリングを装ったヤミ金融である可能性が高いケース」として9項目が挙げられています。
- ✕売掛債権譲渡契約に償還請求権が付いている
- ✕売掛債権譲渡契約を結んだことを取引先に通知しない
- ✕申込人の(売掛金振込予定の)通帳、銀行印、キャッシュカードを預かる
- ✕金銭消費貸借契約を締結し、代表者や家族に保証人になることを求める
- ✕小切手、手形を担保に入れさせる
- ✕申込人の発行済み株式を譲渡担保とし、印鑑証明書、役員変更に関する登記委任状を提出するよう求められる
- ✕売掛金(現金)の受け取りが、銀行等からの送金ではなく手渡しでされる
- ✕契約書の写し、領収書などの書類が渡されない
- ✕手数料(債権額と買取額の差)が年率換算にすると、事実上、利息制限法の制限を超えた高金利になっている
この9項目のうち、通帳・銀行印・キャッシュカードを預かると代表者や家族に保証人を求めるの2つは、正規のファクタリングでは起こりようがない要求です。債権を買ったのなら、売主の口座を押さえる必要も、売主の家族に保証させる必要もありません。
2項目め「取引先に通知しない」だけは注意が必要です。2社間ファクタリングは売掛先に通知しないのが通常なので、これ単独では決め手になりません。協会も「表面的には債権の買戻請求を行わないとしていても、実質的に債権の買戻しの約定があると評価される場合もあります」としており、9項目のうち複数が重なるかどうかで見るのが実際的です。
審査の対象は申込者ではなく売掛先
ここまでで「審査はある」ことは確認できました。ではその審査は何を見ているのか。銀行融資とは見ている場所がまったく違います。これが「審査が甘い」という誤解の正体です。
“【審査基準の違い】銀行融資:利用者の信用力/ファクタリング:売掛先の信用力。ファクタリングの審査では売掛先の経営状況や支払い状況など売掛先の信用力が重視されます。そのため、お客様の経営状況や信用情報など銀行融資で重視される内容に問題(赤字、税金の滞納など)があったとしても利用できる可能性があります。
レゾナスも同じ立て付けで説明しています。「お申し込み企業・事業者様ご自身の信用状況や財務状況(赤字決算、債務超過、税金滞納など)よりも、『売掛先の支払い能力』と『取引の実態(事業の健全性)』を最重視するため、柔軟な対応が可能です」。トップ・マネジメントも融資との比較表で審査対象を「ファクタリング:売掛先の信用力が中心/融資・ローン:申込者の信用力・財務状況」と整理しています。
| 見る項目 | 銀行融資 | ファクタリング |
|---|---|---|
| 中心に見る相手 | 申込者 | 売掛先 |
| 赤字決算 | 不利に働く | 各社が「利用できる可能性がある」と記載 |
| 税金の滞納 | 不利に働く | ビートレーディングは「ご利用いただけます」と回答 |
| 創業年数 | 重視される | ビートレーディングは「創業時期によらずご利用いただけます」 |
| 売掛先が個人 | — | 多くの社で対象外 |
「審査が甘い」のではなく「審査の対象が違う」。この言い換えができると、申し込み方が変わります。
自社の決算書を良く見せようとするより、売掛先が大きく、支払いが安定していて、取引実績が長い請求書を選んで出すほうが通ります。トップ・マネジメントも重視する点として「取引先(売掛先)の信用力」と並べて「売掛債権が発生していることがわかるエビデンス(過去の請求書や通帳の履歴など)」を挙げています。
「100パーセント通る」はあり得るのか
通過率を数値で公表しているのは、当サイト掲載社では2社です。アクセルファクターが「審査通過率93.3%」、ベストファクターが自社比較表で「審査通過率 92.25%」としています。
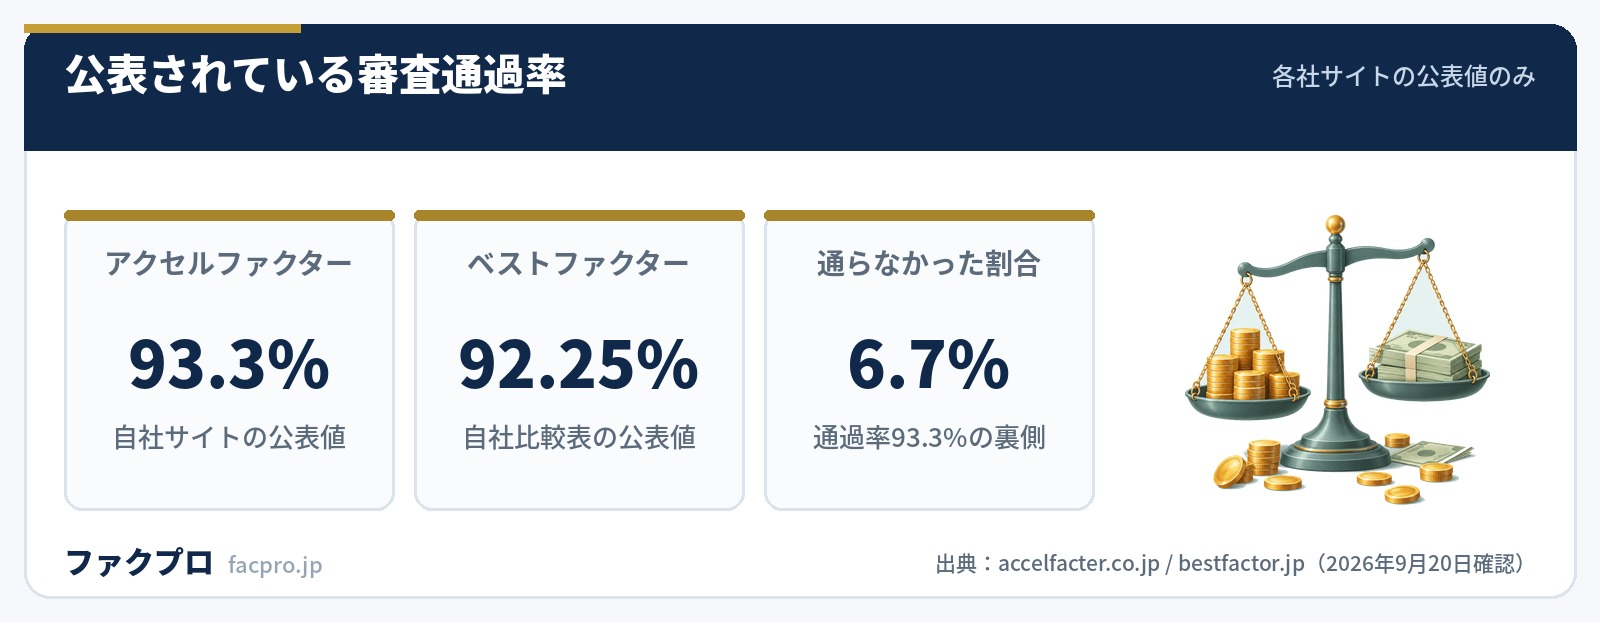
業界で最も高い水準を掲げている会社でも93.3%です。裏返せば、6.7%は通っていません。アクセルファクターは「独自の審査で高通過率を実現」と説明しており、審査があることと、通過率が高いことは両立します。むしろ高い通過率を掲げられるのは、審査の仕組みを持っているからです。
逆に「100パーセント通る」と言い切れる取引は、落ちる理由がない取引、つまりどんな債権を買っても損をしない取引です。その形は、先ほど見た買戻し条項や担保・保証で実現されます。100%という数字は、審査の優秀さではなく取引の性質を表していると読むのが妥当です。
審査で落ちる理由
落ちる理由を3つに分類して公表しているのがビートレーディングです。原文は次のとおりです。
- ✕売掛先の信用力に問題がある … 例)売掛先の経営状況が悪い、税金の滞納がある、売掛先は個人事業主の場合など
- ✕売掛金に問題がある … 例)売掛金の存在が確認できない、不良債権の疑いがある、二重譲渡の可能性があるなど
- ✕利用者に問題がある … 例)提出書類に不備があるまたは信憑性に欠ける、売掛先との取引実績が浅いなど
レゾナスはさらに具体的に、「『架空の請求書』や他社との『二重譲渡』を防ぐため、実態の確認を徹底しています。そのため、対になる『注文書』『納品書』『基本契約書』などのエビデンスが一切ない場合や、過去の口座明細でその売掛先からの入金実績が一度も確認できない場合、また支払い期日が申込日から61日以上先など期間が長すぎる場合は、リスクが高いと判断され審査を通過させることができません」としています。
逆に言えば、準備で防げる落ち方がかなりあります。請求書とセットで注文書・納品書・契約書を出す、その売掛先からの過去の入金が分かる通帳を出す。これだけで3つ目の分類は避けられます。
審査にかかる時間と必要書類
各社が公表している審査の所要時間と、審査で出す書類を並べます。
| 会社 | 審査の所要時間 | 審査で出す書類 |
|---|---|---|
| ビートレーディング | 最短30分(ポータルからは最短10分) | 売掛金に関する書類/口座の入出金明細 2か月分の2点 |
| アクセルファクター | 最短30分(FAQでは最短1時間) | 請求書/通帳3か月分/身分証明書の3点 |
| トップ・マネジメント | 最短30分 | 本人確認書類/売掛債権の成因資料/取引が確認できる資料の3点 |
| 日本中小企業金融サポート機構 | 最短30分 | 口座の入出金履歴 直近3か月分/売掛金に関する書類の2点 |
| レゾナス | 最短30分〜2時間(初期審査) | 請求書/事業用口座の入出金明細 直近3か月分/代表者の本人確認書類/売掛先との契約書類/売掛先情報 |
| GMO BtoB早払い | 利用審査の結果は最短2営業日 | 売主の決算書2期分と試算表/買主の審査依頼書/取引基本契約書等 |
GMO BtoB早払いは「ご利用についてはGMOペイメントゲートウェイ所定の審査がございます。審査の結果によってご利用できない場合があります」と明記し、決算書2期分と試算表を求めています。上場企業グループのサービスほど審査が明示的で、出す書類も多いという傾向が読み取れます。
ファクタリング会社を同じ項目で比べる
手数料・入金スピード・必要書類の総合比較は次の表をご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
給与ファクタリングは利用しない
「審査なし」「ブラックOK」という広告でとくに目立つのが給与ファクタリングです。これは事業者向けのファクタリングとは別物で、貸金業に該当することが行政と司法の両方で確定しています。
金融庁は令和2年3月5日の法令解釈の回答で、賃金債権を買い取って本人を通じて回収する仕組みは「経済的に貸付け(金銭の交付と返還の約束が行われているもの。)と同様の機能を有している」として、貸金業法第2条第1項の「貸金業」に該当するとしました。最高裁も令和5年2月20日の決定で、貸金業法違反・出資法違反の各罪の成立を認めた判断を是認しています。
“「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します。
被害の具体像も公表されています。国民生活センターは令和2年6月12日の報道発表で、7万円を受け取って次の給料日に12万円を返済した(年利換算700%以上)という40歳代男性の相談など、6件の事例を挙げています。同センターは「『借金ではない』『ブラックOK』などという宣伝につられて」利用した結果だと説明しています。
無登録の業者が負う罰則
「審査なし」で貸付に近い取引を業として行えば、貸金業の登録が必要になります。貸金業法第11条第1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない」と定めており、無登録営業は刑事罰の対象です。
| 条文 | 内容 |
|---|---|
| 貸金業法 第2条第1項 | 「貸金業」の定義。手形の割引、売渡担保その他これらに類する方法による金銭の交付を含む |
| 貸金業法 第11条 | 登録を受けない者は貸金業を営んではならない。広告・勧誘も禁止 |
| 貸金業法 第42条 | 年109.5%を超える割合による利息の契約をしたときは、当該消費貸借の契約は、無効 |
| 出資法 第5条第2項 | 業として貸付を行う者が年20%を超える利息の契約をしたときは5年以下の拘禁刑または1,000万円以下の罰金 |
| 出資法 第5条第3項 | 年109.5%を超える利息の契約をしたときは10年以下の拘禁刑または3,000万円以下の罰金 |
金融庁は「貸金業登録の有無は、金融庁ウェブサイト『登録貸金業者情報検索サービス』から検索することができます」と案内しています。相手が貸金業を名乗っているのに登録がない場合は、その時点で取引をやめるのが安全です。
被害に遭ったときの相談窓口
金融庁は「悪質な取立ての被害に遭った場合には、警察に相談をお願いいたします」としています。公表されている窓口は次のとおりです。
警察庁の「令和7年における生活経済事犯の検挙状況等について」によると、令和7年中のヤミ金融事犯に関する相談受理件数は3,501件で、インターネットを含む非対面の手口による事犯の相談が約9割(87.3%)を占めています。オンラインで完結する申込みが当たり前になっているぶん、相手を確かめる材料は契約書と条件しかありません。


ファクタリングの審査に関するよくある質問
審査なしで使えるファクタリングはありますか?
ありません。ファクタリングは債権の売買であり、買い手が回収できないリスクを引き受けるため、どの債権を買うかを選ぶ必要があります。「審査なし」をうたう取引は、金融庁が注意喚起している偽装ファクタリングに当たる可能性があります。
100パーセント通るファクタリングはありますか?
当サイト掲載社で通過率を公表しているのはアクセルファクター(93.3%)とベストファクター(92.25%)の2社で、いずれも100%ではありません。落ちる可能性がない取引は、買い手がリスクを負っていない取引ということになります。
赤字決算や税金の滞納があっても審査に通りますか?
通る可能性があります。ビートレーディングは「ファクタリングの審査では売掛先・売掛金の信用力が重要視されるため、利用される方に赤字・税金滞納があったとしても利用可能です」としています。レゾナスも赤字決算・債務超過の状態でも買取を検討するとしています。ただし会社によって条件は異なり、GMO BtoB早払いは「税金や社会保険料の未納がある場合は、原則買取はしておりません。ただし、分納されている場合は、買取できる場合もございます」としています。
銀行の融資審査に落ちていても利用できますか?
利用できます。レゾナスは「銀行融資とファクタリングでは審査の基準が異なるため、融資を断られた法人様や個人事業主様でも審査を通過するケースは多くございます」としています。トップ・マネジメントも「他社の審査に落ちてしまった方でも、弊社でご契約となるケースは少なくありません」と書いています。
審査で信用情報は見られますか?
ベストファクターは審査時に信用情報の開示請求は行わないとしています。ファクタリングは借入ではないため、利用そのものが信用情報に登録される性質のものではありません。ただし取扱いは会社ごとに異なるため、気になる場合は申込前に確認してください。
審査はどれくらいで終わりますか?
ビートレーディング・アクセルファクター・トップ・マネジメント・日本中小企業金融サポート機構はいずれも最短30分としています。ビートレーディングのポータルからの申込みは最短10分です。一方でGMO BtoB早払いは利用審査の結果が最短2営業日後で、初回は利用審査と買取審査の2段階になります。
審査に落ちたらどうすればいいですか?
落ちた理由が「売掛金に問題がある」「利用者に問題がある」に当たる場合は、書類をそろえ直すことで結果が変わることがあります。請求書とあわせて注文書・納品書・契約書と、その売掛先からの入金が分かる通帳を用意してください。売掛先そのものの信用力が理由の場合は、別の売掛先の請求書に変えて申し込むほうが早いこともあります。
手数料が高すぎるかどうかはどう判断しますか?
金融庁は「ファクタリングにおいて、高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があります」としています。日本貸金業協会は判断の目安として「手数料(債権額と買取額の差)が年率換算にすると、事実上、利息制限法の制限を超えた高金利になっている」ことを挙げています。支払期日までの日数で年率に直して確かめるのが実際的な方法です。
ファクタリングの審査に関する関連記事
- 2社間ファクタリングと3社間ファクタリングの違い
- 少額のファクタリングと手数料が安い会社
- 個人事業主が即日でファクタリングを使う方法
- 法人のファクタリング
- ビートレーディングの審査
- アクセルファクターの審査
- ベストファクターの審査
- PAYTODAYの審査
- ファクタリング会社の比較一覧
このページの数値と引用は、すべて掲載各社の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月20日/公式サイトの記載は予告なく変更されることがあります)