
売掛金と買掛金の違いは?資産と負債で対になる
売掛金と買掛金は、言葉が似ているだけでなく、同じ1本の取引を売る側と買う側から見た呼び名です。商品を納めた側の帳簿では売掛金、受け取った側の帳簿では買掛金として、同じ金額が同時に立ちます。この対称性を押さえると、勘定科目の位置も、決算での扱いも、迷わなくなります。
ただし、対称なのは定義と表示の順番までです。貸倒れの制度、税務上の計上時期、そして資金化できるかどうかは、条文のレベルで非対称になっています。このページでは、財務諸表等規則・会社計算規則・民法・法人税法・消費税法の原文を並べて、どこまでが鏡像でどこから分かれるのかを整理します。
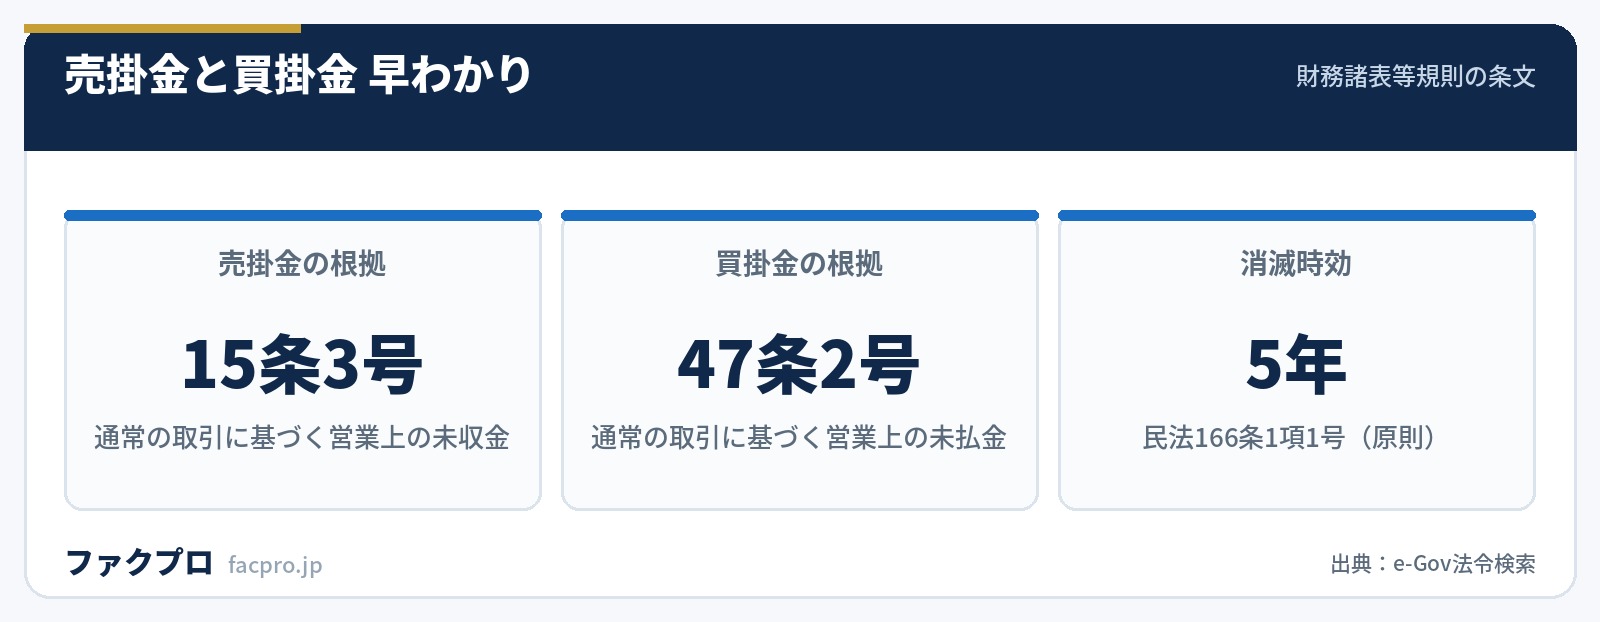
- ▸売掛金は「通常の取引に基づいて発生した営業上の未収金」(財務諸表等規則15条3号)、買掛金は「通常の取引に基づいて発生した営業上の未払金」(同47条2号)。条文上は1語だけ違う対称の定義です。
- ▸貸倒引当金・貸倒損失・貸倒れの消費税調整は、いずれも売掛金の側にしか制度がありません。債権は回収リスクを負うためです。
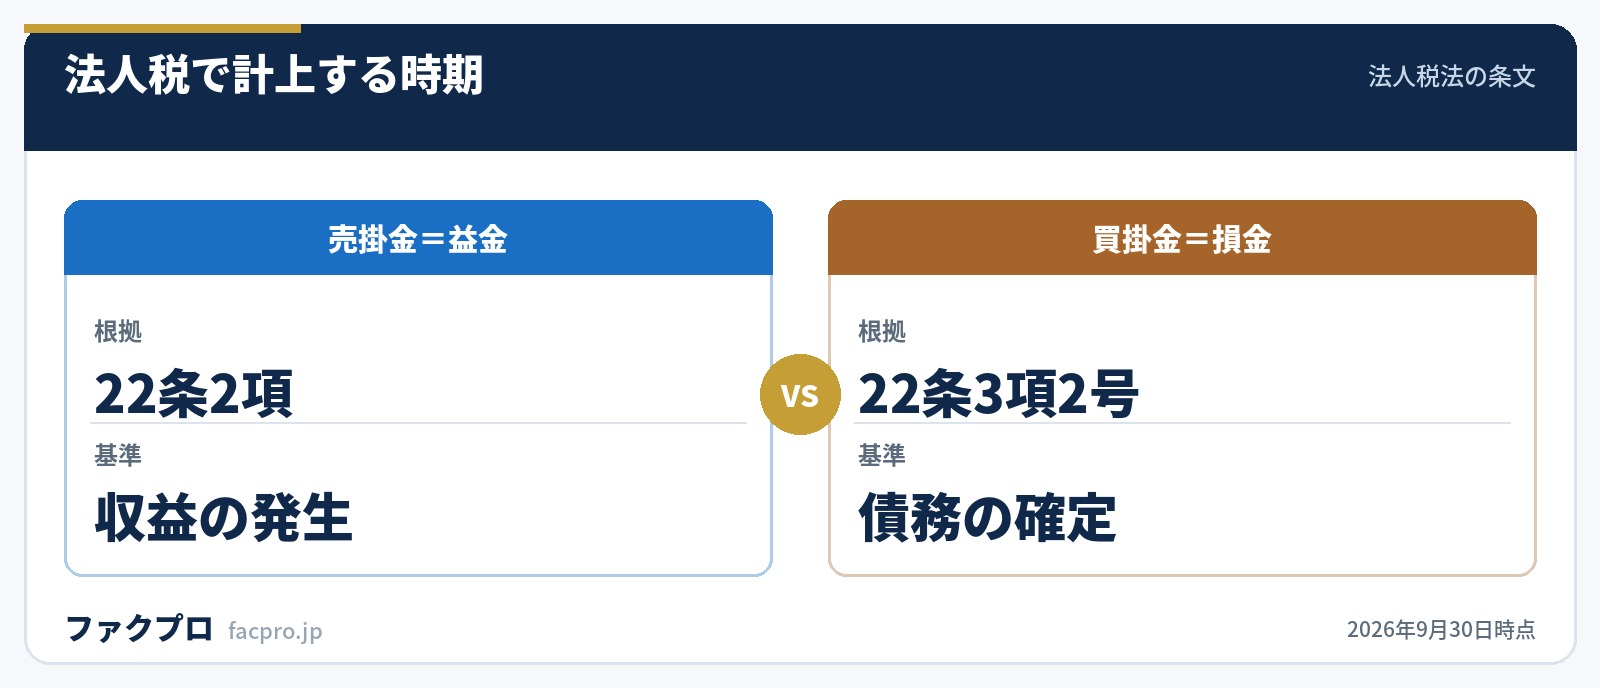
- ▸法人税では益金が22条2項の「収益の額」、損金が22条3項2号の「債務の確定」で、根拠になる項が別です。
- ▸売掛金は民法467条で譲渡できるので資金化できますが、買掛金は自社の債務なので売れません。支払側が使えるのは支払期日の設計と一括決済方式です。
| 売掛金の法令上の定義 | 通常の取引に基づいて発生した営業上の未収金(財務諸表等規則15条1項3号)/通常の取引に基づいて発生した事業上の未収金(会社計算規則74条3項1号ハ) |
|---|---|
| 買掛金の法令上の定義 | 通常の取引に基づいて発生した営業上の未払金(財務諸表等規則47条1項2号)/通常の取引に基づいて発生した事業上の未払金(会社計算規則75条2項1号ロ) |
| 貸借対照表の区分 | 売掛金=流動資産/買掛金=流動負債 |
| 表示の順番 | 資産側は 現金及び預金 → 受取手形 → 売掛金(3番目)/負債側は 支払手形 → 買掛金(2番目) |
| 「通常の取引」の定義 | 事業目的のための営業活動において、経常的に又は短期間に循環して発生する取引(財務諸表等規則8条2項) |
| 「一年内」の定義 | 貸借対照表日の翌日から起算して一年以内の日(財務諸表等規則8条1項) |
| 貸倒引当金 | 売掛金=各資産科目の控除科目として表示(財務諸表等規則20条1項)/買掛金=該当する制度なし |
| 法人税の計上根拠 | 売掛金=法人税法22条2項(収益の額)/買掛金=同22条3項2号(債務の確定しないものを除く) |
| 消費税の時期 | 売掛金=課税資産の譲渡等をした時/買掛金=課税仕入れを行つた日(消費税法30条1項1号) |
| 消滅時効 | 5年(権利行使できることを知った時から)または10年(権利行使できる時から)。民法166条1項 |
| 譲渡による資金化 | 売掛金=可能(民法467条1項)/買掛金=不可 |
| 「正常営業循環基準」「一年基準」 | 条文の文言ではない。条文の言葉は「通常の取引」と「一年内」 |
売掛金と買掛金の違いは?
違いは立場です。商品やサービスを提供して代金をまだ受け取っていない側が売掛金(流動資産)、提供を受けて代金をまだ払っていない側が買掛金(流動負債)を計上します。同じ取引が、売主の貸借対照表では資産、買主の貸借対照表では負債として同額で立つ鏡像の関係になっています。
そして両方とも、条文では「通常の取引に基づいて発生した」ものと定義されています。ここで言う通常の取引は、財務諸表等規則8条2項に「事業目的のための営業活動において、経常的に又は短期間に循環して発生する取引」と定義があります。本業から繰り返し発生する取引なら売掛金・買掛金、本業とは関係のない一時的な貸し借りなら未収入金・未払金という使い分けが、この1文から出てきます。
売掛金とは?条文ではどう定義されている?
財務諸表等規則15条1項3号が、売掛金を流動資産のひとつとして次のように定めています。
“売掛金(顧客との契約から生じた債権その他の通常の取引に基づいて発生した営業上の未収金をいう。ただし、破産更生債権等で一年内に回収されないことが明らかなものを除く。)
読みどころは末尾のただし書きです。回収できないことが明らかな債権は、そもそも流動資産の売掛金から外すという除外が条文に書き込まれています。売掛金という科目は、最初から「回収されることを前提にした資産」として設計されているわけです。
会社法ベースの会社計算規則では、同じ売掛金が74条3項1号ハに置かれ、文言が「事業上の未収金」に変わります。金融商品取引法の開示に使う財務諸表等規則は「営業上の」、会社法の計算書類に使う会社計算規則は「事業上の」。引用するときは、どちらの規則の話をしているのかで言葉を選び分けてください。
買掛金とは?勘定科目はどこに入る?
買掛金は財務諸表等規則47条1項2号にあります。売掛金の定義と並べると差が1語だけだと分かります。
“買掛金(通常の取引に基づいて発生した営業上の未払金をいう。)
勘定科目としての位置は、貸借対照表の負債の部・流動負債です。表示の順番も規則で決まっていて、流動負債の区分表示(同49条1項)では「一 支払手形/二 買掛金」と、手形の次に置かれます。資産側が「一 現金及び預金/二 受取手形/三 売掛金」なので、どちらも手形の直後に並ぶという点でも対称です。
会社計算規則では75条2項1号ロが買掛金です。売掛金は74条、買掛金は75条と条が分かれるので、「売掛金と買掛金はどちらも会社計算規則75条」と覚えると取り違えます。対比して引用したいときは、15条3号と47条2号が並ぶ財務諸表等規則のほうが扱いやすいです。
「正常営業循環基準」「一年基準」は条文の言葉?
売掛金と買掛金が流動項目になる理由として、正常営業循環基準や一年基準という言い方がよく使われます。ただし、財務諸表等規則と会社計算規則の本則を全文で検索しても、この2つの語は1件も出てきません。条文が使っている言葉は「通常の取引」と「一年内」で、しかもその両方に定義条文があります。
“この規則において「一年内」とは、貸借対照表日の翌日から起算して一年以内の日をいう。2 この規則において「通常の取引」とは、財務諸表提出会社…の事業目的のための営業活動において、経常的に又は短期間に循環して発生する取引をいう。
つまり、正常営業循環基準に当たる考え方は「通常の取引」という要件として、一年基準に当たる考え方は「一年内」という定義として、それぞれ条文に埋め込まれています。呼び名は会計慣行のもの、根拠は8条の定義。ここを分けておくと、根拠を聞かれたときに条文番号で答えられます。
売掛金の定義にだけ、除外書きが付いている点に意味があります。売掛金は「破産更生債権等で一年内に回収されないことが明らかなものを除く」とされていますが、買掛金にはこれに対応する除外がありません。自社の債務には「払えないかもしれない」を織り込む余地がないからです。
この非対称は、あとに出てくる貸倒引当金・貸倒損失・消費税の貸倒れ調整がすべて売掛金側にしか存在しないことの伏線になっています。条文を順に読むと、制度の偏りが最初の定義文から始まっていることが分かります。
貸倒れの制度はなぜ売掛金側にしかない?
貸倒引当金は、財務諸表等規則20条1項で「流動資産に属する資産に係る引当金」として、各資産科目の控除科目に置くと定められています。会社計算規則78条1項も同じ立て方です。対象が資産なので、負債である買掛金には付きません。
逆に流動負債側の引当金(財務諸表等規則47条4号・49条11号)は、条文に「資産に係る引当金を除く」と明記されています。修繕引当金などがこちらで、貸倒引当金とは別の箱です。
税務側も同じ構造です。法人税の貸倒損失は3類型で損金算入が認められますが、3番目の形式基準は対象が売掛債権に限られ、貸付金は含まれません。国税庁のタックスアンサーが「取引停止の時と最後の弁済の時などのうち最も遅い時から1年以上経過したとき」と条件を示しています。
消費税でも、貸倒れになった売掛金の消費税額を売上に係る消費税額から控除する制度があります(消費税法39条1項)。税率区分に応じて110分の7.8または108分の6.24を掛けて計算します。買掛金が払われないことによる調整規定は、条文にありません。
- ✓貸倒引当金 … 売掛金に控除科目として付す(財務諸表等規則20条1項・会社計算規則78条1項)
- ✓貸倒損失 … 切捨て/全額回収不能/取引停止後1年以上の3類型で損金算入(法人税法22条)
- ✓貸倒れの消費税調整 … 110分の7.8(軽減税率は108分の6.24)で控除(消費税法39条1項)
- ✓いずれも対象は「債権」なので、買掛金の側には対応する仕組みが置かれていません
消費税の扱いは売掛金と買掛金でどう違う?
どちらも入金・出金の日ではなく、モノやサービスが動いた日が基準です。売上側は課税資産の譲渡等をした時、仕入側は課税仕入れを行つた日(消費税法30条1項1号)。国税庁のタックスアンサー No.6141 が、売上側について次のように書いています。
“未収金についても代金決済の時期に関係なく、課税資産の引渡しや役務の提供をした時が課税資産の譲渡等をした時となります。
したがって、売掛金として残っている売上にも消費税は発生していますし、買掛金として残っている仕入も支払前に仕入税額控除の対象になります。資金が動いていないのに納税義務だけ先に立つ、という感覚のずれは、この条文の立て方から来ています。
法人税の計上時期は売掛金と買掛金でどう違う?
ここが条文レベルでもっともきれいに分かれるところです。益金と損金の根拠が、同じ22条の別の項に置かれています。
“2 …益金の額に算入すべき金額は、別段の定めがあるものを除き、資産の販売、有償又は無償による資産の譲渡又は役務の提供…に係る当該事業年度の収益の額とする。/3 …損金の額に算入すべき金額は…二 …販売費、一般管理費その他の費用(償却費以外の費用で当該事業年度終了の日までに債務の確定しないものを除く。)の額
益金側は「収益の額」だけで、いつ入金されるかは問いません。損金側にはわざわざ「債務の確定しないものを除く」という括弧書きが入っています。つまり買掛金が損金になるのは払った時ではなく、金額と支払義務が確定した時。これが債務確定主義と呼ばれる考え方の条文上の根拠です。
さらに22条の2第5項1号は、売上の額を決めるときに「貸倒れの可能性がある場合でも、その可能性がないものとした場合の価額」にすると定めています。回収できるか分からない状態でも満額を益金に入れる、ということです。買掛金側にこれに対応する規定はありません。
「売掛金も買掛金もどちらも発生主義」と一括りにされがちですが、条文は分けています。益金は22条2項の「収益の額」、損金は22条3項2号の「債務の確定」。根拠条文を聞かれて同じ項を挙げると、費用側の債務確定要件を落とすことになります。
実務での効き方はこうです。売上は請求書を出した時点で益金に入る一方、仕入や外注費は金額が固まっていなければ当期の損金にならない。期末に「請求書がまだ来ていない外注費」を抱えていると、益金は先に立って損金は翌期に回るという、資金繰りと逆向きのずれが起きます。
同じ相手に売掛金と買掛金がある場合は相殺できる?
できます。根拠は民法505条1項で、要件は互いに同種の目的を有する債務であることと、双方の債務が弁済期にあることの2つです。
“二人が互いに同種の目的を有する債務を負担する場合において、双方の債務が弁済期にあるときは、各債務者は、その対当額について相殺によってその債務を免れることができる。ただし、債務の性質がこれを許さないときは、この限りでない。
相殺のしかたは民法506条1項で「当事者の一方から相手方に対する意思表示によってする」とされていて、相手の同意は要りません。効力は、双方の債務が相殺に適するようになった時にさかのぼります(同2項)。ただし契約に相殺禁止の特約があれば別で、505条2項がその扱いを定めています。
なお、相手が個人事業主で、こちらが売掛金を持ち、相手も自社に対して売掛金を持っている、という双方向の取引は珍しくありません。差額だけを決済する運用にしている場合は、契約書に相殺の定めがあるかを先に確認しておくと、帳簿と入出金のずれを避けられます。
売掛金は資金化できるのに買掛金ができないのはなぜ?
売掛金は債権なので、民法467条1項により譲渡できます。これがファクタリングの土台です。
“債権の譲渡(現に発生していない債権の譲渡を含む。)は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない。
一方、買掛金は自社が負っている債務です。債務を他人に売って現金を得るという構造にはなりません。支払う側にできるのは、支払期日の設計を変えることと、金融機関を挟む一括決済方式のような決済スキームを使うことです。支払側から見た仕組みはリバースファクタリングとは?支払企業側の仕組みで扱っています。
もう1点、実務で見落とされやすい条文があります。民法468条1項は「債務者は、対抗要件具備時までに譲渡人に対して生じた事由をもって譲受人に対抗することができる」と定めています。
468条1項の効き方は具体的です。売掛先が自社に対して買掛金を持っている場合、その相殺の抗弁は譲受人にも主張できます。つまり売掛先との取引が双方向になっている請求書は、額面どおり回収できるとは限りません。
だから審査で「売掛先に対する買掛金が売掛金より大きい場合」を慎重に見る会社があります。資金化を急ぐときは、相手との取引が一方向の請求書を先に出したほうが話が早く進みます。
売掛金を早く資金化したいときの選択肢
売掛金を支払期日より前に現金化する手段が売掛債権の売却です。仕組みそのものはファクタリングとは?仕組みと2社間・3社間の違いを図解と請求書買取とは?ファクタリングとの違いと対応会社で解説しています。ここでは、下限額と書類の点数という2つの軸で違いを並べます。
| 会社 | 手数料 | 買取可能額 |
|---|---|---|
| ペイトナー | 一律10% | 1万円〜(初回上限50万円) |
| ラボル | 一律10% | 1万円〜(上限は記載なし) |
| QuQuMo | 1%〜(上限は記載なし) | 金額上限なし |
| PAYTODAY | 1%〜9.5% | 10万円〜上限なし |
| レゾナス | 1.0%〜12.5% | 50万円〜(上限の制限なし) |
少額の売掛金を1本だけ動かしたいなら1万円から買い取る会社、まとまった額を安く通したいなら料率レンジの下限が低い会社、という分かれ方になります。なお料率の下限が出るのは条件が揃ったときなので、レンジの下限だけで比べると実際の入金額を読み違えます。手数料の水準の考え方はファクタリング手数料の相場は?11社の公表値と計算方法にまとめました。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
買掛金の支払側ができること
買掛金は売れませんが、支払条件そのものは動かせます。発注側が中小事業者に代金を支払う取引には、受領日から起算して60日以内に支払期日を定める義務があります。手形による支払は2026年1月1日以後の発注分から禁止されました。
自社が支払う側にいるときは、支払期日を短くすることが取引先の資金繰りを直接楽にします。詳しい数え方と条文は支払サイトとは?取適法の60日と計算方法で扱っています。
逆に自社が受け取る側で、買掛金の支払が先に来て売掛金の入金が後、という順序で資金が足りないなら、融資と公的支援を含めた選択肢を資金繰りが厳しいときの選択肢|融資・保証・売掛債権に整理してあります。
売掛金が回収できないときは?
支払期日を過ぎたら、民法412条1項により期限の到来した時から遅滞の責任が発生します。遅延損害金は法定利率(2026年9月時点は年3%)で計算でき、民法419条2項により損害の証明は要りません。
催促から内容証明、支払督促、差押えまでの順序と費用は入金の催促メール・手紙の書き方と次の一手と売掛金が回収できないときの手順|内容証明から差押えまでにまとめています。時効は民法166条1項で原則5年なので、売掛金の時効は何年?起算点と止め方を条文で解説も併せてご覧ください。
売掛金・買掛金に関する関連記事
- 売掛金とは?資産の区分・仕訳・回収までの基本|売掛金だけを正面から扱った用語ハブ
- リバースファクタリングとは?支払企業側の仕組み|買掛金を支払う側から見た仕組み
- 支払サイトとは?取適法の60日と計算方法|支払期日の上限と数え方
- ファクタリングの仕訳と会計処理|消費税は非課税?|売掛金を売ったときの仕訳
- 売掛金の時効は何年?起算点と止め方を条文で解説
- 売掛金の差押えとは?税金滞納とファクタリング
- 請求書買取とは?ファクタリングとの違いと対応会社
- ファクタリング会社とは?選び方と掲載11社の条件
売掛金と買掛金のよくある質問
売掛金と買掛金はどちらが資産ですか?
売掛金が資産です。財務諸表等規則15条1項3号で流動資産に、買掛金は同47条1項2号で流動負債に区分されます。会社計算規則では売掛金が74条3項1号ハ、買掛金が75条2項1号ロです。
買掛金の勘定科目はどこに表示しますか?
貸借対照表の負債の部・流動負債で、支払手形の次に置きます(財務諸表等規則49条1項)。本業以外の一時的な未払いは買掛金ではなく未払金として扱うのが、条文の「通常の取引」という要件からの帰結です。
売掛金と買掛金は相殺していいですか?
民法505条1項の要件(互いに同種の目的を有する債務であること、双方の債務が弁済期にあること)を満たせば相殺できます。相殺は一方的な意思表示で足り(同506条1項)、効力は相殺適状になった時にさかのぼります。契約に相殺禁止の特約がある場合は505条2項の扱いになります。
買掛金にも消滅時効はありますか?
自社が債務者なので、時効は相手方の債権の時効として進行します。期間は民法166条1項の5年または10年で、売掛金と同じ条文です。同じ1本の取引が、売主の側では回収リスク、買主の側では支払義務の消滅可能性として現れます。
買掛金を売って資金にできますか?
できません。買掛金は自社が負っている債務なので、譲渡して現金化する仕組みがありません。支払側ができるのは支払期日の設計と、金融機関を挟む一括決済方式などの決済スキームです。
売掛金の消費税はいつ発生しますか?
代金の入金日ではなく、課税資産の引渡しや役務の提供をした時です(国税庁 No.6141)。買掛金の側も、支払日ではなく課税仕入れを行つた日が基準になります(消費税法30条1項1号)。
「正常営業循環基準」は条文に書かれていますか?
財務諸表等規則と会社計算規則の本則にこの語はありません。条文の言葉は「通常の取引」と「一年内」で、どちらも財務諸表等規則8条に定義があります。会計慣行上の呼び名と条文上の要件を分けて押さえてください。
売掛金を売ると売掛先に知られますか?
民法467条1項が対抗要件として通知または承諾を定めているため、売掛先の承諾を得る3社間では知られます。2社間と3社間の違いはこちらの記事で整理しています。
このページの条文の引用と数値は、すべて法令原文(e-Gov法令検索)と国税庁タックスアンサーの原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月30日/制度・料金は改定されることがあります)



