
売掛金の差押えとは?税金滞納とファクタリング
売掛金の差押えは、入口が2つあります。ひとつは取引先や金融機関などの私債権者が裁判所を通して行う民事執行法の債権執行、もうひとつは税金を滞納したときに税務署が行う国税徴収法の滞納処分です。同じ「差押え」でも、手続きの主体も、効力が生じる瞬間も、止め方も違います。
この記事では、条文にあたって2つのルートを分けて整理します。そのうえで、ファクタリングで先に売却した売掛債権がどう扱われるのか、税金を滞納した状態でファクタリングが使えるのかまでを見ていきます。数値と条文はすべて e-Gov の法令原文と各官庁の案内から確認したものです。
- ▸私債権による差押えは裁判所、税金の滞納処分は税務署長が行います。滞納処分に裁判所の手続きは要りません。
- ▸差押えの効力が生じるのは、どちらのルートでも第三債務者(=売掛先)に書面が届いた時です。債務者本人が受け取った時ではありません。
- ▸売掛金は差押禁止財産ではありません。給料等のような4分の3の保護は、売掛金には及びません。
- ▸差押えを止めたいときは納税の猶予・換価の猶予。納税の猶予が認められると、新たな差押えや換価は受けないとされています。
- ▸ファクタリングと差押えのどちらが優先するかは、対抗要件をいつ備えたかで判断されます。条文が優劣そのものを決めているわけではありません。
売掛金の差押えには2つのルートがある
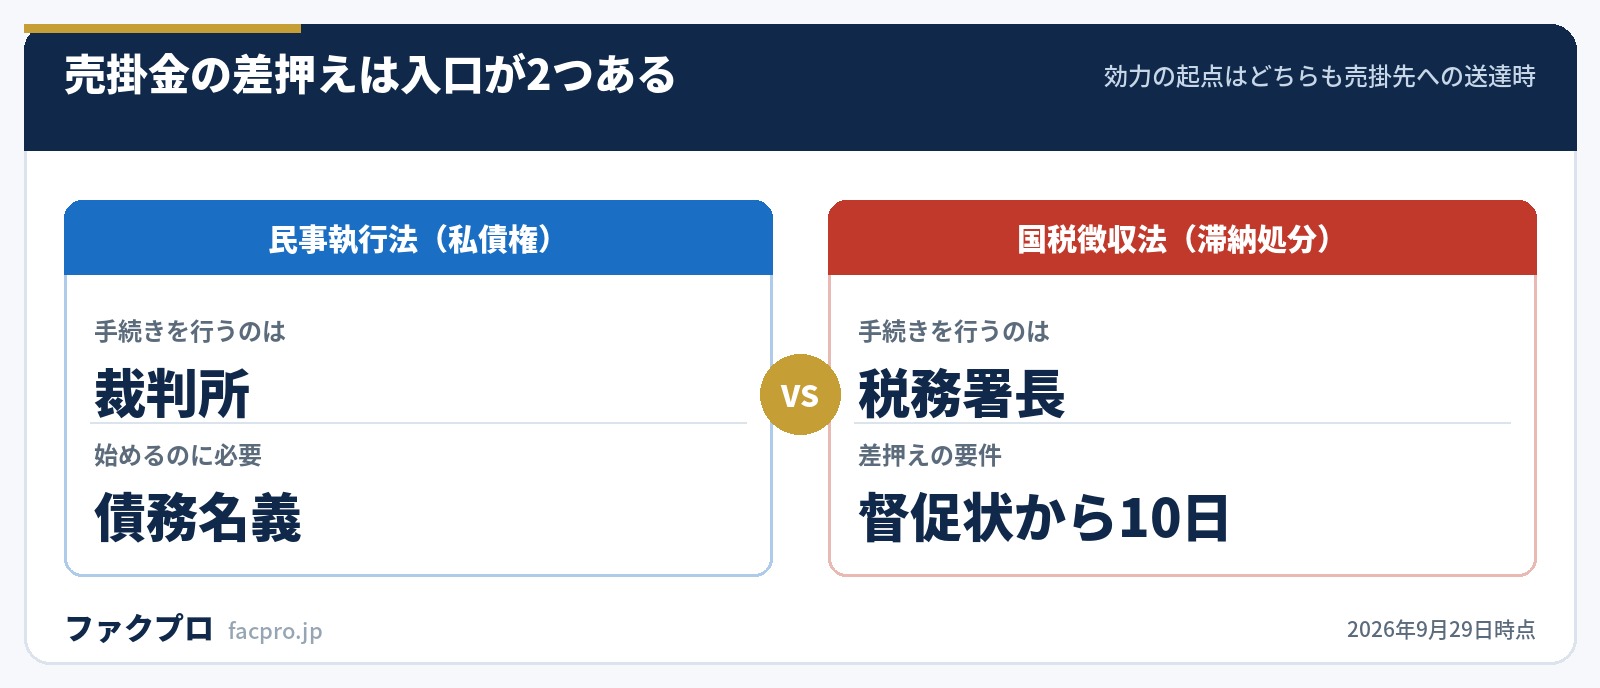
| 項目 | 民事執行法(私債権) | 国税徴収法(滞納処分) |
|---|---|---|
| 行う主体 | 執行裁判所(裁判所書記官・裁判官) | 税務署長・徴収職員 |
| きっかけ | 債権者の申立て(債務名義が必要) | 督促状を発した日から起算して10日を経過した日までに完納しないとき |
| 差押えの方法 | 差押命令を債務者と第三債務者に送達 | 第三債務者に債権差押通知書を送達 |
| 効力が生じる時 | 第三債務者に差押命令が送達された時(145条5項) | 債権差押通知書が第三債務者に送達された時(62条3項) |
| 裁判所の関与 | 必要 | 条文上は不要 |
どちらも狙われるのは同じ「売掛金」ですが、私債権のルートは債務名義(判決や仮執行宣言付支払督促など)が前提なのに対し、税金のルートは督促状から10日経てば差押えの要件に入ります。税金の滞納のほうが、差押えまでの距離がはるかに短いのはこの違いによるものです。
民事執行法による差押えの流れ
条文に沿うと、順番はこうなります。
- 執行裁判所に申し立てる。管轄は債務者の普通裁判籍の所在地を管轄する地方裁判所(144条)
- 差押命令が出る。債務者に対して債権の取立てその他の処分を禁じ、第三債務者に対しては債務者への弁済を禁じる(145条1項)
- 債務者と第三債務者に送達される(145条3項)。差押命令は債務者・第三債務者を審尋しないで発せられる(145条4項)
- 効力が生じる。「差押えの効力は、差押命令が第三債務者に送達された時に生ずる」(145条5項)
- 取立てができるようになる(155条)
“差押えの効力は、差押命令が第三債務者に送達された時に生ずる。
なお、第三債務者に「差し押さえられた債権が実際にあるか」を答えさせる陳述の催告は、147条1項で「差押債権者の申立てがあるときは」と定められています。差押命令の申立てとは別の申立てになるため、債権差押命令の申立てと同時に出すのが実務です。裁判所の案内でもそのように示されています。
ここでいちばん効くのは、効力の起点が第三債務者=売掛先への送達だという点です。債務者本人が命令書を受け取ったかどうかは関係しません。つまり差し押さえられる側から見ると、自分が知る前に、取引先には先に届いていることが構造上あり得ます。取引先から「裁判所から書類が届いた」と連絡が来るのはこの順序のせいで、自分のところに届いてから動こうとすると常に後手に回ります。
差押えの申立てにかかる費用
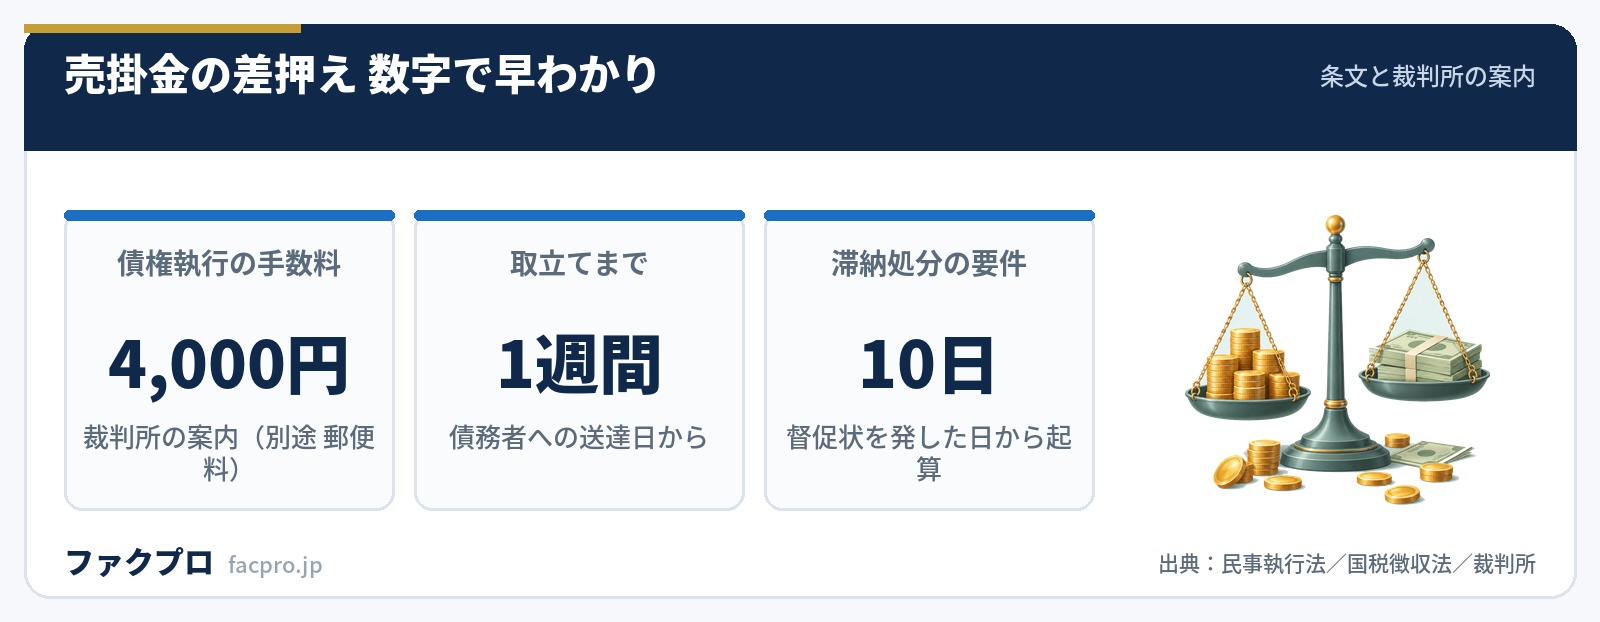
裁判所の債権執行の案内では、申立てに必要な費用は手数料(原則として4000円)及び郵便料と示されています。この4000円の根拠は民事訴訟費用等に関する法律の別表第一 九の項イ(債権の差押命令の申立て)です。
差し押さえた売掛金はいつ取り立てられるか
差押命令が届いたからといって、すぐに売掛先から回収できるわけではありません。155条は、債務者に対して差押命令が送達された日から1週間を経過したときに取立てができると定めています。152条1項各号・2項の債権(給料等)については4週間に読み替えられます。
また、第三債務者は差し押さえられた債権の全額に相当する金銭を供託することができます(156条)。売掛先が供託を選べば、回収は配当手続に移ります。
税金を滞納すると売掛金はどうなるか
国税徴収法47条1項は、督促状を発した日から起算して10日を経過した日までに完納しないときに徴収職員が滞納者の財産を差し押さえなければならない、と定めています。売掛金の差押えは62条に手続きが置かれており、第三債務者に債権差押通知書を送達して行う形です。効力の発生も、同条で送達の時点とされています。
差し押さえられた債権は67条により徴収職員が取り立てます。つまり売掛先は、あなたにではなく税務署に支払うことになります。取引先に滞納の事実が伝わるのは、この通知書が届くからです。
「督促状から10日」は差押えができる状態になるまでの期間であって、10日目に必ず差し押さえられるという意味ではありません。ただし逆にいえば、10日を過ぎた時点で以降はいつ動いてもおかしくない状態に入ります。督促状が届いた時点が、猶予を申請するかどうかを決める分岐点です。差押えが売掛先に届いてしまうと、失うのはお金だけではなくなります。
私債権の差押えは「債務者に送達されてから1週間」で取立てに進みますが、滞納処分にはこの待機期間が置かれていません。徴収法67条は差し押さえた債権を徴収職員が取り立てると定めるだけです。同じ売掛金でも、税務署のほうが早く現金に変えられる設計になっています。
なぜ税務署は裁判所を通さずに差し押さえられるのか
これは制度の作りによるものです。国税徴収法の第5章には、差押え → 換価 → 配当までが税務署長・徴収職員の権限として完結する形で置かれています。47条1項は「徴収職員は…差し押えなければならない」と定め、62条1項は債権の差押えを債権差押通知書の送達によって行うとしています。差押えの要件として裁判所の許可や決定を求める規定は、これらの条文の中に置かれていません。
この性質は一般に自力執行力と呼ばれます。民事の債権者が判決などの債務名義を取ってから裁判所に申し立てるのに対し、税務署は自ら滞納処分を進められる。税金の滞納が、民間の未払いよりはるかに速く売掛金に届く理由がここにあります。
なお参加差押え(86条1項)の対象は動産・有価証券、不動産等、電話加入権に限られており、債権は対象に含まれていません。売掛金に他の官署が重ねてくる場合は82条の交付要求になります。
売掛金は差押禁止財産になるか
なりません。民事執行法152条が差押えを制限しているのは、給料・賃金・俸給・退職年金・賞与といった継続的給付に係る債権と退職手当等です。事業者が取引先に対して持つ売掛金は、この列挙のどこにも当たりません。
国税徴収法の側でも、75条から78条までの差押禁止財産に売掛金は含まれていません。給与については76条1項に計算式が置かれていますが、これも給与の話です。
差押えを止める・猶予する方法はあるか
税金のルートには、国税通則法46条の納税の猶予と、国税徴収法151条・151条の2の換価の猶予があります。国税庁が公表している「猶予の申請の手引」には、それぞれの効果が次のように示されています。
2つの猶予は名前が似ていますが、効果の範囲が違います。「新たな差押えを受けない」と言えるのは納税の猶予のほうで、換価の猶予にはその規定がありません。売掛金の差押えを何としても避けたいなら、どちらを申請するかで結果が変わります。要件も別なので、督促状が届いた段階で税務署の窓口にどちらに当たるかを確認するのが最短です。なお延滞税は日数で積み上がるため、猶予の申請と並行して考える必要があります。
ファクタリングで売却済みの売掛金は差し押さえられるか
ここが読者の関心がいちばん集まるところですが、譲渡と差押えのどちらが優先するかを決めた条文はありません。条文が定めているのは、次の2つの「時点」だけです。
- ✓譲渡の対抗要件を備えた時点… 債務者以外の第三者に対抗するには確定日付のある証書による通知または承諾が必要(民法467条2項)。法人が譲渡する場合は債権譲渡登記でも可(動産債権譲渡特例法4条1項)
- ✓差押えの効力が生じた時点… 差押命令が第三債務者に送達された時(民事執行法145条5項)、債権差押通知書が第三債務者に送達された時(国税徴収法62条3項)
この2つの前後関係で優劣を判断するのが、判例が積み重ねてきた考え方です。条文そのものは優劣のルールを置いていないため、この記事でも断定の形では書きません。実務で確実なのは、対抗要件を早く備えておくほど立場が強くなるという方向性です。
なお、譲渡制限特約が付いている売掛債権であっても、民法466条の4第1項により、差押債権者に対して売掛先が支払いを拒むことはできません(悪意重過失の譲受人の債権者については2項に例外があります)。特約があるから差押えを免れる、という話にはなりません。
譲渡担保と評価されると何が変わるか
ファクタリングは債権の売買です。しかし契約の実質が譲渡担保(貸付けの担保として債権を渡した形)と評価される場合には、国税徴収法24条が効いてきます。同条は、滞納者が譲渡担保として提供した財産から滞納国税を徴収できる仕組みを定めています(8項に法定納期限等との先後による除外があります)。
つまり、売買として成立しているかどうかが、税務署の手が届く範囲を左右するわけです。金融庁が示している偽装ファクタリングの3つの着眼点(買取代金が債権額に比べて著しく低額、契約書に売買契約であることが定められていない、回収が売主に委託され回収できなかった場合に買戻しや償還請求が行われる)は、この評価に直結する項目でもあります。契約の中身についてはファクタリングの契約書は?確認すべき条項と会社の選び方で解説しています。
差押えの局面から逆算すると、契約書で見るべき条項が絞り込めます。償還請求権(買戻し)の有無と回収の委託の2つです。この2つが両方入っている契約は、売買ではなく貸付けの担保に近い形に寄ります。手数料の高さより先にここを見るのが、差押えのリスクを見積もるうえでは実際的です。
税金を滞納している状態でファクタリングは使えるか
掲載各社の条件ははっきり分かれています。同じ「税金の滞納」という言葉に対して、扱いが逆になっている会社があります。
| 会社 | 税金の滞納についての記載 | 取引形態 |
|---|---|---|
| トップ・マネジメント | 「税金滞納や赤字決算、別のファクタリング会社からのお乗り換え、最短即日でのご対応、オンライン上でのご対応、全て可能」 | 2社間・2.5社間・3社間 |
| 日本中小企業金融サポート機構 | FAQで「ファクタリングは融資ではないので、赤字や税金滞納があってもご利用いただけます」 | 2者間・3者間 |
| レゾナス | 利用条件に「税金・社会保険料の定期的な未納・滞納がないこと」。対応が難しいケースとして「定期的な未納・滞納がある」を明示 | 2社間 |
レゾナスの条件文には「定期的な」という限定が付いています。滞納が一度でもあれば対象外、という書き方ではありません。一方でトップ・マネジメントと日本中小企業金融サポート機構は、滞納があっても扱えることを正面から書いています。滞納がある状態で申し込むなら、条件文の書き方が「ある・なし」なのか「定期的かどうか」なのかを先に見る。ここを読み違えると、通る可能性のある会社を自分で外してしまいます。
ただし注意が必要なのは、すでに売掛金が差し押さえられている場合です。差押えの効力が売掛先への送達で生じている以上、その債権をあとから売却しても、買い手は差押債権者と競合する立場に立たされます。差押えが動き出す前に手を打つかどうかで、使える選択肢の数が変わります。資金繰りそのものの立て直しは資金繰りが厳しいときの選択肢|融資・保証・売掛債権にまとめています。
掲載11社の条件を同じ項目で見比べるなら、下の表をご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
差押えと他の回収手段はどう使い分けるか
自分が回収する側に立つ場合、差押えは最後の段階です。債務名義を得るまでの手順は売掛金が回収できないときの手順|内容証明から差押えまでに整理しています。
- ✓時効を止めるのが先。売掛金の時効は売掛金の時効は何年?起算点と止め方を条文で解説で確認できます
- ✓債務名義を取る(支払督促・少額訴訟・通常訴訟・民事調停)
- ✓債権執行を申し立てる(手数料は原則として4000円および郵便料)
- ✓陳述催告の申立てを同時に出す(差し押さえる債権が実際にあるかを確認するため)
売掛金の差押えに関する関連記事
- 売掛金が回収できないときの手順|内容証明から差押えまで
- 売掛金の時効は何年?起算点と止め方を条文で解説
- 売掛金とは?資産の区分・仕訳・回収までの基本
- ファクタリングの債権譲渡登記とは
- ファクタリングの契約書は?確認すべき条項と会社の選び方
- ファクタリングはやばい?違法性と注意点を条文で解説
- 資金繰りが厳しいときの選択肢|融資・保証・売掛債権
- ファクタリング会社とは?選び方と掲載11社の条件
売掛金の差押えに関するよくある質問
売掛金の差押えはいつ効力が生じますか?
第三債務者(売掛先)に書面が届いた時です。民事執行法145条5項は「差押えの効力は、差押命令が第三債務者に送達された時に生ずる」と定めています。税金の滞納処分でも、国税徴収法62条により債権差押通知書の送達の時点で効力が生じます。
売掛金は差押禁止財産になりませんか?
なりません。民事執行法152条が保護しているのは給料・賃金・俸給・退職年金・賞与などの継続的給付に係る債権と退職手当等で、売掛金は含まれていません。国税徴収法75条から78条の差押禁止財産にも含まれていません。
税務署はなぜ裁判所を通さずに差し押さえられるのですか?
国税徴収法の第5章に、差押えから換価・配当までが税務署長・徴収職員の権限として完結する形で置かれているためです。47条1項は「徴収職員は…差し押えなければならない」、62条1項は債権の差押えを債権差押通知書の送達により行うと定めており、これらの条文に裁判所の許可や決定を要件とする規定は置かれていません。
差し押さえた売掛金はすぐ取り立てられますか?
民事執行法155条により、債務者に対して差押命令が送達された日から1週間を経過したときに取立てができます。給料等(152条1項各号・2項)については4週間です。なお第三債務者は156条により供託を選ぶこともできます。
差押えの申立てにはいくらかかりますか?
裁判所の債権執行の案内では「手数料(原則として4000円)及び郵便料」とされています。根拠は民事訴訟費用等に関する法律の別表第一 九の項イ(債権の差押命令の申立て)です。
差押えを止める方法はありますか?
税金の滞納については、納税の猶予(国税通則法46条)と換価の猶予(国税徴収法151条・151条の2)があります。国税庁の「猶予の申請の手引」では、納税の猶予が認められると「新たな差押えや換価(売却)などの滞納処分の執行を受けません」と示されています。換価の猶予にはこの規定がないため、申請する制度の選択が結果を分けます。
ファクタリングで売った売掛金も差し押さえられますか?
譲渡と差押えの優劣を直接定めた条文はなく、対抗要件を備えた時点と差押えの効力が生じた時点の前後で判断されます。民法467条2項は確定日付のある証書による通知・承諾を第三者対抗要件とし、法人の場合は動産債権譲渡特例法4条1項により債権譲渡登記でも対抗できます。
譲渡制限特約が付いていれば差押えを避けられますか?
避けられません。民法466条の4第1項により、差押債権者に対して売掛先が譲渡制限特約を理由に支払いを拒むことはできないとされています(同条2項に例外があります)。
税金を滞納していてもファクタリングは使えますか?
会社によって条件が分かれます。トップ・マネジメントは「税金滞納や赤字決算…全て可能」と記載し、日本中小企業金融サポート機構はFAQで「赤字や税金滞納があってもご利用いただけます」としています。一方でレゾナスは利用条件に「税金・社会保険料の定期的な未納・滞納がないこと」を挙げています。すでに売掛金が差し押さえられている場合は、その債権の扱いが別の問題になります。
このページの条文と数値は、すべて法令原文と各官庁の案内の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月29日/制度や条文は改正されることがあります)



