
リバースファクタリングとは?支払企業側の仕組み
リバースファクタリングは、売る側ではなく支払う側の企業が主導する仕組みです。通常のファクタリングが「請求書を持っている事業者が、それを早く現金にする」取引なのに対し、こちらは支払企業が用意した枠組みに、仕入先が乗るという形になります。主語が逆なのです。
ところが、この言葉を日本の公的資料で探しても出てきません。国が使っているのは「一括決済方式」という別の名前です。この記事では、公正取引委員会の指導方針・中小企業庁のテキスト・経済産業大臣告示の原文からその定義と3つの型を確認し、2026年1月1日に施行された取適法(中小受託取引適正化法)で支払手段のルールがどう変わったかまでを整理します。
- ▸公的資料が使う言葉は「一括決済方式」。支払企業・仕入先・金融機関の三者契約で成り立つ仕組みです。
- ▸型は3つ。債権譲渡担保方式・ファクタリング方式・併存的債務引受方式。どれを使うかで、仕入先が受け取るのが「貸付け」か「支払」かが変わります。
- ▸2026年1月1日施行の取適法で、手形払いそのものが禁止になりました。一括決済方式やでんさいも、支払期日までに満額の金銭にできないものは使えません。
- ▸紙の手形・小切手は2027年3月末までに交換が廃止されます。全国銀行協会は切替先として、でんさい等の電子記録債権と振込を案内しています。
- ▸当サイトの掲載各社が扱うのは、売り手側が自分の売掛債権を資金化する取引です。仕組みの位置づけを押さえたうえで、そちらの条件も後半で並べます。
リバースファクタリングとは?誰が申し込む仕組みか
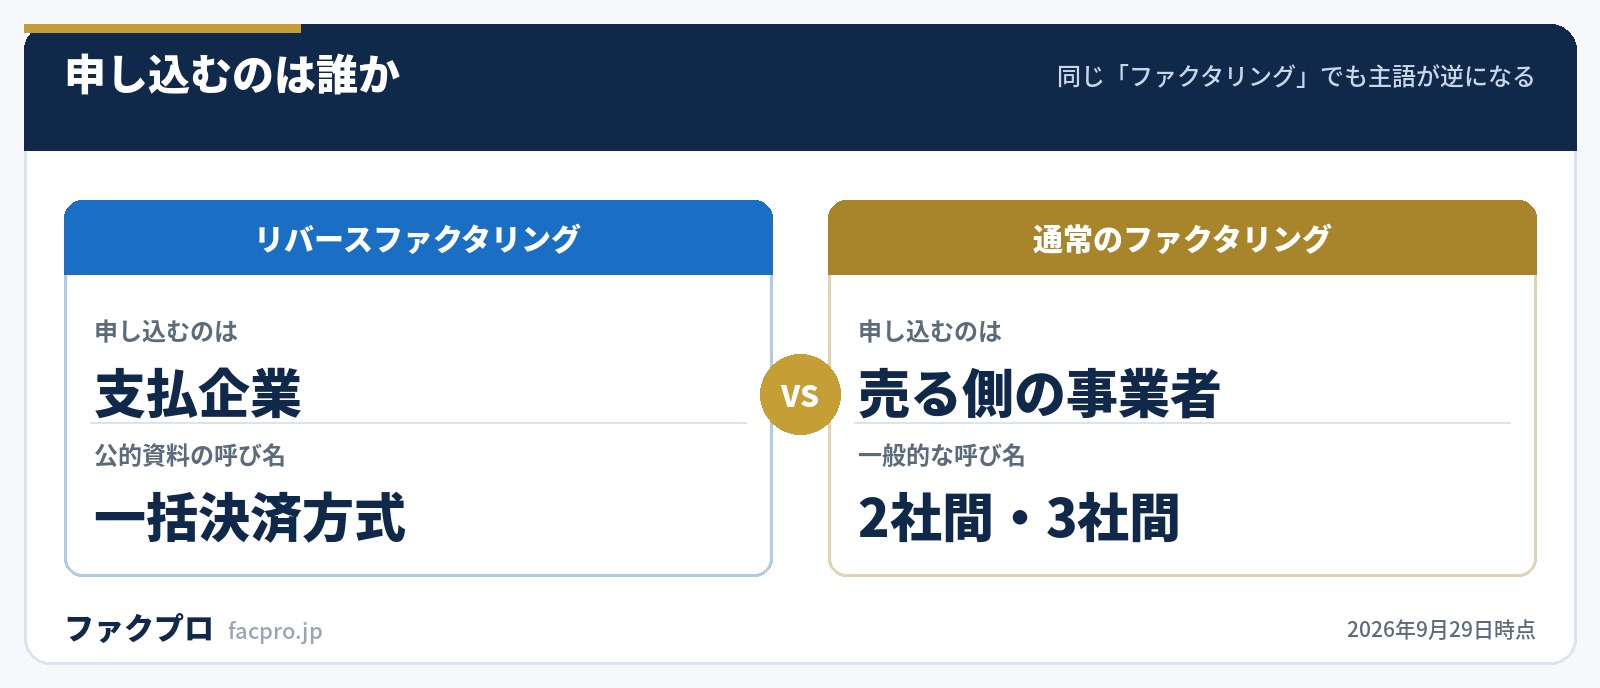
通常のファクタリングでは、請求書を持っている事業者が申込者です。リバースファクタリングでは、その請求書を支払う側の企業が申込者になります。支払企業が金融機関と枠組みを作り、仕入先はその枠組みに参加して、支払期日より前に金銭を受け取る。主導権が買い手側にあるから「リバース(逆)」と呼ばれています。
仕入先から見ると、資金化の条件は自分の信用力ではなく支払企業の信用力で決まります。大企業を売掛先に持つ中小企業にとっては、これが単独でファクタリングを使うより有利に働く場合があります。
公的資料が使う言葉は「一括決済方式」
日本の制度文書でこの仕組みを指す語は「一括決済方式」です。経済産業省が公正取引委員会と同時に出した2024年10月1日の注意喚起では、次のように書かれています。
“これまで中小企業庁は、手形、一括決済方式(ファクタリング等)又は電子記録債権(以下「手形等」という)が下請代金の支払手段として用いられた場合の指導基準及び指導方針…により、違反行為の未然防止を図るとともに…
ここで押さえたいのは、一括決済方式が「支払手段」として位置づけられていることです。支払手段というのは、買い手が代金を払うための道具です。つまりこの文脈のファクタリングは、売り手が使うものではなく買い手が使うものを指しています。
さらに、令和8年6月24日の経済産業大臣告示「振興基準」では、一括決済方式と電子記録債権をまとめて「ファクタリング等」と呼ぶ定義規定が置かれています。検索して出てくる「ファクタリング」の記事と、国の文書の「ファクタリング等」は別のものを指しています。
ここが読者がいちばん取り違える場所です。公的資料の「ファクタリング等」は買い手が代金を払うための支払手段、当サイトが扱う2社間・3社間ファクタリングは売り手が自分の債権を売る取引。同じ語が正反対の立場を指しています。行政資料を根拠に「ファクタリングは60日以内」と説明している記事を見かけたら、それは支払企業側のルールを売り手側の話に読み替えてしまっている可能性があります。資料を引くときは、主語が委託事業者(買い手)か中小受託事業者(売り手)かを必ず見てください。
一括決済方式の3つの型
中小企業庁の「令和7年度中小受託取引適正化法テキスト」には、一括決済方式の定義と3つの型が注記として置かれています。
| 型 | 仕入先が受け取るもの | 仕組み |
|---|---|---|
| 債権譲渡担保方式 | 金融機関からの貸付け | 代金債権を担保として、金融機関から代金額に相当する金銭の貸付けを受ける |
| ファクタリング方式 | 金融機関からの支払 | 代金債権を金融機関に譲渡し、金融機関から代金額に相当する金銭の支払を受ける |
| 併存的債務引受方式 | 金融機関からの支払 | 代金債務を支払企業と共に負った金融機関から、代金額に相当する金銭の支払を受ける |
いずれの型でも、支払企業が金融機関に代金相当額を支払うことで決済が完了します。なお、信託銀行に信託譲渡する方式(信託方式)については、同テキストのQ&Aで「いわゆる『ファクタリング方式』に該当すると考えられる」とされています。
3つの型の実質的な違いは、仕入先の帳簿に何が載るかです。債権譲渡担保方式は借入れなので負債が増えます。ファクタリング方式と併存的債務引受方式は支払を受ける形なので、債権が消えて現金が入るだけです。支払企業から一括決済方式への参加を打診されたら、どの型かを先に確認する。同じ「早く受け取れる」でも、決算書に残る跡が違います。
支払企業が守ることになっている事項
公正取引委員会の指導方針(昭和60年12月25日取引部長通知、令和6年4月30日改正)には、一括決済方式を支払手段として使う支払企業に対する遵守事項が列挙されています。主なものを原文の趣旨どおりに挙げます。
- ✓加入は仕入先の自由な意思によること。加入した仕入先に対し、支払条件を従来より実質的に不利に変更したり、変更に伴う費用を負担させたりしないこと
- ✓支払企業・仕入先・金融機関の三者契約によること
- ✓契約期間は1年以内とすること
- ✓支払期日に、金融機関から仕入先が全額の貸付け又は支払を受けられるものとし、受けられなくなったときは支払企業が自らその全額を支払うこと
- ✓ファクタリング方式・併存的債務引受方式では、金融機関が仕入先に支払った後にその返還を求めることのないようなものとすること
- ✓支払期日から金融機関への支払期日までの期間(決済期間)は60日以内とすること
通常のファクタリングとの違いはどこにあるか
| 項目 | 一括決済方式(買い手主導) | 2社間・3社間ファクタリング(売り手主導) |
|---|---|---|
| 申し込むのは | 支払企業(委託事業者) | 売掛債権を持っている事業者 |
| 契約の当事者 | 支払企業・仕入先・金融機関の三者 | 事業者とファクタリング会社(3社間は売掛先も) |
| 条件を決めるのは | 支払企業が結んだ枠組み | 個別の審査(売掛先の支払能力を主に見る) |
| 使えるかどうか | 支払企業が枠組みを用意しているかどうか | 自分で申し込める |
実務上のいちばんの違いは、仕入先の側から始められるかどうかです。一括決済方式は支払企業が枠組みを持っていなければ選択肢になりません。2社間・3社間の違いは2社間と3社間の違いは?2.5社間・電ふぁくも解説で扱っています。
でんさい(電子記録債権)との違い
でんさいと一括決済方式は、どちらも手形に代わる支払手段として扱われますが、別の仕組みです。でんさいネット自身も「手形、振込、一括決済など、複数の支払手段を一本化すれば効率化が図れます」と、並列の別物として書いています。
でんさいの根拠は電子記録債権法です。同法2条1項は電子記録債権を「その発生又は譲渡についてこの法律の規定による電子記録を要件とする金銭債権」と定義し、15条で発生記録をすることによって生ずる、17条で譲渡は譲渡記録をしなければ効力を生じないとしています。
仕入先にとって効いてくるのが20条の抗弁の切断です。電子記録債務者は、譲渡人に対する人的関係に基づく抗弁をもって債権者に対抗できないとされています(害することを知って取得した場合などの例外があります)。19条の善意取得と合わせて、譲り受けた側の立場が強くなる設計です。でんさいの基本はでんさいとファクタリングの違いは?手形割引やABLとも比較で解説しています。
取適法で支払手段はどう変わったか
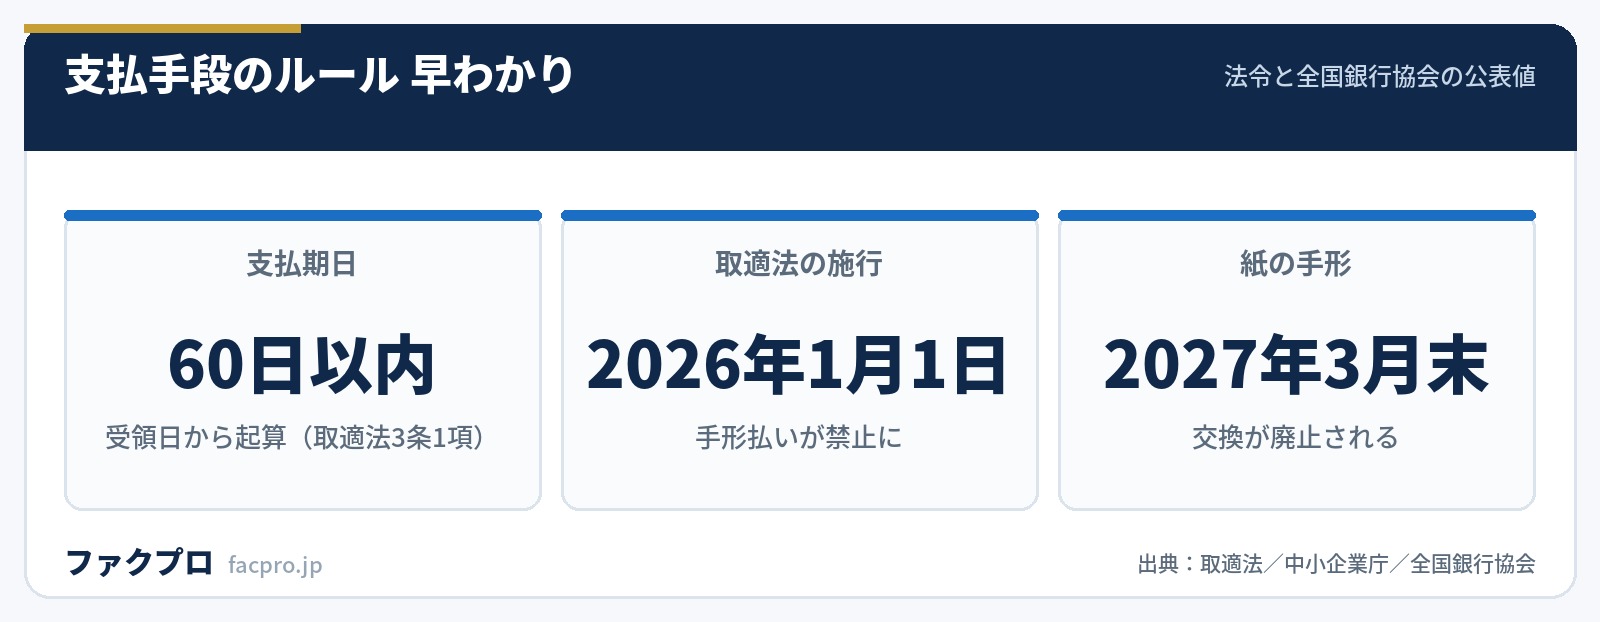
2026年1月1日に取適法(中小受託取引適正化法)が施行されました。正式名称は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(昭和三十一年法律第百二十号)です。改正法は令和7年5月16日に成立し、同月23日に公布されています。
支払手段に関わる条文は3本です。
- 3条1項… 支払期日は「委託事業者が中小受託事業者の給付を受領した日から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない」
- 5条1項2号… 支払期日の経過後なお支払わないことを禁止。この「なお支払わないこと」には手形の交付と、金銭及び手形以外の支払手段で支払期日までに代金相当額の金銭と引き換えることが困難なものの使用が含まれる
- 6条… 支払期日までに支払わなかったときは、受領日から60日を経過した日から支払日までの日数に応じ、未払金額に公正取引委員会規則で定める率(年14.6%)を乗じた遅延利息を支払う
つまり手形払いそのものが禁止され、それ以外の支払手段も条件付きになりました。中小企業庁のテキストは、支払遅延に当たる例として①支払期日に金銭を受領するために仕入先が割引を受ける等の行為を要するもの、②仕入先が決済手数料や振込手数料などの受取手数料等を負担する必要があるもの、を挙げています。
5条1項2号を「手形の禁止」とだけ覚えると足りません。条文は手形以外の支払手段も名指しせずに捕まえる書き方になっていて、一括決済方式もでんさいも、条件を満たさなければそのまま違反側に落ちます。判定の基準はシンプルで、支払期日に、仕入先の手元に満額の現金が残るかの一点です。割引の手間をかけさせるのも、手数料を差し引くのも、この一点で引っかかります。支払企業側で仕組みを検討しているなら、料率の交渉より先にここを固めるほうが安全です。
紙の手形はいつなくなるのか
全国銀行協会は「2027年3月末までに紙の手形・小切手の交換が廃止されます」と公表しています。加えて「2026年度末(2027年3月末)までに電子交換所における手形・小切手の交換枚数をゼロにすることを目標に取組みを行っています」としています。
切替先についても公的資料に書かれています。全銀協は「でんさい等の電子記録債権やインターネットバンキングによる振込等への切替え」を案内し、振興基準は「代金の支払は、取適法上、手形による支払が禁止されていることに鑑み、できる限り現金によるものとする」としています。中小企業庁のテキストでは、一括決済方式も電子記録債権も「現金に準ずる支払手段として、代金の支払手段として認められ得る」と位置づけられています。
でんさいを使う支払企業が負担するもの
でんさいネットは2025年10月に「取適法におけるでんさいの留意点」という資料を公表しています。取適法の対象取引でもでんさいは利用可能としたうえで、3つの留意点を挙げています。
- ✓満期日… でんさいの満期日(受取側の入金日)も、原則として取適法の支払期日内で設定する
- ✓入金手数料・受取手数料… 受取側の口座に入金される際に手数料がかかる場合、支払側が負担する必要がある
- ✓発生記録手数料… でんさいを発生させる際の手数料は支払側が負担する必要があり、この手数料を代金から差し引いて支払うことは認められない
同資料には「でんさいのシステム上、当社や金融機関は、利用者間のでんさいによる取引が取適法に該当する取引か否かを判別することはできません」という注記も置かれています。システム側が止めてくれるわけではなく、支払企業が自分で判定するという建て付けです。
会計上どの区分に入るか
財務諸表等規則が流動負債として列挙しているのは、支払手形(47条1号)、電子記録債権に係る債務で通常の取引に基づくもの(47条1号の2)、買掛金=通常の取引に基づいて発生した営業上の未払金(47条2号)などです。通常の取引に基づかない電子記録債権に係る債務は、51条の4により固定負債に属するとされています。
一方、会社計算規則75条2項1号が挙げるのは支払手形・買掛金・前受金などで、電子記録債権に係る債務の項目は置かれていません。一括決済方式を使ったときの区分について、両規則に直接あてはまる条文は用意されていません。この点を検討するときは、規則の条文だけでは足りず、会計基準の側を確認する必要があります。売掛金・買掛金そのものの定義は売掛金とは?資産の区分・仕訳・回収までの基本にまとめています。
仕入先の立場ではどう判断すればよいか
支払企業から一括決済方式への参加を打診されたとき、確認すべきことは限られています。
- どの型か(債権譲渡担保方式なら借入れになる)
- 支払条件が従来より不利になっていないか(不利益変更は遵守事項で禁じられている)
- 加入に伴う費用を負担させられていないか(同上)
- 支払期日に満額の現金が手元に残るか(割引の手間や手数料の負担がないか)
- 契約期間が1年以内か
そして、一括決済方式は自分から始められる仕組みではありません。支払企業が枠組みを用意していなければ選択肢に入らないため、自社の都合で資金化の時期を決めたい場合は、売り手側から使える手段を持っておく必要があります。取引上のトラブルの相談先としては、中小企業庁の取引かけこみ寺があります。
売り手側から資金化する方法と条件
当サイトの掲載各社が扱うのは、売り手が自分の売掛債権を資金化する取引です。支払企業の枠組みを待たずに使えるのがこちらの型になります。取引形態と手数料をそろえて並べます。
| 会社 | 取引形態 | 手数料 |
|---|---|---|
| トップ・マネジメント | 2社間・2.5社間・3社間 | 2社間 3.5%〜/3社間 0.5%〜/2.5社間 1.8%〜 |
| アクセルファクター | 2社間・3社間 | 2社間 1.0%〜12.0%/3社間 0.5%〜10.5% |
| ビートレーディング | 2者間・3者間 | 2者間 平均10.3%/3者間 平均6.8%(2024年度実績) |
| 日本中小企業金融サポート機構 | 2者間・3者間 | 1.5%〜 |
| GMO BtoB早払い | 二者間 | 請求書買取 1%〜10%/注文書買取 2%〜12% |
売掛先の承諾を取る3社間のほうが料率は下がる傾向にあります。支払企業との関係が良好で、一括決済方式の話ができるくらいの取引なら、3社間ファクタリングの承諾を取るほうが早く実現することもあります。掲載11社の条件を同じ項目で見比べるなら、下の表をご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
リバースファクタリングに関する関連記事
- でんさいとファクタリングの違いは?手形割引やABLとも比較
- 2社間と3社間の違いは?2.5社間・電ふぁくも解説
- ファクタリングとは?仕組みと2社間・3社間の違いを図解
- 注文書ファクタリングとは?
- 請求書買取とは?ファクタリングとの違いと対応会社
- 売掛金とは?資産の区分・仕訳・回収までの基本
- 銀行はファクタリングをやっている?提携とABLの違い
- ファクタリング会社とは?選び方と掲載11社の条件
リバースファクタリングのよくある質問
リバースファクタリングは日本でも使えますか?
日本の公的資料は「一括決済方式」という名前でこの仕組みを扱っており、中小企業庁のテキストでは「現金に準ずる支払手段として、代金の支払手段として認められ得る」と位置づけられています。ただし利用の起点は支払企業側にあるため、仕入先の判断だけで始められる仕組みではありません。
普通のファクタリングと何が違うのですか?
申し込む人が違います。通常のファクタリングは売掛債権を持っている事業者が申し込みますが、一括決済方式は支払企業が金融機関と枠組みを作り、そこに仕入先が加入する形です。契約も支払企業・仕入先・金融機関の三者契約とされています。
一括決済方式には何種類ありますか?
3つです。債権譲渡担保方式(金融機関からの貸付け)、ファクタリング方式(債権を譲渡して支払を受ける)、併存的債務引受方式(金融機関が支払企業と共に債務を負い、そこから支払を受ける)。信託銀行に信託譲渡する方式は、中小企業庁のQ&Aで「ファクタリング方式に該当すると考えられる」とされています。
参加を断ることはできますか?
公正取引委員会の指導方針では「一括決済方式への加入は、下請事業者の自由な意思によることとし」とされています。加入した事業者に対して支払条件を従来より実質的に不利に変更することや、変更によって生じる費用を負担させることも禁じられています。
金融機関が支払ってくれなかったらどうなりますか?
指導方針では、支払期日に仕入先が全額の貸付け又は支払を受けられるものとし、受けられなくなったときは支払企業が「自らその全額を支払うこと」とされています。またファクタリング方式・併存的債務引受方式では、金融機関が支払った後にその返還を求めることのないようなものとすることも求められています。
手形はもう使えないのですか?
取適法5条1項2号により、支払期日の経過後なお支払わないことには手形の交付が含まれるとされ、手形払いは禁止されています。加えて全国銀行協会は、2027年3月末までに紙の手形・小切手の交換が廃止されると公表しています。金融機関ごとに最終振出期限が設定されているため、実務上の期限はそれより早く来ます。
でんさいなら支払サイトの規制は関係なくなりますか?
なりません。でんさいネットの資料では、でんさいの満期日も原則として取適法の支払期日内で設定するよう求められています。入金手数料や発生記録手数料も支払側が負担する必要があり、これを代金から差し引くことは認められないとされています。
遅延利息の率はいくらですか?
取適法6条は「公正取引委員会規則で定める率」と規定し、その率は年14.6%です。起算点は受領日から60日を経過した日で、そこから支払日までの日数に応じて計算されます。
このページの条文と数値は、すべて法令原文と各官庁・業界団体の公表資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月29日/制度や条文は改正されることがあります)



