
法定利率は年3%|遅延損害金の計算と期の決まり方
入金が遅れたとき、いくら上乗せして請求できるのか。契約書に利率を書いていなければ、民法が定める法定利率が使われます。2020年の改正で固定から変動に変わり、3年ごとに見直す仕組みになりました。
2026年4月1日から第3期に入っています。見直しの結果は年3%のまま据え置きでした。ただし「据え置き」の理由が、よく説明されている内容と条文とでずれています。ここでは変動のしくみ、計算のしかた、ほかの法律が定める率を条文から順に並べます。
- ▸第3期(2026年4月1日〜2029年3月31日)の法定利率は 年3%。次の見直しは2029年4月
- ▸比べる相手は前の期ではなく第1期の基準割合0.7%。改正法附則15条2項がそう読み替えている
- ▸率が決まるのは遅滞の責任を負った最初の時点。そこで固定され、あとで期が変わっても動かない
- ▸取適法の遅延利息は 年14.6%。受領から60日を過ぎた日から、請求がなくても発生する
法定利率はいま年3%|第3期は2029年3月まで
民法第404条が法定利率を定めています。2項が基本の率です。
“法定利率は、年三パーセントとする。3 前項の規定にかかわらず、法定利率は、法務省令で定めるところにより、三年を一期とし、一期ごとに、次項の規定により変動するものとする。
3年を1期として見直す仕組みです。各期の期間と、法務大臣が告示した基準割合は次のとおりです。
| 期 | 期間 | 法定利率 |
|---|---|---|
| 改正前 | 2020年3月31日まで | 年5%(旧民法404条) |
| 第1期 | 2020年4月1日〜2023年3月31日 | 年3%(基準割合 年0.7%) |
| 第2期 | 2023年4月1日〜2026年3月31日 | 年3%(基準割合 年0.5%) |
| 第3期 | 2026年4月1日〜2029年3月31日 | 年3%(基準割合 年0.4%) |
基準割合は0.7%→0.5%→0.4%と下がり続けているのに、法定利率は年3%から動いていません。その理由は第4項の書き方にあります。
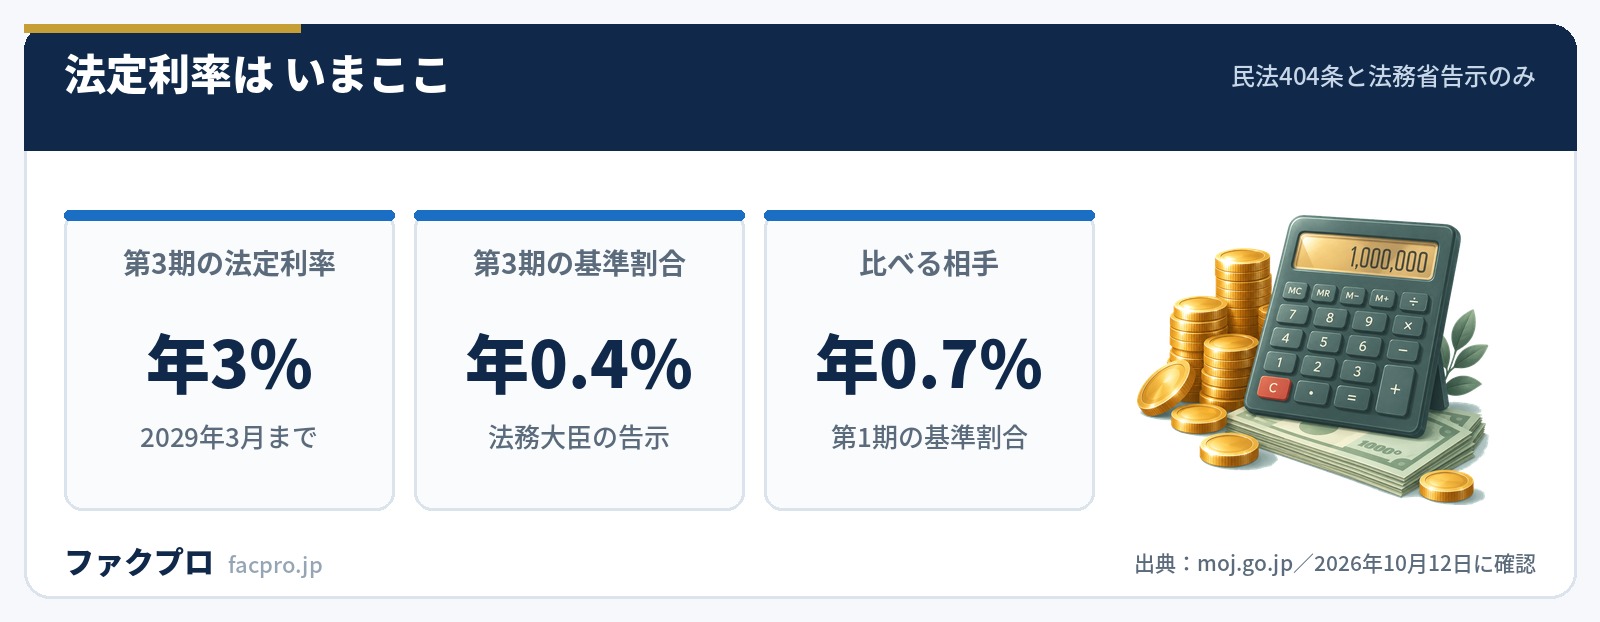
第4項が比べるのは「直近変動期における基準割合」と当期の基準割合です。そして直近変動期とは「この項の規定により法定利率に変動があった期のうち直近のもの」。まだ一度も変動していないので、改正法附則15条2項の読み替えにより第1期に固定されています。
だから計算は前期比ではありません。第2期は|0.5%−0.7%|=0.2%、第3期は|0.4%−0.7%|=0.3%。どちらも第4項の「一パーセント未満の端数があるときは、これを切り捨てる」に当たって0になり、年3%のままになります。「3年ごとに前の期と比べて見直す」という説明は条文と合いません。
この読み方から先の見通しも立ちます。基準割合が0.7%から1%以上動くまで年3%が続き、法務省の説明資料も「年1.9%であった場合には0.7%から1%以上増加しており、その差は1.2%ですので、端数を切り捨てた1%を加算し、法定利率は年4%になります」と例を示しています。1.7%を超えて初めて年4%、という線が引けます。
遅延損害金の率はいつの時点で決まるか
入金が遅れたときの損害賠償については、民法第419条に特則があります。
“金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による。2 前項の損害賠償については、債権者は、損害の証明をすることを要しない。
押さえるべきは3つです。第一に率は「遅滞の責任を負った最初の時点」で決まり、そこで固定されること。支払が長引いて次の期に入っても、率はさかのぼって変わりません。第二に契約で定めた利率が法定利率より高ければ、そちらが優先すること。第三に2項により損害が出たことを証明しなくても請求できることです。
では「遅滞の責任を負った最初の時点」はいつか。民法第412条が3つに分けています。
| 期限の定め方 | 遅滞の起算点 | 条文 |
|---|---|---|
| 確定期限がある(末日締め翌月末日払いなど) | 期限が到来した時から。請求は要らない | 412条1項 |
| 不確定期限がある | 期限到来後に請求を受けた時か、到来を知った時の早いほう | 412条2項 |
| 期限を定めていない | 履行の請求を受けた時から | 412条3項 |
「遅延損害金は請求しなくても発生する」という説明は、確定期限がある場合に限って正しいものです。412条2項と3項では「履行の請求を受けた時」が起算点に入ってくるので、期限の定めがあいまいな取引では催告した日が率の計算の起点になります。請求書に支払期日を明記しておくことが、金額そのものに効いてくる場面です。催告を記録に残す手順は内容証明の記事にまとめています。
計算式は「元本×利率×日数÷365」です。100万円を90日遅れて回収した場合、年3%なら100万円×0.03×90÷365=7,397円。東京地方裁判所の執行の実務では、債務名義に特約がなければ満1年ぶんは年利で計算し、端数の日数はその期間が閏年なら366日、平年なら365日で日割りし、円未満を切り捨てます。
商事法定利率の年6%は条文ごと消えている
改正前は、商取引から生じた債務の法定利率は年6%でした(旧商法514条)。現行の商法を見ると、第514条は「削除」となっています。商人間の金銭消費貸借について法定利息を請求できるという第513条1項は残っていますが、その率は民法第404条の年3%です。
つまり取引先が法人でも、遅延損害金の法定利率は年3%です。ただし境目に注意が要ります。改正法附則17条3項は次のように定めています。
“施行日前に債務者が遅滞の責任を負った場合における遅延損害金を生ずべき債権に係る法定利率については、新法第四百十九条第一項の規定にかかわらず、なお従前の例による。
基準は債務が発生した日ではなく遅滞に陥った日です。2020年3月31日までに遅滞に陥っていれば旧法(民事5%・商事6%)、2020年4月1日以後なら年3%。長く残っている売掛金では、同じ取引先への債権でも遅滞日がこの日をまたぐかどうかで率が分かれます。時効の起算点については売掛金の時効で扱っています。
取適法の遅延利息は年14.6%|条番号が変わった
下請取引には別の率があります。2026年1月1日から法律の名前と条番号が変わったので、まずそこを押さえます。
“委託事業者は、製造委託等代金の支払期日までに製造委託等代金を支払わなかつたときは、中小受託事業者に対し、中小受託事業者の給付を受領した日から起算して六十日を経過した日から支払をする日までの期間について、その日数に応じ、当該未払金額に公正取引委員会規則で定める率を乗じて得た金額を遅延利息として支払わなければならない。
率は規則で年14.6%と定められています。起算点は支払期日ではなく給付を受領した日から60日を経過した日です。支払期日を60日より先に設定していても、60日の線から数え始めます。
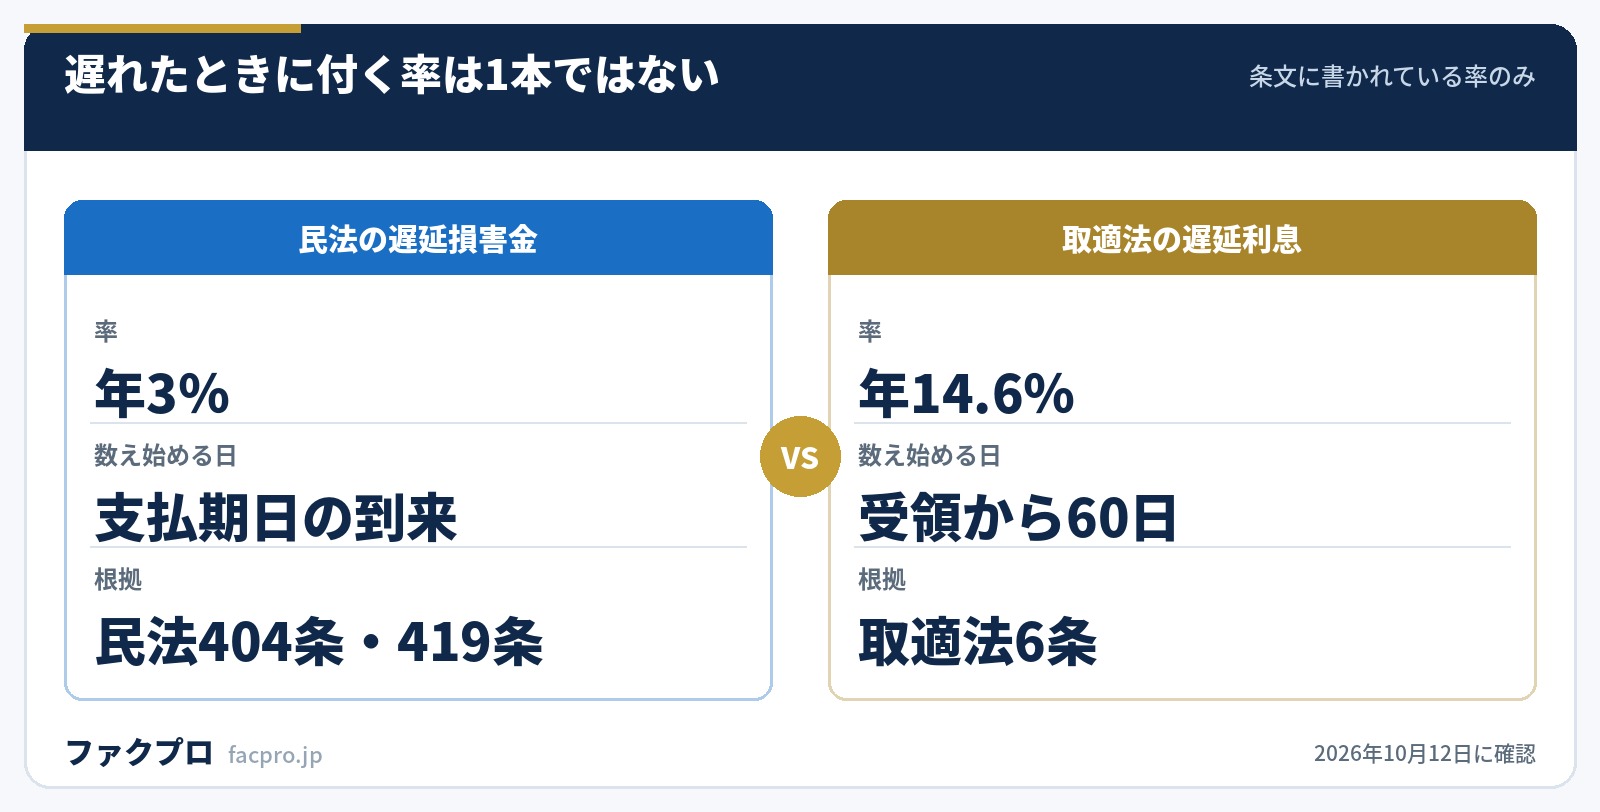
条文には請求を要件とする文言がありません。「委託事業者は…支払わなければならない」という義務の形で書かれ、起算点も受領日という客観的な日付で固定されています。公正取引委員会と中小企業庁のテキストも「支払う義務がある」と書き、勧告の例では請求の有無に触れずに支払を命じる内容になっています。催告しなくても発生する点が、民法の遅延損害金との大きな違いです。
第6条2項は新しく加わった項です。代金を不当に減額したときの遅延利息を定め、起算点を「減額した日または受領日から60日を経過した日のいずれか遅い日」としています。旧下請法4条の2には未払金額についての1項しかありませんでした。
手形で支払った場合の扱いも明記されています。同テキストは「中小受託事業者が手形割引を受けたか否かにかかわらず、当該手形の満期日を支払をする日として取り扱う」としています。手形を渡した時点では支払ったことにならないという整理です。手形そのものの廃止については別記事で扱っています。
建設業にはさらに別の線があります。建設業法第24条の6第4項は、特定建設業者について年14.6%の遅延利息を定めていますが、起算点は下請負人が引渡しを申し出た日から50日を経過した日です。受領日から60日の取適法とは、起点になる事実も日数も違います。
利息制限法・出資法の上限と、ファクタリングの位置
貸付けには上限があります。利息制限法第1条が利息の上限を、第4条が遅延損害金(賠償額の予定)の上限を定めています。第4条は「第一条に規定する率の一・四六倍」です。
| 元本の額 | 利息の上限(1条) | 遅延損害金の上限(4条) |
|---|---|---|
| 10万円未満 | 年20% | 年29.2%(20×1.46) |
| 10万円以上100万円未満 | 年18% | 年26.28%(18×1.46) |
| 100万円以上 | 年15% | 年21.9%(15×1.46) |
ただし第7条に特則があり、業として行う貸付け(営業的金銭消費貸借)は元本にかかわらず年20%が上限です。上の29.2%などが効くのは営業的でない貸付けに限られます。刑事の上限は出資法第5条で、業として行う場合は年20%、それを大きく超えると年109.5%の線が引かれています。
これらの条文は適用対象を文言で限定しています。利息制限法1条・4条は「金銭を目的とする消費貸借」、出資法5条は「金銭の貸付けを行う者」。売掛債権の売買はどちらにも当たらないため、ファクタリングの手数料は利息制限法や出資法の上限の対象外です。一方で貸金業法第2条1項は「金銭の貸付け…(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付…を含む…)」という括弧書きを持っています。「ファクタリングは利息制限法の対象外」と「ファクタリングが貸金業法違反になることがある」が両立するのは、貸金業法だけが拡張の枠を条文に持っているためです。手数料と金利の違いは別記事で整理しています。
手数料の水準は会社ごとに幅があります。上下限を公表している会社と、実績の平均値を公表している会社があるため、条件をそろえて見るには一覧で並べるのが早道です。各社の表記は下の比較表と会社ページにまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
税金の延滞税は令和8年に上がっている
比較のために税金も見ておきます。国税通則法第60条2項は延滞税を年14.6%、納期限の翌日から2か月を経過する日までは年7.3%と定めていますが、租税特別措置法第94条の特例で実際の率は下がります。
令和3年から令和7年まで2.4%と8.7%で動かなかった率が、令和8年に初めて上がりました。法定利率が年3%で据え置かれた年に、延滞税だけが上がっている形です。
どちらも日本銀行が公表する短期の貸出金利を原データにしていますが、平均を取る期間が違います。民法404条5項の基準割合は「各期の初日の属する年の六年前の年の一月から前々年の十二月まで」の60か月平均。租税特別措置法93条2項の平均貸付割合は「前々年の九月から前年の八月まで」の12か月平均です。60か月平均では直近の金利上昇が5分の1に薄まるため、同じ統計から民法は0.4%、国税は実質的にそれより高い水準という別の数字が出てきます。税金の滞納は売掛金の差押えにつながることがあり、その流れは売掛金の差押えで扱っています。
請求書に遅延損害金を書くときの表記についても触れておきます。裁判所が公開している令和7年10月版の訴状書式は、請求の趣旨の欄を「年 %の割合による金員」というパーセント表記にしています。判決の主文では「年3分の割合による金員」という書き方も使われますが、3分=3%で中身は同じです。
このページの条文と率は、すべて法令と法務省・国税庁・公正取引委員会の公表資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月12日/制度と数値は改正により変わることがあります)



