
滞納処分の停止とは|3年で納税義務が消える仕組み
税金を払えなくなったときの制度として知られているのは、納税の猶予と換価の猶予です。どちらも申請書の様式が用意されていて、国税庁の案内にも大きく載っています。ところが国税徴収法には、もう1つだけ性格の違う制度が置かれています。153条の滞納処分の停止です。
この制度の珍しいところは、3年続けば納税義務そのものが消えるという点にあります。猶予が期限を先送りする制度なのに対して、停止は債務が消滅する側です。そのかわり、納税者の側から申し込む道が条文に置かれていません。何が条文で、どこからが通達の運用なのかを分けて見ていきます。
- ▸根拠は国税徴収法153条。要件は財産がない・生活を著しく窮迫させる・所在と財産がともに不明の3つです。
- ▸153条と154条に「申請」という語は1回も出てきません。税務署長の職権で行う制度です。
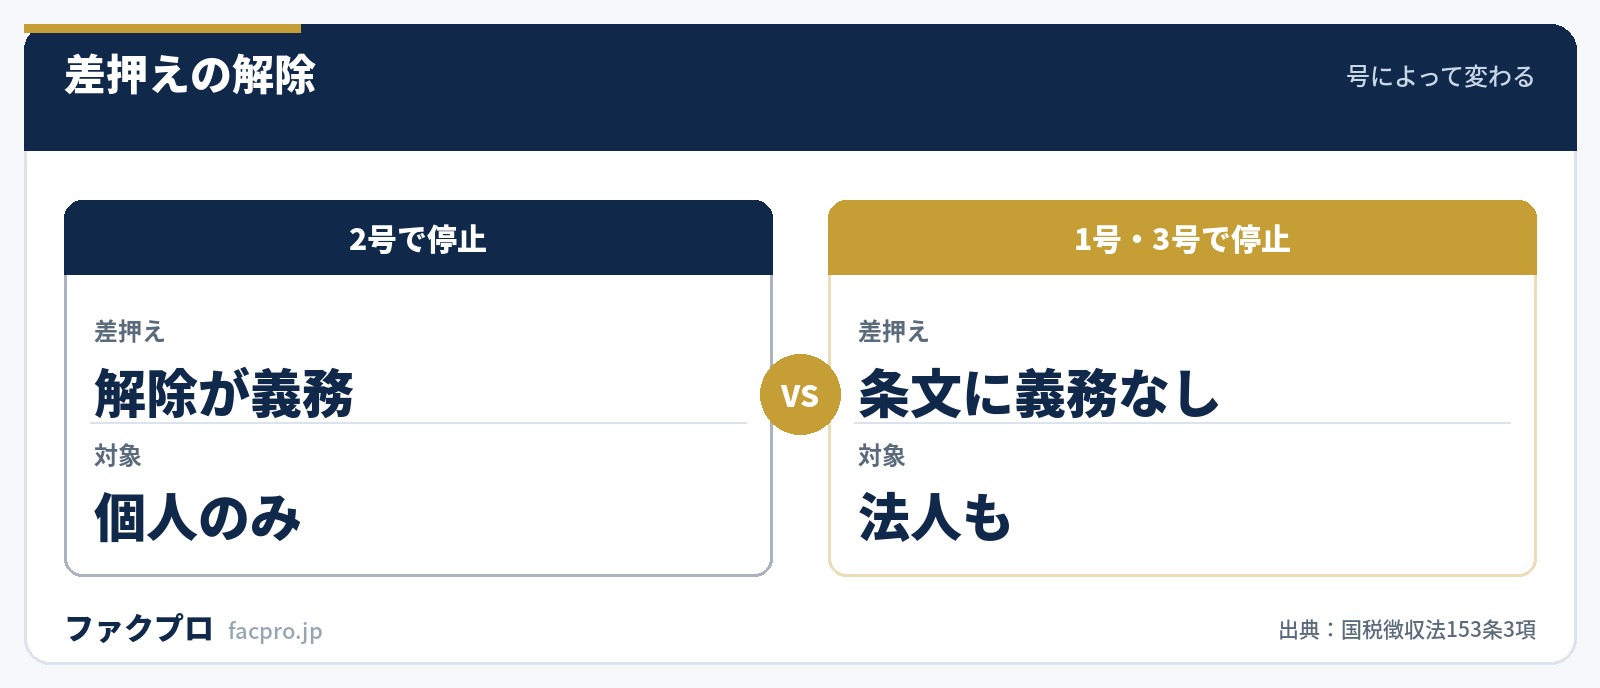
- ▸差押えの解除が義務になるのは2号(生活の窮迫)で停止したときだけ(153条3項)。
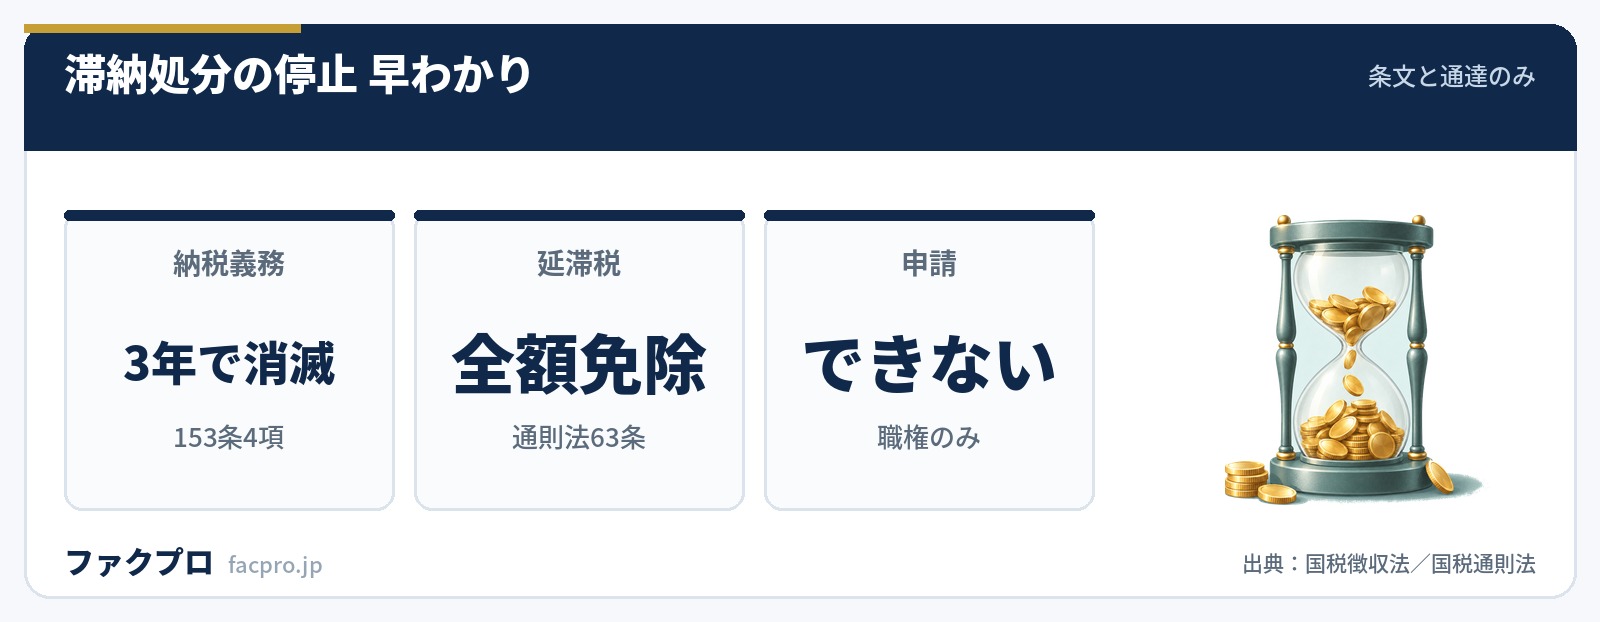
- ▸停止が3年続けば納税義務は消滅(153条4項)。延滞税も全額が免除されます(国税通則法63条1項)。
| 根拠条文 | 国税徴収法153条(滞納処分の停止の要件等) |
|---|---|
| 決める人 | 税務署長。「停止することができる」(153条1項) |
| 申請 | 条文に申請の定めなし。通達153条関係5が「職権をもって」と説明 |
| 要件1号 | 滞納処分の執行等をすることができる財産がないとき |
| 要件2号 | 滞納処分の執行等をすることによってその生活を著しく窮迫させるおそれがあるとき |
| 要件3号 | その所在及び滞納処分の執行等をすることができる財産がともに不明であるとき |
| 通知 | 停止したときは滞納者に通知しなければならない(153条2項) |
| 差押えの解除 | 2号で停止した場合は解除しなければならない(153条3項) |
| 納税義務の消滅 | 停止が3年間継続したとき(153条4項) |
| 即時の消滅 | 1号で停止し、限定承認など徴収できないことが明らかなとき(153条5項) |
| 取消し | 3年以内に該当する事実がないと認めるときは取り消さなければならない(154条1項) |
| 延滞税 | 停止した期間に対応する部分は全額免除(国税通則法63条1項) |
| 消滅時効 | 停止の期間中も進行(通達153条関係12) |
| 地方税の対応条文 | 地方税法15条の7・15条の8 |
滞納処分の停止とは
153条1項の書き出しは「税務署長は、滞納者につき次の各号のいずれかに該当する事実があると認めるときは、滞納処分の執行を停止することができる」です。主語が税務署長で、述語が「停止することができる」。納税者が何かを出すという構造になっていません。
停止したあとは153条2項により「その旨を滞納者に通知しなければならない」とされています。そして153条4項が「第一項の規定により滞納処分の執行を停止した国税を納付する義務は、その執行の停止が三年間継続したときは、消滅する」。時効ではなく、納税義務そのものが消えるという書き方です。
3年の数え方は通達153条関係15が示していて、「滞納処分の停止をした日の翌日から起算して3年を経過した日」です。その間に状況が変われば、154条1項により「その執行の停止を取り消さなければならない」とされています。取消しは「できる」ではなく義務の形です。
申請できる制度ではない
153条の本則はわずか562字で、そこに「申請」という語は1回も出てきません。154条(167字)も同じです。これは条文の作りとしてはっきりした特徴で、比べると違いがよく分かります。
| 制度 | 根拠条文 | 条文中の「申請」 |
|---|---|---|
| 納税の猶予 | 国税通則法46条(3,020字) | 7回。「納税者の申請に基づき」 |
| 申請による換価の猶予 | 国税徴収法151条の2(786字) | 5回。申請書の提出義務も規定 |
| 職権による換価の猶予 | 国税徴収法151条(527字) | 0回 |
| 滞納処分の停止 | 国税徴収法153条(562字) | 0回 |
国税庁の法令解釈通達も同じ立場です。通達153条関係5は「法第153条第1項の『執行を停止することができる』とは、…滞納者の申請に基づかないで、税務署長が職権をもって滞納処分の停止ができることをいう。したがって、滞納者は、滞納処分の停止を受けないことについて不服申立て又は訴えを提起することができない」としています。
「申請できない」ことは、納税者の側から何も言えないという意味ではありません。要件の判定材料は財産の有無と生活の状況なので、財産収支の状況を税務署に正確に伝えること自体は意味を持ちます。ただし出すべき書面は猶予の申請書であって、停止の申請書という様式が用意されているわけではありません。猶予の申請の書き方は換価の猶予の申請書で扱っています。
3つの要件
1号は「滞納処分の執行及び租税条約等の相手国等に対する共助対象国税の徴収の共助の要請による徴収(以下この項において「滞納処分の執行等」という。)をすることができる財産がないとき」。2号は「滞納処分の執行等をすることによつてその生活を著しく窮迫させるおそれがあるとき」。3号は「その所在及び滞納処分の執行等をすることができる財産がともに不明であるとき」です。
「財産がない」の中身は条文からは決まりません。通達153条関係2が2つの場合を挙げています。1つは、差し押さえた財産と差押えの対象となり得る財産の処分予定価額が、滞納処分費と国税に優先する債権の合計額を超える見込みがない場合。もう1つは、対象となり得るすべての財産を差し押さえて換価を終えたが、なお徴収できない国税がある場合です。
したがって法人が2号で停止されることはありません。法人の場合は1号か3号によることになります。これが次の差押えの話に効いてきます。
差押えは解除されるのか
153条3項の逐語はこうです。「税務署長は、第一項第二号の規定により滞納処分の執行を停止した場合において、その停止に係る国税について差し押さえた財産があるときは、その差押えを解除しなければならない」。号が限定されています。1号と3号による停止には、この解除義務が条文上かかっていません。
同じ通達153条関係10には「新たな差押えをすることができず」という一文もありますが、この効果は153条の本則には置かれていません。納税の猶予には明文があり(国税通則法48条1項)、停止にはない、という対比になっています。
さらに同じ通達のなお書きは「滞納処分の停止をした場合においても、交付要求又は参加差押えをすることができる」としています。他の債権者が始めた手続に乗る形での回収までは止まらないということです。交付要求の仕組みは交付要求と参加差押えで扱っています。
条文と通達のどちらを前提に動くかで、法人の見通しが変わります。条文どおりなら1号・3号の停止では差押えが残り、売掛金の取立ても続きうる。通達どおりなら解除される。実務では通達の運用に従って処理されるのが通例ですが、条文上の義務ではない以上、差押えが残ったままの可能性は織り込んでおくほうが安全です。停止の通知を受け取ったら、差押えがどうなったかを別に確かめる価値があります。
3年で消える場合と、直ちに消える場合
153条4項の3年とは別に、153条5項には即時の消滅が用意されています。「第一項第一号の規定により滞納処分の執行を停止した場合において、その国税が限定承認に係るものであるとき、その他その国税を徴収することができないことが明らかであるときは、税務署長は、前項の規定にかかわらず、その国税を納付する義務を直ちに消滅させることができる」。
ここでも号が効いています。即時消滅は1号(財産がない)で停止した場合に限られます。2号や3号で停止しても、この項には乗りません。条文を4項と5項で並べて読むと、どの号で停止されたかが後の扱いをすべて決めていることが分かります。
- ✓1号で停止 → 3年継続で消滅(4項)。徴収できないことが明らかなら直ちに消滅(5項)
- ✓2号で停止 → 3年継続で消滅(4項)。差押えがあれば解除が義務(3項)
- ✓3号で停止 → 3年継続で消滅(4項)
- ✓いずれも3年以内に該当事実がないと認められれば取消し(154条1項)
延滞税は全額免除、ただし時効は進む
延滞税の扱いは国税通則法63条1項にあります。停止をした場合は「当該執行の停止をした期間に対応する部分の金額に相当する金額…は、免除する」。全額です。同じ項の後段で、換価の猶予と事業廃止等による納税の猶予は「二分の一に相当する金額」にとどまります。
納税義務が消えれば延滞税も消えます。通達153条関係13が「法第153条第4項又は第5項の規定により、滞納処分の停止をした国税の納税義務が消滅した場合においては、その延滞税についても、その納付の義務は消滅する」としています。
見落とされやすいのが時効の扱いです。通達153条関係12は「滞納処分の停止の期間中においても、その滞納処分の停止に係る国税の消滅時効は進行する」としています。国税通則法73条4項が時効の不進行を定めるのは「延納、納税の猶予又は徴収若しくは滞納処分に関する猶予」で、停止はこの列挙に入っていません。猶予は時間を止める制度、停止は時間が流れ続ける制度という違いがあります。滞納者の側から見れば、停止のほうが終わりに近づいているということでもあります。
納税の猶予・換価の猶予との違い
3つの制度を同じ項目で並べると、性格の違いがはっきりします。猶予は期限を動かす制度で、停止は債務を消す側の制度です。
| 納税の猶予・換価の猶予 | 滞納処分の停止 | |
|---|---|---|
| 根拠 | 国税通則法46条/国税徴収法151条・151条の2 | 国税徴収法153条 |
| 申請 | できる(職権による換価の猶予を除く) | 条文に定めなし。税務署長の職権 |
| 期間 | 1年以内。延長して通算2年まで(納税の猶予) | 定めなし。3年継続で納税義務が消滅 |
| 延滞税 | 期間対応分の2分の1(災害等の納税の猶予は全額) | 期間対応分の全額 |
| 納税の猶予・換価の猶予 | 滞納処分の停止 | |
|---|---|---|
| 差押え | 新たな滞納処分は禁止(通則法48条1項)。既存の差押えは申請により解除できる | 2号で停止したときは解除が義務(153条3項) |
| 消滅時効 | 猶予の期間は進行しない(通則法73条4項) | 停止中も進行(通達153条関係12) |
| 納税義務 | 消滅の規定なし | 3年継続で消滅。1号なら即時消滅もあり |
| 申請書の様式 | 国税庁が公表(納税の猶予申請書・換価の猶予申請書) | 通達は「別に定めるところによる」 |
猶予のほうの詳しい条件は換価の猶予、差押えそのものを外す手続は差押えの解除、差押えの範囲を変える申立ては差押禁止債権の範囲変更で扱っています。
売掛金の差押えは止まるのか
売掛金が差し押さえられている状態は、国税徴収法62条2項により「徴収職員は、債権を差し押えるときは、債務者に対しその履行を、滞納者に対し債権の取立その他の処分を禁じなければならない」、67条1項により「徴収職員は、差し押えた債権の取立をすることができる」という状態です。手続の全体像は売掛金の差押えにまとめています。
停止でこれが止まるかどうかは、やはり号によります。2号で停止すれば153条3項により差押えが解除され、取立権も処分の禁止も消えます。1号・3号には条文上の解除義務がかかっていないため、号の違いがそのまま入金の有無に表れます。
もう1つ、通達153条関係8(1)は一部停止の場合として「滞納処分により差し押さえた債権について、その全部又は一部の取立てに長期間を要すると認められる場合」を挙げています。売掛金の取立てが長引くこと自体が、停止の検討材料になりうるという書き方です。逆に通達153条関係6は、交付要求や参加差押えをしている場合は原則として停止しないとしています。
停止を待つ前にできること
停止は税務署長が判断する制度なので、事業者の側から時期を決められません。納期限までに現金を作る、猶予を申請して時間を作る、差押えの範囲を争う、という手を先に検討することになります。滞納処分の流れは滞納処分、事業譲渡などに伴う責任は第二次納税義務で扱っています。売掛金を先に資金化して納期限に間に合わせるという選択肢もあり、各社の条件は下の表で比べられます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
滞納処分の停止についてのよくある質問
滞納処分の停止は申請できますか?
国税徴収法153条・154条に申請の定めは置かれていません。通達153条関係5も「滞納者の申請に基づかないで、税務署長が職権をもって」行うものと説明しています。
停止されると差押えは外れますか?
153条3項が解除を義務づけているのは、1項2号(生活を著しく窮迫させるおそれ)で停止した場合です。1号・3号による停止には、この条文上の解除義務がかかっていません。
本当に3年で税金が消えるのですか?
153条4項が「その執行の停止が三年間継続したときは、消滅する」と定めています。ただし154条1項により、3年以内に要件を満たさなくなったと認められれば停止は取り消されます。
延滞税はどうなりますか?
国税通則法63条1項により、停止した期間に対応する部分は全額が免除されます。換価の猶予の場合は2分の1にとどまるので、免除の幅が違います。
法人でも使える制度ですか?
1号と3号は法人にも当てはまります。2号は通達153条関係3が「滞納者(個人に限る。)」としているため、法人は2号による停止の対象になりません。
地方税にも同じ制度がありますか?
地方税法15条の7が同じ構造で、3年継続による消滅も即時消滅も、2号に限った差押解除も置かれています。取消しは15条の8という別の条文です。
このページの数値と引用は、すべてe-Gov法令検索の条文と、国税庁の法令解釈通達・税務大学校講本・租税滞納状況の概要の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月7日)



