
第二次納税義務とは|取引先の滞納で請求は来るのか
「取引先が税金を滞納しているらしい」「事業を譲り受けたら前の経営者の税金まで来るのか」。こうした不安の中心にあるのが第二次納税義務という制度です。本来の納税者から税金を取りきれないときに、一定の関係にある別の人へ納付の義務を広げる仕組みで、根拠は国税徴収法の第3章(第32条〜第41条)にあります。
ただし、この制度と「売掛先が滞納していて自社に通知が届いた」という場面は別の条文の話です。ここを取り違えると、必要のない心配をしたり、逆に期限を見落としたりします。このページでは条文の逐語に戻って、どちらがどちらなのかを切り分けます。
- ▸第二次納税義務は国税徴収法 第3章(32条〜41条)の9類型で、単なる取引先という立場は要件に入っていません。
- ▸売掛先の滞納で自社に届く通知は、第二次納税義務ではなく62条の債権差押えです。
- ▸事業の譲受け(38条)は特殊関係者への譲渡に限られ、法定納期限の1年以上前の譲渡なら対象から外れます。
- ▸納付通知書が届いたら3月以内が不服申立ての期限。訴えを提起すれば換価が止まります(90条3項)。
| 根拠法 | 国税徴収法 第3章(第32条〜第41条) |
|---|---|
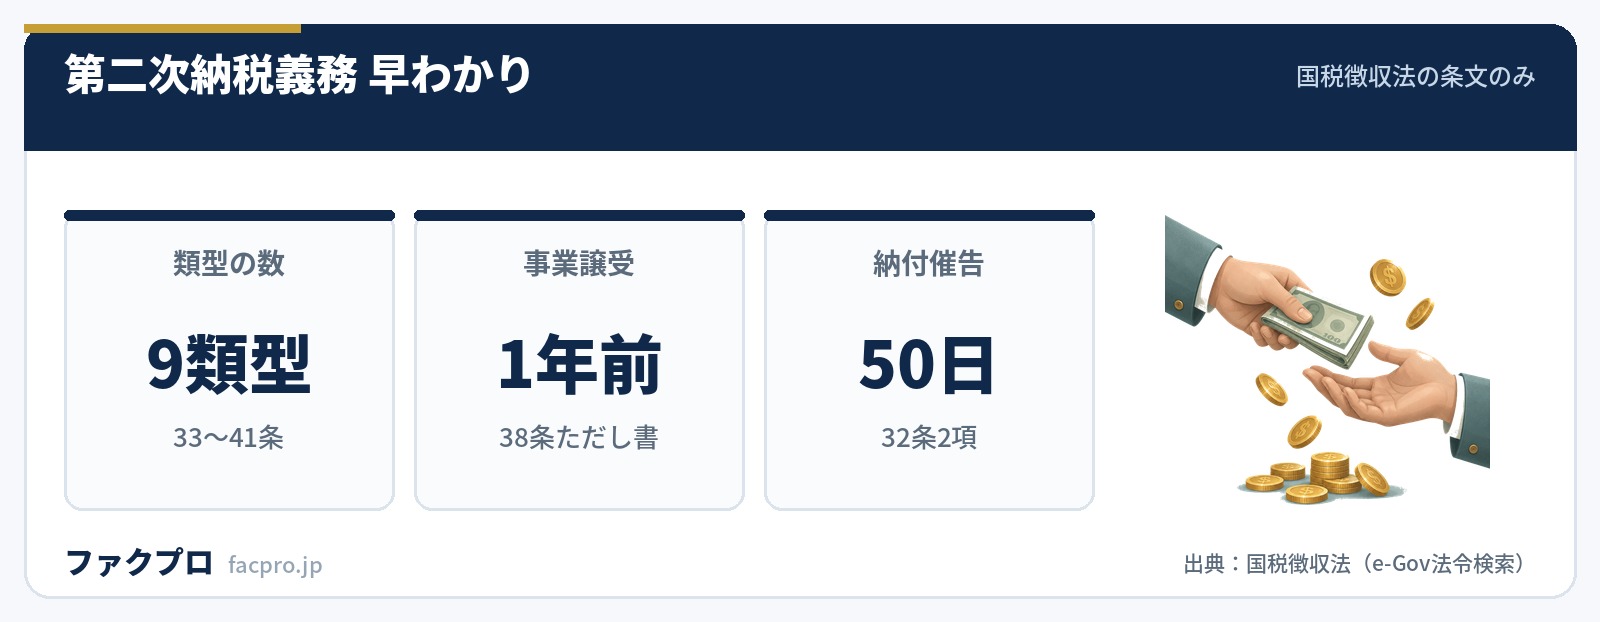
| 類型の数 | 9類型(33条〜41条)。32条は告知と徴収の手続 |
| 告知の方法 | 納付通知書(32条1項) |
| 納付の期限 | 納付通知書を発する日の翌日から起算して1月を経過する日(施行令11条4項) |
| 納付催告書 | 納付の期限から50日以内に発する(32条2項) |
| 差押えまで | 納付催告書を発した日から10日を経過した日までに完納しないとき(47条1項1号・3項) |
| 換価の順序 | 本来の納税者の財産を換価に付した後でなければ行えない(32条4項) |
| 不服申立ての期限 | 処分があったことを知った日の翌日から3月(国税通則法77条1項) |
| 求償 | 第二次納税義務者から本来の納税者への求償権の行使を妨げない(32条5項) |
| 地方税の対応条文 | 地方税法11条〜11条の10、12条の2第2項・第3項 |
第二次納税義務とは何か
国税徴収法の第3章は、見出しがそのまま「第二次納税義務」です。条文は第32条から第41条までで、第27条から第31条までは「削除」とされています。第42条を指定して条文を取りに行くとサーバーがエラーを返すので、41条で打ち止めであることは機械的にも確かめられます。
32条1項は告知の方法を定めます。「税務署長は、納税者の国税を第二次納税義務者から徴収しようとするときは、その者に対し、政令で定めるところにより、徴収しようとする金額、納付の期限その他必要な事項を記載した納付通知書により告知しなければならない」。つまり納付通知書が届いて初めて具体的な義務になります。
32条4項の「第二次納税義務者の財産の換価は、その財産の価額が著しく減少するおそれがあるときを除き、第一項の納税者の財産を換価に付した後でなければ、行うことができない」という一文は、順序を縛るだけで差押えそのものは縛っていません。先に差し押さえられてから本来の納税者の換価を待つ、という時間差が起きます。
取引先が税金を滞納していると、自分に請求が来るのか
結論から言うと、単なる取引先という立場は第二次納税義務の要件に入っていません。33条から41条までが挙げる対象者は、社員、清算人、残余財産の分配を受けた者、同族会社、生計を一にする親族、事業の譲受人である特殊関係者、無償または低額の譲受人、特定役員等、名義人です。売掛先・仕入先という関係を要件にした条文は、この章に1つも置かれていません。
では「売掛先が滞納していて税務署から通知が届いた」という場面は何かというと、債権の差押えです。62条2項は「徴収職員は、債権を差し押えるときは、債務者に対しその履行を、滞納者に対し債権の取立その他の処分を禁じなければならない」と定め、67条1項が「徴収職員は、差し押えた債権の取立をすることができる」と続けます。
この場合、自社は第三債務者として、売掛先ではなく国に支払う立場になります。負担が増えるわけではなく、支払先が変わるだけです。手続の流れは売掛金の差押えと陳述催告で詳しく扱っています。
自社に届いた書面の名前を見ると、どちらの話かがすぐ分かります。「債権差押通知書」なら62条の世界で、自社の買掛金を国に払う話。「納付通知書」なら32条の世界で、自社が納税者の側に立つ話です。前者は支払先の変更、後者は負担の発生で、取るべき行動がまったく違います。
事業を譲り受けたときの第二次納税義務(38条)
38条は事業の譲受人を対象にしますが、誰でも対象になるわけではありません。条文は「生計を一にする親族その他納税者と特殊な関係のある個人又は被支配会社…で政令で定めるもの」への譲渡で、かつ「その譲受人が同一又は類似の事業を営んでいる場合」に限っています。まったくの第三者へのM&Aは、この条文の外側です。
限度額は「譲受財産の価額の限度において」。そして「ただし、その譲渡が滞納に係る国税の法定納期限より一年以上前にされている場合は、この限りでない」というただし書きが付きます。特殊関係者の範囲は施行令13条1項の1号から6号までの限定列挙で、判定の時点は「納税者がその事業を譲渡した時の現況による」(同条2項)とされています。
無償や著しく低い額で譲り受けたとき(39条)
39条は親族関係がなくても働きます。「これらの処分により権利を取得し、又は義務を免れた者は、これらの処分により受けた利益が現に存する限度(…親族その他の特殊関係者であるときは、これらの処分により受けた利益の限度)において…第二次納税義務を負う」。特殊関係者かどうかで限度額が二段構えになっているのがこの条文の特徴です。
対象期間は「法定納期限の一年前の日以後」の処分です。また「無償又は著しく低い額の対価による譲渡(担保の目的でする譲渡を除く。)」という括弧書きがあり、担保のための譲渡は対象から外れます。売掛金を担保に差し入れる取引や債権譲渡登記を使う場面を考えるうえで効いてくる一文です。
「著しく低い額」の目安は条文にも施行令にも置かれていません。数字を出しているのは基本通達39条関係7(2)で、「値幅のある財産(不動産等)については、対価が時価のおおむね2分の1に満たない場合は、特段の事情のない限り、『著しい低額』と判定すること」としています。
「現に存する限度」と「受けた利益の限度」の差は、使ってしまった後に効きます。特殊関係者でなければ、受け取った財産がすでに手元にない分は限度額から落ちる読み方になり、特殊関係者だと受け取った時点の利益がそのまま限度になります。同じ金額を受け取っても、関係性によって残る責任の大きさが変わる作りです。
9つの類型と限度額の一覧
33条から41条までを限度額とあわせて並べると、次のようになります。条文の見出しをそのまま使っています。
| 条 | 類型(条文の見出し) | 限度額 |
|---|---|---|
| 33条 | 合名会社等の社員 | 滞納国税の全額。社員は連帯して責めに任ずる |
| 34条 | 清算人等 | 分配・引渡し・給付をした、または受けた財産の価額 |
| 35条 | 同族会社 | 株式・出資の価額(法定納期限の1年以上前に取得したものを除く) |
| 36条 | 実質課税額等 | 収益が生じた財産、貸付けに係る財産、または受けた利益の額 |
| 37条 | 共同的な事業者 | 事業の用に供されている当該財産 |
| 38条 | 事業を譲り受けた特殊関係者 | 譲受財産の価額 |
| 39条 | 無償又は著しい低額の譲受人等 | 受けた利益が現に存する限度(特殊関係者は受けた利益の限度) |
| 40条 | 偽りその他不正の行為により国税を免れた株式会社の役員等 | 免れた国税の額と移転財産の価額のいずれか低い額 |
| 41条 | 人格のない社団等 | 法律上帰属するとみられる財産、または受けた財産の価額 |
注意したいのは33条の対象です。列挙されているのは合名会社・合資会社と各士業法人で、合同会社は33条に入っていません。合同会社の社員が出てくるのは40条の「合資会社若しくは合同会社の業務を執行する有限責任社員」だけです。会社法576条4項が合同会社の社員を全部有限責任社員とし、580条2項が出資の価額を限度としていることと合っています。
その40条は2025年1月1日に新しく置かれた条文です。それ以前は「第四十条 削除」の5文字だけでした。限度額は「免れ、又は還付を受けた国税の額」と「不正行為時以後に移転を受けた、または移転をした財産の価額」のいずれか低い額です。
納付通知書が届いてからの流れと期限
納付通知書に書かれる「納付の期限」は、施行令11条4項により納付通知書を発する日の翌日から起算して1月を経過する日です。ここで完納しないと、32条2項により「その納付の期限から五十日以内に」納付催告書が発せられます。
差押えができるようになるのは、47条1項1号と同条3項により納付催告書を発した日から10日を経過した日までに完納しないときです。納付通知書が届いてから差押えまでに条文上の猶予がどれだけあるのかは、この3つの期間を足して考えることになります。
- ✓納付通知書の到達 → 納付の期限は発する日の翌日から1月(施行令11条4項)
- ✓納付の期限から50日以内に納付催告書(32条2項)
- ✓納付催告書を発した日から10日を経過した日までに完納しなければ差押え(47条1項1号・3項)
- ✓処分を知った日の翌日から3月以内に再調査の請求または審査請求(通則法77条1項)
どこで争えるのか
不服申立ての経路は国税通則法75条1項1号で、処分をした税務署長への再調査の請求か、国税不服審判所長への審査請求のどちらかを選びます。期限は77条1項の3月、再調査決定後に審査請求へ進む場合は77条2項の1月、処分があった日の翌日から1年という客観的な期限も77条3項にあります。
見落とされやすいのが訴えを提起すると換価が止まるという効果です。ただしこの規定は32条ではなく90条3項に置かれています。「第二次納税義務者が第三十二条第一項…の告知、同条第二項の督促又はこれらに係る国税に関する滞納処分につき訴えを提起したときは、その訴訟の係属する間は、当該国税につき滞納処分による財産の換価をすることができない」。
不服申立ての段階では、通則法105条1項が「その不服申立てについての決定又は裁決があるまで」換価を止めます。そして32条5項が「この章の規定は、第二次納税義務者から第一項の納税者に対してする求償権の行使を妨げない」と定めており、払った後に本来の納税者へ請求する道は条文上残されています。
国税と地方税で違うところ
地方税にも同じ制度があり、地方税法11条から11条の10までに置かれています。作りはよく似ていますが、日数と条文の置き場所が違います。
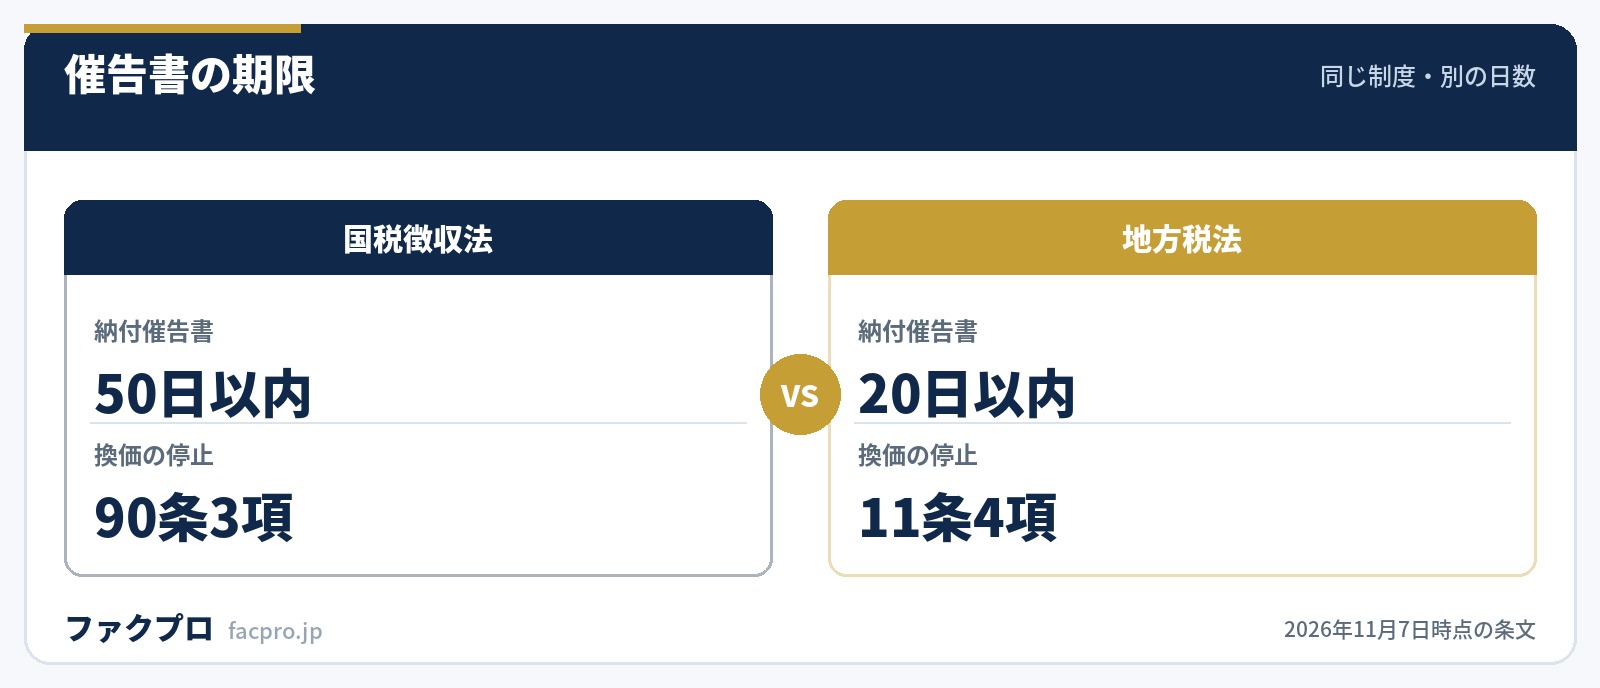
催告書の期限は、国税徴収法32条2項が「その納付の期限から五十日以内に発するものとする」なのに対し、地方税法11条2項は「その期限後二十日以内に納付又は納入の催告書を発して督促しなければならない」。同じ制度で日数が50日と20日に分かれています。
出訴による換価の停止も、国税は90条3項という離れた条文に置かれているのに対し、地方税法は11条4項という手続条文の中に収めています。さらに地方税法には国税にない類型として、11条の10「自動車等の売主の第二次納税義務」があり、同条2項には「当該自動車等の売買に係る代金の全部又は一部を受け取ることができなくなつたと認められるときは、…納付の義務を免除するものとする」という代金回収不能による免除まで用意されています。
| 項目 | 国税徴収法 | 地方税法 |
|---|---|---|
| 催告書の期限 | 納付の期限から50日以内(32条2項) | 期限後20日以内(11条2項) |
| 出訴で換価停止 | 90条3項 | 11条4項 |
| 人格のない社団等 | 41条(第3章の中) | 12条の2第2項・第3項 |
| 代金回収不能の免除 | 対応する条文の外 | 11条の10第2項(自動車等の売主) |
資金繰りが詰まる前に取れる手
第二次納税義務にせよ売掛金の差押えにせよ、動き出すのは手元の資金が細った後です。滞納そのものへの対応は換価の猶予や滞納処分の停止、流れ全体は滞納処分で扱っています。売掛金を先に資金化して納期限に間に合わせるという選択肢もあり、各社の条件は下の表で比べられます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
第二次納税義務のよくある質問
取引先が滞納していると自社に第二次納税義務が来ますか?
取引という関係だけを要件にした条文は第3章に置かれていません。自社に届くとすれば62条の債権差押通知書で、これは自社が負っている買掛金の支払先が国に変わるというものです。
第三者に事業を売った場合も38条の対象になりますか?
38条は「生計を一にする親族その他納税者と特殊な関係のある個人又は被支配会社…で政令で定めるもの」への譲渡に限られます。特殊関係者の範囲は施行令13条1項の限定列挙です。
納付通知書が届いたら、いつまでに動けばよいですか?
不服申立ては処分があったことを知った日の翌日から3月以内(国税通則法77条1項)。納付の期限は納付通知書を発する日の翌日から1月を経過する日(施行令11条4項)です。
払ったお金を本来の納税者に請求できますか?
32条5項が「第二次納税義務者から第一項の納税者に対してする求償権の行使を妨げない」と定めています。回収の進め方は売掛金の回収と同じ道具立てになります。
合同会社の社員も33条の対象ですか?
33条が挙げているのは合名会社・合資会社と各士業法人です。合同会社の社員が登場するのは40条の「業務を執行する有限責任社員」で、2025年1月1日からの条文です。
地方税も国税と同じ期限ですか?
催告書の期限は地方税法11条2項が20日以内で、国税徴収法32条2項の50日以内とは違います。出訴による換価の停止も、地方税は11条4項、国税は90条3項と置き場所が分かれています。
このページの数値と引用は、すべてe-Gov法令検索の条文と、国税庁の法令解釈通達・税務大学校講本の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月7日)



