
換価の猶予と納税の猶予|売掛金の差押えを止める条件
税金の支払が遅れたまま督促状が届き、しばらくして取引先から「税務署から債権差押通知書が来ています」と連絡が入る。売掛金の差押えは、裁判所を通さずに税務署の判断だけで実行できます。差押通知書が取引先に届いた時点で効力が生じるため、こちらが気づいたときには終わっています。
これを止める、あるいはこれから起きないようにする制度が換価の猶予と納税の猶予です。名前が似ているので同じものとして説明されがちですが、根拠法も、止まるものも、延滞税の下がり方も条文レベルで違います。
- ▸換価の猶予は納期限から6か月以内に申請(国税徴収法151条の2第1項)。期間は1年以内、延長して最長2年
- ▸「差押えが止まる」のは納税の猶予のほう。国税通則法48条1項が新たな督促と滞納処分を禁じている。換価の猶予にはこの条文が準用されていない
- ▸延滞税は、災害・病気などの納税の猶予なら全額免除、換価の猶予は半額。ただし租税特別措置法94条2項の読替えで実質はさらに下がる
- ▸猶予を受ける金額が100万円以下・期間3か月以内・提供できる担保がないときは担保が不要
税務署の売掛金差押えは、裁判所を通さずに実行される
国税徴収法62条1項は、債権の差押えについてこう書いています。
“債権の差押えは、第三債務者に対する債権差押通知書の送達により行う。
3項は「第一項の差押の効力は、債権差押通知書が第三債務者に送達された時に生ずる」。債務名義も執行文も裁判所の差押命令も出てきません。民間の債権者が売掛金を差し押さえるまでの道のりと比べると、手続の重さがまるで違います。
しかも差し押さえる範囲は原則として全額です。63条が「徴収職員は、債権を差し押えるときは、その全額を差し押えなければならない」と定めていて、一部にとどめられるのは、第三債務者の資力が十分で履行が確実、弁済期が明確、抗弁事由がないという条件がそろったときだけです。
そして売掛金は差押禁止財産に入っていません。75条の一般の差押禁止財産に並ぶのは衣服・寝具・3か月間の食料と燃料・業務に欠くことができない器具などで、78条の条件付差押禁止財産(事業の継続に必要な機械や原材料)も「国税の全額を徴収できる別の財産を提供したとき」という条件が付いています。
換価の猶予|納期限から6か月以内に申請する
換価の猶予には2つの入口があります。税務署長の職権によるもの(151条)と、申請によるもの(151条の2)です。
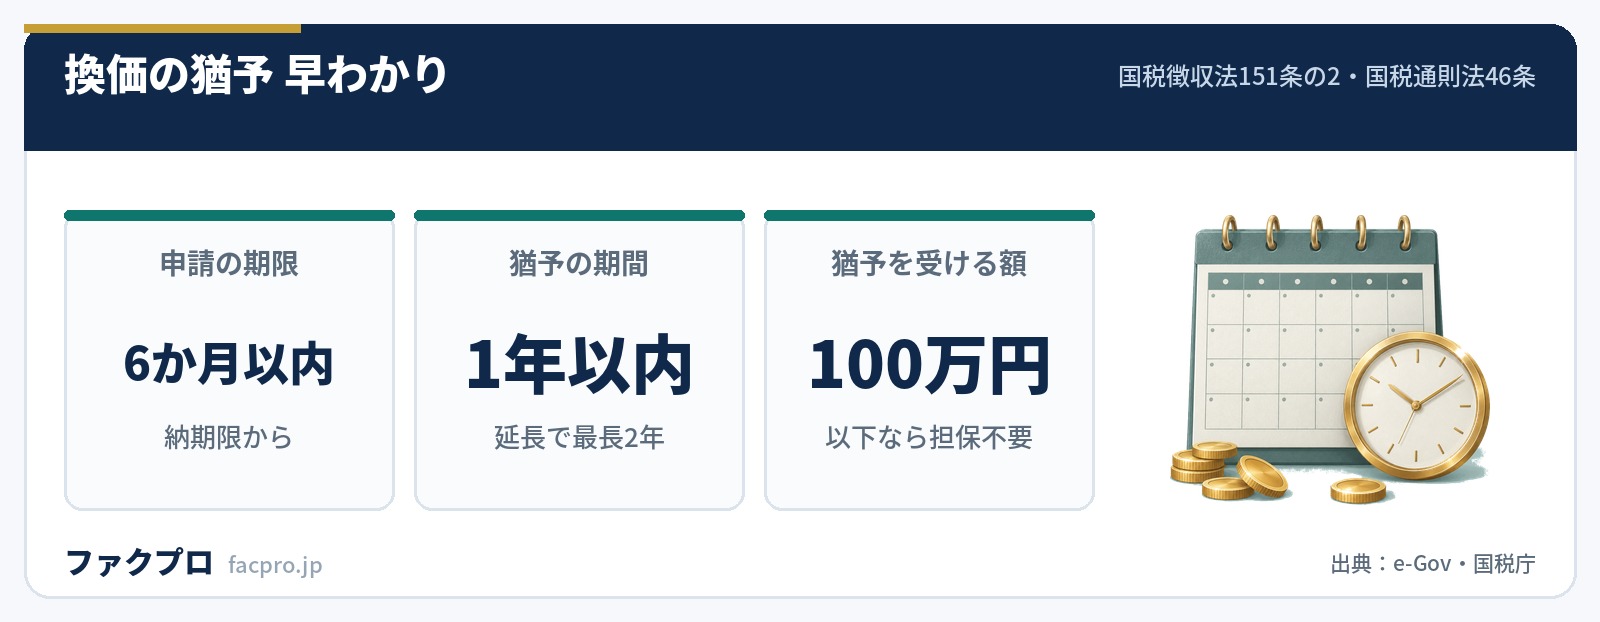
申請によるほうの条文は、要件と期限をこう定めています。
“滞納者がその国税を一時に納付することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が納税について誠実な意思を有すると認められるときは、その国税の納期限…から六月以内にされたその者の申請に基づき、一年以内の期間を限り、…滞納処分による財産の換価を猶予することができる。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 申請の期限 | 納期限から6か月以内 | 徴収法151条の2第1項 |
| 猶予の期間 | 1年以内(延長して合計最長2年) | 151条の2第1項・152条4項 |
| 他の国税の滞納 | 申請中・猶予中のものを除き、滞納があると適用されない | 151条の2第2項 |
| 担保 | 原則必要。100万円以下・期間3か月以内・提供できる担保がないときは不要 | 通則法46条5項(準用) |
| 添付書類 | 財産収支状況書。100万円を超えるときは財産目録と収支の明細書も | 国税庁「換価の猶予の申請手続」 |
| 猶予期間の始期 | 申請書が提出された日(法定納期限以前の提出なら法定納期限の翌日) | 徴収法基本通達 151条の2関係8 |
職権による換価の猶予(151条)には申請期限がありません。国税庁も「既に滞納がある場合や滞納となってから6月を超える場合であっても、税務署長の職権による換価の猶予を受けられる場合があります」と案内しています。6か月を過ぎたから終わり、ではありません。
151条の2第2項の「他の国税の滞納があると適用しない」は、見落とすと申請が通りません。除かれているのは、納税の猶予や換価の猶予を申請中の国税と、現に猶予を受けている国税の2つだけです。別の税目で古い滞納を抱えたまま新しい税目だけ申請しても、条文の側で弾かれます。
申請書の様式には「現在納付可能資金額」という欄があり、猶予を受けられる金額は「納付すべき国税の額−現在納付可能資金額」と計算されます。基本通達152条関係1は、この納付可能資金額から「事業の継続のために当面必要な運転資金の額」を控除すると定めています。運転資金をいくらと説明できるかが、そのまま猶予額に効いてきます。
納税の猶予|5つの事由と、災害型だけの特別扱い
納税の猶予は国税通則法46条です。1項(災害で財産に相当な損失を受けた場合)、2項(個別の事情)、3項(確定が遅れた場合)の3つに分かれ、2項には5つの号が並んでいます。
| 号 | 事由 | 延滞税 |
|---|---|---|
| 2項1号 | 財産が災害を受け、又は盗難にかかったこと | 全額免除 |
| 2項2号 | 納税者本人または生計を一にする親族が病気にかかり、又は負傷したこと | 全額免除 |
| 2項3号 | 事業を廃止し、又は休止したこと | 半額の免除 |
| 2項4号 | 事業につき著しい損失を受けたこと | 半額の免除 |
| 2項5号 | 1号〜4号に類する事実があったこと | 類する号に合わせる |
1項の災害型については、国税庁が「相当な損失とは、原則として、被害額が全資産額のおおむね20%以上である場合」と説明し、担保の提供は不要としています。申請は災害がやんだ日から2か月以内です。
46条5項は、2項・3項の猶予について担保を徴さなければならないと定めたうえで、「その猶予に係る税額が百万円以下である場合、その猶予の期間が三月以内である場合又は担保を徴することができない特別の事情がある場合」を例外にしています。
46条6項は、すでに差押えがある場合の担保を軽くする規定です。「その担保の額は、その猶予をする金額からその財産の価額を控除した額を限度とする」とあり、差し押さえられている財産の価額ぶんだけ、用意する担保が減ります。差押えを受けた状態から猶予を申請するときに効いてくる条文です。
どちらが差押えを止めるのか|条文の準用が分かれている
ここがこの記事でいちばん伝えたいところです。国税通則法48条1項はこう定めています。
“税務署長等は、納税の猶予をしたときは、その猶予期間内は、その猶予に係る金額に相当する国税につき、新たに督促及び滞納処分(交付要求を除く。)をすることができない。
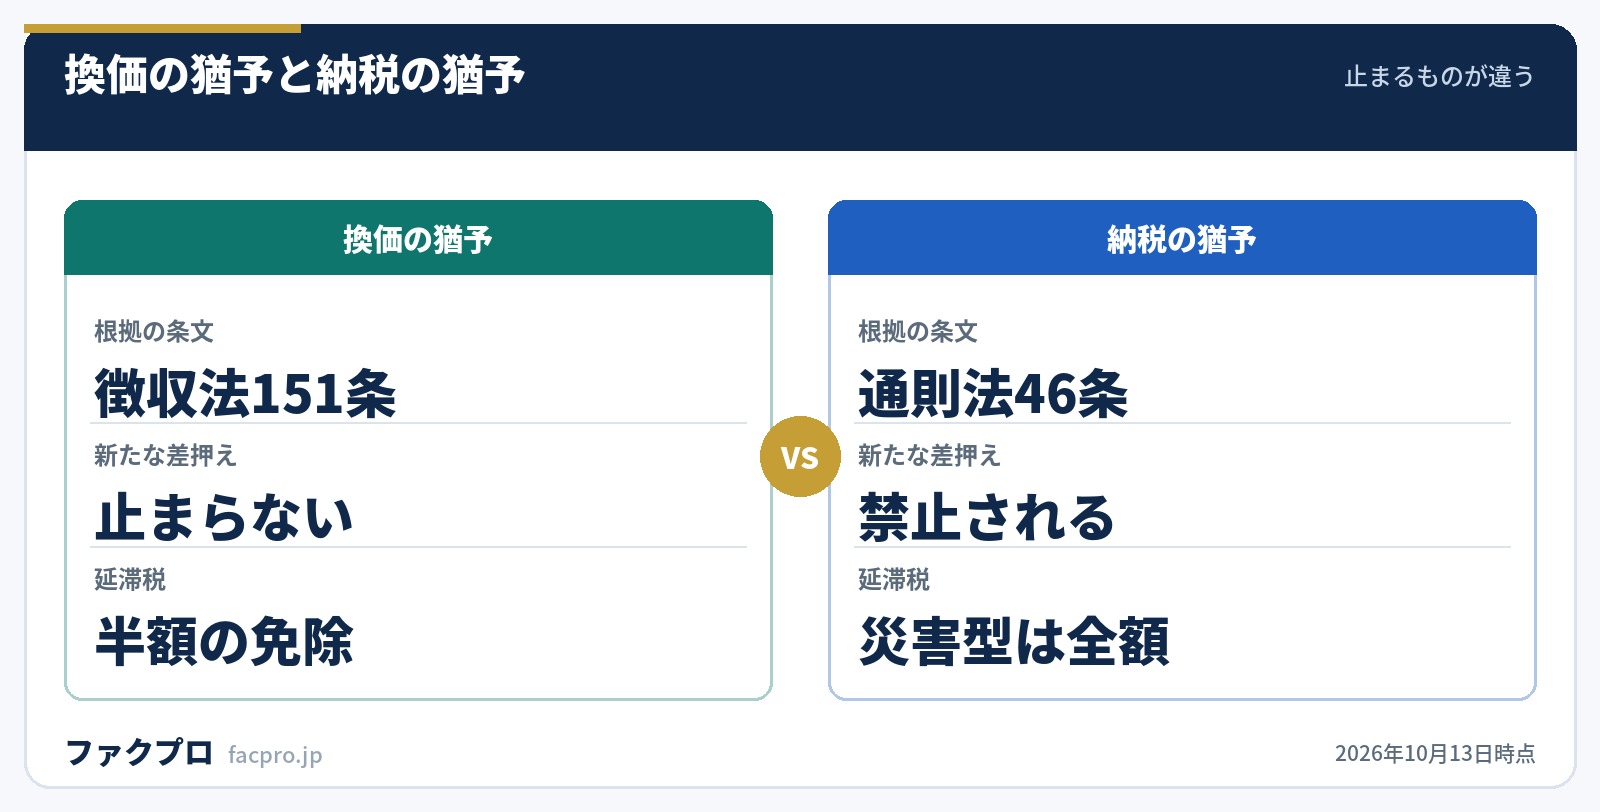
問題は、換価の猶予にこの48条1項が準用されていないことです。国税徴収法152条3項・4項が準用しているのは48条の3項と4項だけで、1項(新たな督促・滞納処分の禁止)と2項(差押解除の申請)は入っていません。
国税庁の基本通達(47条関係16)も、新たな差押えができない場合を列挙するなかで納税の猶予・徴収の猶予・滞納処分の停止・各種倒産手続は挙げていますが、換価の猶予はこの列挙に入っていません。換価の猶予で差押えが止まるのは、152条2項により税務署長が「必要があると認めるとき」に差押えを猶予または解除した場合に限られます。
さらに基本通達151条の2関係6は、「換価の猶予の申請期間(納期限から6月)内であっても、滞納に係る国税につき差押え等の滞納処分をすることは妨げられない」と書いています。申請の準備をしている最中に差し押さえられることはあり得ます。
「換価の猶予を取れば売掛金の差押えが解ける」という理解は、条文の構造と合いません。差押えの解除を正面から定めているのは納税の猶予の48条2項で、国税庁も「納税の猶予に伴う差押解除申請手続」という独立した手続ページを用意しています。換価の猶予側には、これに対応する申請手続がありません。
そもそも売掛金は「換価」の対象から外れています。89条1項が換価の対象から金銭と債権を明文で除いており、差し押さえた売掛金は67条の「取立て」で回収されます。換価の猶予は文字どおり換価を猶予する制度なので、債権の取立てはもともと射程の外にあります。
48条3項・4項(換価の猶予にも準用)は、差し押さえた債権について第三債務者から給付を受けた金銭を、そのまま猶予に係る国税に充てることができると定めています。猶予が認められても、すでに差し押さえられた売掛金の入金は戻ってきません。
延滞税はどこまで下がるか|令和8年は2.8%と9.1%
まず前提の割合です。国税通則法60条2項は年14.6%、納期限の翌日から2か月以内は年7.3%としていますが、租税特別措置法94条1項の特例で実際の数字は毎年変わります。国税庁が公表している割合はこうです。
| 期間 | 納期限の翌日から2か月まで | それ以後 |
|---|---|---|
| 令和4年〜令和7年 | 年2.4% | 年8.7% |
| 令和8年(2026年) | 年2.8% | 年9.1% |
ここに猶予が入ると、通則法63条1項により延滞税の一部が免除されます。災害・病気などの納税の猶予と滞納処分の停止は猶予期間に対応する全額、事業の廃止・休止や著しい損失による納税の猶予と、換価の猶予は2分の1です。
ただし、ここで止まらないのが租税特別措置法94条2項です。この項は63条1項の文言を読み替えて、①「納期限の翌日から2月を経過する日後の期間に限る」という期間の制限を外し、②免除額を「2分の1」から「延滞税の割合が猶予特例基準割合であるとした場合の税額を超える部分」に置き換えます。
猶予特例基準割合は「平均貸付割合+年0.5%」で、利子税特例基準割合とまったく同じ算式です(措置法94条2項・93条2項)。国税庁が公表している利子税特例基準割合は令和7年が0.9%、令和8年が1.3%。したがって猶予期間中の延滞税の割合は、算式のうえでは令和8年で年1.3%になります。「猶予中の延滞税は年1%程度」という言い方は令和7年までの数字で、2026年の時点では0.4ポイント高くなっています。
63条5項には、もう一つ使える規定があります。滞納国税の全額を徴収するために必要な財産を差し押さえた場合、その期間に対応する延滞税の2分の1を限度に免除できるというものです。差押えを受けること自体が、延滞税の面では軽減につながる構造になっています。
滞納と資金繰りを切り離して考える
国税庁の「令和7年度租税滞納状況」によると、新規発生滞納額は9,935億円で、そのうち消費税が5,172億円と全体の約52%を占めています。滞納は特殊な出来事ではなく、預かった消費税を運転資金に回してしまう形で起きます。
猶予制度は、申請が通れば分割納付に切り替わりますが、各月の納付額は「事業の継続又は生活の維持を困難にすることなく納付できる金額であって、かつ、その猶予に係る国税を最短の期間で完納することができる金額」とされています(基本通達152条関係7)。資金繰りが楽になる制度というより、差押えの前に納付計画を合意する制度です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
そのうえで、納付原資そのものを先に作る必要があるなら、売掛金の早期資金化という手段があります。ファクタリングは借入ではなく売掛金の売買なので、税金の滞納があっても即座に対象外になるとは限りません。ただし会社によって扱いは分かれるので、審査に通らない理由と審査の条件を先に見ておくと無駄がありません。各社の条件は日本中小企業金融サポート機構の会社ページなどで確認できます。
資金繰り全体の立て直しは資金繰りが厳しいとき、取引先が倒れるリスクの管理は与信管理で扱っています。
このページの条文と数値は、すべて法令および国税庁の公表資料の原文を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。出典に載っていない項目は数値を書かず、どこまでが確認できた範囲かを本文に明記しています。(確認日:2026年10月13日/法令・資料は改正・更新されることがあります)



