
換価の猶予の申請書と添付書類|第二次納税義務と滞納処分の停止
税金を一度に払えないときに使える制度が換価の猶予です。ただ、調べ始めると最初に詰まるのが申請書に何を書き、どの書類を添えるのかというところです。国税庁の案内は要件の数が資料によって4つ・5つ・6つと揃っておらず、添付書類の説明も「常に必要」と読めるページと「代えて」と書くページが混ざっています。
このページでは、申請書の様式そのものと、国税庁の事務運営指針・国税徴収法基本通達・税務大学校の講本を突き合わせて、書く欄と添える書類を1本に整理します。あわせて、売掛金を持っている事業者が知っておいたほうがいい「猶予期間中の差押え」と「第二次納税義務」も扱います。
- ▸申請期限は納付すべき国税の納期限から6か月以内。猶予期間は1年以内で、延長を含めて最長2年です
- ▸添付書類は100万円で入れ替わります。100万円以下は財産収支状況書、超えると財産収支状況書に代えて財産目録と収支の明細書になります
- ▸申請書に添える財産収支状況書には、売掛先の名称・住所・回収予定日を書く欄があります
- ▸換価の猶予は差押えを止める制度ではありません。猶予期間中でも新たな差押えはでき、第二次納税義務の追及も止まりません
換価の猶予の申請書には何を書くのか
換価の猶予の申請書は国税庁の様式28C006です。書く欄は、国税徴収法と施行令が定める記載事項に対応しています。
| 申請期限 | 納付すべき国税の納期限から6か月以内(法定納期限ではなく具体的な納期限) |
|---|---|
| 猶予期間 | 1年以内。延長を含めて最長2年 |
| 猶予期間の開始日 | 申請年月日。ただし法定納期限以前に提出した場合は法定納期限の翌日 |
| 書く欄① | 一時に納付することにより事業の継続または生活の維持が困難となる事情の詳細 |
| 書く欄② | 納付すべき国税の年度・税目・納期限・金額(本税/加算税/延滞税/利子税/滞納処分費) |
| 書く欄③ | 現在納付可能資金額(財産収支状況書または財産目録から転記する) |
| 書く欄④ | 換価の猶予を受けようとする金額(②の合計から③を引いた額) |
| 書く欄⑤ | 分割納付の年月日と納付金額(12枠) |
| 書く欄⑥ | 担保の有無と担保財産の詳細。100万円超かつ3か月超のときだけ記載事項になる |
| 担保が不要になる場合 | ①猶予を受ける金額が100万円以下(未確定の延滞税を含む)②猶予期間が3か月以内③担保として提供できる種類の財産がないなどの特別の事情があるとき |
| 担保の種類 | 国債・地方債/有価証券/土地/保険を付した建物・船舶・航空機・自動車・建設機械/各種財団/税務署長が確実と認める保証人の保証。売掛金は担保の種類に入っていない |
| 延滞税 | 猶予期間に対応する部分の2分の1が免除される |
| 不服申立て | 不許可処分には国税通則法75条の不服申立てができる。みなし取下げの通知にはできない |
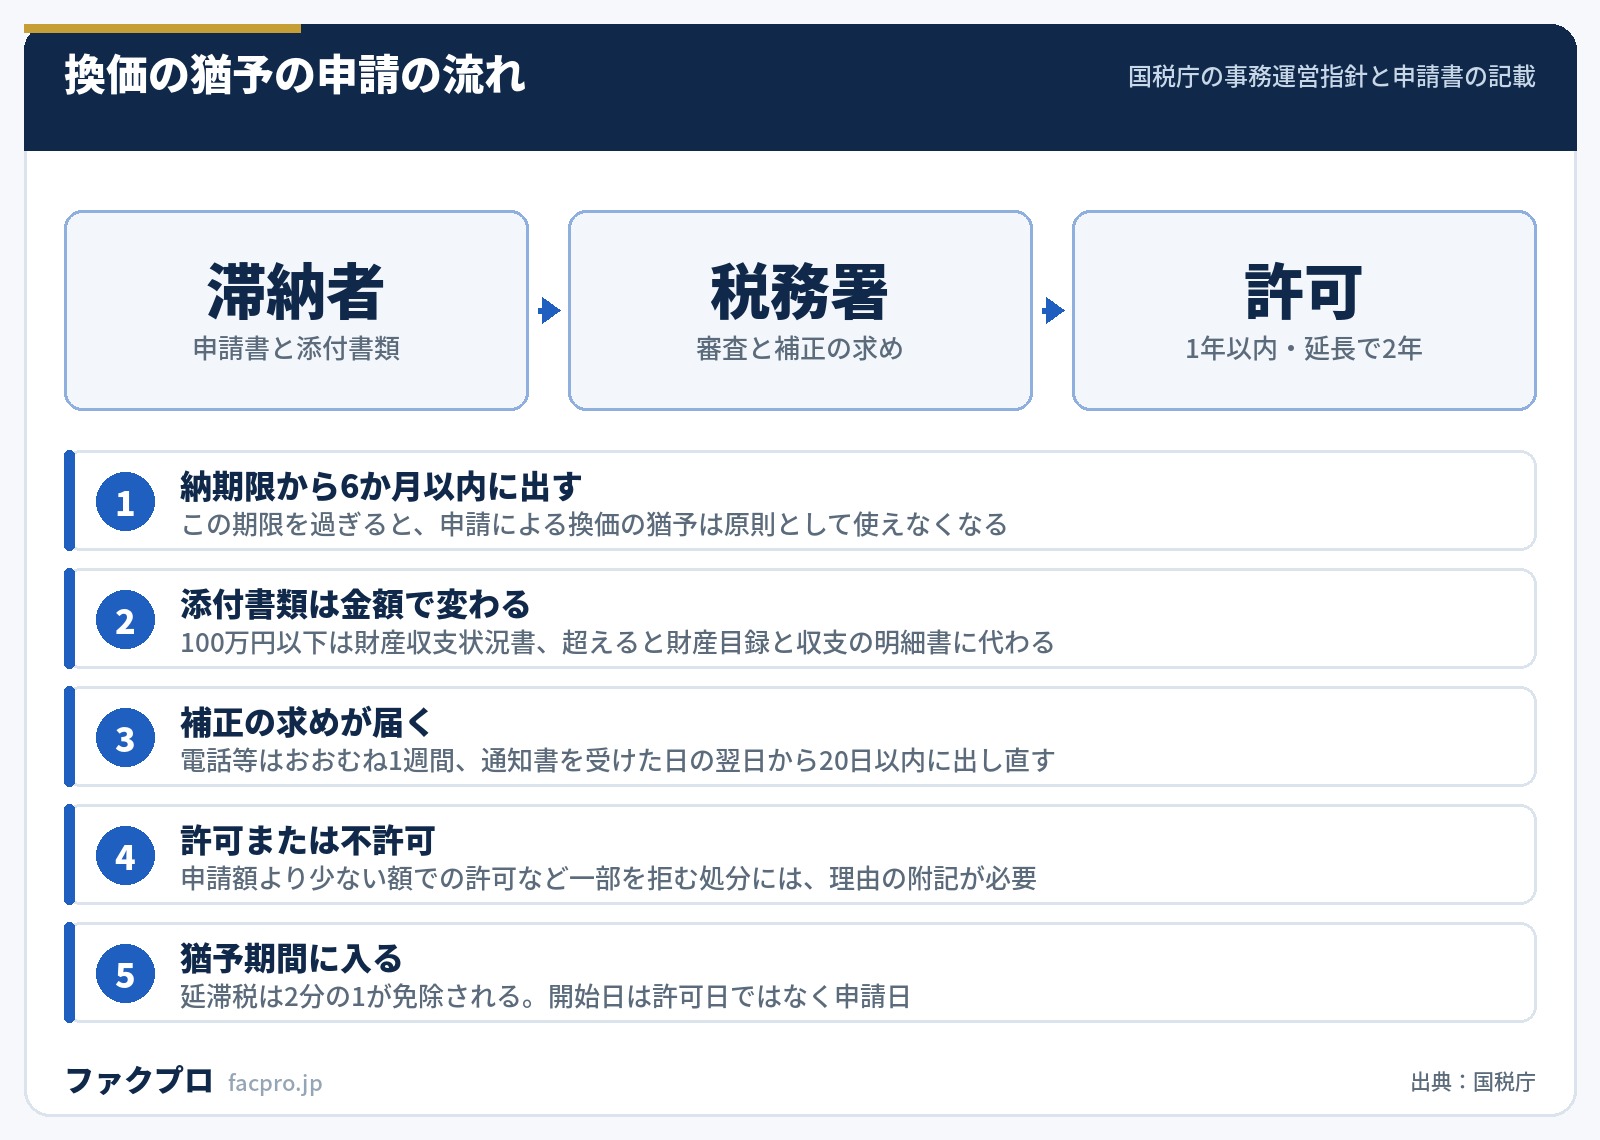
補正の求めが来たときの日数も決まっています。電話などによる補正の求めはおおむね1週間程度、それで直らないと補正通知書が配達証明郵便で届き、受けた日の翌日から起算して20日以内に出し直さないと申請を取り下げたものとみなされます。このみなし取下げの通知には不服申立てができません。
添付書類は100万円を境に入れ替わる
添付書類は、猶予を受けようとする金額で変わります。事務運営指針の文言はこうです。
“猶予を受けようとする金額(未確定の延滞税を除く。)が100万円以下である場合には、上記(イ)及び(ロ)の書類に代えて、財産収支状況書(様式307010-005-3)を添付して提出する。
| 猶予を受けようとする金額 | 添える書類 | 備考 |
|---|---|---|
| 100万円以下 | 財産収支状況書(様式28C037) | 財産の状況と分割納付計画を1枚でまとめる書式 |
| 100万円超 | 財産目録(28C038)+収支の明細書(28C039) | 財産収支状況書に代えて提出する |
| 100万円超かつ猶予期間が3か月超 | 上記+担保の提供に関し必要となる書類 | 担保提供書など |
同じ「100万円」が2つあって、延滞税の扱いが逆です。担保が不要になるかどうかの100万円は「猶予を受ける金額(未確定の延滞税を含みます。)」、添付書類が入れ替わるかどうかの100万円は「猶予を受けようとする金額(未確定の延滞税は含みません。)」。どちらも猶予の申請の手引の同じページに並んでいます。
さらに添付書類側の100万円には、ほかに猶予の申請中・猶予中の国税があればその額も合算するという条件が事務運営指針に付いています。90万円台で申請する人は、延滞税を含めるかどうかと他の猶予分の有無で、出す書類が1枚か2枚かが入れ替わります。先に税務署に金額の数え方を確認しておくと、補正で20日を使わずに済みます。
申請書には売掛先の名称と回収予定日を書く欄がある
ここは売掛金を持っている事業者には見落とせない点です。財産収支状況書の「5 財産等の状況」には(1) 売掛金・貸付金等の状況という項目があり、「売掛先等の名称・住所」「売掛金等の額」「回収予定日」「種類」「回収方法」を書く欄が並んでいます。100万円を超えて財産目録を出す場合も、「2 財産の状況(2)売掛金・貸付金等の状況」に同じ欄があります。
つまり換価の猶予を申請すると、どの取引先にいくらの売掛金があり、いつ入る予定なのかが税務署に渡ります。これは制度の仕組み上あたりまえのことで、申請書の③「現在納付可能資金額」はこの欄から転記する構造になっています。ただ、次の見出しで扱うとおり、猶予が認められても差押えが法律上できなくなるわけではないので、そこまで織り込んで資金繰りを組む必要があります。
換価の猶予と納税の猶予はどちらを申請すべきか
名前が似ている2つですが、使える条件も効果もかなり違います。並べるとこうなります。
| 論点 | 換価の猶予(国税徴収法151条の2) | 納税の猶予(国税通則法46条2項) |
|---|---|---|
| ほかに国税の滞納があるとき | 原則として使えない(猶予の申請中・猶予中のものを除く) | 滞納があっても使える |
| 申請期限 | 納期限から6か月以内 | 申請書の提出期限の定めがなく随時 |
| 猶予該当事実の証明書類 | 不要 | 必要(り災証明書、診断書、廃業届、仮決算書など) |
| 新たな差押え | できる | できない |
| すでにある差押え | 解除しない取扱い | 申請に基づき解除できる |
| 第二次納税義務の追及 | 止まらない | 止まる |
| 延滞税 | 2分の1の免除 | 事由によって全額免除または2分の1の免除 |
第二次納税義務の扱いが、2つの制度のいちばん大きな差です。国税徴収法基本通達は、納税の猶予をしている間は第二次納税義務について納付通知書や納付催告書を発することも滞納処分をすることも「できない」と書き、換価の猶予をしても第二次納税義務の追及は「妨げない」と書き分けています。
同族会社や事業の譲受けが絡んでいて、代表者や関係会社に第二次納税義務が及びうる状況なら、換価の猶予では止まりません。災害・病気・廃業・著しい損失といった納税の猶予の事由に当たらないかを、先に確かめる価値があります。該当すれば申請期限の縛りもありません。
猶予期間の開始日は、許可された日ではなく申請書を出した日です。事務運営指針は「猶予期間の始期は、換価の猶予の申請書が提出された日とする」と定め、申請書の様式にも同じ注記が印刷されています。
効くのは延滞税です。2分の1の免除は猶予をした期間にしか及ばないので、納期限を過ぎてから申請すると、納期限の翌日から申請日の前日までは免除が効きません。6か月の期限内であっても、早く出すほど負担が軽くなる構造です。なお、申請をすると許可・不許可にかかわらず徴収権の時効が更新されます。
猶予期間中も差押えは外れない
ここは国税庁の資料の中でもはっきり書き分けられています。税務大学校の講本は、注でこう述べています。
“換価の猶予は、差押えを制限するものではない。したがって、猶予期間中であっても、猶予に係る国税について、新たな差押えができるほか、交付要求又は参加差押えを行うことができる。
一方で、国税庁の「納税に関する総合案内」は換価の猶予の効果として「財産の差押えや換価(売却)が猶予されます」という一文を置いています。この2つは同じことを言っていません。猶予の申請の手引のほうは正確に書き分けていて、換価の猶予は「既に差押えを受けている財産の換価(売却)が猶予されます」、納税の猶予は「新たな差押えや換価(売却)などの滞納処分の執行を受けません」としています。
動くべき前提は、手引と講本のほうです。つまり換価の猶予を受けても、すでに差し押さえられている売掛金が自動的に戻るわけではありませんし、新たな差押えが法律上できなくなるわけでもありません。ただし講本は、猶予期間中の新たな差押えは「徴収上特に必要があると認められる場合を除き、原則として、行わないものとする」とも書いています。売掛金の差押えそのものについては売掛金の差押えの記事と差押えの解除の記事で扱っています。
第二次納税義務とは何か
第二次納税義務は、国税徴収法33条から41条までが定めています。国税庁自身の説明はこうです。
“第二次納税義務制度は、形式的には第三者に財産が帰属している場合であっても、実質的には、納税者にその財産が帰属していると認めても公平を失しないような場合に、その第三者に対して補充的に納税義務を負担させることにより、徴税手続の合理化を図るために認められている制度です。
| 条 | 国税庁の通達の見出し | 売掛金との関わり |
|---|---|---|
| 33条 | 合名会社等の社員の第二次納税義務 | — |
| 34条 | 清算人等の第二次納税義務 | — |
| 35条 | 同族会社の第二次納税義務 | 法定納期限の1年前の日後に取得した株式・出資の価額が限度 |
| 36条 | 実質課税額等の第二次納税義務 | — |
| 37条 | 共同的な事業者の第二次納税義務 | — |
| 38条 | 事業を譲り受けた特殊関係者の第二次納税義務 | 法定納期限の1年前の日後の事業譲渡が対象。応当日当日は対象外 |
| 39条 | 無償又は著しい低額の譲受人等の第二次納税義務 | 「譲渡」に債権譲渡が明記されている。応当日当日も対象 |
| 40条 | 偽りその他不正の行為により国税を免れた株式会社の役員等の第二次納税義務 | — |
| 41条 | 人格のない社団等に係る第二次納税義務 | — |
39条の「譲渡」に債権譲渡が名指しで入っているのが、売掛金を持つ事業者にとっての要点です。通達は「贈与、特定遺贈、売買、交換、債権譲渡、出資、代物弁済等による財産権の移転をいい」と列挙しています。
同時に、39条の対象からは「担保の目的でする譲渡を除く。」とカッコ書きで外されています。そして「著しく低い額の対価」の目安は、値幅のある財産について「対価が時価のおおむね2分の1に満たない場合」と示されています。無償や極端に安い対価での債権譲渡は39条の射程に入りうる一方、担保として差し入れた譲渡は別の枠組みで扱われる、という線引きです。売掛債権の譲渡が「値幅のある財産」に当たるかどうかまでは通達が踏み込んでいないので、実際の対価の妥当性は個別に見ることになります。
手続の日数も決まっています。納付通知書による納付の期限は納付通知書を発する日の翌日から起算して1月を経過する日、その期限までに完納しないと納付の期限から50日以内に納付催告書で督促され、第二次納税義務者の財産の差押えは納付催告書を発した日から起算して10日を経過した日の翌日以後になります。
滞納処分の停止は差押えを解除しなければならない
猶予とよく混同されるのが滞納処分の停止です。こちらは滞納者が申請する制度ではなく、税務署長が職権で行うもので、通達は「滞納者は、滞納処分の停止を受けないことについて不服申立て又は訴えを提起することができない」と明記しています。
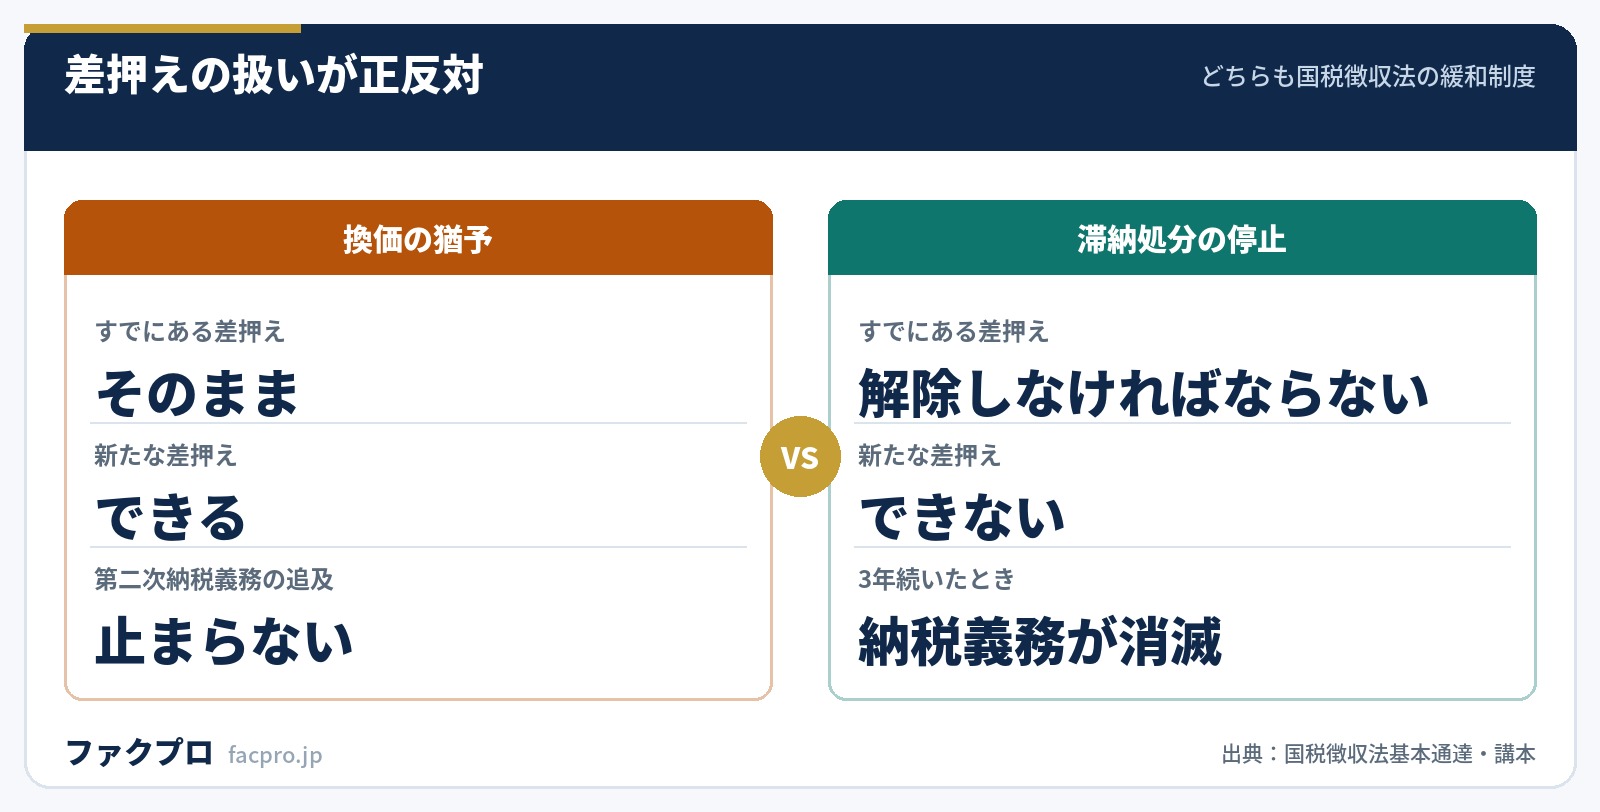
効果は猶予より強く、通達は「既に差し押さえた財産についてはその差押えを解除しなければならない」としています。そして停止が取り消されないまま3年続くと、その国税を納付する義務は当然に消滅します(起算は滞納処分の停止をした日の翌日から)。さらに、徴収できないことが明らかなときは3年を待たずに消滅する定めもあり、通達は「解散した法人又は解散の登記はないが廃業して将来事業再開の見込みが全くない法人について、滞納処分の執行等をすることができる財産がないとき」をその一つに挙げています。
| 制度 | すでにある差押え | 新たな差押え |
|---|---|---|
| 換価の猶予 | 解除しない取扱い | できる(原則として行わないものとする運用) |
| 納税の猶予 | 申請に基づき解除できる | できない |
| 滞納処分の停止 | 解除しなければならない | できない |
猶予の申請と資金繰りをどう組み立てるか
申請の実務で効くのは、順番と日付です。納期限から6か月という期限、開始日が申請日になること、補正通知から20日という3つを押さえると、やることが決まります。
- ✓納期限の日付を確認する。6か月の期限はここから数える(法定納期限ではない)
- ✓ほかに国税の滞納がないかを確認する。あると換価の猶予は原則として使えないので、納税の猶予の事由に当たらないかを見る
- ✓猶予を受けようとする金額を出す。100万円の前後なら、延滞税の数え方と他の猶予分の有無を税務署に確かめる
- ✓財産収支状況書(または財産目録と収支の明細書)を作る。売掛先ごとの金額と回収予定日が要る
- ✓分割納付計画を作り、申請書の⑤に転記する。収支の明細書から転記する欄がある
- ✓補正通知が届いたら、受けた日の翌日から20日以内に出し直す
そのうえで、分割納付計画は「払える額」で作る必要があります。分割納付金額を納められないことは猶予の取消し・期間短縮の事由に入っているからです。入金のタイミングが合わないだけなら、売掛金の支払期日を待たずに資金化して納付の山をならす方法もあります。
納付の山に入金を合わせたいとき
売掛金がすでに立っているなら、支払期日より前に資金化する選択肢があります。アクセルファクターやPAYTODAYのように条件を公開している会社を並べて、手数料と入金までの時間を見比べてください。税金の滞納があるときの扱いは会社ごとに違うので、審査に通らない理由の記事もあわせて読むと判断が早くなります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
換価の猶予の申請書に関するよくある質問
納期限から6か月を過ぎたら換価の猶予は使えませんか
申請による換価の猶予は原則として使えなくなります。ただし国税庁の案内は「既に滞納がある場合や滞納となってから6月を超える場合であっても、税務署長の職権による換価の猶予(国税徴収法第151条)を受けられる場合があります」としています。職権の換価の猶予には申請期限の定めがなく、ほかに滞納があることも要件になっていません。
換価の猶予の申請書はどこで手に入りますか
国税庁の「納税に関する総合案内」から様式28C006としてダウンロードできます。添付する財産収支状況書は28C037、財産目録は28C038、収支の明細書は28C039です。なお事務運営指針は、これらに代えて滞納者が独自に作成した書式(資金繰表、試算表等)を添付して提出することもできるとしています。その場合も法令に定められた事項をすべて記載する必要があります。
地方税や社会保険料にも猶予の申請をしています。書類は作り直しですか
国税庁のFAQは「地方税、社会保険料等に猶予申請等をされた場合、その際の申請書や財産収支状況書等の写しを添付することで、一部の記載や書類の添付が省略できます」としています。同じ内容を二度作る必要はないので、先に出したほうの控えを手元に残しておいてください。
担保には売掛金を使えますか
猶予の申請の手引が挙げる担保の種類は、国債・地方債、税務署長が確実と認める有価証券、土地、保険を付した建物や船舶・航空機・自動車・建設機械、各種の財団、そして税務署長が確実と認める保証人の保証の6つです。売掛金はこの中に入っていません。なお猶予を受ける金額が100万円以下、または猶予期間が3か月以内なら担保そのものが不要です。
猶予が認められると延滞税はどれくらい軽くなりますか
換価の猶予では、猶予をした期間に対応する部分の延滞税の2分の1が免除されます。令和8年の延滞税の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です。猶予の特例基準割合は年1.3%とされています。詳しい計算は重加算税と延滞税の記事で扱っています。
換価の猶予と滞納処分の停止はどちらが有利ですか
どちらを選ぶという関係ではありません。換価の猶予は滞納者が申請する制度、滞納処分の停止は税務署長が職権で行う処分で、停止を受けないことについて滞納者は不服申立てができません。効果としては停止のほうが強く、差押えは解除しなければならず、3年続けば納税義務が消滅します。ただし停止は、滞納処分をする財産がないときや生活を著しく窮迫させるおそれがあるときなどに行われるものです。
第二次納税義務を負わされた件数は公表されていますか
国税庁の統計年報の徴収編は、国税徴収状況・物納・年賦延納・国税滞納・還付金で構成されていて、第二次納税義務の賦課件数はこの集計項目の外にあります。毎年8月に公表される「租税滞納状況の概要」には第二次納税義務の賦課という節がありますが、制度の説明と事例が中心です。なお同じ資料から、令和7年度の新規発生滞納額は9,935億円、令和7年度末の滞納整理中のものの額は9,847億円と分かります。
このページの数値と引用は、すべて国税庁の通達・事務運営指針・手引・申請書の様式を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月22日/制度・料金は改正により変更されることがあります)



