
差押えの解除とは?売掛金が外れる条件と手続
取引先への売掛金が差し押さえられると、入金予定が止まり、その月の支払いの組み立てが一気に崩れます。検索窓に「差押え 解除」と打ち込む方の多くは、すでに差押通知が届いたあとで、知りたいのは「どうすれば外れるのか」「いつ外れるのか」の2点に絞られています。
ところが、この問いの答えは税金の差押えと民事の差押えでまったく違います。このページでは、国税徴収法・国税通則法・民事執行法の条文と、国税庁の通達・事務運営指針の原文だけを使って、差押えが外れる場面を順に整理します。
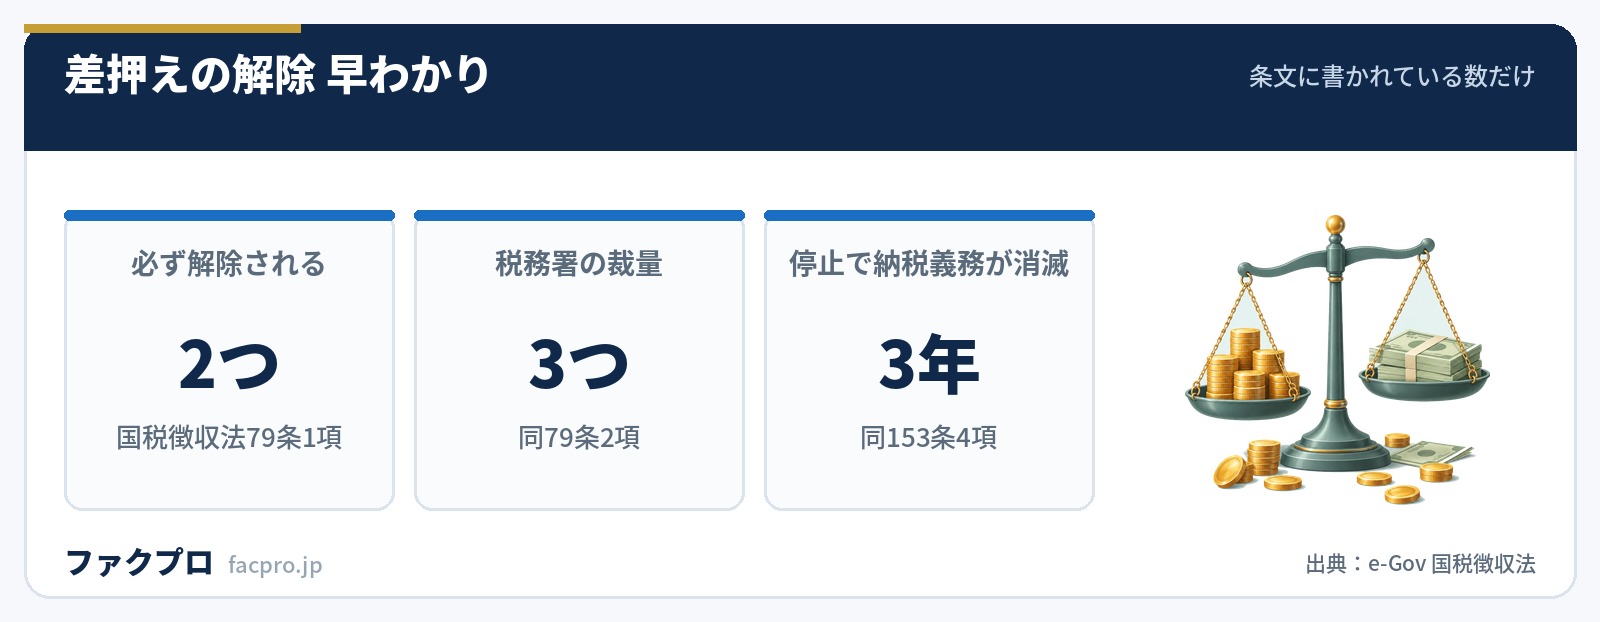
- ▸国税の差押えが必ず解除されるのは、国税徴収法79条1項の2つの場合だけです。完納と、価値が残らなくなった財産の2つです。
- ▸換価の猶予を取っても、すでにかかっている売掛金の差押えは外れません。通達が「解除せず」「新たな差押えをすることもできる」と書いています。
- ▸納税の猶予は扱いが逆で、猶予を受けた者の申請に基づき解除することができます(国税通則法48条2項)。
- ▸民事の強制執行では、債権者の支払猶予の念書では停止までで、取消しには取下げか債務名義の取消しが要ります。
| 必ず解除される場合 | 国税徴収法79条1項の2号。①国税の全額が消滅したとき ②差押財産の価額が滞納処分費と先順位の債権の合計額を超える見込みがなくなったとき |
|---|---|
| 税務署の裁量で解除できる場合 | 同79条2項の3号。①著しい超過 ②他に適当な財産を提供して差押えがされたとき ③3回公売しても買受けの申込みがないとき |
| 換価の猶予のときの扱い | 既にした差押えは解除しない(国税徴収法基本通達 第151条関係9)。ただし事業の継続を困難にするおそれがある財産は解除できる(同法152条2項) |
| 納税の猶予のときの扱い | 猶予を受けた者の申請に基づき解除することができる(国税通則法48条2項) |
| 滞納処分の停止のとき | 生活を著しく窮迫させるおそれがある場合(153条1項2号)に限り、解除しなければならない(同条3項) |
| 不服申立てのとき | 担保を提供して求め、相当と認められたときは解除しなければならない(国税通則法105条6項) |
| 解除の通知先(債権の場合) | 第三債務者=売掛先への通知によって行う(国税徴収法80条1項ただし書) |
| 解除の効力 | 将来に向かって処分の禁止の効力を失わせる。解除前に取り立てて充当された分には影響しない(基本通達 第79条関係14) |
| 民事執行で取消しになる文書 | 民事執行法39条1項1号〜6号。これらが提出されたとき既にした執行処分も取り消さなければならない(同法40条1項) |
| 弁済猶予の念書の効力 | 停止のみ。2回に限り、かつ通じて6か月を超えられない(民事執行法39条3項) |
差押えの解除とは?「解除」と「取消し」はどう違うのか
差押えの解除とは、差押えによって生じていた処分の禁止の効力を将来に向かって失わせることをいいます。国税徴収法基本通達 第79条関係14は、継続収入の債権を例に挙げて、解除前に一部の取立てと国税への充当がされていた場合、解除はその処分には影響を及ぼさないと書いています。
つまり、すでに売掛先から取り立てられた分は、解除しても戻ってきません。外す動きは早いほど効きます。なお、不服申立てや訴訟の結果として差押えがなかったことになる場合は「取消し」と呼ばれ、手続は79条の解除に準じて行われます(基本通達 第80条関係13)。
国税の差押えが必ず解除される2つの場合(79条1項)
国税徴収法79条1項は、次の2つのどちらかに当たるとき、徴収職員は差押えを解除しなければならないと定めています。
- ✓1号:国税の全額が消滅したとき。条文は「納付、充当、更正の取消その他の理由により差押えに係る国税の全額が消滅したとき」です。完納のほか、更正の取消しでも当たります。
- ✓2号:価値が残らなくなったとき。「差押財産の価額がその差押えに係る滞納処分費及び差押えに係る国税に先立つ他の国税、地方税その他の債権の合計額を超える見込みがなくなつたとき」。いわゆる無益な差押えです。
2号は不動産のように先順位の抵当権がある財産で問題になります。売掛金のような債権では、売掛先が倒産して回収の見込みがなくなった場合などが該当します。基本通達 第79条関係6は、差押財産の金銭的価値が全く失われたときは2号に該当するものとして取り扱うとしています。
79条1項2号の判定は「一見して明らかかどうか」で動きます。基本通達 第48条関係5のなお書きは、合計額を超える見込みのないことが一見して明らかでない限り、直ちに当該差押えが違法となるものではない(平成11年7月19日 高松高裁判決を参照)としています。
つまり「たぶん回収できない」では足りません。売掛先の破産手続開始決定の通知や、先順位の登記の記載など、見ただけで分かる資料をそろえてから申し出るのが、この条文の使い方です。
税務署の判断で解除される3つの場合(79条2項)
79条2項は、同じ「解除」でも語尾が変わり、差押えを解除することができるとなっています。必ず外れるわけではなく、税務署の判断が入る領域です。
| 号 | 条文の要件 | 読むときの注意 |
|---|---|---|
| 1号 | 差押えに係る国税及びこれに先立つ他の債権の合計額を著しく超過すると認められるに至ったとき | 「超過」ではなく「著しく超過」。基本通達 第79条関係8は、解除するのは超過する価額に相当する範囲を超えないものとし、不可分物のときは解除しないとしています |
| 2号 | 滞納者が他に差し押さえることができる適当な財産を提供した場合において、その財産を差し押さえたとき | 基本通達 第79条関係9は「適当な財産」を、換価や保管に便利で、換価代金から滞納国税の全額を徴収できる財産としています |
| 3号 | 3回公売に付しても入札等がなく、更に公売に付しても買受人がないと認められるとき | 債権は原則として公売の対象ではないため(同法89条1項)、売掛金では使いにくい号です |
売掛金の差押えを外したい場面で現実に使えるのは2号です。不動産や定期預金など、換価しやすい別の財産を差し出して差し替えてもらう形になります。超過差押えを理由にする1号は、「著しく超過」という条件が付いているうえ、解除するかどうかは税務署の判断である点を押さえておいてください。
換価の猶予を取っても売掛金の差押えは外れない
ここが最も誤解されている部分です。換価の猶予は、名前のとおり換価(売却)を猶予する制度であって、差押えを外す制度ではありません。国税徴収法基本通達 第151条関係9は、次のように書いています。
“換価の猶予をした場合は、既にした差押財産についての差押えは解除せず、また、督促及び新たな差押えをすることもできる(法第152条第2項、第3項)。
事務運営指針「納税の猶予等の取扱要領」25も同じ立場で、換価の猶予をする場合には、既にした差押えは解除しないと明記しています。例外として挙げられているのは、担保の徴取や差押えによって事業の継続又は生活の維持に著しい支障を与えると認められる場合に限られ、その場合に152条2項で解除して差し支えないという建て付けです。
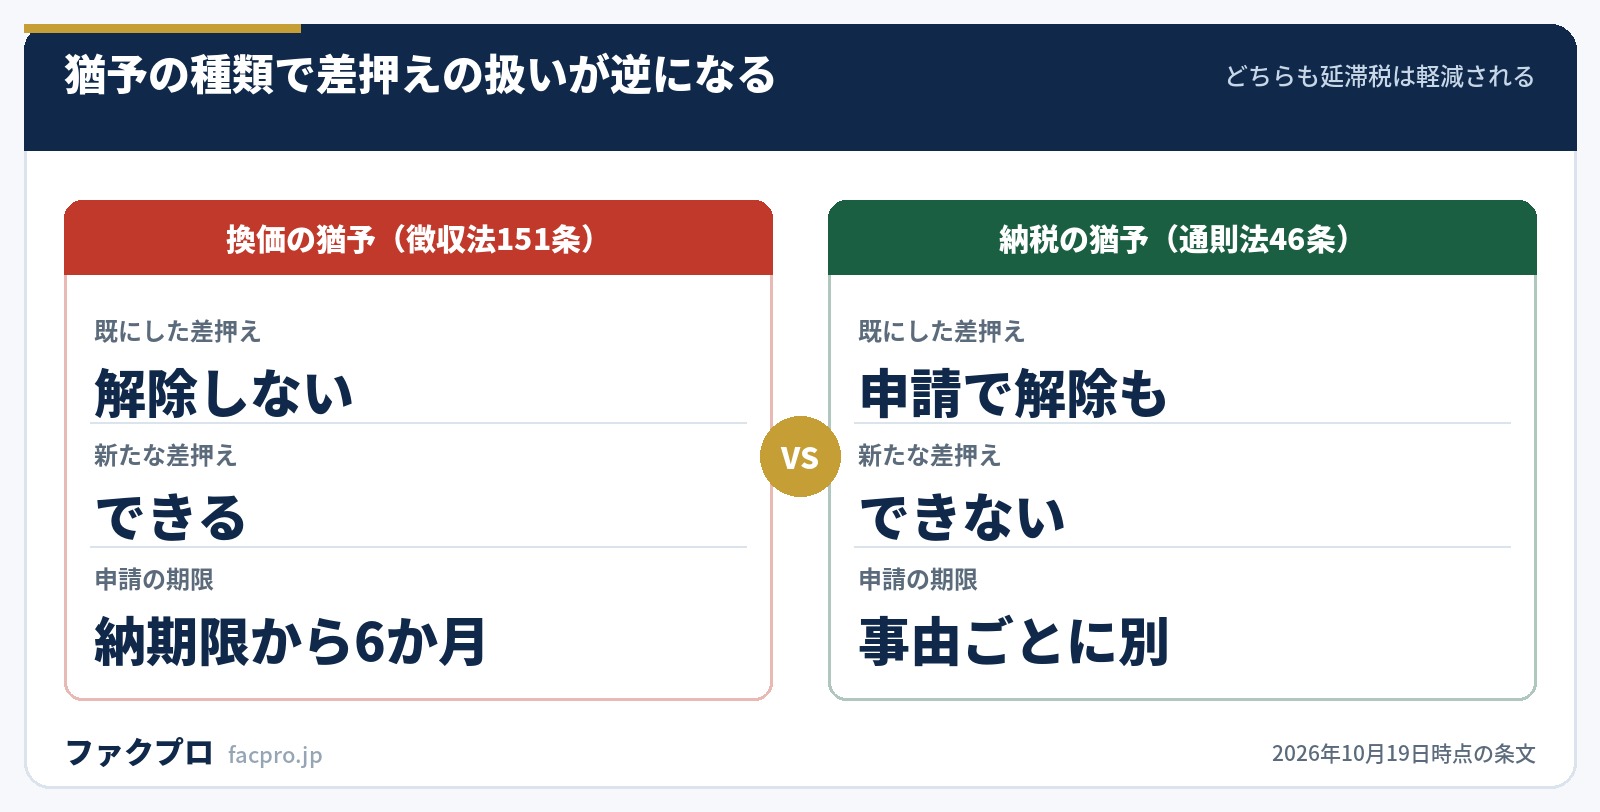
なぜ扱いが逆になるのかは、準用関係をたどると条文で説明がつきます。国税徴収法152条3項・4項が準用しているのは、国税通則法48条の3項と4項(果実等による徴収)だけで、1項(新たな督促・滞納処分の禁止)と2項(差押えの解除)は準用の対象に入っていません。
一方、納税の猶予はその48条1項・2項が直接はたらきます。「換価の猶予では差押えが止まらない」のは運用ではなく、条文の作りからそうなっている、と読むのが正確です。
もうひとつ押さえておきたいのが、売掛金は原則として公売されないという点です。国税徴収法89条1項は換価する財産から「金銭、債権」を除いており、売掛金は公売ではなく徴収職員の取立て(同法67条1項)で回収されます。換価を猶予しても、取立てという別の回路が残っているわけです。
納税の猶予なら申請によって解除されることがある
国税通則法48条は、納税の猶予の効果として2つのことを定めています。1項は猶予期間内は新たに督促及び滞納処分をすることができないこと、2項は既に差し押さえた財産がある場合の扱いです。
“税務署長等は、納税の猶予をした場合において、その猶予に係る国税につき既に滞納処分により差し押さえた財産があるときは、その猶予を受けた者の申請に基づき、その差押えを解除することができる。
注意したいのは「その猶予を受けた者の申請に基づき」という条件です。猶予が通っただけでは動きません。事務運営指針12は、解除が認められる場面として、担保と差押財産の見積価額の合計が猶予に係る国税の額を著しく超過することとなった場合、差押えの継続が事業の継続又は生活の維持を困難にするおそれがあると認められる場合など4つを挙げています。
納税の猶予は、災害・盗難、本人や生計を一にする親族の病気・負傷、事業の廃止や休止、事業についての著しい損失などの事実があるときに使える制度です(国税通則法46条2項各号)。売掛先の倒産で資金が回らなくなったという事情は、4号の「事業につき著しい損失を受けたこと」として検討する余地があります。
滞納処分の停止と、3年での納税義務の消滅
もうひとつ、差押えが外れる場面として滞納処分の停止(国税徴収法153条)があります。1項は3つの事実を挙げ、税務署長が職権で滞納処分の執行を停止できるとしています。
- 1号:滞納処分の執行等をすることができる財産がないとき
- 2号:滞納処分の執行等をすることによってその生活を著しく窮迫させるおそれがあるとき
- 3号:その所在及び滞納処分の執行等をすることができる財産がともに不明であるとき
そして153条3項は、「第一項第二号の規定により」滞納処分の執行を停止した場合に差し押さえた財産があるときは、その差押えを解除しなければならないと定めています。1号・3号には必須解除の条文がはたらきません。さらに同条4項により、停止が3年間継続したときは、その国税を納付する義務が消滅します。
担保を出して不服申立てをする道(国税通則法105条)
課税処分そのものに納得できない場合は、国税通則法105条というルートがあります。3項は再調査の請求人等が担保を提供して差押えをしないことや既にされている差押えの解除を求めた場合、相当と認めるときは差押えをせず、もしくは解除し、またはこれらを命ずることができると定めています。
審査請求の場合は5項・6項が対応し、国税不服審判所長から求められた徴収の所轄庁は、その差押えを「解除しなければならない」と書かれています。担保さえ用意できれば結論が動く、数少ない必須解除の規定です。
基本通達 第79条関係15は、差押えの解除の根拠を一覧にしています。79条のほか、50条2項・4項、51条3項、152条2項、153条3項、159条5項・6項、国税通則法48条2項、105条3項・6項が挙げられています。
ここが実務上のポイントで、「差押えを外す」と一口に言っても入口が8つ以上あり、必要な材料がそれぞれ違います。完納できないなら、担保を出せるか/別の財産を出せるか/事業の継続に支障が出ることを示せるか、という順で自分が乗れる条文を選ぶことになります。
売掛金の差押えの解除は、売掛先に先に伝わる
手続の順番も押さえておきましょう。国税徴収法80条1項は、差押えの解除はその旨を滞納者に通知することによって行うとしたうえで、ただし書で「債権及び第三債務者等のある無体財産権等の差押の解除は、その旨を第三債務者等に通知することによつて行う」としています。
売掛金の差押えでは、解除は売掛先への通知で効力が生じ、自社への通知は付随する手続(80条2項2号)という順番になります。差押えのときも同じで、62条3項は債権差押通知書が第三債務者に送達された時に効力が生ずると定めています。取引先との関係を考えるうえで、この順序は知っておいて損がありません。
差押えそのものの流れは売掛金の差押え、滞納から差押えまでの段取りは滞納処分、猶予制度の中身は換価の猶予と納税の猶予で詳しく扱っています。
民事の強制執行では「停止」と「取消し」が分かれている
取引先や金融機関が債務名義をもとに差し押さえてきた場合は、民事執行法のルールになります。ここで大事なのは、執行を止める文書と、執行処分を取り消させる文書が別物だという点です。
| 提出する文書 | 条文 | 効果 |
|---|---|---|
| 債務名義を取り消す裁判の正本、強制執行をしない旨の和解調書・調停調書など | 民事執行法39条1項1号〜6号 | 40条1項により、執行裁判所は既にした執行処分をも取り消さなければならない |
| 強制執行の一時の停止を命ずる旨の裁判の正本 | 同39条1項7号 | 停止のみ。取消しには至りません |
| 債権者が弁済を受け、又は弁済の猶予を承諾した旨を記載した文書 | 同39条1項8号 | 停止のみ。弁済を受けた旨は4週間、弁済の猶予は2回に限り通じて6か月が上限(同条2項・3項) |
つまり、「待ってもらう念書」をもらっても差押えは消えず、最長6か月で期限が来ます。根本的に外すには、債権者に申立てを取り下げてもらうか、債務名義自体を争うことになります。民事の差押えの仕組みは債務名義と債権差押えにまとめています。
もうひとつ、放置された差押えには時間切れがあります。民事執行法155条6項は、取り立てることができることとなった日から2年を経過した後4週間以内に債権者が届出をしないときは、執行裁判所は差押命令を取り消すことができると定めています。
差押えを外す段取りと並行して、入ってくるお金を作る必要がある場合は、売掛金を現金化する選択肢もあります。アクセルファクターの会社ページなど、当サイト掲載各社の条件は下の表で比べられます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
差押えの解除についてよくある質問
Q. 滞納していた税金を全額払えば、差押えはすぐ外れますか?
国税徴収法79条1項1号に当たるため、徴収職員は差押えを解除しなければなりません。ただし解除は将来に向かってだけ効くので(基本通達 第79条関係14)、完納の前に売掛先から取り立てられた分は充当されたままです。
Q. 換価の猶予を申請すれば、申請期限内は差押えされませんか?
事務運営指針23の注1は、換価の猶予の申請期限内であっても滞納に係る国税につき差押え等の滞納処分をすることは妨げられないとしています。さらに、申請の意思を示した方が申請書と添付書類を作成するのに通常要すると認められる期間(おおむね1か月程度)を経過しても申請をしない場合は、滞納処分の執行を検討するとされています。
Q. 換価の猶予の申請はいつまでにすればよいですか?
申請による換価の猶予は、国税徴収法151条の2第1項によりその国税の納期限から6か月以内の申請が必要です。国税庁のFAQ問22も同じ期限を示しています。なお、期限を過ぎた場合でも、職権による換価の猶予(同法151条)を受けられる場合があると国税庁は案内しています。
Q. 猶予を受けるのに担保は必ず必要ですか?
国税庁のFAQ問20は、猶予を受ける金額が100万円以下である場合、猶予を受ける期間が3か月以内である場合、提供することができる担保がない場合のいずれかに当たれば担保の提供は不要としています(国税通則法46条5項、国税徴収法152条2項・3項)。
Q. 滞納処分が停止されると税金はどうなりますか?
国税徴収法153条4項により、停止が3年間継続したときは納付する義務が消滅します。基本通達 第153条関係15は、この3年間を滞納処分の停止をした日の翌日から起算して3年を経過した日と説明しています。なお同関係12のとおり、停止の期間中も消滅時効は進行します。
Q. 取引先が差し押さえてきた場合、分割払いの約束をすれば差押えは外れますか?
民事執行法39条1項8号の文書にあたるため、効果は停止までです。同条3項により2回に限り、かつ通じて6か月を超えることはできません。差押命令そのものを消すには、債権者による取下げか、39条1項1号から6号までの文書が必要です。
Q. 給与の差押えを減らしてもらう手続は、売掛金にも使えますか?
民事執行法153条の差押範囲変更(減縮)は、同法152条の差押禁止債権を前提にした制度です。152条が挙げているのは生計を維持するために支給を受ける継続的給付と、給料・賃金・俸給・退職年金・賞与などの給与に係る債権で、事業者の売掛金はこの列挙の外にあります。事業資金の確保は資金ショートへの対処の側で組み立てることになります。
このページの数値と引用は、すべて国税庁・e-Gov法令検索・裁判所の条文と公的資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。条文・制度は改正されることがあるため、実際の手続の前に最新の内容をご確認ください。(確認日:2026年10月19日)



