
給与の差押禁止額|2026年4月に10万7千円へ
税金や社会保険料の滞納が続くと、給与や売掛金の差押えという話が出てきます。そのとき気になるのは「いくら残るのか」です。給与については国税徴収法76条が残す金額を計算で決めています。
その金額が2026年4月1日に上がりました。ところが国税庁の資料のなかには、改正前の金額で計算例を載せているものがあります。この記事は条文と通達から、今の数字で計算する手順を組み立て直したものです。
- ▸本人分は10万7千円、生計を一にする親族1人につき4万8千円(国税徴収法施行令34条)
- ▸2026年4月1日に引き上げ。令和8年政令第97号で、経過措置は置かれていません
- ▸これに源泉所得税・住民税・社会保険料の実額と、残りの2割が上乗せされます
- ▸売掛金や事業収入には、この差押禁止額がありません。対象は給料等だけです
2026年4月1日に10万円から10万7千円へ上がった
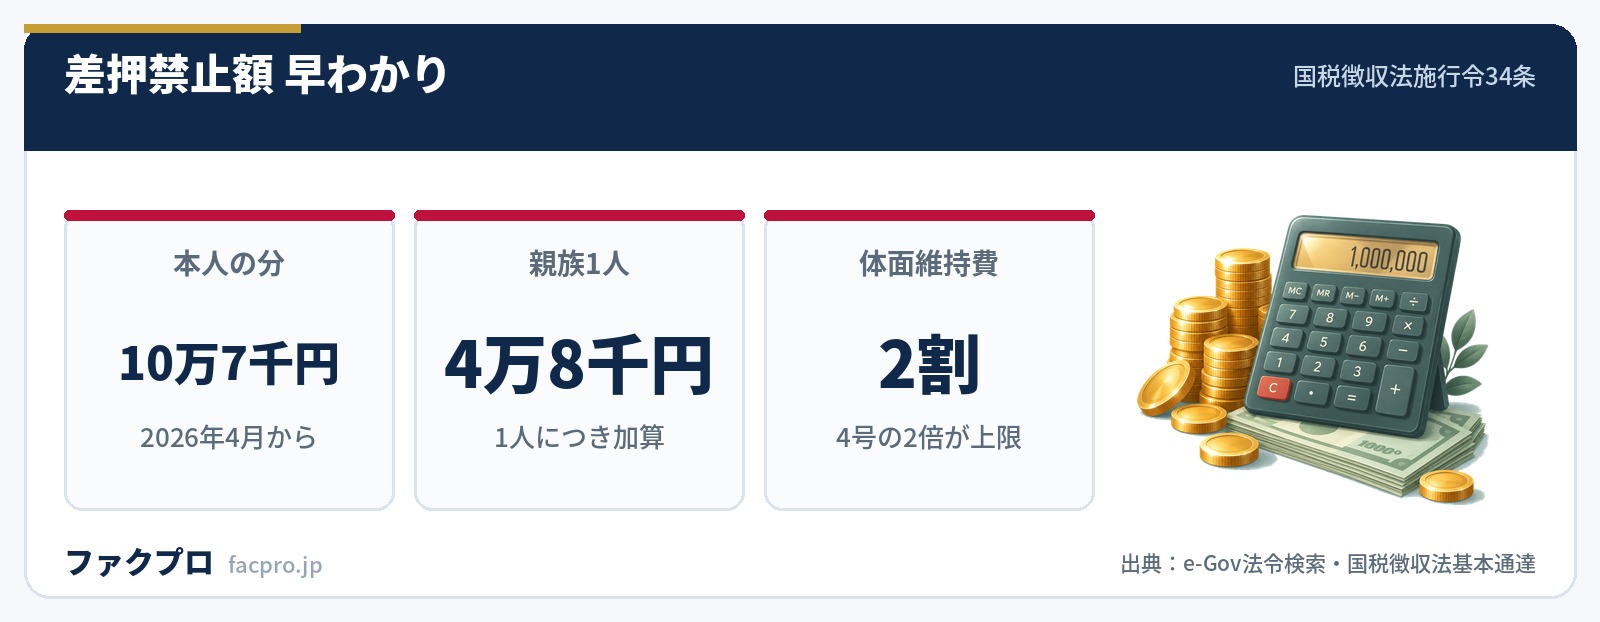
国税徴収法施行令34条の現在の条文はこうなっています。
“法第七十六条第一項第四号(給与の差押禁止)に規定する政令で定める金額は、滞納者の給料、賃金、俸給、歳費、退職年金及びこれらの性質を有する給与に係る債権の支給の基礎となつた期間一月ごとに十万七千円(滞納者と生計を一にする配偶者(婚姻の届出をしていないが、事実上婚姻関係と同様の事情にある者を含む。)その他の親族があるときは、これらの者一人につき四万八千円を加算した金額)とする。
改正したのは令和8年政令第97号で、公布が2026年3月31日、施行が2026年4月1日です。附則は「この政令は、令和八年四月一日から施行する。ただし、第三十二条の次に一条を加える改正規定は、令和九年四月一日から施行する。」だけで、差押えの時期によって読み替える経過措置は置かれていません。
参考に、民事執行法施行令の2005年改正では「施行日前に申し立てられた…なお従前の例による」という条文が置かれていました。今回の国税側の改正にはそれがありません。
10万円・4万5千円という金額は、少なくとも2017年4月1日から2026年3月31日まで動いていませんでした。施行日ごとに条文を取り直して比べると、変化した日は2026年4月1日の1点だけです。
差押禁止額は5つの合計。計算の順番が決まっている
国税徴収法76条1項は、給料等について「次に掲げる金額の合計額に達するまでの部分の金額は、差し押えることができない」として5つの号を並べています。
| 号 | 何を残すか | 金額の決まり方 |
|---|---|---|
| 1号 | 源泉徴収される所得税に相当する金額 | 実額。通達は「現実に徴収する」額としている |
| 2号 | 特別徴収される住民税と森林環境税に相当する金額 | 実額。普通徴収なら該当する金額がない |
| 3号 | 給与から控除される社会保険料に相当する金額 | 実額 |
| 4号 | 本人と生計を一にする親族の最低生活維持費 | 施行令34条。10万7千円+4万8千円×親族の人数 |
| 5号 | 体面を維持するための費用 | 1号〜4号を引いた残りの20%。4号の2倍が上限 |
5号には上限があります。条文は「その金額が前号に掲げる金額の二倍に相当する金額をこえるときは、当該金額」としており、4号の2倍が天井です。親族が2人なら4号は20万3千円なので、5号は40万6千円で頭打ちになります。
端数の処理も通達が決めています。計算の基礎となる期間が1月以上のときは千円未満の端数について、給料等の金額は切り捨て、各号の金額は切り上げます(徴収法基本通達76条関係3)。どちらも滞納者に有利な方向へ丸める作りです。
5号の20%を掛ける相手は、支給総額ではありません。条文は「その給料等の金額から前各号に掲げる金額の合計額を控除した金額」としているので、税や社会保険料と最低生活維持費を引いた残りに掛けます。ここを総額に掛けてしまうと、差押禁止額を大きく見誤ります。
国税庁の2つの資料で、計算例の金額が違う
税務大学校の講本には「給与の差押禁止範囲の計算例」という表があります。そこで使われている4号の金額は10万円+4万5千円×2人=19万円で、差押可能額は5万2千円です。一方、徴収法基本通達76条関係9の設例は「203,000円(滞納者分107,000円+配偶者・扶養親族分48,000円×2人)」を使っています。
| 資料 | 4号の金額 | 更新の状況 |
|---|---|---|
| 税務大学校 講本(令和8年度版) | 10万円+4万5千円×2人=19万円 | 凡例に「令和8年1月1日現在の法令及び通達に基づき作成」 |
| 徴収法基本通達 76条関係9 | 10万7千円+4万8千円×2人=20万3千円 | 2026年5月28日に更新済み |
講本の表を現在の金額で引き直すと、結論が変わります。
| 項目 | 講本の例(改正前) | 現在の政令で計算 |
|---|---|---|
| ① 給与支給額(端数調整後) | 301,000円 | 301,000円 |
| ② 所得税相当額 | 10,000円 | 10,000円 |
| ③ 住民税相当額 | 13,000円 | 13,000円 |
| ④ 社会保険料相当額 | 22,000円 | 22,000円 |
| ⑤ 最低生活維持費(4号) | 190,000円 | 203,000円 |
| ⑥ 体面維持費(5号) | 14,000円 | 11,000円 |
| ⑦ 差押えの可能範囲 | 52,000円 | 42,000円 |
④が1万3千円増えたのに、差押可能額は1万円しか減っていません。4号が増えるとその分だけ5号の計算基礎が減るため、効果は差額の8割にとどまる作りだからです。改正でいくら手元に残るようになったかを見積もるときは、引き上げ額をそのまま足さず、0.8倍してから考えると実態に近くなります。
売掛金と事業収入には、この保護がない
ここが個人事業主にとっていちばん重い話です。76条1項の対象は「給料、賃金、俸給、歳費、退職年金及びこれらの性質を有する給与に係る債権」に限られています。売掛金・請負代金・業務委託報酬は、この列挙に入りません。
| 条文 | 対象 | 禁止の性質 |
|---|---|---|
| 75条 | 衣服・寝具・家具・3月分の食料・業務に欠くことができない器具など | 絶対的な差押禁止。ただし有体物に限られ、商品は除かれる |
| 76条 | 給料等・賞与・退職手当等 | 一定額まで禁止。5項の承諾があれば適用されない |
| 77条 | 社会保険制度に基づく年金・一時金 | 給料等とみなして76条を適用 |
| 78条 | 職業や事業の継続に必要な機械・器具・原材料・棚卸資産 | 代替財産を提供した場合に限る |
つまり同じ収入でも、受け取り方で扱いが変わります。通達76条関係1は「これらの性質を有する給与」に役員報酬を含めています。法人を作って自分に役員報酬を払っていれば76条の計算が働き、個人事業主として売掛金で受け取っていれば、その計算は働きません。
救済がまったくないわけではありません。徴収法48条は必要な財産以外の差押えと無益な差押えを禁じ、151条・151条の2の換価の猶予をする場合には、152条2項で「差押えにより滞納者の事業の継続又は生活の維持を困難にするおそれがある財産の差押えを猶予し、又は解除することができる」とされています。ただしこれは税務署長の判断による措置で、申し立てて決めてもらう仕組みではありません。
通達76条関係4には、もう一つの取扱いがあります。民事執行法152条1項1号の「生計を維持するために支給を受ける継続的給付に係る債権」について、「法第76条の規定によるもののほか、執行法第152条第1項に規定する差押禁止額の限度においても、その差押えを行わないものとする」。毎月定額の業務委託報酬で他に収入がない場合、ここに乗る余地があります。
税と民事では、残る金額の決まり方が逆になっている
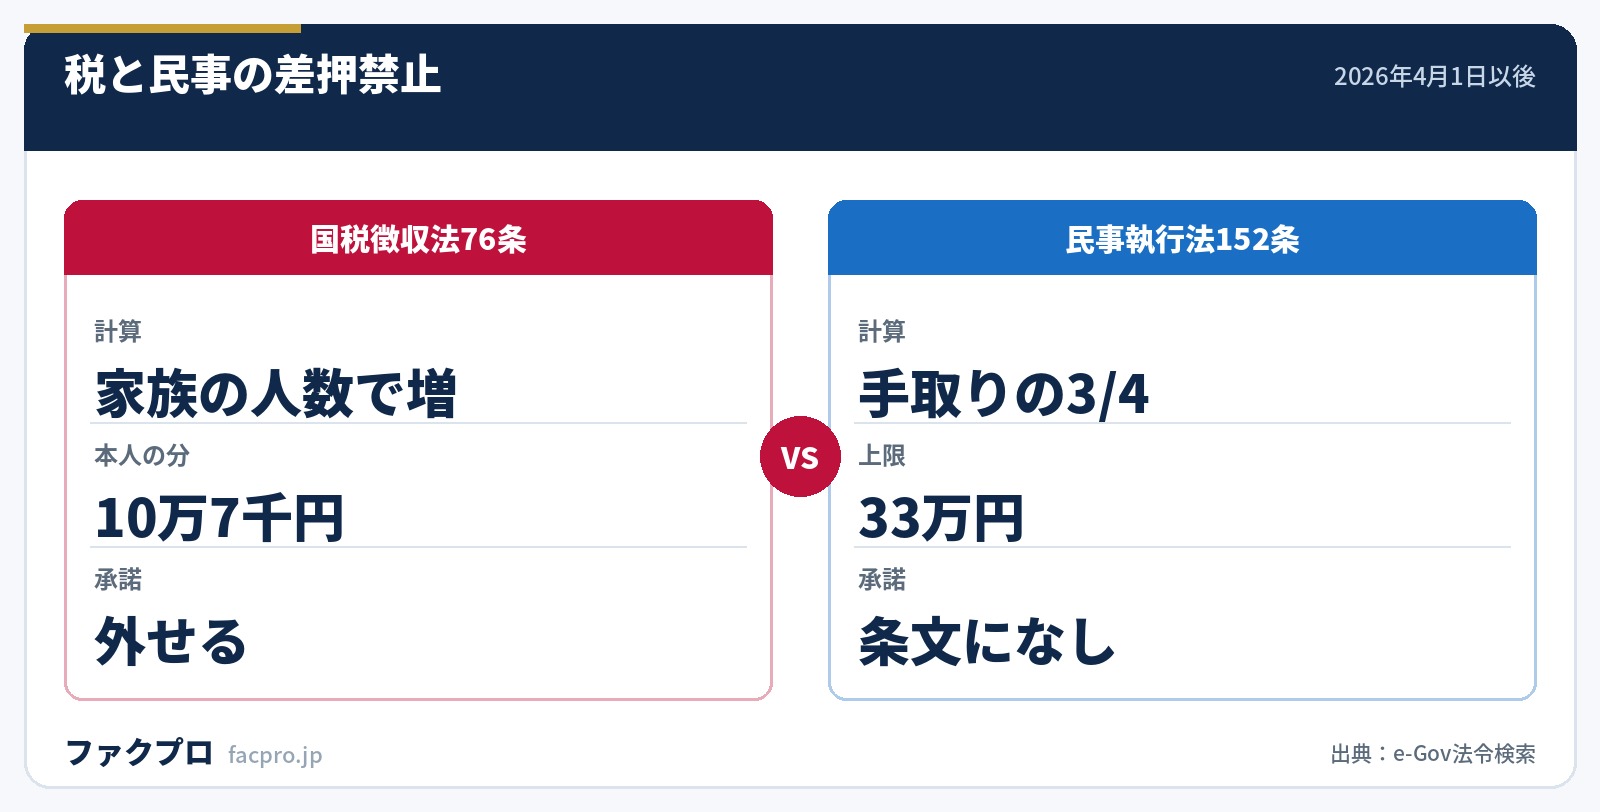
民事執行法152条は「その支払期に受けるべき給付の四分の三に相当する部分(その額が標準的な世帯の必要生計費を勘案して政令で定める額を超えるときは、政令で定める額に相当する部分)」を差押禁止としています。政令の額は33万円です。
この33万円は2005年4月1日から動いていません。扶養家族の人数で増える規定は、民事側の条文にはありません。家族が何人いても4分の3のままです。
| 手取り月額 | 民事執行(一般の債権者) | 税・親族0人 | 税・親族2人 |
|---|---|---|---|
| 20万円 | 5万円 | 7万4千円 | 0円 |
| 25万円 | 6万2千5百円 | 11万4千円 | 3万7千円 |
| 31万2千円 | 7万8千円 | 16万4千円 | 8万7千円 |
| 40万円 | 10万円 | 23万4千円 | 15万7千円 |
| 50万円 | 17万円 | 31万4千円 | 23万7千円 |
分かれ目を計算で出すと、親族0人なら手取り約15万6千円、親族1人なら約22万7千円、親族2人なら約29万6千円、親族3人なら約36万6千円です。これより手取りが少なければ税のほうが多く残り、多ければ民事のほうが多く残ります。
2026年4月の改正で、この分かれ目はそれぞれ1万円から2万3千円ほど上がりました。税のほうが手厚くなる範囲が広がったことになります。
「税務署の差押えがいちばん厳しい」とよく言われますが、金額の面では一概にそうなりません。家族が多く手取りが少ない世帯では、税のほうが多く残す計算になります。逆に単身で手取りが多い人は、税のほうが取られる額が大きくなります。どちらが先に来るかではなく、自分の世帯がどちら側にいるかで見る必要があります。
承諾書に署名すると、この保護は外れる
国税徴収法76条5項は「第一項、第二項及び前項の規定は、滞納者の承諾があるときは適用しない」としています。通達76条関係15は「この滞納者の承諾は、書面により徴するものとする」とし、その承諾書には印紙税が課されないと注記しています。
外れる範囲は全部ではありません。通達76条関係16は「法第76条第1項(同項第1号から第3号までの規定を除く。)…の規定は、滞納者の承諾があるときは適用しない」としています。つまり承諾しても源泉所得税・住民税・社会保険料の相当額は差し押さえられませんが、4号の最低生活維持費と5号の体面維持費は外れます。
この承諾書に法定の様式はありません。国税徴収法施行規則3条1項の書式一覧に並んでいるのは、納付通知書・納付催告書・差押調書・債権差押通知書・差押書・差押通知書・交付要求書・参加差押書・売却決定通知書・配当計算書・捜索調書・身分証明書で、承諾書に対応する様式は置かれていません。
民事執行法には承諾の規定がなく、代わりに153条で債務者のほうから差押禁止の範囲を広げる申立てができます。制度の向きが逆です。税は本人の同意で守りを外せて、民事は本人の申立てで守りを広げられる。差し出される書面の意味は、この違いを知っているかどうかで変わります。民事側の手続きは差押禁止債権の範囲変更で整理しています。
住民税でも社会保険料でも、同じ金額が使われる
地方税法には独自の差押禁止金額の規定がありません。個人の道府県民税は68条6項、市町村民税は331条6項が、いずれも「滞納処分については、国税徴収法に規定する滞納処分の例による」としています。事業税・不動産取得税・固定資産税も同じ形です。
| 制度 | 徴収の根拠 | 滞納処分の根拠 |
|---|---|---|
| 住民税・事業税など | 地方税法の各税目の規定 | 地方税法68条6項・331条6項など(国税徴収法の例による) |
| 健康保険料 | 健康保険法183条 | 健康保険法180条4項(国税滞納処分の例による) |
| 厚生年金保険料 | 厚生年金保険法89条 | 厚生年金保険法86条5項 |
| 国民年金保険料 | 国民年金法95条 | 国民年金法96条4項 |
| 労働保険料 | 労働保険徴収法30条 | 労働保険徴収法27条3項 |
年金そのものを差し押さえられるかは、受給権の保護規定で決まります。厚生年金保険法41条1項と国民年金法24条は差押えを禁じたうえで、ただし書で老齢厚生年金・老齢基礎年金・付加年金だけを滞納処分の対象外から外しています。障害年金と遺族年金は、滞納処分でも差し押さえられません。健康保険法61条にはただし書そのものがありません。
なお口座に振り込まれたあとの預金は別扱いです。通達76条関係11は「支払者から銀行口座等に振り込まれた金額に相当する預金債権は含まれない」としています。給与の保護は、振り込まれた時点で原理的に切れます。
売掛先として差押通知を受け取った場合
取引先が滞納していると、自社に債権差押通知書が届くことがあります。徴収法62条1項は「債権…の差押えは、第三債務者に対する債権差押通知書の送達により行う」とし、2項は「債務者に対しその履行を、滞納者に対し債権の取立その他の処分を禁じなければならない」としています。
効力が生じるのは債権差押通知書が送達された時です(62条3項)。民事執行の差押命令にある1週間の待ち時間のような猶予はありません。通知が来たあとに取引先へ払ってしまうと、二重払いを求められることになります。
争える範囲も限られています。通達67条関係3の注は「債権差押えに基づく取立訴訟において、第三債務者は、差押えに係る国税の存否を争うことはできない」としています。取引先の税金の中身に納得がいかない、という主張は通りません。第三債務者の立場での対応は陳述催告への答え方と第三債務者の供託で整理しています。
取引先の差押えで入金が止まったとき
売掛先に差押えが入ると、自社の入金予定も動きます。手元を厚くしておく手段として、ほかの売掛金を期日前に資金化する方法があります。手数料の水準と入金の速さ、売掛先への通知の有無は会社ごとに違うので、条件を並べて比べるのが早道です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
あわせて読みたい記事:滞納処分の流れ/換価の猶予/交付要求と参加差押え/売掛金の差押え/差押えの解除/個人事業主の資金化
このページの数値と引用は、すべてe-Gov法令検索・国税庁の公表資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月1日)



