
滞納処分とは?差押えまでの流れと税目別の相談先
税金や社会保険料を払えないまま督促状が届くと、次に来るのが滞納処分です。裁判所を通さずに財産が差し押さえられる手続で、事業者の場合は売掛金が対象になりやすい点が特徴です。
この記事は、国税徴収法・国税通則法・地方税法・健康保険法・厚生年金保険法・労働保険徴収法の条文と、国税庁の事務運営指針、日本年金機構の公表ページだけを使って書いています。延滞税や加算税の計算は重加算税と延滞税で扱っているので、ここでは手続に絞ります。
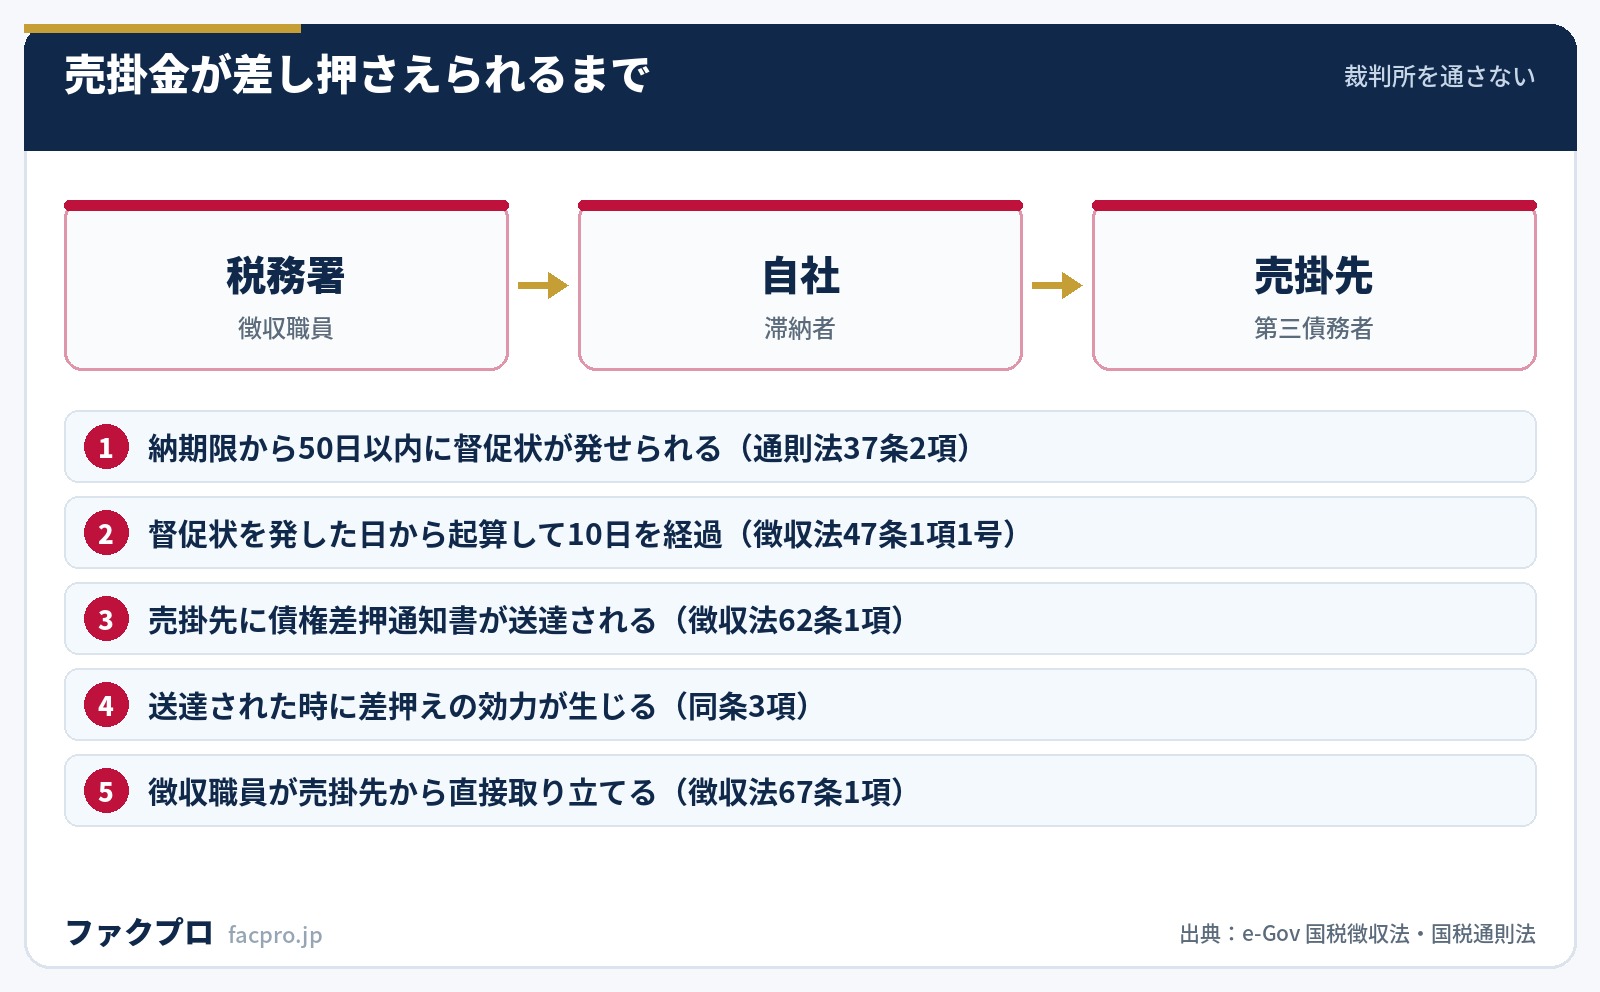
- ▸差押えの起点は「督促状を発した日から起算して10日を経過した日」。国税徴収法47条1項1号です
- ▸売掛金の差押えは売掛先に債権差押通知書を送達して行います。送達された時に効力が生じ、裁判所は介在しません
- ▸「換価の猶予」は差押えを止めません。国税庁の事務運営指針が「既にした差押えは解除しない」と明記しています
- ▸国税は税務署、地方税は都道府県・市町村、社会保険料は年金事務所、労働保険料は労働局。根拠法も申請期限も違います
| 差押えの要件 | 督促を受け、督促状を発した日から起算して10日を経過した日までに完納しないとき(国税徴収法47条1項1号) |
|---|---|
| 督促状を発する時期 | その国税の納期限から50日以内(国税通則法37条2項) |
| 売掛金の差押え方法 | 第三債務者(売掛先)に対する債権差押通知書の送達(徴収法62条1項) |
| 差押えの効力発生 | 債権差押通知書が第三債務者に送達された時(同条3項) |
| 取立て | 徴収職員は差し押えた債権の取立をすることができる(徴収法67条1項)。待機期間の定めなし |
| 換価の対象 | 金銭と債権は換価の対象から除かれる(徴収法89条1項) |
| 給与の差押禁止額の基礎 | 1人につき月10万7,000円。生計を一にする親族1人につき4万8,000円を加算(徴収法施行令34条) |
| 換価の猶予の申請期限 | 納期限から6か月以内(徴収法151条の2第1項) |
| 猶予期間 | 1年を超えることができない。延長して通算2年まで |
| 担保が不要な場合 | 猶予に係る税額が100万円以下、または猶予期間が3か月以内(通則法46条5項ただし書) |
| 滞納処分の停止 | 3年間継続したときは納付義務が消滅(徴収法153条4項) |
| 社会保険料の督促 | 指定期限は督促状を発する日から起算して10日以上を経過した日(健保法180条3項・厚年法86条4項) |
滞納処分とは?督促から差押えまでの10日
国税庁は統計資料の注で、滞納を「国税が納期限までに納付されず、督促状が発付されたもの」と説明しています。督促状は国税通則法37条2項により、原則としてその国税の納期限から50日以内に発せられます。
“次の各号の一に該当するときは、徴収職員は、滞納者の国税につきその財産を差し押えなければならない。一 滞納者が督促を受け、その督促に係る国税をその督促状を発した日から起算して十日を経過した日までに完納しないとき。
語尾は「差し押えなければならない」です。裁量ではありません。起算点は納期限ではなく督促状を発した日で、そこから10日を経過した日が境目になります。
売掛金はどうやって差し押さえられるのか
債権の差押えの手続は徴収法62条が定めています。1項は「第三債務者に対する債権差押通知書の送達により行う」、3項は「第一項の差押の効力は、債権差押通知書が第三債務者に送達された時に生ずる」です。
第三債務者は売掛先です。つまり売掛先に通知が届くことが差押えの方法そのもので、届いた瞬間に効力が生じます。2項により、売掛先には履行が、自社には債権の取立その他の処分が禁じられます。
さらに国税徴収法基本通達 第62条関係1は、将来生ずべき債権であっても「差押え時において契約等により債権発生の基礎としての法律関係が存在しており、かつ、その内容が明確であると認められるもの」――例として「将来受けるべき継続的取引契約に基づく売掛代金債権」――は差し押さえることができるとしています。
取り立ては徴収法67条1項で「徴収職員は、差し押えた債権の取立をすることができる」とされ、待機期間の定めはありません。なお89条1項は換価の対象から金銭と債権を除いているので、売掛金は公売にかけられるのではなくそのまま取り立てられます。
読者が一番おそれるのは「取引先に知られること」ですが、条文の作りからすると知られずに差し押さえる方法はありません。債権差押通知書の送達が方法そのものだからです。ただし89条2項に例外があり、弁済期限が取立てをしようとする時から6か月以内に到来しない債権や取立てが著しく困難な債権は換価の対象になります。通常の売掛金は期限が短いので、原則どおり取立てです。つまり督促状が届いた段階が、売掛先に知られずに動ける最後の局面になります。
給与の差押禁止額は条文で決まっている
個人事業主や役員報酬を受けている人に関わるのが徴収法76条1項です。次の合計額に達するまでの部分は差し押さえることができません。
- その給料等につき徴収される所得税に相当する金額(1号)
- 特別徴収される道府県民税及び市町村民税並びに森林環境税に相当する金額(2号)
- 給料等から控除される社会保険料に相当する金額(3号)
- 生活保護法12条の生活扶助の基準となる金額を勘案して政令で定める金額(4号)
- 給料等から1号〜4号を控除した金額の100分の20に相当する金額(5号。4号の2倍を超えるときは4号の2倍)
4号の政令の金額は国税徴収法施行令34条で、支給の基礎となった期間1か月ごとに10万7,000円、生計を一にする配偶者その他の親族がいればその1人につき4万8,000円を加算した金額です。
国税徴収法基本通達 第76条関係9は、具体的な計算例を載せています。
| 項目 | 金額 | 根拠 |
|---|---|---|
| 給料の支給額 | 300,000円 | 前提(配偶者と扶養親族1人) |
| 1号〜3号の金額 | 47,000円 | 所得税・住民税・社会保険料 |
| 4号の金額 | 203,000円 | 107,000円+48,000円×2人 |
| 5号の金額 | 10,000円 | (300,000-47,000-203,000)×20/100 |
| 差押禁止額の合計 | 213,000円 | 差し押さえられるのは87,000円 |
「換価の猶予」は差押えを止めない
ここが一番誤解されている論点です。国税の猶予には2つあり、名前は似ていますが効果が違います。
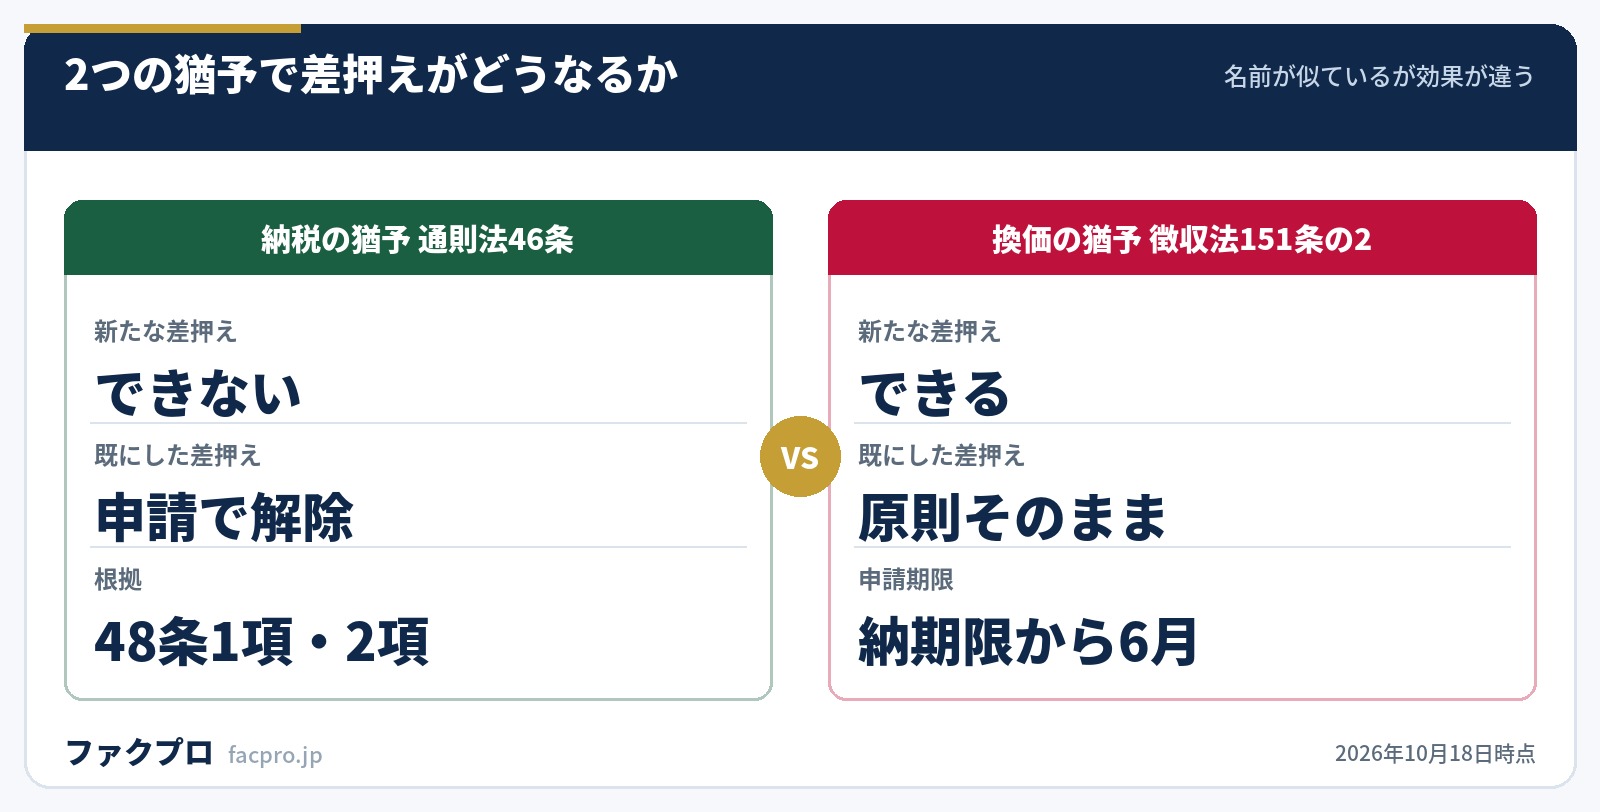
納税の猶予(国税通則法46条)は、48条1項によって督促と滞納処分そのものが禁じられ、48条2項により既に差し押さえた財産がある場合は申請に基づいて差押えを解除することができます。
一方、換価の猶予(徴収法151条・151条の2)では、152条3項が準用しているのは通則法46条5〜7項・9項、47条1項、48条3項・4項、49条1項・3項だけで、48条1項・2項は準用されていません。国税庁の事務運営指針「納税の猶予等の取扱要領」は、この結論をそのまま書いています。
“換価の猶予期間中においても、その猶予に係る国税につき督促及び新たな差押えをすることができる。……換価の猶予をする場合には、既にした差押えは解除しない。
国税庁のタックスアンサーNo.9206は、猶予が認められた場合について「財産の換価(売却)や差押えなどが猶予される」と書いています。この説明が当てはまるのは納税の猶予のほうで、換価の猶予には事務運営指針のとおり当てはまりません。読者にとっての意味は単純です。売掛金を守りたいなら、分割納付の相談(換価の猶予)に入っただけでは足りず、徴収法152条2項の裁量的な差押えの猶予・解除を個別に求める必要があるということです。
徴収法152条2項は「差押えにより滞納者の事業の継続又は生活の維持を困難にするおそれがある財産の差押えを猶予し、又は解除することができる」としています。「できる」規定なので、運用の原則は不解除です。換価の猶予と納税の猶予も参照してください。
差押えが解除される道筋は完納だけではない
徴収法79条は、義務的な解除(1項)と裁量的な解除(2項)を分けています。
| 区分 | 場面 | 条文 |
|---|---|---|
| 解除しなければならない | 納付・充当・更正の取消その他の理由により差押えに係る国税の全額が消滅したとき | 79条1項1号 |
| 解除しなければならない | 差押財産の価額が滞納処分費と先順位の債権の合計額を超える見込みがなくなったとき | 79条1項2号 |
| 解除することができる | 差押えに係る国税及び先順位の債権の合計額を著しく超過すると認められるに至ったとき | 79条2項1号 |
| 解除することができる | 滞納者が他に差し押さえることができる適当な財産を提供し、その財産を差し押さえたとき | 79条2項2号 |
実務で現実的なのは2項2号の差押換えです。売掛金を外してもらいたいなら、代わりに差し押さえられる財産を提供するという道が条文に用意されています。
もうひとつが滞納処分の停止(153条)です。1項は3つの号を並べています。1号が「滞納処分の執行等をすることができる財産がないとき」、2号が「その生活を著しく窮迫させるおそれがあるとき」、3号が「その所在及び滞納処分の執行等をすることができる財産がともに不明であるとき」。差押えの解除が義務になるのは3項により2号の場合だけです。そして4項により、停止が3年間継続したときは納付する義務が消滅します。
税目別に根拠法も相談先も違う
地方税法は、税目ごとに同じ一文を繰り返す立法技法を使っています。法人の道府県民税は68条6項、事業税は72条の68第6項、市町村民税は331条6項、固定資産税だけ373条7項(6項に固定資産税特有の換価制限が入るため1項ずれます)。いずれも「国税徴収法に規定する滞納処分の例による」です。
| 税目・保険料 | 滞納処分の根拠 | 相談先 |
|---|---|---|
| 消費税・法人税・源泉所得税 | 国税徴収法が直接適用(47条) | 所轄の税務署(徴収担当) |
| 法人住民税・事業税 | 地方税法68条6項・72条の68第6項 | 都道府県税事務所 |
| 法人住民税(市町村分)・固定資産税 | 地方税法331条6項・373条7項 | 市町村の税務担当課 |
| 健康保険料・厚生年金保険料 | 健保法180条4項・厚年法86条5項(国税滞納処分の例によって処分) | 管轄の年金事務所 |
| 労働保険料(雇用・労災) | 労働保険徴収法27条3項(国税滞納処分の例によつて、これを処分する) | 都道府県労働局 労働保険徴収(課)室 |
期限の数え方も揃っていません。国税と地方税は「督促状を発した日から起算して10日を経過した日まで」で10日固定ですが、健康保険法180条3項・厚生年金保険法86条4項・労働保険徴収法27条2項は「督促状を発する日から起算して十日以上を経過した日」=10日は下限で、実際の期限は督促状に書かれた指定期限です。
申請期限で一番注意が要るのが地方税です。国税の換価の猶予は徴収法151条の2で「納期限から6月以内」と法律が決めていますが、地方税法15条の6第1項は「当該地方団体の徴収金の納期限から当該地方団体の条例で定める期間内」としています。多くの自治体が6か月に揃えてはいますが、法律上は自治体ごとです。「6か月以内」と一律に言えるのは国税と社会保険料だけで、地方税は条例を見るところから始まります。
なお、滞納処分と強制執行等との手続の調整に関する法律2条1項は「滞納処分」を「国税徴収法による滞納処分及びその例による滞納処分」と定義しています。地方税も社会保険料も労働保険料も、この1本の定義で束ねられています。
社会保険料の滞納は年金事務所が窓口になる
日本年金機構は、保険料徴収の取り組みとして財産調査の中身を公表しています。
“財産調査は、取引先金融機関に預金残高の確認を行うほか、必要に応じ、取引先企業全般に対し売掛金等の債権の有無を調査することとしています。……預金や売掛等の債権類については速やかに取り立てて収納し……
延滞金は健康保険法181条・厚生年金保険法87条で年14.6%(納期限の翌日から3か月を経過する日までは年7.3%)とされ、特例により令和8年中は年2.8%と年9.1%になります。労働保険料の延滞金は軽減期間の境目が3か月ではなく2か月です(労働保険徴収法28条1項)。
換価の猶予の申請期限は、年金機構のページが「猶予を受けようとする保険料等の納期限から6カ月以内に申請することで『換価の猶予』を受けることができます」と明示しています。相談先は管轄の年金事務所です。
数字で見る滞納|消費税が新規発生の52%
国税庁「令和7年度租税滞納状況の概要」(令和8年8月公表)によると、徴収決定済額は89兆7,949億円、新規発生滞納額は9,935億円、滞納発生割合は1.1%、年度末の滞納残高は9,847億円でした。
| 税目 | 新規発生滞納額(令和7年度) | 徴収決定済額に占める位置 |
|---|---|---|
| 消費税 | 5,172億円(外 地方消費税1,458億円) | 全税目の約52% |
| 申告所得税 | 2,146億円 | 所得税計2,543億円の大半 |
| 法人税 | 1,456億円 | 消費税の約4割 |
| 相続税 | 613億円 | 前年度比124.8% |
| 源泉所得税 | 397億円 | 徴収決定済額23兆2,541億円に対し0.17% |
消費税の徴収決定済額は26兆5,657億円で法人税の23兆3,180億円の約1.14倍ですが、新規発生滞納額は約3.6倍です。消費税は預かった金を使ってしまいやすいという構造が数字に出ています。源泉所得税が0.17%に収まっているのは、給与から天引きして納める仕組みの違いによるものです。
社会保険料については、日本年金機構のアニュアルレポートが令和7年度の収納率を厚生年金99.0%・健康保険98.1%と公表し、法定猶予制度の適用を受けた事業所は7,124件だったとしています。納付期限までに納付がなかった事業所296,911件に納付督励を行い、約84%が督促指定期限内に解消したとも書かれています。ただし国税庁のような年度末の滞納残高という形の公表値は、公的資料が扱う範囲の外にあります。
滞納処分と強制執行はどう違うのか
民間の債権者が売掛金を差し押さえるには、まず判決などの債務名義を取り、民事執行法143条により執行裁判所の差押命令で手続を開始します。145条5項で差押えの効力は差押命令が第三債務者に送達された時に生じ、155条1項により取立てができるのは債務者に差押命令が送達された日から1週間を経過したときです。
| 項目 | 滞納処分 | 強制執行 |
|---|---|---|
| 開始 | 徴収職員が自ら差押え(徴収法47条) | 執行裁判所の差押命令(民執143条) |
| 債務名義 | 不要。督促と10日の経過が要件 | 必要(確定判決・公正証書など) |
| 取立てまでの期間 | 定めなし(徴収法67条1項) | 債務者への送達から1週間(民執155条1項) |
同じ売掛金に両方が重なったときの調整は、滞納処分と強制執行等との手続の調整に関する法律が定めています。20条の5により、滞納処分による差押えがされている債権に強制執行の差押命令が発せられても、民間の債権者は滞納処分による差押えが解除された後でなければ取り立てられません。逆に36条の3第1項は「滞納処分による差押えは、強制執行による差押えがされている債権に対してもすることができる」としています。
督促状が届いた段階でできること
ここまで見たとおり、売掛先に知られずに動けるのは差押えの前までです。やるべきことの順番は条文から逆算できます。
- ✓まず窓口に相談する…国税なら所轄の税務署の徴収担当。国税庁は「徴収担当職員との納付相談を経ずに納付計画を登録した場合は、滞納処分を行うことがあります」としています
- ✓換価の猶予を申請する…国税は納期限から6か月以内。地方税は条例で定める期間内なので自治体に確認します
- ✓差押えの猶予・解除を別に求める…徴収法152条2項。換価の猶予を受けただけでは差押えは残ります
- ✓代替財産を提示する…徴収法79条2項2号の差押換え。売掛金を外してもらう現実的な道です
そのうえで、納税資金そのものが足りない場合には売掛金を期日前に資金化する選択肢もあります。下の表は当サイトが掲載している各社の条件です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
税金の滞納があると審査にどう響くかは審査に通らない理由、資金繰りが苦しいときの公的な選択肢は資金繰りが厳しいときで扱っています。赤字決算でも申し込める会社としてはビートレーディングなどがあります。
滞納処分に関するよくある質問
督促状が届いてから何日で差し押さえられますか?
国税徴収法47条1項1号により、督促状を発した日から起算して10日を経過した日までに完納しないときが要件です。社会保険料と労働保険料は「督促状を発する日から起算して十日以上を経過した日」を指定期限とするので、実際の期限は督促状に書かれた日付になります。
換価の猶予を申請すれば売掛金の差押えは止まりますか?
止まりません。国税庁の事務運営指針は「換価の猶予期間中においても、その猶予に係る国税につき督促及び新たな差押えをすることができる」「換価の猶予をする場合には、既にした差押えは解除しない」と明記しています。差押えを外したい場合は、徴収法152条2項の猶予・解除を個別に求めることになります。
売掛先に知られずに済ませる方法はありますか?
債権の差押えは徴収法62条1項により第三債務者への債権差押通知書の送達で行われ、3項でその送達時に効力が生じます。送達が方法そのものなので、差押えの段階で売掛先に伝わらない作りにはなっていません。
社会保険料の相談はどこにすればよいですか?
管轄の年金事務所です。日本年金機構は「保険料等の納付が困難であるとき……お早めに管轄の年金事務所へご相談ください」とし、換価の猶予は納期限から6か月以内の申請が必要としています。労働保険料は都道府県労働局の労働保険徴収(課)室です。
差押えが解除されるのは完納したときだけですか?
いいえ。徴収法79条1項2号の無益な差押えに当たるときも解除は義務です。2項では著しい超過差押え、代替財産を提供して差押えがされたとき(差押換え)、3回公売しても買受けの申込みがないときに解除することができるとされています。153条3項の滞納処分の停止(生活窮迫)でも解除は義務になります。
滞納処分が止まると税金は消えますか?
徴収法153条4項は、滞納処分の執行を停止した国税を納付する義務は「その執行の停止が三年間継続したときは、消滅する」としています。さらに5項により、1項1号(財産がない場合)で徴収できないことが明らかなときは直ちに消滅させることができます。
このページの条文・指針・統計の数値は、すべて法令と国税庁・日本年金機構の公表資料の原典を当サイトが直接開いて確認したものです。他媒体からの転載や、当サイトの推測は使っていません。条文は号・カッコ書き・語尾まで原文のとおりに引用しています。(確認日:2026年10月18日/法令・公表資料は改正や更新により変わることがあります)



