
与信管理とは?取引先の倒産に備える実務の手順
取引先が倒産して売掛金が回収できなくなると、自社の損益は黒字のままでも資金が止まります。それを起こさないための備えが与信管理です。ところが与信管理という言葉は、法律の条文のなかに定義を持っていません。条文の側にあるのは「倒産」「支払不能」「売掛金債権等」といった個別の言葉だけです。
そこでこの記事では、国の制度が「倒産」をどう定義しているかを起点に、取引先が倒れたときに実際に動かせるものと、動かないものを切り分けます。引用はすべて条文と公的機関の資料から直接取っています。
- ▸国の制度は「倒産」をそれぞれ別の範囲で定義している。共済法は4類型、公庫は5類型、統計は負債1,000万円以上
- ▸社長が行方不明になった取引先は、公庫では倒産に当たり、経営セーフティ共済では対象外になる
- ▸2025年の倒産は10,300件。同じ年の休廃業・解散は67,949件で約6.6倍ある
- ▸会社法433条と債権譲渡登記は、よく挙がるわりに与信管理の手段としては条文上成り立たない
与信管理とは、取引先が払えなくなる前に手を打つこと
与信管理は、取引先に商品やサービスを先に渡して代金を後から受け取る取引で、受け取れなくなる事態を減らすための一連の作業を指します。取引先の状況を見る、取引条件を決める、回収が遅れたら動く、という3つに分けられます。
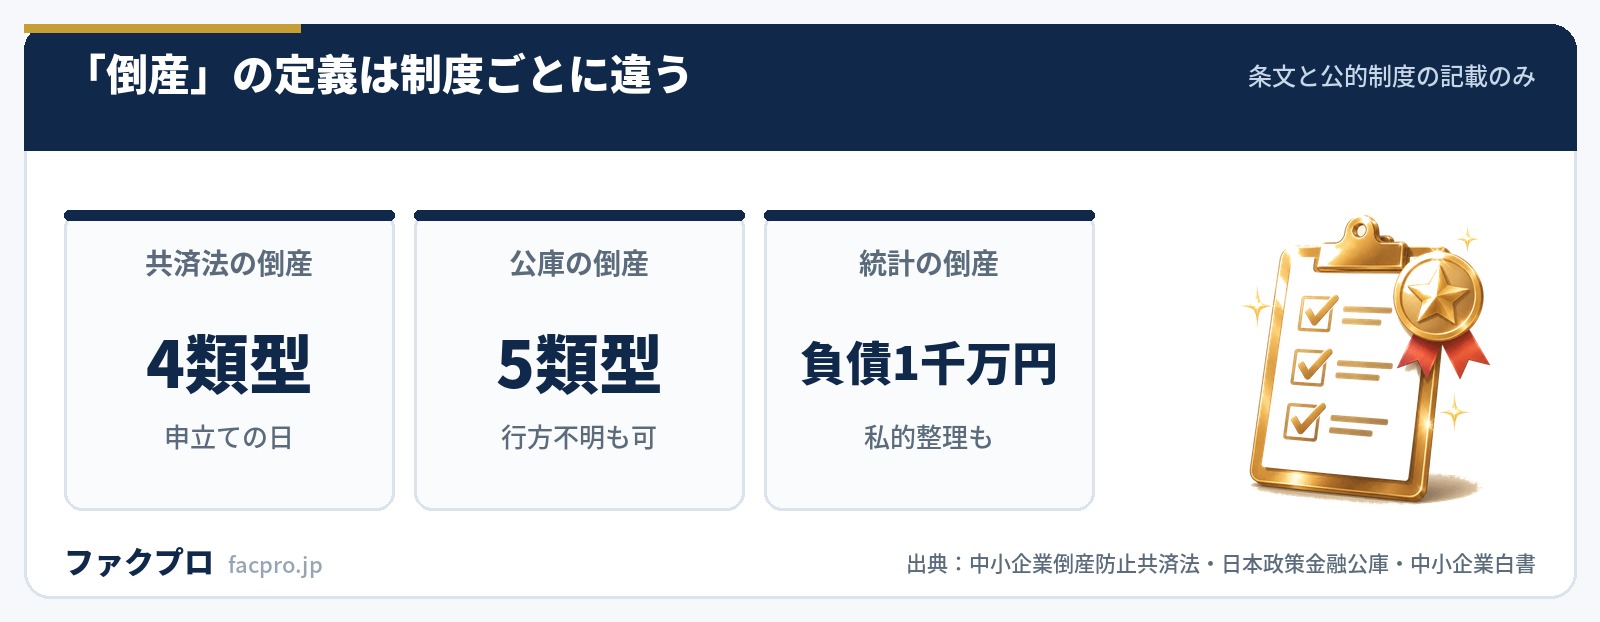
この作業がむずかしいのは、「取引先が倒産した」と言える状態の範囲が、使う制度によって変わるからです。自社の感覚で倒産だと思っていても、制度の側がそう扱わなければ、用意しておいた備えが動きません。まずその定義から見ていきます。
国が「倒産」と呼ぶものは、制度ごとに中身が違う
中小企業倒産防止共済法は、第2条第2項で「倒産」を4つの号に分けて定義しています。注目したいのは第1号の書き方です。
“破産手続開始、再生手続開始、更生手続開始又は特別清算開始の申立てがされること。
「開始の決定」ではなく「申立てがされること」です。裁判所が手続の開始を決めるのを待たず、申立ての時点で共済の側の時計が動き出します。第2号が手形交換所の取引停止処分、第3号がでんさいの取引停止処分、第4号が省令で定める私的整理や災害による支払不能です。
| 制度 | 「倒産」として扱う範囲 | 起点と期限 |
|---|---|---|
| 中小企業倒産防止共済法 第2条2項 | 法的整理の申立て/手形交換所の取引停止処分/でんさいの取引停止処分/省令指定の私的整理など(4類型) | 倒産日から6か月以内に請求 |
| 日本政策金融公庫 取引企業倒産対応資金(中小企業事業) | 手形交換所の取引停止処分/会社整理・民事再生・会社更正の申立て/特別清算・破産の申立て/債権者会議を開いて内整理/経営者の行方不明などで事実上継続が困難(5類型) | 原則として申込受付前1年以内の倒産 |
| 中小企業白書2026(倒産件数の集計) | 法的倒産(会社更生法・民事再生法・破産・特別清算)と私的倒産(銀行取引停止処分・内整理) | 負債額1,000万円以上のみ集計 |
共済法の第1号が「申立てがされること」で止まっているのは、手続の開始決定まで待つと6か月の請求期限を食い潰すからです。取引先の破産申立てを知った日が、そのまま時計のスタートだと考えてください。
白書の倒産件数が「負債1,000万円以上」で切られている点も効きます。小さな取引先が消えても統計には出てきません。倒産件数の増減を自社の与信判断の材料にすると、規模の小さい取引先ほど見落とします。
社長が行方不明になったとき、公庫と共済で結論が逆になる
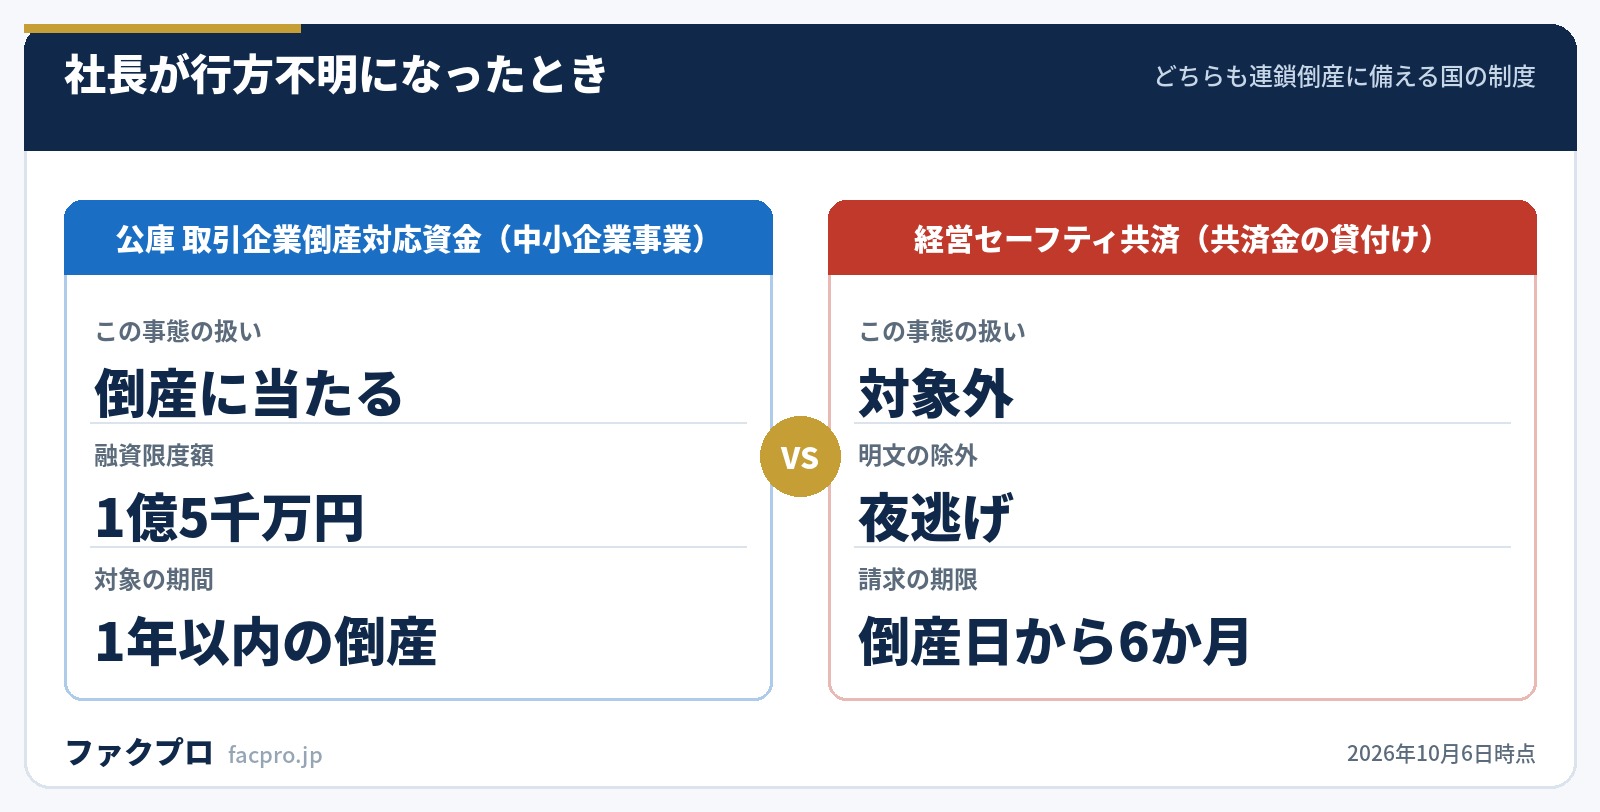
日本政策金融公庫の取引企業倒産対応資金(中小企業事業)は、「倒産した企業」の注記のなかに「経営者の行方不明などにより事実上事業の継続が困難となった企業」を含めています。融資限度額は1億5千万円、返済期間は10年以内(うち据置期間3年以内)です。
一方、経営セーフティ共済の側は逆です。中小機構は共済金の借入れが受けられない取引先の倒産として「夜逃げ」を挙げています。掛金を払い続けていても、取引先の社長が消えただけでは共済金の貸付けは動きません。
掛金を積んできた共済のほうが先に使えそうに見えますが、取引先が静かに消えるタイプの行き詰まりでは公庫の融資のほうが射程が広いという逆転が起きます。取引先の動きが止まったとき、最初に当たるのは共済ではなく公庫の窓口、という順番で覚えておくと動きが速くなります。
倒産件数より、休廃業・解散のほうが6.6倍多い
中小企業白書2026年版は、2025年の倒産件数を10,300件としています。同じ節に並んでいる休廃業・解散件数は67,949件で、倒産の約6.6倍です。売掛先が消えるルートの大半は、倒産としては数えられていません。
“休廃業・解散とは、倒産(法的整理)によるものを除き、特段の⼿続を取らずに企業活動が停⽌した状態を確認(休廃業)、若しくは商業登記等で解散(ただし「みなし解散」を除く)を確認できたものを指す。
白書自身も、集計対象のデータベースや定義によって件数や傾向が他の調査結果と異なってくる可能性があると注記しています。同じ図の注2には、休廃業・解散のあとに法的整理へ移った場合は倒産件数として再集計することがある、とも書かれています。
倒産件数が落ち着いている年でも、取引先が消える確率はそれだけでは測れません。白書の2つの数字は調査会社も定義も違うので足し合わせられず、しかも倒産側は負債1,000万円未満を拾っていません。与信管理の必要性を社内で説明するときは、倒産件数ではなく休廃業・解散の件数と、その定義の注記を見せるほうが正確です。
与信管理の道具として挙がるのに、条文上は動かない2つ
会社法433条の会計帳簿の閲覧請求
取引先の財務を見る手段として会社法433条が挙がることがあります。ただし第1項が請求権を与えているのは議決権または発行済株式の3%以上を持つ株主と、裁判所の許可を得た親会社社員です。取引先の株主でない限り、債権者としての立場では請求権の側に立てません。さらに第2項第3号は、請求者が当該株式会社の業務と実質的に競争関係にある事業を営むときは拒めると定めています。
債権譲渡登記
動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律は、第1条で「この法律は、法人がする動産及び債権の譲渡の対抗要件に関し民法の特例等を定める」と書き、第4条第1項も「法人が債権を譲渡した場合において」と始まります。「法人が」がかかるのは譲渡人、つまり債権を手放す側です。
もうひとつ、登記だけで対抗できるのは第4条第1項が言う「当該債権の債務者以外の第三者」までです。売掛先本人に主張するには、第4条第2項の登記事項証明書を添えた通知か、売掛先の承諾が別に要ります。この構造は債権譲渡登記の記事で詳しく分解しています。
この2つは「知っていれば使える裏技」として紹介されがちですが、条文を開くと請求権者も主語も自社の側に向いていません。与信管理で実際に効くのは、取引条件を自分で決めておくことのほうです。次の見出しで扱います。
契約書に自分で書いておく条項
民法541条(催告による解除)と542条(催告によらない解除)を読むと、取引先の倒産や支払不能が解除の事由として並んでいないことがわかります。条文が守ってくれる範囲は履行の遅れや不能までで、相手の信用状態そのものは扱う範囲の外にあります。そのため、倒産を引き金に取引を止められるようにするには、契約書に自分で書き込むしかありません。
- ✓期限の利益喪失条項(手形の不渡り、破産等の申立て、取引停止処分を引き金にする)
- ✓解除条項(倒産の申立てや支払停止を解除事由として明記する)
- ✓所有権留保(代金完済まで引き渡した物の所有権を自社に残す)
- ✓相殺の予約(民法505条の相殺を、期限前でも使えるようにしておく)
- ✓譲渡制限の意思表示の扱い(民法466条2項以降。譲渡自体は妨げられない前提で条項を組む)
民法505条第1項は、互いに同種の目的を有する債務を負担し双方の債務が弁済期にあるときは、その対当額について相殺によって債務を免れることができると定めています。買掛金と売掛金の両方がある取引先なら、相殺はいちばん確実な回収手段です。回収の順番は売掛金が回収できないときの手順にまとめています。
取引先が倒産したあとに動かせる公的制度
| 制度 | 内容 | 注意点 |
|---|---|---|
| 公庫 取引企業倒産対応資金 | 国民生活事業は別枠3,000万円、中小企業事業は1億5千万円。返済10年以内(据置3年以内) | 倒産した企業に対して50万円以上の売掛金債権などを持つ、または取引依存度20%以上が条件 |
| セーフティネット保証1号(連鎖倒産防止) | 一般保証とは別枠で普通保証2億円以内、無担保保証8,000万円以内 | 官報告示された指定事業者に対する債権であることが前提。市区町村長の認定が要る |
| 中小企業活性化協議会 | 全都道府県に設置。相談は無料。経営改善計画策定支援(405事業)は専門家費用の2/3を補助 | 民事再生・破産等を申し立て済みの企業は対象にならない |
ここで気をつけたいのがセーフティネット保証1号です。中小企業庁が公開している1号指定事業者リスト(令和8年7月31日更新)に載っているのは全国で2社だけで、しかもそれぞれに約1年の指定期間が付いています。「取引先が倒れたらセーフティネット保証1号」という説明は、制度としては正しくても、自社の売掛先がその2社に入っている確率はごく低いということです。
保証協会のルートは指定事業者リストという関門がありますが、公庫の取引企業倒産対応資金にはリストがありません。条件は「倒産した企業に対して50万円以上の売掛金債権などを有する」か「取引依存度20%以上」で、判定の軸が自社側の数字だけです。先に当たるべき窓口はこちらになります。公的支援の全体像は資金繰りが厳しいときの選択肢で扱っています。
入金を待たずに売掛金を現金化するという選択肢
倒産したあとの制度は、どれも売掛金が回収困難になった事実が出発点です。そこへ至る前に資金のほうを先に作る手として、売掛債権の売却があります。金融庁はファクタリングを「法的には債権の売買(債権譲渡)契約です」と説明しています。借入ではないため、取引先が払えなくなるリスクそのものを買い手に移す形になります。
ただし、どの会社でも同じ条件で使えるわけではありません。売掛先を法人に限っている会社があり、ラボルや日本中小企業金融サポート機構は売掛先が個人の債権を扱いません。自社の取引先の形によって選べる会社が変わります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
各社の条件を横断でそろえた表はファクタリング会社とは?選び方と掲載11社の条件に、売掛先の条件だけを抜き出した比較は売掛先が個人・個人事業主でも使える?11社の条件にあります。手数料の考え方はファクタリングは金利ではない?手数料との違いを参照してください。
このページの条文・数値・引用は、すべて条文と公的機関の資料の原典を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月6日/各制度の内容は改正されることがあります)



