
欠損金の繰戻しによる還付|赤字で法人税が戻る条件
赤字になった年に、前の年に納めた法人税を現金で返してもらえる制度があります。法人税法80条の「欠損金の繰戻しによる還付」です。赤字を翌年以降に持ち越す繰越控除と違い、戻ってくるのは将来の節税ではなく今の現金なので、資金繰りへの効き方がまったく違います。
ただし、条文には期限と対象者の縛りがあります。確定申告書と同時に出すこと、資本金1億円以下でも外れる場合があること、そして繰越控除と同じ赤字を二重には使えないこと。このページでは条文の逐語に戻って、使える場面と逃すと戻らない期限を整理します。
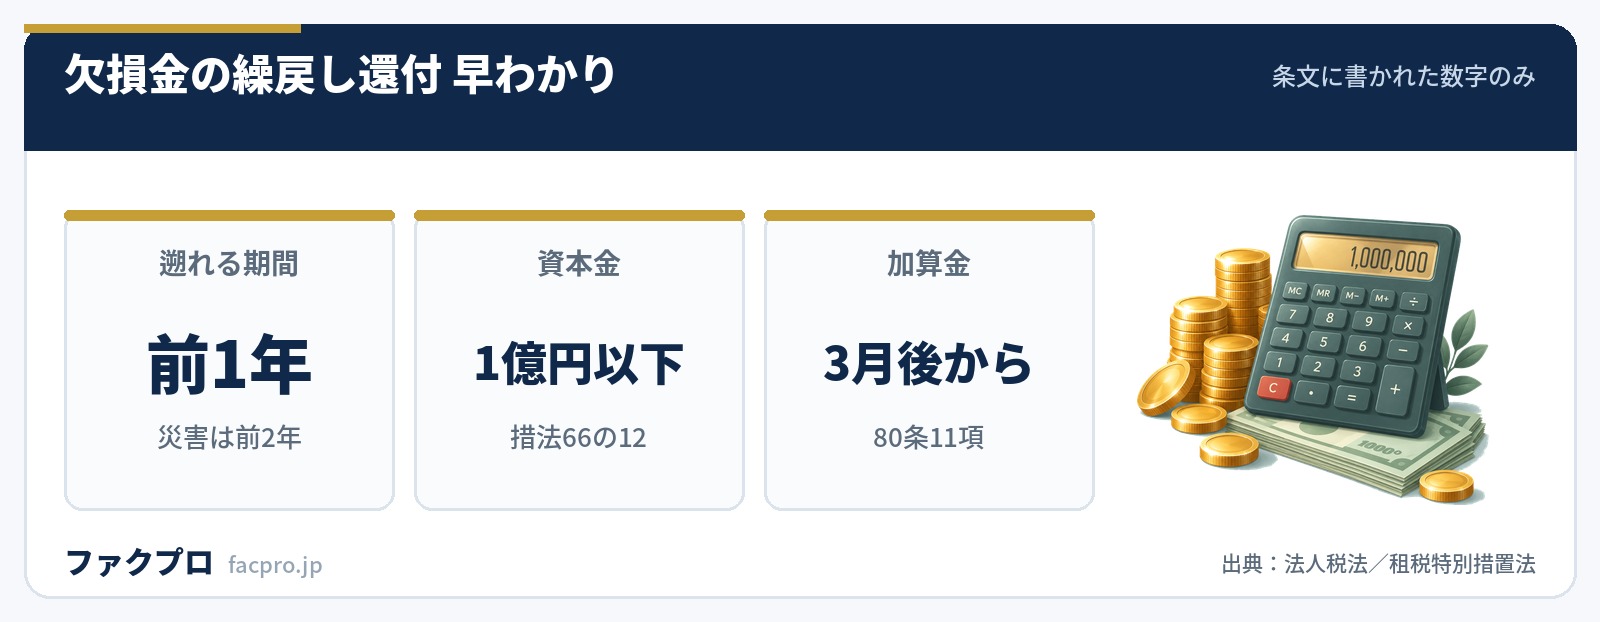
- ▸根拠は法人税法80条。遡れるのは「欠損事業年度開始の日前一年以内に開始したいずれかの事業年度」です。
- ▸請求は確定申告書の提出と同時。期限後申告書では使えません(80条3項)。
- ▸資本金1億円以下でも、資本金5億円以上の法人の100%子会社は対象から外れます。
- ▸繰戻しで還付を受けた欠損金は繰越控除の対象から除かれます(57条1項)。どちらか一方です。
| 条文の見出し | 欠損金の繰戻しによる還付(法人税法80条) |
|---|---|
| 遡れる期間 | 欠損事業年度開始の日前1年以内に開始したいずれかの事業年度 |
| 請求の時期 | 確定申告書の提出と同時(80条1項) |
| 申告の要件 | 還付所得事業年度から欠損事業年度の前事業年度まで連続して青色申告書(80条3項) |
| 欠損事業年度の申告 | 青色申告書を提出期限までに。期限後申告書は対象外(80条3項) |
| 解散・事業の全部譲渡等 | 事実が生じた日以後1年以内(80条4項) |
| 対象になる法人 | 資本金1億円以下の普通法人ほか。ただし資本金5億円以上の法人の100%子会社と大通算法人を除く |
| 大法人の不適用 | 平成4年4月1日から令和10年3月31日までに終了する各事業年度(措置法66条の12) |
| 災害損失の特例 | 白色でも可。遡れる期間は前2年(80条5項) |
| 還付加算金 | 請求日(または提出期限)の翌日以後3月を経過した日から(80条11項) |
| 地方法人税 | 法人税の還付金の10.3%を併せて還付(地方法人税法23条1項) |
| 還付金請求権の時効 | 請求をすることができる日から5年(国税通則法74条1項) |
欠損金の繰戻しによる還付とは
80条1項はこう定めます。「内国法人の青色申告書である確定申告書を提出する事業年度において生じた欠損金額がある場合…には、その内国法人は、当該確定申告書の提出と同時に、納税地の所轄税務署長に対し、…欠損事業年度開始の日前一年以内に開始したいずれかの事業年度の所得に対する法人税の額に、当該いずれかの事業年度…の所得の金額のうちに占める欠損事業年度の欠損金額…に相当する金額の割合を乗じて計算した金額に相当する法人税の還付を請求することができる」。
長い条文ですが、要点は3つです。青色申告であること、確定申告書と同時に請求すること、そして前1年以内に開始したいずれかの事業年度の法人税が対象になること。「いずれかの」とあるので、該当する事業年度が複数あるときはどこに配分するかを法人の側で決められます。
おもしろいのは呼び名のほうです。実務で定着している「繰戻し還付」という語は、法令の条文には置かれていません。条文の見出しはあくまで「欠損金の繰戻しによる還付」です。一方、国税庁の法人税基本通達は17-2-4「還付所得事業年度が2以上ある場合の繰戻し還付」のように、見出しでこの短縮形を使っています。条文の言葉・通達の言葉・実務の言葉が三層にずれているわけです。
「いずれかの事業年度」という書き方は、還付所得事業年度が2つ以上あるときに効きます。法人税基本通達17-2-4は、どの事業年度に配分するかを「法人の計算によることに留意する」としています。税率や所得の大きさが年度でばらついているなら、配分の仕方で戻る金額が変わるということです。請求書を作る前に、遡れる範囲の法人税額と所得金額を並べて見ておく価値があります。
使えるのはどの法人か
80条そのものには資本金の縛りがありません。縛っているのは租税特別措置法66条の12です。この条文は「法人税法第八十条第一項…の規定は、次に掲げる法人以外の法人の平成四年四月一日から令和十年三月三十一日までの間に終了する各事業年度において生じた欠損金額については、適用しない」として、対象を絞り込む形を取っています。
「次に掲げる法人」の中心は、普通法人のうち「当該事業年度終了の時において資本金の額若しくは出資金の額が一億円以下であるもの」です。ただしここに除外が付きます。法人税法66条5項2号・3号に掲げる法人と、大通算法人です。
66条5項2号が指すのは資本金5億円以上の法人の100%子会社。条文は「大法人(…イ 資本金の額又は出資金の額が五億円以上である法人…)との間に当該大法人による完全支配関係がある普通法人」としています。つまり自社の資本金が1,000万円でも、親会社の資本金が5億円以上で100%支配されていれば外れます。
- ✓資本金1億円以下の普通法人(投資法人・特定目的会社を除く)
- ✓資本若しくは出資を有しない法人(相互会社等・大通算法人を除く)
- ✓公益法人等または協同組合等
- ✓人格のない社団等
- ✕資本金5億円以上の法人に100%支配されている普通法人(法人税法66条5項2号)
- ✕複数の大法人に支配され、一の法人が全株式を持つとみなせる普通法人(同3号)
- ✕大通算法人(グループ内に資本金1億円超の法人がいる場合)
措置法66条の12の不適用は令和10年3月31日までの時限措置で、これまで2年ごとに2年ずつ延びてきました。平成30年3月31日、平成32年3月31日、令和4年、令和6年、令和8年、そして令和10年という刻みです。恒久的に大法人が使えない制度というより、延長が重ねられている状態と読むほうが条文に忠実です。なお、この規定は2020年3月まで措置法66条の13にありました。「措法66の13」と引いている資料は2020年3月以前の世代と判断できます。
いつまでに何を出すのか
期限は確定申告書の提出と同時です。80条1項の「当該確定申告書の提出と同時に」という文言がそれで、80条3項がさらに「欠損事業年度の青色申告書である確定申告書(期限後申告書を除く。)をその提出期限までに提出した場合…に限り、適用する」と念を押しています。
青色申告の連続性も要件です。条文は「還付所得事業年度から欠損事業年度の前事業年度までの各事業年度について連続して青色申告書である確定申告書を提出している場合」としています。前事業年度までの連続性と、欠損事業年度の期限内提出が、別々の条件として並んでいる作りです。
解散などの場合は期限の形が変わります。80条4項は「第一項中『確定申告書の提出と同時に』とあるのは『事実が生じた日以後一年以内に』と…読み替える」としており、対象の事実は「解散(適格合併による解散を除く…)、事業の全部の譲渡…、更生手続の開始その他これらに準ずる事実で政令で定めるもの」。政令側(施行令155条の2第1項)は、事業の全部の相当期間の休止や重要部分の譲渡、再生手続開始の決定を挙げています。
なお、期限後の提出がまったく救われないわけでもありません。法人税基本通達17-2-3は、確定申告書を期限内に提出したうえで還付請求書だけが期限後になった場合について、「その期限後の提出が錯誤に基づくものである等期限後の提出について税務署長が真にやむを得ない理由があると認めるときは、法第80条の規定を適用することができるものとする」としています。
いくら戻るのか
計算の形は80条1項が定める按分方式です。還付所得事業年度の法人税額に、その事業年度の所得金額に占める欠損金額の割合を掛けます。国税庁の記載要領は、請求書の欄番号を使って「(14)×(2)÷(5)」と示し、1円未満は切り捨てるとしています。
法人税だけで終わらないのがこの制度の得なところです。地方法人税法23条1項が「同法第八十条第十項の規定による還付金の額に百分の十・三を乗じて計算した金額に相当する金額を併せて還付する」と定めており、別に手続をしなくても上乗せで戻ります。ただし同項ただし書きにより、欠損事業年度について地方法人税確定申告書を出していることが前提です。
一方、地方税の側には対応する制度がありません。法人住民税・法人事業税を定める地方税法に、欠損金の繰戻しによる還付の規定は置かれていません。決算書まわりの扱いは決算公告、青色申告そのものを失うリスクは青色申告の承認取消しで扱っています。
繰越控除とどちらを選ぶか
同じ赤字を繰戻しと繰越の両方に使うことはできません。法人税法57条1項が、繰越しの対象から「第八十条(欠損金の繰戻しによる還付)の規定により還付を受けるべき金額の計算の基礎となつたもの」を除いているからです。条文のレベルで排他になっています。
| 繰戻しによる還付(80条) | 繰越控除(57条) | |
|---|---|---|
| 得られるもの | 現金(法人税の還付+地方法人税10.3%) | 将来の所得から差し引く枠 |
| 対象期間 | 前1年以内に開始したいずれかの事業年度 | 前10年以内に開始した事業年度 |
| 使える法人 | 資本金1億円以下が基本(措置法66条の12) | 制限なし。控除限度は所得の50%(中小法人等は全額) |
| 期限 | 確定申告書の提出と同時 | 繰り越した各年の申告で順次 |
判断材料は「来年以降に黒字が戻る確信があるか」と「いま現金が要るか」の2つです。中小法人等は繰越控除でも所得の全額を使えるため、税額としての取り分は最終的に大きく変わりません。差が出るのはタイミングのほうで、繰戻しは今期の申告で現金が動き、繰越しは黒字化してから効き始めます。資金繰りが張りつめている局面では、この時間差が判断の中心になります。繰越しの側の条件は欠損金の繰越控除にまとめています。
還付までの期間と還付加算金の「3月」
80条11項は「国税通則法第五十八条第一項(還付加算金)の期間は、…還付の請求がされた日(…確定申告書…の提出期限前である場合には、その提出期限)の翌日以後三月を経過した日から…支払決定をする日又は…充当をする日までの期間とする」と定めています。
ここを3か月で振り込まれるという意味に読むのは誤りです。この「3月」は還付の期限ではなく、還付加算金が付き始めるまでの据置期間です。80条10項が定めるのは「調査し、その調査したところにより…還付し、又は請求の理由がない旨を書面により通知する」ことだけで、いつまでに還付するという期限は条文に置かれていません。
還付までの日数の目安は、国税庁の案内にも公表されていません。タックスアンサー・手続案内・基本通達・記載要領をあわせて約28,000字あたっても、標準処理期間や日数の目安は出てきません。入金日を前提にした資金繰り計画は組みにくいということです。
還付加算金の率は、国税通則法58条1項の年7.3%が本則で、租税特別措置法95条により「平均貸付割合に年〇・五パーセントの割合を加算した割合」が下回るときはそちらになります。令和8年(2026年)1月1日から12月31日までの割合は1.3%です。
災害損失なら白色でも使えて2年遡れる
80条5項は、災害損失欠損金について3項を読み替えます。「連続して青色申告書である」を「連続して」に、「青色申告書である確定申告書(期限後申告書を除く。)をその提出期限までに提出した場合…」を「確定申告書を提出した場合」に置き換える形です。青色申告でなくても使え、期限内提出の縛りも外れます。
さらに同項は1項の「前一年」を「前一年(当該欠損事業年度に係る確定申告書又は仮決算の中間申告書が青色申告書である場合には、前二年)」と読み替えます。仮決算の中間申告書でも請求できる点も、通常の繰戻しとは違うところです。
なお、災害関係では費用の計上期限も場面によって分かれます。繰戻し還付の側は施行令155条の2第4項2号が「その災害のやんだ日の翌日から一年を経過した日の前日までに支出する次に掲げる費用」、繰越しの側(58条)は施行令116条2号が「一年を経過した日(大規模な災害の場合その他やむを得ない事情がある場合には、三年を経過した日)の前日まで」としています。
個人事業主の場合(所得税法140条)
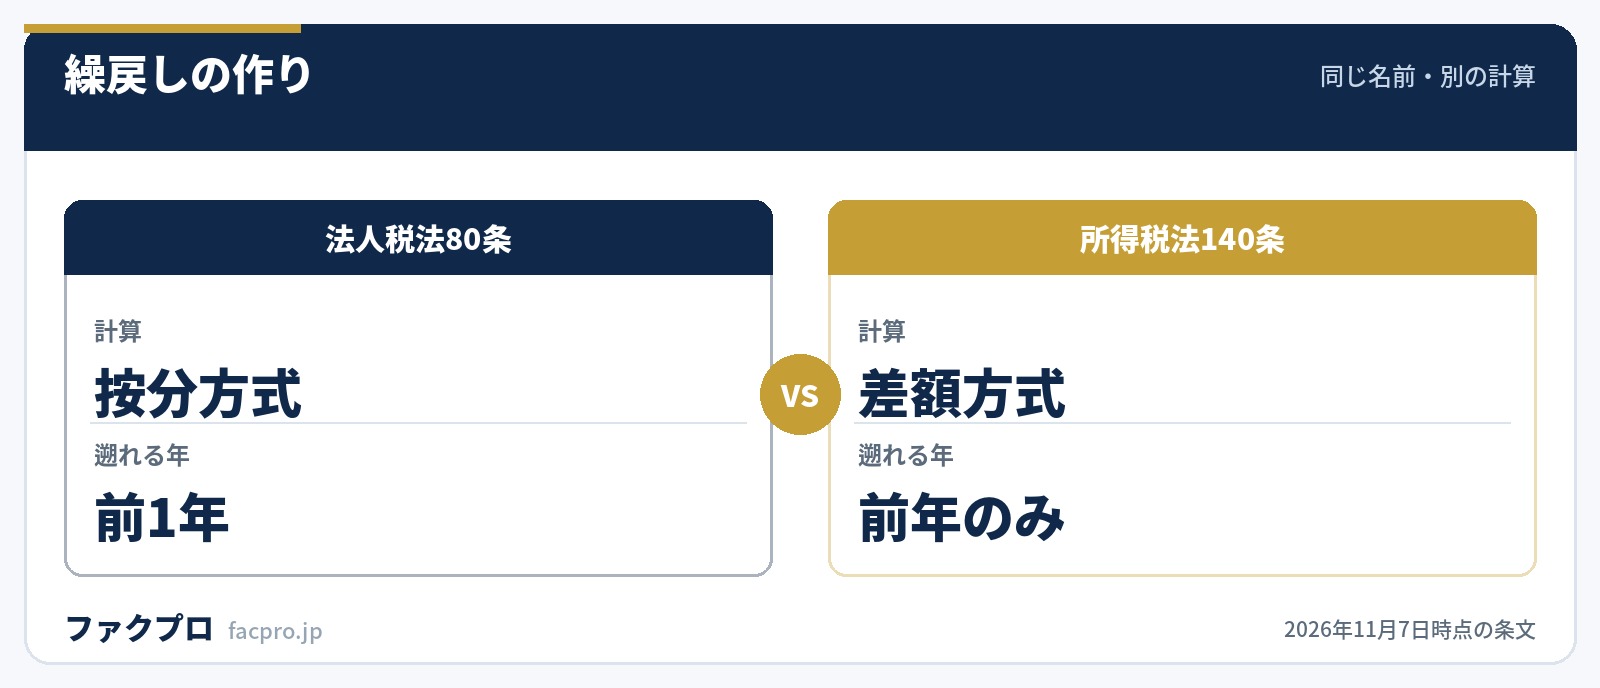
個人にも同じ名前の制度がありますが、計算の作りが別物です。所得税法140条1項は「第一号に掲げる金額から第二号に掲げる金額を控除した金額に相当する所得税の還付を請求することができる」として、前年分の所得税額と、純損失を差し引いた後の所得税額との差額を還付額にしています。法人の按分方式とは計算の形が違います。
遡れる期間も違います。法人は「前一年以内に開始したいずれかの事業年度」から選べますが、個人は「その年の前年分」の1年だけです。要件は140条4項が定め、前年分の所得税につき青色申告書を提出していることと、その年分の青色申告書を提出期限までに提出することの2つです。資本金のような規模の縛りはありません。
| 法人(法人税法80条) | 個人(所得税法140条) | |
|---|---|---|
| 計算 | 法人税額×欠損金÷所得金額(按分) | 前年分の税額-純損失控除後の税額(差額) |
| 遡れる年 | 前1年以内に開始したいずれかの事業年度 | その年の前年分のみ |
| 規模の縛り | 措置法66条の12で資本金1億円以下が基本 | なし |
| 上乗せの還付 | 地方法人税10.3%を併せて還付 | 復興特別所得税の還付請求はできない |
廃業の場面には別枠があります。140条5項は「事業の全部の譲渡又は廃止その他これらに準ずる事実で政令で定めるもの」が生じた場合に前々年分への繰戻しを認めますが、前年分と前々年分の両方で青色申告書を出していることが条件です。
還付を待てないときの選択肢
繰戻し還付は赤字が確定してから動く制度なので、入金までの間に支払日が来るなら別の手当てが要ります。手元資金の作り方は資金繰りが厳しいときと運転資金、資金繰り表の組み方は資金繰り表で扱っています。売掛金を先に資金化する選択肢もあり、各社の条件は下の表で比べられます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
欠損金の繰戻しによる還付のよくある質問
決算が終わったあとからでも請求できますか?
80条1項が「確定申告書の提出と同時に」としており、3項は期限後申告書を対象から外しています。ただし申告書を期限内に出していて還付請求書だけが遅れた場合は、法人税基本通達17-2-3が真にやむを得ない理由があるときの適用を認めています。
資本金1億円以下なら必ず使えますか?
資本金5億円以上の法人に100%支配されている普通法人と、大通算法人は外れます(法人税法66条5項2号・3号)。グループ内に資本金1億円超の法人がいる通算グループも対象になりません。
繰越控除と両方使えますか?
できません。法人税法57条1項が、繰戻しで還付を受けた金額の計算の基礎となった欠損金を繰越しの対象から除いています。
どのくらいで入金されますか?
日数の目安は公表されていません。80条11項の「3月」は還付加算金が付き始めるまでの期間で、還付の期限を定めたものではありません。
地方税も戻りますか?
地方法人税は法人税の還付金の10.3%が手続なしで併せて還付されます(地方法人税法23条1項)。法人住民税・法人事業税を定める地方税法には、対応する繰戻し還付の規定が置かれていません。
個人事業主でも使えますか?
所得税法140条に同じ趣旨の制度があります。ただし計算は差額方式で、遡れるのは前年分のみ。前年分と当年分の両方で青色申告が必要です。復興特別所得税の還付請求はできません。



