青色申告の承認申請|みなし承認は法人と個人で逆
青色申告は、申請を出して税務署長の承認を受けてはじめて使えます。欠損金の繰越しも、繰戻し還付も、特別控除も、すべてこの承認が入口です。
そして期限は、法人も個人も一日でもずれると翌期送りになります。この記事は、法人税法122条・125条と所得税法144条・147条を原文で並べて、期限の数え方と、処分がないまま期限を過ぎたときの扱いを確かめます。
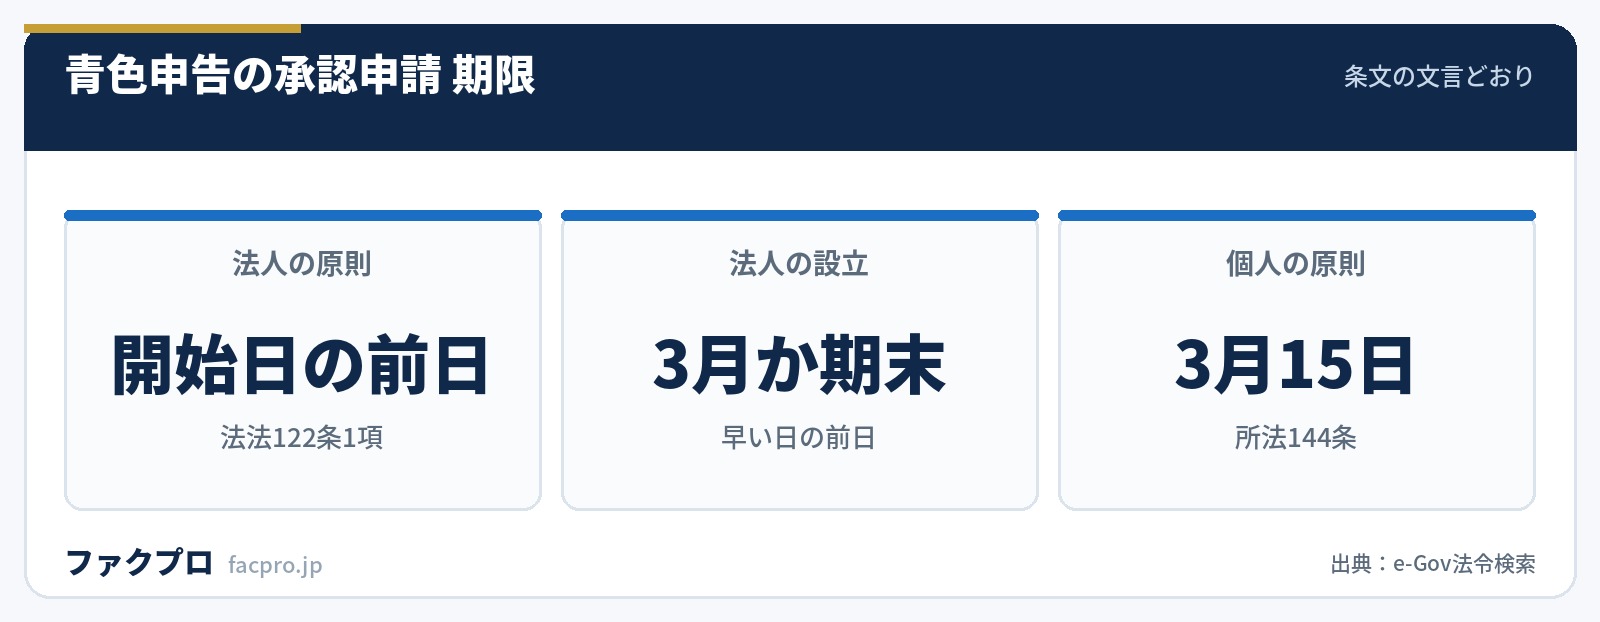
- ▸法人の原則は事業年度開始の日の前日まで(法人税法122条1項)。設立の期は「3月を経過した日」と「その事業年度終了の日」の早い日の前日まで
- ▸個人の原則はその年3月15日まで(所得税法144条)。新たに業務を開始したら2月以内
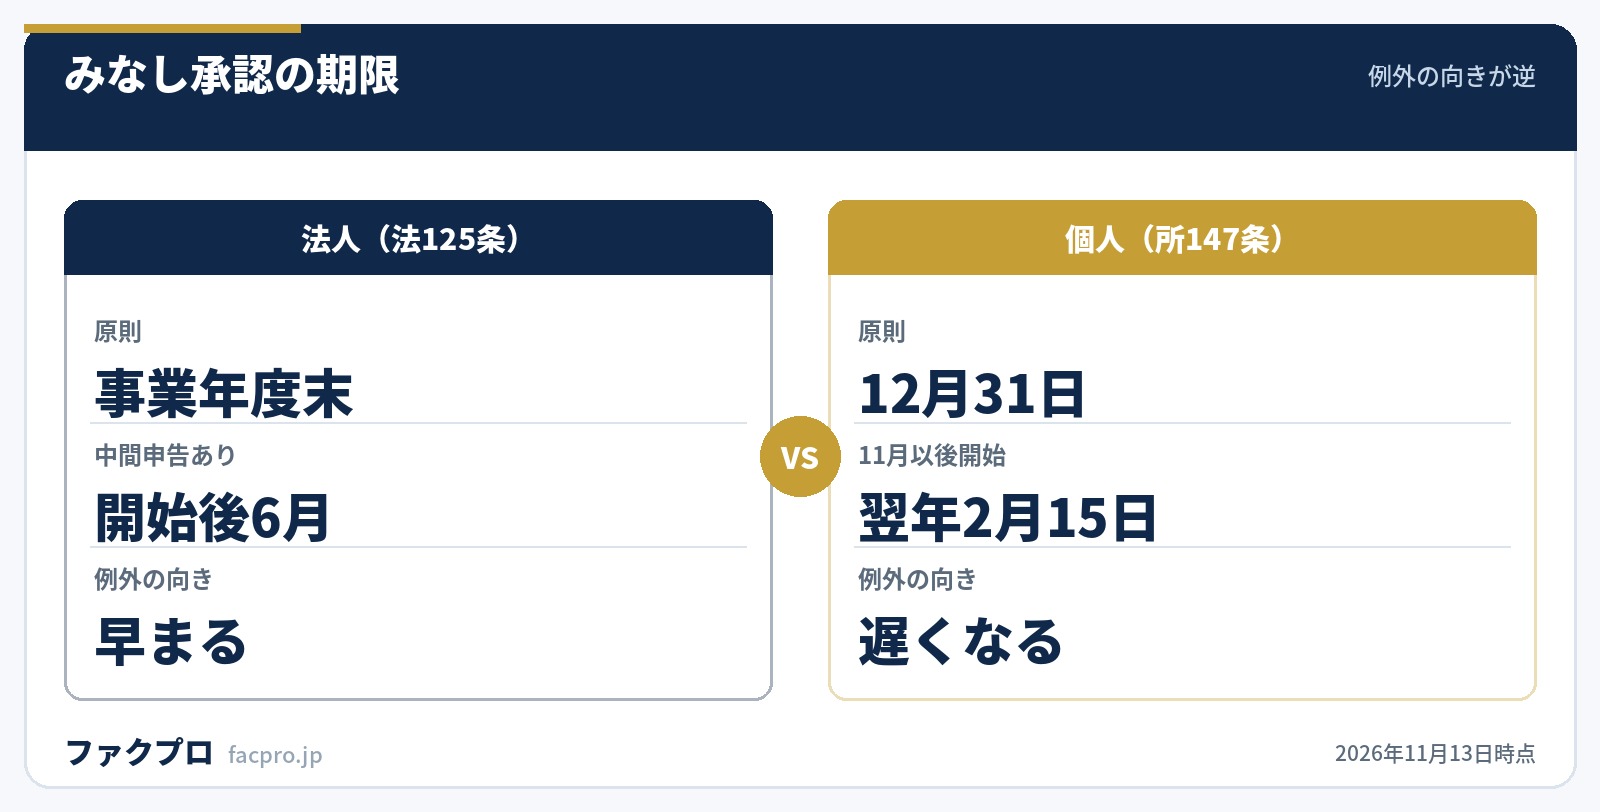
- ▸処分がないまま期限を過ぎると承認があったものとみなされますが、例外の向きが法人と個人で逆です
- ▸期限に遅れた申請には、みなし承認を適用する余地はないと国税不服審判所が判断しています
法人の期限は「前日まで」の二段構え
“第百二十二条(青色申告の承認の申請)
当該事業年度以後の各事業年度の前条第一項各号に掲げる申告書を青色の申告書により提出することについて同項の承認を受けようとする内国法人は、当該事業年度開始の日の前日までに、当該事業年度開始の日その他財務省令で定める事項を記載した申請書を納税地の所轄税務署長に提出しなければならない。
2項が設立の期などの特例を置いています。1号から4号まであり、いずれも「同日以後三月を経過した日と当該事業年度終了の日とのうちいずれか早い日」の前日が期限です。世間でよく見る「設立から3か月以内」という言い方は、「前日まで」と「期末との早い方」という2つの条件が抜け落ちています。
| 設立の日と期末の関係 | 条文の当てはめ | 期限 |
|---|---|---|
| 7月16日設立・期末が翌年3月31日 | 3月を経過した日(10月16日)のほうが早い | 10月15日 |
| 設立第1期が3月に満たない(期末9月30日) | 事業年度終了の日(9月30日)のほうが早い | 9月29日 |
| 設立等の日から期末までが3月未満のときの翌期(2項4号) | 設立等の日以後3月を経過した日と翌期末の早い日 | その日の前日 |
2項4号は見落とされやすい条文です。設立の日から第1期の終わりまでが3か月に満たないときは、起算点が「設立等の日」のまま翌事業年度にまたがります。つまり決算期を短く切った設立では、第1期と第2期の期限が同じ日を向くことがあります。第1期を短くする設計をしたときは、2項1号ではなく4号で日付を引き直してください。
個人の期限は3月15日。ただし「業務を開始した日」が効く
“第百四十四条(青色申告の承認の申請)
その年分以後の各年分の所得税につき前条の承認を受けようとする居住者は、その年三月十五日まで(その年一月十六日以後新たに同条に規定する業務を開始した場合には、その業務を開始した日から二月以内)に、…納税地の所轄税務署長に提出しなければならない。
「2月以内」の数え方には国税通則法10条1項1号が効きます。「期間の初日は、算入しない」ので、業務を開始した日の翌日から数えます。また期限が土日祝に当たったときは同法10条2項で翌日に繰り延べられますが、土曜日は法律本文ではなく施行令2条2項で定められています。本文に挙がっているのは日曜日と国民の祝日その他一般の休日で、土曜日と12月29日から31日までは政令側に置かれています。
みなし承認は、法人と個人で例外の向きが逆
申請を出しても、承認とも却下とも言われないまま時間が過ぎることがあります。そのための条文が法人税法125条と所得税法147条です。
“第百二十五条(青色申告の承認があつたものとみなす場合)
第百二十二条第一項の申請書の提出があつた場合において、同項に規定する当該事業年度終了の日(当該事業年度について中間申告書を提出すべき法人…については、当該事業年度開始の日以後六月を経過する日)までにその申請につき承認又は却下の処分がなかつたときは、その日においてその承認があつたものとみなす。
“第百四十七条(青色申告の承認があつたものとみなす場合)
第百四十四条の申請書の提出があつた場合において、…承認を受けようとする年の十二月三十一日(その年十一月一日以後新たに同条に規定する業務を開始した場合には、その年の翌年二月十五日)までにその申請につき承認又は却下の処分がなかつたときは、その日においてその承認があつたものとみなす。
所得税法147条の括弧書きは「11月1日以後に申請した場合」ではなく「11月1日以後新たに業務を開始した場合」です。基準になっているのは申請を出した日ではなく、業務を始めた日という事実のほうです。10月に開業して12月に申請した人は、この括弧書きには乗りません。
期限に遅れた申請に、みなし承認は働かない
では、期限を過ぎてから申請を出し、年末まで何の連絡も来なかったらどうなるのか。国税不服審判所がこの点を正面から判断しています。
“所得税法第144条に規定する青色申告の承認申請書の提出期限は、青色申告の承認の申請の適法要件であるので、同法第146条及び第147条に規定する青色申告承認申請書の提出があった場合とは、文理上、青色申告承認申請書が法定の提出期限内に提出された場合と解するのが相当であり、青色申告承認申請書が法定の提出期限に遅れた場合には、同法第146条及び第147条の適用の余地はないというべきである
この裁決は、所得税法143条の「不動産所得を生ずべき業務」について、当初から利益の発生が期待できない貸付けであっても該当するとしたうえで、すでに不動産貸付けをしていた人が別の事業を始めたことは144条の「新たに業務を開始した場合」に当たらない、とも判断しています。つまり2月以内のルートに乗れず、原則の3月15日に戻ります。
令和5年11月15日の裁決は、さらに生々しい事案です。
| 時期 | 何が起きたか |
|---|---|
| 令和2年8月5日 | 期限後に承認申請書を提出。「その他」欄に提出が遅れた事情を記載。税務署長は同日に期限延長を承認 |
| 令和2年12月31日 | 処分がないまま経過し、いったんは所得税法147条のみなし承認が成立 |
| 令和3年1月12日 | e-Taxの「確定申告等についてのお知らせ」の「申告の種類」欄に「青色」と表示されていた |
| 令和4年3月10日 | 期限延長の承認が職権で取り消され、同日付で青色が否認されて更正・過少申告加算税 |
| 結論 | 棄却。受理されたことも画面の表示も、加算税の「正当な理由」には当たらない |
受け取ってもらえたことは、承認されたことではありません。そして画面に「青色」と出ていたことも、後から覆ったときの盾にはなりませんでした。承認の取消しのほうは青色申告の取消しで扱っています。
却下される事由は、法人も個人も3つ
| 号 | 法人税法123条 | 所得税法145条 |
|---|---|---|
| 一号 | 帳簿書類の備付け・記録・保存が財務省令どおりに行われていないこと | 同じ(引用先は所得税法148条1項) |
| 二号 | 取引の全部または一部を隠蔽・仮装して記載し、その他不実の記載があると認められる相当の理由 | 同じ |
| 三号 | 取消しの通知を受け、または取りやめの届出書を提出した日以後1年以内に申請書を提出したこと | 同じ(引用先は所得税法150条2項・151条1項) |
いちど取り消されたり、自分でやめたりすると、その日から1年間は却下されうるという設計です。再び申請するタイミングは、この1年を起点に逆算することになります。
承認か却下かの通知について、法人税法124条も所得税法146条も「処分をするときは…書面によりその旨を通知する」としか定めておらず、いつまでに通知するという期限が置かれていません。期限を定めているのは、通知が来なかったときの効果を決める125条と147条のほうです。「いつ返事が来るか」ではなく「いつまでに返事が来なければ承認になるか」で見るのが、条文の構造に合っています。
申請書に何を書くかは省令にあり、法人側は2026年10月に減った
| 法人の記載事項(2026年10月1日以後の申請) | ①名称・納税地・法人番号 ②代表者の氏名 ③その他参考となるべき事項の3号(法人税法施行規則52条) |
|---|---|
| 法人の記載事項(2026年9月30日まで) | 上記に加えて、最初の青色申告書に係る事業年度終了の日、取消通知を受けた日または取りやめ届出書の提出日、設立の日・収益事業開始の日などを含む6号 |
| 個人の記載事項 | ①氏名・住所・納税地 ②最初に青色申告書を提出しようとする年 ③取消し・取りやめ後の再申請ならその日 ④1月16日以後に業務を開始したならその年月日 ⑤その他参考となるべき事項の5号(所得税法施行規則55条) |
| 個人の記載事項の改正 | 2017年4月1日から2027年4月1日まで、条文の文言は変わっていない |
| 提出部数 | 法人は1部(国税庁の手続案内に記載)。個人の手続案内には部数の記載なし |
2026年10月1日の改正で、法人の法定記載事項が3号になり、個人の5号より少なくなりました。手続が重いのは法人のほう、という一般的な印象とは逆の並びです。
個人の申請書にある「簿記方式(複式簿記・簡易簿記・その他)」の欄は、所得税法施行規則55条の1号から4号のどれにも挙がっておらず、5号の「その他参考となるべき事項」にぶら下がっています。控除額を決めているのは租税特別措置法25条の2のほうで、同条の条文には「申請書」「簿記」「複式」「簡易」のいずれの語も出てきません。65万円の要件は、同条4項2号の「確定申告書の提出期限までに…電子情報処理組織を使用して…情報を送信したこと」と6項の期限内提出です。申請書の欄にどう書いたかで控除額が決まるわけではない、ということです。
承認の後に続く、帳簿と保存の義務
| 法人 | 個人 | |
|---|---|---|
| 帳簿の原則 | 「複式簿記の原則に従い、整然と、かつ、明りように記録」(法人税法施行規則53条) | 「正規の簿記の原則に従い…貸借対照表及び損益計算書を作成」(所得税法施行規則57条1項) |
| 簡易な方法 | 条文に置かれていない | 所得税法施行規則56条1項ただし書で「財務大臣の定める簡易な記録の方法及び記載事項によることができる」 |
| 保存期間 | 起算日から7年間。起算日は閉鎖の日の属する事業年度終了の日の翌日から2月を経過した日(施行規則59条) | 起算日から7年間(一部の書類は5年間)。起算日は閉鎖の日の属する年の翌年3月15日の翌日(施行規則63条) |
個人には所得税法149条が「青色申告書に添附すべき書類」を定めていて、貸借対照表と損益計算書、各所得の金額の計算に関する明細書、純損失の金額の計算に関する明細書が挙がっています。ただし施行規則65条2項により、簡易な記録の方法による人は貸借対照表の添付を要しません。法人側には、149条に対応する条文が置かれていません。法人の添付書類は確定申告の74条の話になります。
承認を受けたあとに使えるようになる制度は、欠損金の繰越控除、欠損金の繰戻し還付、貸倒引当金などです。資金繰りの面から見ると、赤字の期にどこまで取り返せるかがここで決まります。
資金繰りの選択肢を並べて見るなら
青色申告の承認は、税の側から資金繰りを支える仕組みです。売掛金の入金を早める方法と並べて検討する場合は、下の表もご覧ください。仕組みそのものはファクタリングとはにまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。


このページの数値と引用は、すべて法令および国税庁・国税不服審判所の資料の記載を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年11月13日/各資料の記載は予告なく変更されることがあります)