債権放棄の通知書|法令にない書面名を税務が求める
取引先からの入金が止まり、回収の見込みが立たない。貸倒れとして落とすために「債権放棄通知書」を出しておこう、という話になることがあります。ところがこの書面名を法令で探しても出てきません。
この記事は、e-Gov法令検索・国税庁・日本郵便・日本公証人連合会・国税不服審判所の資料だけで組み立てました。他媒体からの転載や当サイトの推測は使っていません。
- ▸「債権放棄通知書」「債務免除通知書」は、法律にも政令にも省令にも置かれていない書面名です。根拠条文は民法519条ですが、そこに「通知書」という語はありません。
- ▸民法上、免除は相手の承諾が要らず、書面も要りません。書面を求めているのは法人税基本通達9-6-1(4)と所得税基本通達51-11(4)、つまり税務のほうです。
- ▸通達の要件の語は法人と個人で違います。法人は「書面により明らかにされた」、個人事業主は「債務免除額を書面により通知したこと」で、「通知」が明文で出てくるのは個人事業主のほうです。
- ▸「相当期間」に年数の定めはありません。国税庁は「形式的に何年ということではなく」と質疑応答事例で明言しています。
「債権放棄通知書」は法令に置かれた書面名ではない
e-Gov法令検索のキーワード検索で全法令を当たると、「債権放棄通知書」「債務免除通知書」「債権放棄の意思表示」はいずれも該当が1件もありません(3回の再試行で同じ結果を確認しています)。
「債権放棄」という語そのものは条文にあります。ただし出てくるのは省令・内閣府令だけで、法律には1件もありません。銀行法施行規則をはじめとする20本の省令に41か所あり、いずれも「貸付条件緩和債権」の定義の一部として使われています。
“債務者の経営再建又は支援を図ることを目的として、金利の減免、利息の支払猶予、元本の返済猶予、債権放棄…
会社法の全文を当たっても「債権放棄」「債務免除」は出てきません。会社法にある「免除」65か所は、すべて役員等の責任の免除に関する条文です。
書面名が法令にないということは、様式も必須の記載事項も法令では決まっていない、ということです。だからこそ「何を書くか」は自由に決められる一方で、あとで効いてくるのは税務の通達が求める要件のほうになります。ひな形探しより先に、通達が何を求めているかを押さえるほうが近道です。
民法519条は相手の承諾が要らない
債権放棄の根拠条文は民法519条です。条文には見出しが付いておらず、「第三編 債権 > 第一章 総則 > 第六節 債権の消滅 > 第四款 免除」という款の名前だけが置かれています。
“第五百十九条 債権者が債務者に対して債務を免除する意思を表示したときは、その債権は、消滅する。
この条文は「意思を表示したときは、その債権は、消滅する」で完結しており、債務者の承諾も同意も返答も要件になっていません。契約の成立を定める民法522条1項が「相手方が承諾をしたときに成立する」と明記しているのと対照的です。519条が「第二章 契約」ではなく「第一章 総則」に置かれているのも同じ理由です。
効力が生じる時点は民法97条1項が定めています。
“第九十七条 意思表示は、その通知が相手方に到達した時からその効力を生ずる。
なお、97条の見出しは「(意思表示の効力発生時期等)」で、条文に「到達主義」という語はありません。また「相手方が知ることができる状態」という言い回しは、97条にも、ほかのどの法令にも出てきません。条文を引くときは「到達した時」で止めるのが正確です。
書面を求めているのは民法ではなく税務の通達
民法522条2項は「契約の成立には、法令に特別の定めがある場合を除き、書面の作成その他の方式を具備することを要しない」と定めています。免除についても、書面を要求する規定は条文に置かれていません。それでも通知書を作るのは、税務で貸倒れとして落とすための要件に「書面」があるからです。
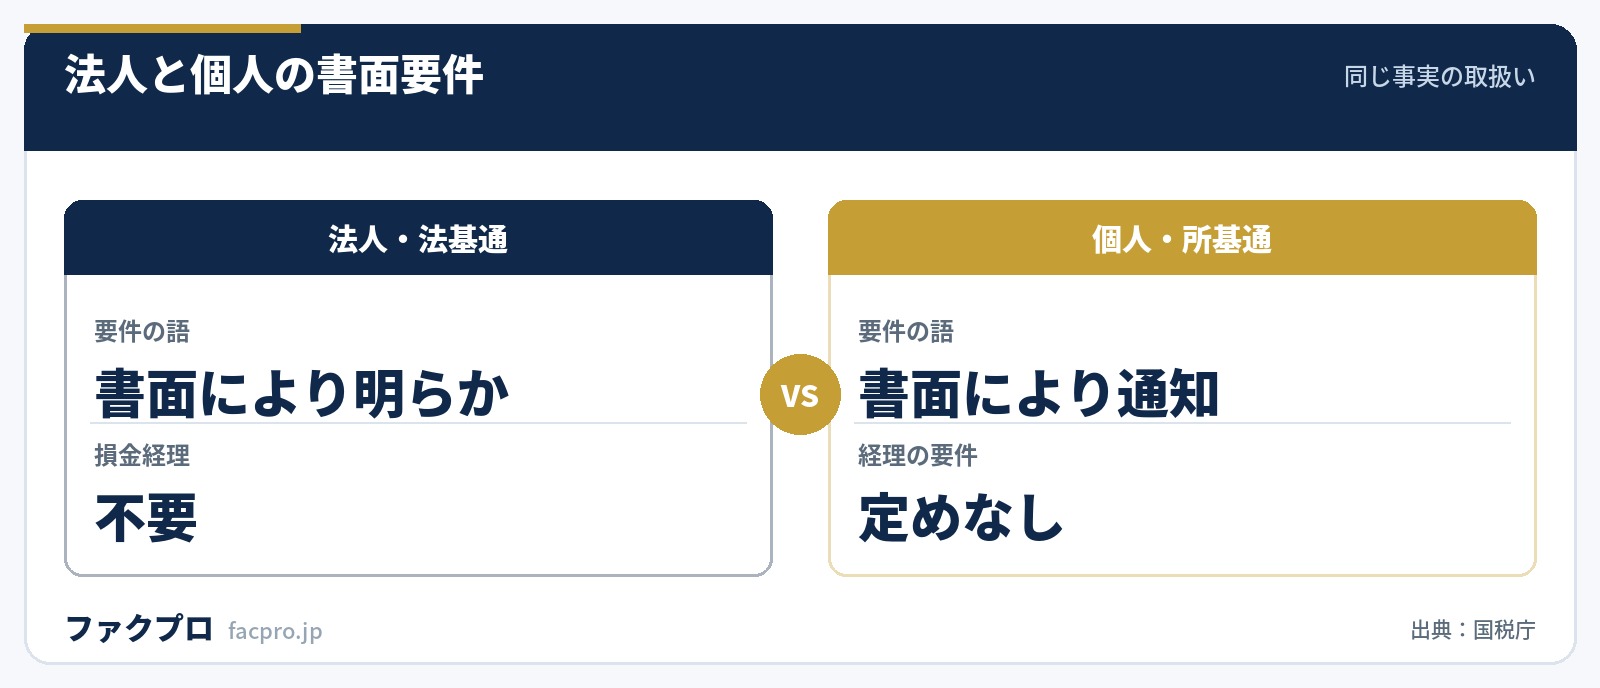
“債務者の債務超過の状態が相当期間継続し、その金銭債権の弁済を受けることができないと認められる場合において、その債務者に対し書面により明らかにされた債務免除額
“債務者の債務超過の状態が相当期間継続し、その貸金等の弁済を受けることができないと認められる場合において、その債務者に対し債務免除額を書面により通知したこと。 その通知した債務免除額
法人向けは「書面により明らかにされた」という受け身の書き方で、個人事業主向けは「債務免除額を書面により通知したこと」と「通知」が明文で出てきます。この記事のタイトルにある「通知書」という語を正面から支えているのは、法人の通達ではなく所得税基本通達のほうです。
| 通達 | 要件の語 | 損金・必要経費の扱い |
|---|---|---|
| 法人税基本通達9-6-1(切捨て・債権放棄) | 書面により明らかにされた債務免除額 | 貸倒れとして損金の額に算入する |
| 法人税基本通達9-6-2(回収不能) | 全額が回収できないことが明らか | 貸倒れとして損金経理をすることができる |
| 法人税基本通達9-6-3(取引停止1年) | 取引停止から1年以上経過など | 損金経理をしたときは、これを認める |
| 所得税基本通達51-11(切捨て・債権放棄) | 債務免除額を書面により通知したこと | 必要経費に算入する |
| 所得税基本通達51-12(回収不能) | 全額が回収できないことが明らか | 必要経費に算入する |
| 所得税基本通達51-13(取引停止1年) | 取引停止から1年以上経過など | 必要経費に算入することができる |
見落とされやすいのが、回収不能の場合の扱いが法人と個人で逆になっている点です。法人の9-6-2は「損金経理をすることができる」で、帳簿に落としていなければ認められません。いっぽう個人の51-12は「必要経費に算入する」と断定で、経理の要件が置かれていません。個人事業主向けの解説を法人にそのまま当てはめると、ここでずれます。
「相当期間」に年数の定めはない
9-6-1(4)も51-11(4)も「債務超過の状態が相当期間継続し」としか書いておらず、本文にも注記にも改正履歴にも年数は出てきません。この点について、国税庁は質疑応答事例で自ら答えています。
“「債務者の債務超過の状態が相当期間継続」しているという場合における「相当期間」とは、債権者が債務者の経営状態をみて回収不能かどうかを判断するために必要な合理的な期間をいいますから、形式的に何年ということではなく、個別の事情に応じその期間は異なることになります。
同じ通達の9-6-3(1)が「1年以上経過した場合」と年数を書いているのと比べると、国税庁は年数を示すときは示していることが分かります。相当期間については、あえて数字を置いていないと読むのが自然です。
また、債務超過かどうかの判定基準も示されています。特定調停に関する質疑応答事例は「金銭債権の弁済を受けることができないか否かは、債務者の実質的な財産状態を検討する必要がありますから、①の『債務超過』の状態か否かは、時価ベースにより判定することとなります」としています。貸借対照表の簿価ではありません。
年数が決まっていないことは、裏を返せば「自分で合理的な期間だと説明できる材料を残しておく」必要がある、ということです。督促の記録、相手の決算書や資産の状況、取引停止に至った経緯。これらを時系列で残しておけば、何年かという議論をしなくても「判断に必要な期間を見た」と示せます。
通知書を出した日と、損金になる事業年度
9-6-1の柱書は「その事実の発生した日の属する事業年度において貸倒れとして損金の額に算入する」です。税務大学校の講本(法人税法)は、この条文について次のように説明しています。
“債権放棄の手続が行われた場合(寄附に該当する場合を除く。)には、法人がこれを貸倒損失として損金経理をしているか否かを問わず、その事実の発生した日の属する事業年度においてその消滅した部分の金額が損金の額に算入される(法基通9-6-1)。
つまり通知書を出した事業年度で自動的に損金になり、翌期に回すことはできません。利益の出た期に合わせて計上するといった調整はできない、ということです。
では「その事実の発生した日」とはいつか。国税不服審判所の昭和60年1月29日裁決が答えを出しています。
“本件債権放棄の意思表示をしたことが客観的に明らかである昭和55年6月30日発信の内容証明郵便の本件通知書を受けた日を含む事業年度(昭和56年3月期)と解すべきである。
この要旨の見出しは「本件債務免除益の益金計上時期は債権者からの債権放棄の通知がなされた日を含む事業年度であるとした事例」となっており、見出しの「通知がなされた日」と本文の「通知書を受けた日」で表現が揺れています。民法97条の到達主義からすれば、発信日と受領日は別の日です。期末をまたぐ時期に出すなら、受領の日付が残る形にしておくほうが安全です。
回収できる債権を放棄すると寄附金になる
通知書さえ出せば貸倒れになるわけではありません。回収できるのに放棄した場合は、法人税法37条7項の「いずれの名義をもつてするかを問わず」「経済的な利益の…無償の供与」に当たり、寄附金として扱われます。実際に判断が示された裁決が2件あります。
この2件を並べると構造がはっきりします。民法上は有効に放棄できていても、税務上の貸倒れになるかは別の判定だということです。書面があることは必要条件であって、十分条件ではありません。
なお、貸倒れに当たらない債権放棄がすべて寄附金になるわけでもありません。国税庁の質疑応答事例は「その債権放棄を行うことについて経済合理性を有する場合には、寄附金に該当しないこととなります」とし、法人税基本通達9-4-1・9-4-2での検討を案内しています。9-4-1の注は、ここでいう「子会社等」に資本関係のない取引先も含まれると明記しています。
“子会社等には、当該法人と資本関係を有する者のほか、取引関係、人的関係、資金関係等において事業関連性を有する者が含まれる。
9-4-2の注が挙げる「合理的な再建計画」の判断要素は、支援額の合理性・支援者による再建管理の有無・支援者の範囲の相当性・支援割合の合理性の4つです。単独の取引先への一方的な放棄では、このうち3つ目と4つ目を満たしにくくなります。他の債権者も足並みをそろえて放棄する場面かどうかが、実務上の分かれ目になります。
内容証明・配達証明・確定日付の役割と料金
国税庁は、書面の形式について具体的な案内を出しています。
“債務者に対する債務免除の事実は書面により明らかにされていれば足ります。この場合、必ずしも公正証書等の公証力のある書面によることを要しませんが、書面の交付の事実を明らかにするためには、債務者から受領書を受け取るか、内容証明郵便等により交付することが望ましいと考えられます。
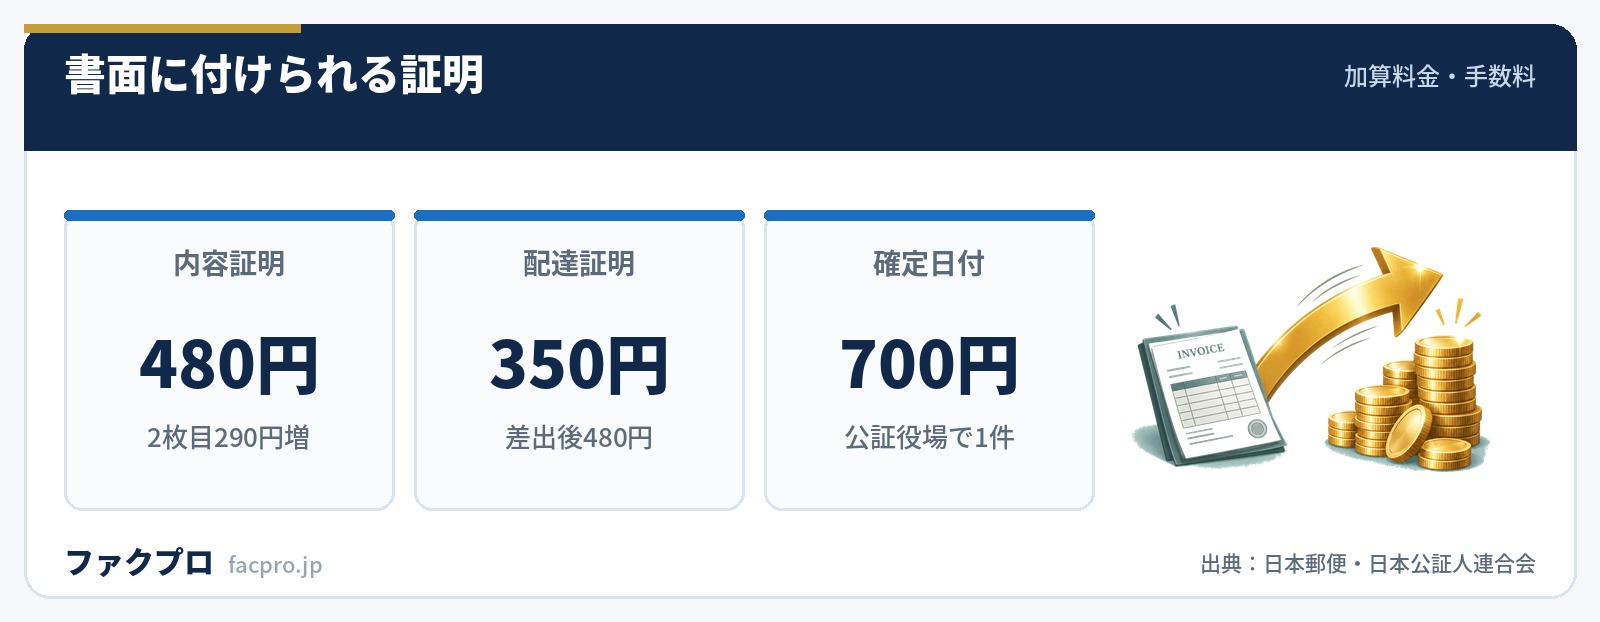
3つはそれぞれ証明する対象が違います。郵便法が条文レベルで書き分けています。
| 手段 | 証明される内容 | 料金 |
|---|---|---|
| 内容証明 | いつ、いかなる内容の文書を誰から誰あてに差し出されたか。郵便法48条「内容である文書の内容を証明する」 | 加算料金480円(2枚目以降は290円増) |
| 配達証明 | 配達したという事実。郵便法47条「配達し、又は交付した事実を証明する」。実際の受取人が誰かは対象外 | 加算料金350円(差出後に請求する場合は480円) |
| 確定日付(公証役場) | その日にその証書が存在していたこと。文書の成立や内容の真実性は対象外 | 1件につき700円 |
| 一般書留 | 引受けから配達までの送達過程の記録。内容証明・配達証明とも一般書留が必須 | 加算料金480円 |
定形郵便(50g以内)の基本料金110円に一般書留480円と内容証明480円を足すと1,070円、配達証明も付けると1,420円です。インターネットから出すe内容証明は、1枚・謄本の通常送付で1,295円と日本郵便が料金例を示しています(枚数は5枚まで、1枚あたり1,584文字が目安)。
内容証明は差出日と内容を証明するもので、相手に届いたことまでは対象に入っていません。民法97条が「到達した時から効力を生ずる」としている以上、到達を残したいなら配達証明を足すのが筋の通った組み合わせになります。350円の追加で、効力が生じた日を証明できる状態になります。
確定日付は内容証明とは別の制度です。日本公証人連合会は「その日にその証書(文書)が存在していたことを証明するもの」「文書の成立や内容の真実性については何ら公証するものではありません」と説明しています。国税庁も「必ずしも公正証書等の公証力のある書面によることを要しません」としているので、債権放棄の通知書に確定日付まで取る必要は、通達の要件としてはありません。
内容証明の書き方そのものは内容証明の書き方と費用、電子で出す場合はe内容証明にまとめています。
放棄する前に確認しておきたいこと
債権放棄は債権を消滅させる行為で、やり直しがききません。通知書を出す前に、次の点を確認しておくと判断がぶれません。
- ✓相手に何が起きるか。法人税法22条2項により、相手方には債務免除益が立ちます。税務大学校の講本は「その支出(債権放棄)側の損金算入の有無にかかわらず、収益として益金の額に算入される」と説明しています
- ✓相手が個人の場合。所得税法44条の2の非課税は資力喪失が前提で、確定申告書への記載が適用の要件です(同条3項)。個人から個人への免除なら贈与税の対象になりえます
- ✓消費税の控除も取れるか。貸倒れに係る税額控除を受けるには「貸倒れの事実を明らかにする書類を保存する必要があります」と国税庁が案内しています
- ✓ほかの手が残っていないか。支払督促や少額訴訟、売掛金の差押えで回収できる見込みがあるなら、放棄は寄附金と判定されうる領域に入ります
回収が止まっている売掛金とは別に、支払期日前の売掛金を先に資金化して資金繰りを戻すという方法もあります。売掛金の売買なので返済義務は生じません。当サイトの掲載社を同じ項目で並べた表が下です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
債務免除益の扱いは債務免除益、貸倒損失の要件は貸倒損失、引当金は貸倒引当金にあります。回収の手段は売掛金の回収、支払督促、少額訴訟、売掛金の差押え、時効は売掛金の時効で扱っています。更正の請求で取り戻す場合は法人税の更正の請求が近い内容です。
債権放棄の通知書のよくある質問
債権放棄通知書に決まった様式はありますか
法令に置かれた書面名ではないため、様式も必須の記載事項も法令では定まっていません。税務で貸倒れとして扱うために必要なのは、誰に対していくらの債務を免除したかが書面から明らかになっていることです。日付、相手方、対象の債権、免除する金額を書いておけば足ります。
相手の承諾やサインは必要ですか
民法519条は「債権者が債務者に対して債務を免除する意思を表示したときは、その債権は、消滅する」とだけ定めており、債務者の承諾は要件になっていません。ただし国税庁は「債務者から受領書を受け取るか、内容証明郵便等により交付することが望ましい」としているので、交付の事実が残る形にしておくのが確実です。
内容証明郵便で出さないといけませんか
内容証明は要件ではありません。国税庁は「必ずしも公正証書等の公証力のある書面によることを要しません」としたうえで、書面の交付の事実を明らかにする方法の一つとして内容証明郵便を挙げています。受領書をもらえるならそれでも足ります。
「相当期間」とは何年ですか
年数の定めはありません。国税庁の質疑応答事例は「債権者が債務者の経営状態をみて回収不能かどうかを判断するために必要な合理的な期間をいいますから、形式的に何年ということではなく、個別の事情に応じその期間は異なることになります」と回答しています。
債務超過かどうかは決算書で判断しますか
国税庁は特定調停に関する質疑応答事例で「『債務超過』の状態か否かは、時価ベースにより判定する」としています。貸借対照表の簿価ではなく、実質的な財産状態で見ます。
通知書を出す期はこちらで選べますか
選べません。税務大学校の講本は、法人税基本通達9-6-1について「法人がこれを貸倒損失として損金経理をしているか否かを問わず、その事実の発生した日の属する事業年度においてその消滅した部分の金額が損金の額に算入される」と説明しています。通知書を出した事業年度で確定します。
通知書を出せば必ず貸倒れになりますか
なりません。平成28年4月14日裁決では、書面の交付により放棄そのものは有効に成立したと認めたうえで、債務超過が相当期間継続した事実がないとして寄附金の額に該当すると判断されています。書面は必要条件であって、十分条件ではありません。
相手方にはどんな税金がかかりますか
相手が法人なら、法人税法22条2項により債務免除益として益金に算入されます。相手が個人事業主の場合、所得税法44条の2の非課税は資力喪失が前提で、さらに確定申告書への記載が適用の要件とされています。個人が個人から免除を受けた場合は、相続税法8条により贈与税の対象になりえます。
相手が行方不明のときはどうすればよいですか
民法98条の公示による意思表示という方法が条文上あります。裁判所の掲示場に掲示したうえで官報に掲載し、最後に掲載した日から2週間を経過した時に到達したものとみなされます。ただし、相手を知らないことや所在を知らないことについて過失があったときは到達の効力を生じない、と同条3項ただし書が定めています。
このページの数値と引用は、すべて法令および国税庁・日本郵便・日本公証人連合会・国税不服審判所の資料の記載を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年11月18日/各資料の記載は予告なく変更されることがあります)