ファクタリングは違法?デメリットと悪質業者の見分け方
「ファクタリングって違法じゃないの?」「取り立てが怖い」。ファクタリング 違法・デメリット・取り立てで調べる方の多くは、使う前に安全かどうかを確かめたいはずです。
この記事は、金融庁・日本貸金業協会・国民生活センター・最高裁判所の決定・e-Gov法令検索の一次情報だけで書いています。特定の会社を評価する記事ではなく、どんな取引が違法になるのかという「線引き」を示すことが目的です。
- ▸ファクタリングは法的には債権の売買で、それ自体は違法ではない(金融庁)
- ▸違法になるのは「ファクタリングを装った貸付け」。契約書の名前ではなく実態で判断される
- ▸分かれ目は売掛先が払えなかったときのリスクを誰が負うか。利用者が負う形は貸付けと判断されやすい
- ▸給与ファクタリングは貸金業に該当(最高裁令和5年2月20日決定)。個人の給与は対象にならない
| ファクタリングの法的性質 | 債権の売買(債権譲渡)契約(金融庁) |
|---|---|
| 違法になりうるもの | 経済的に貸付けと同様の機能を有しているもの(金融庁) |
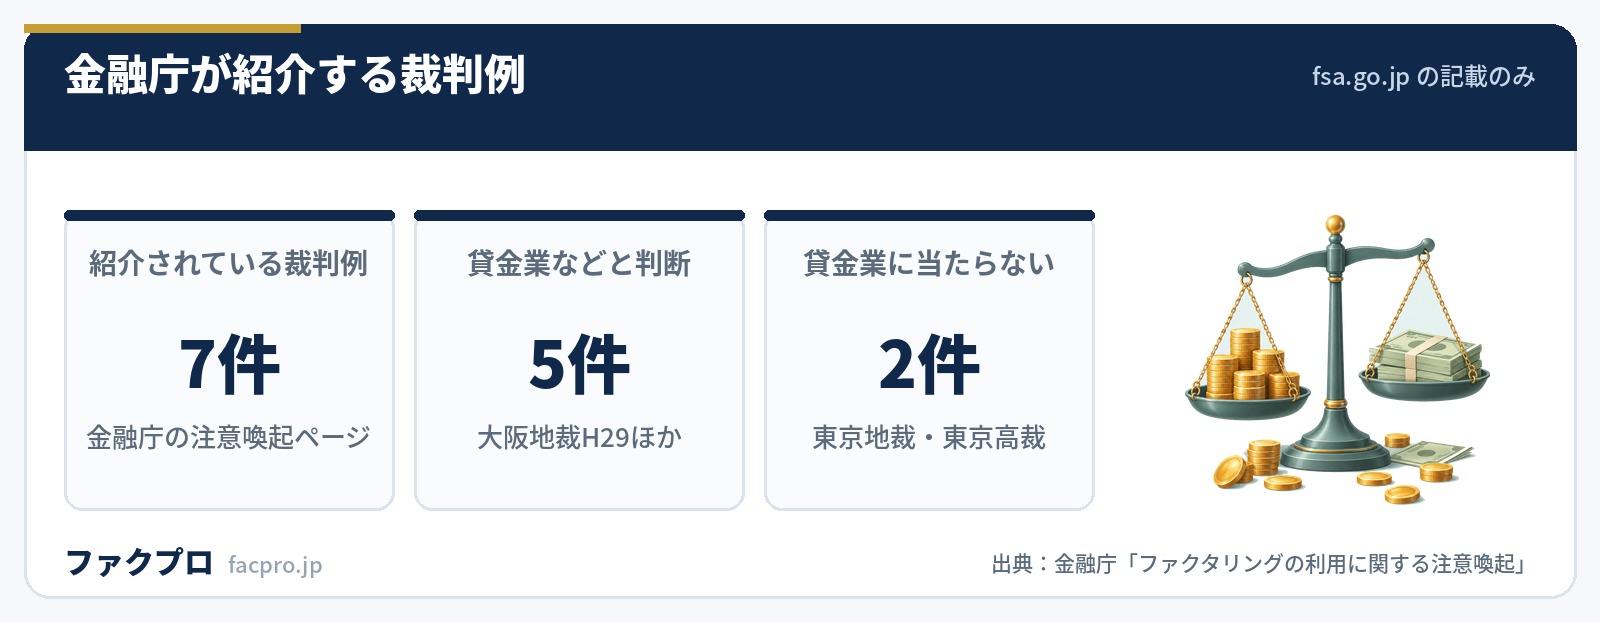
| 金融庁が紹介する裁判例 | 7件(貸金業などと判断5件/貸金業に当たらないと判断2件) |
| 給与ファクタリング | 貸金業に該当(金融庁ノーアクションレター 令和2年3月5日/最高裁 令和5年2月20日 第三小法廷決定) |
| 年109.5%を超える利息の契約 | 貸金業者の金銭消費貸借契約は無効(貸金業法 第42条) |
| 業として年20%を超える利息の契約 | 5年以下の拘禁刑若しくは1,000万円以下の罰金(出資法 第5条第2項) |
| ファクタリング業の登録制度 | 存在しない(貸金業に当たる取引をするには貸金業登録が必要) |
| 悪質な取立ての相談先 | 警察相談専用電話 #9110(金融庁の案内) |
ファクタリングは違法ではない:法的には「債権の売買」
金融庁は、ファクタリングを次のように説明しています。
“一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
民法第466条も「債権は、譲り渡すことができる」と定めています。売掛金を売って期日前に現金にする取引そのものは、法律で認められた債権の売買です。
ただし、ファクタリング業には貸金業のような登録や許認可の制度がありません。「金融庁に登録済み」「国の認可を受けたファクタリング会社」という説明は、制度上ありえないので注意してください。
違法になるのは「ファクタリングを装った貸付け」
金融庁が問題にしているのは、ファクタリングという名前を使った実質的な貸付けです。
“ファクタリングとして行われ、契約書に「債権譲渡契約(売買契約)」であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものについては、貸金業に該当するおそれがあります。
貸付けに当たる取引を業として行うには、財務局か都道府県の貸金業登録が必要です。登録のない業者の貸付けは無登録営業(貸金業法第11条)で、金融庁は「刑事罰の対象」としています。また、貸金業者が年109.5%を超える利息の契約をした場合、その契約は無効です(貸金業法第42条)。
金融庁は、判断は「契約書にノンリコース(…)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断される」と書いています。
契約書に「売買」「ノンリコース」と書いてあることは、それだけでは安全の証明になりません。見るべきは、売掛先が払えなかったときに実際に誰がお金を負担する仕組みになっているかです。
貸金業と判断された裁判例5件
金融庁のページには、ファクタリングの形をとりながら貸付けなどと判断された裁判例が5件紹介されています。
| 裁判例 | 判断の決め手になった事情(要旨) |
|---|---|
| 大阪地裁 平成29年3月3日判決 | 業者が不払いリスクをほとんど負っていない。債権の額面と無関係に金銭が授受されていた |
| 東京高裁 令和3年7月1日判決 | 売掛先が払わない場合に、売主が債権額以上を払う公正証書を作成させていた |
| 名古屋地裁 令和3年7月16日判決 | 「資力を担保しない」規定はあるが、支払日までが短く不履行の可能性が極めて低い債権だった |
| 札幌高裁 令和4年7月7日判決 | 発覚を恐れて売主が何としても買い戻さざるを得ない状況を業者が認識していた(公序良俗違反で無効) |
| 東京地裁 令和4年3月4日判決 | ノンリコース規定はあるが、売掛先に不払いの兆候がないことを売主に表明保証させていた |
5件のうち3件は、契約書にノンリコースや「資力を担保しない」旨の規定があったのに貸付けなどと判断されています。
特に札幌高裁の事案は、契約上ではなく「事実上」買い戻さざるを得ない状況だったことが重視されました。「売掛先に知られたくない」という事情が強いほど、事実上の買戻しに追い込まれやすいという構造が読み取れます。
貸金業に当たらないと判断された裁判例2件
| 裁判例 | 判断の決め手になった事情(要旨) |
|---|---|
| 東京地裁 令和2年9月18日判決 | 業者に償還請求権がなく、売主も買戻しを予定していない。手数料も担保目的を推認させるほど大幅ではない |
| 東京高裁 令和4年6月15日判決 | 回収できなかった額を売主が負担する定めがなく、無資力の危険が業者に移転していた |
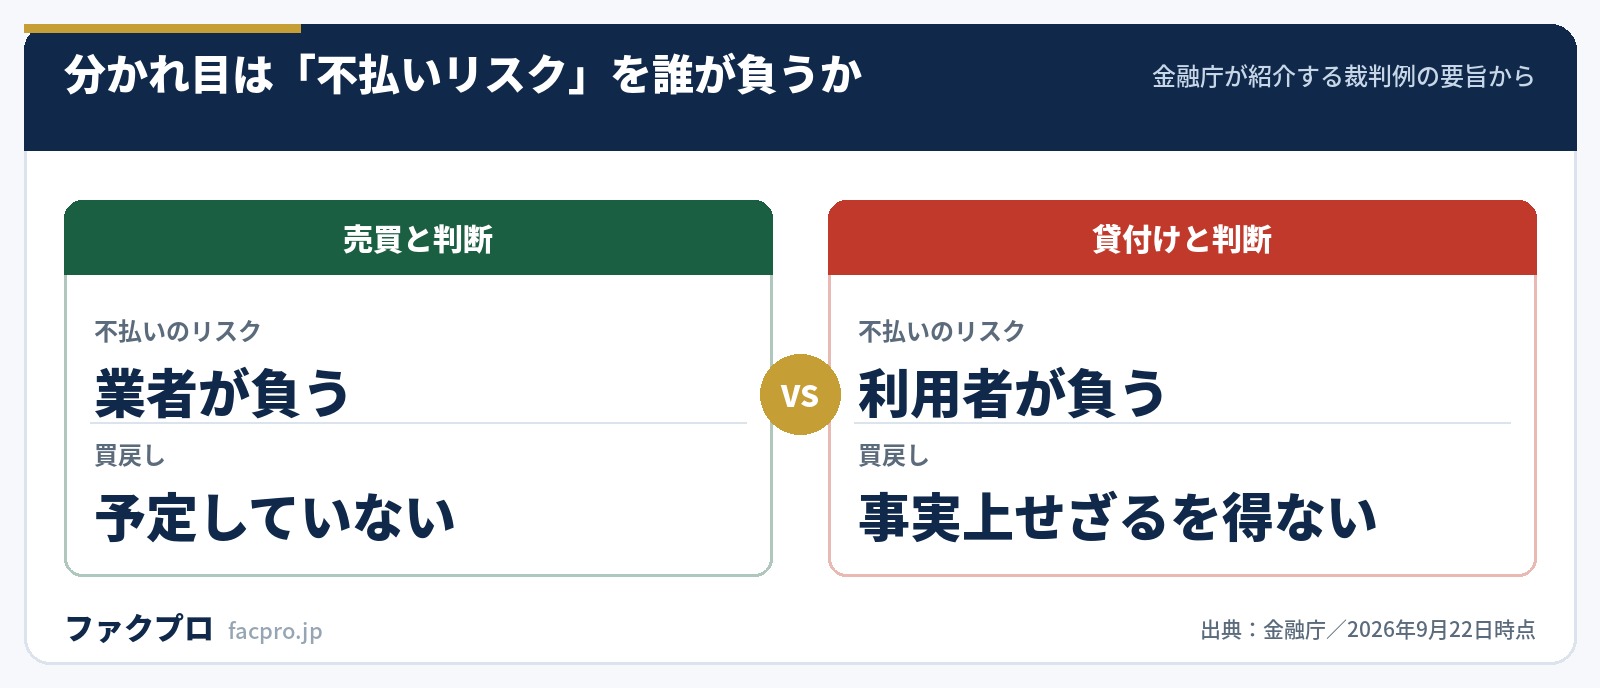
7件を並べると、分かれ目はほぼ1点に集まります。売掛先が払えなかったとき、そのリスクを業者が負っているか、利用者が負っているかです。業者がリスクを負っていれば売買、利用者が実質的に負っていれば貸付けに近づきます。
給与ファクタリングは貸金業に当たる
会社員などの給与を買い取る「給与ファクタリング」は、はっきり貸金業に該当するとされています。金融庁は令和2年3月5日の回答書で、給与は労働基準法第24条第1項により使用者から労働者に直接支払われるため、買い取った業者は常に労働者本人から回収することになり、経済的に貸付けと同様の機能を有すると判断しました。
最高裁判所も令和5年2月20日の第三小法廷決定で、給与ファクタリングの取引は貸金業法と出資法にいう「貸付け」に当たるとし、貸金業法違反・出資法違反の成立を認めた判断を是認しています。
国民生活センターには、7万円を受け取って次の給料日に12万円を返した(年利換算700%以上)といった相談が寄せられています。個人がファクタリングを使えるかどうかの詳しい切り分けは ファクタリングは個人でも使えるか をご覧ください。
悪質業者の見分け方:金融庁の3つの事例
金融庁は注意喚起のリーフレットで、「被害が疑われる事例」として次の3つを挙げています。
- ✕債権の買取代金が、債権額に比べて著しく低額であったり、高額な手数料が差し引かれる
- ✕契約書に「売買契約」であることが定められていない
- ✕譲渡した債権の回収(集金)が売主(あなた)に委託されており、回収することができなかった場合に、売主による債権の買戻しや買主(買取業者)による償還請求が行われることになっている
3つ目は、2社間ファクタリングの「回収の委託」そのものではなく、回収できなかったときに利用者が買い戻す・払う仕組みになっていることが問題だという点に注意してください。
日本貸金業協会の9つのチェックポイント
日本貸金業協会は、ファクタリングを装ったヤミ金融である可能性が高いケースとして9項目を挙げています。
- ✕売掛債権譲渡契約に償還請求権が付いている
- ✕売掛債権譲渡契約を結んだことを取引先に通知しない
- ✕申込人の(売掛金振込予定の)通帳、銀行印、キャッシュカードを預かる
- ✕金銭消費貸借契約を締結し、代表者や家族に保証人になることを求める
- ✕小切手、手形を担保に入れさせる
- ✕申込人の発行済み株式を譲渡担保とし、印鑑証明書、役員変更に関する登記委任状を提出するよう求められる
- ✕売掛金(現金)の受け取りが、銀行等からの送金ではなく手渡しでされる
- ✕契約書の写し、領収書などの書類が渡されない
- ✕手数料(債権額と買取額の差)が年率換算にすると、事実上、利息制限法の制限を超えた高金利になっている
2つ目の「取引先に通知しない」は、2社間ファクタリングでは通常の形です。この1項目だけで違法と決めつけるリストではありません。
このリストは「可能性が高いケース」の目安なので、償還請求権・保証人・通帳の預かり・契約書を渡さないといった項目と重なっていないかを組み合わせで見るのが正しい使い方です。
ファクタリングのデメリット
違法ではない通常のファクタリングにも、使う前に知っておきたいデメリットがあります。
手数料の分だけ入金額が減る
売掛金の額面から手数料が差し引かれます。金融庁も「高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があります」と注意しています。料率の公表値は ファクタリング手数料の相場 で整理しています。
調達できるのは売掛金の範囲まで
売れるのは、すでにある売掛金(会社によっては注文書などの将来債権)だけです。売掛金がない月の資金不足は埋められません。
2社間でも売掛先に知られる可能性はゼロではない
債権譲渡登記をすると、その概要は誰でも交付を請求できる登記事項概要証明書に記録されます(動産・債権譲渡特例法 第11条第1項)。登記の仕組みは 債権譲渡登記の解説 をご覧ください。
2社間は回収した代金を期日どおりに送る義務がある
2社間では売掛先からの入金をいったん受け取り、ファクタリング会社へ送ります。このお金を運転資金に回してしまうと契約違反になり、信頼関係が一気に崩れます。入金日と送金日はカレンダーに入れておきましょう。
ファクタリングの取り立ては違法になる?
通常のファクタリングでは、2社間なら利用者が期日に送金し、3社間なら売掛先がファクタリング会社に直接払います。利用者が借金のように取り立てられる構造には、本来なりません。
それでも悪質な業者から、業務の平穏を害するような取立てを受けることがあります。金融庁は次のように案内しています。
“最高裁判所の判例では、権利の実行について、権利の範囲又は社会通念上一般に、忍容すべきものと認められる程度を逸脱するときは違法となり、恐喝罪又は脅迫罪が成立することがあるとされています(参考:最高裁判所昭和27年5月20日判決)。悪質な取立ての被害に遭った場合には、警察に相談をお願いいたします。
給与ファクタリングでは、国民生活センターが勤務先や家族の連絡先を聞き出され、取り立てに悪用されるケースを報告しています。申込時に家族や勤務先の連絡先を執拗に求められたら、その時点で手続きを止めてください。
契約前に確認したい5つのポイント
- ✓売掛先が払えなかったときに、利用者が買い戻す・支払う条項(償還請求権・買戻し)がないか
- ✓売掛先に「不払いの兆候がない」ことなどを利用者に表明保証させる条項がないか
- ✓契約書の写しを受け取れるか(電子契約なら控えを保存できるか)
- ✓通帳・印鑑・キャッシュカードの預かりや、代表者・家族の保証を求められていないか
- ✓買取代金が銀行振込で支払われるか(手渡しではないか)
審査を「一切しない」とうたう業者の危うさは 審査なしのファクタリングはある? で詳しく扱っています。
当サイトに掲載しているファクタリング会社の条件は、下の比較表で並べて確認できます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
困ったときの相談窓口
金融庁の注意喚起ページで案内されている窓口です。
| 窓口 | 連絡先 |
|---|---|
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話からは03-5251-6811)/平日10:00〜17:00 |
| 警察相談専用電話 | #9110 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051/9:00〜17:00(土日祝・年末年始を除く) |
| 消費者ホットライン | 188(国民生活センター) |
貸金業の登録があるかどうかは、金融庁の「登録貸金業者情報検索サービス」で調べられます。「ファクタリングだから登録は関係ない」と言われても、取引の実態が貸付けなら登録が必要です。


ファクタリングの違法性・デメリットのよくある質問
ファクタリングは違法ですか?
違法ではありません。金融庁は、ファクタリングを法的には債権の売買(債権譲渡)契約と説明しています。違法になりうるのは、ファクタリングを装った実質的な貸付けです。
違法なファクタリングかどうかはどう見分けますか?
売掛先が払えなかったときに利用者が買い戻す・払う仕組みになっていないかが最大のポイントです。金融庁の3つの事例と日本貸金業協会の9項目を、組み合わせで確認してください。
ノンリコース契約なら安全ですか?
契約書の規定だけでは決まりません。金融庁は実態に照らして判断されるとしており、ノンリコース規定があっても表明保証などで実質的に売主にリスクを負わせていた事案は、金銭消費貸借契約に当たると判断されています。
給与ファクタリングは違法ですか?
貸金業に該当します。最高裁令和5年2月20日の決定で、給与ファクタリングによる金銭の交付は貸金業法・出資法の「貸付け」に当たるとされました。無登録の業者が行えばヤミ金融です。
ファクタリング会社から取り立てを受けることはありますか?
通常のファクタリングでは、利用者が借金のように取り立てられる構造にはなっていません。脅迫的な取立てを受けた場合は、警察相談専用電話(#9110)に相談してください。
ファクタリングを使うと信用情報に傷がつきますか?
ファクタリングは売買であって借入れではないため、借入れの記録とは性質が違います。審査で信用情報機関に照会するかどうかは会社ごとに異なるので、申込前に各社のFAQで確かめてください。
このページの数値と引用は、すべて金融庁・日本貸金業協会・国民生活センター・e-Gov法令検索の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年9月22日/公式サイトの記載は予告なく変更されることがあります)