
当座貸越と手形貸付の違い|銀行融資4形態と2027年
銀行から借りるとき、同じ「融資」でも契約の形はいくつかに分かれます。担当者から「当座貸越の枠を作りましょうか」「手形でいきますか」と言われても、何がどう違うのかは説明されないまま話が進むことがあります。
この記事では、証書貸付・手形貸付・当座貸越・割引手形という4つの形態を、日本銀行と全国銀行協会の公表資料、そして手形法の条文で整理します。あわせて、2027年3月31日の手形・小切手の交換廃止が、手形を使う2つの形態にどう影響するかまで見ていきます。
- ▸銀行の貸出金は割引手形・手形貸付・証書貸付・当座貸越の4種類。日本銀行の統計の定義であり、銀行法施行規則の別表が開示を求めている区分でもあります
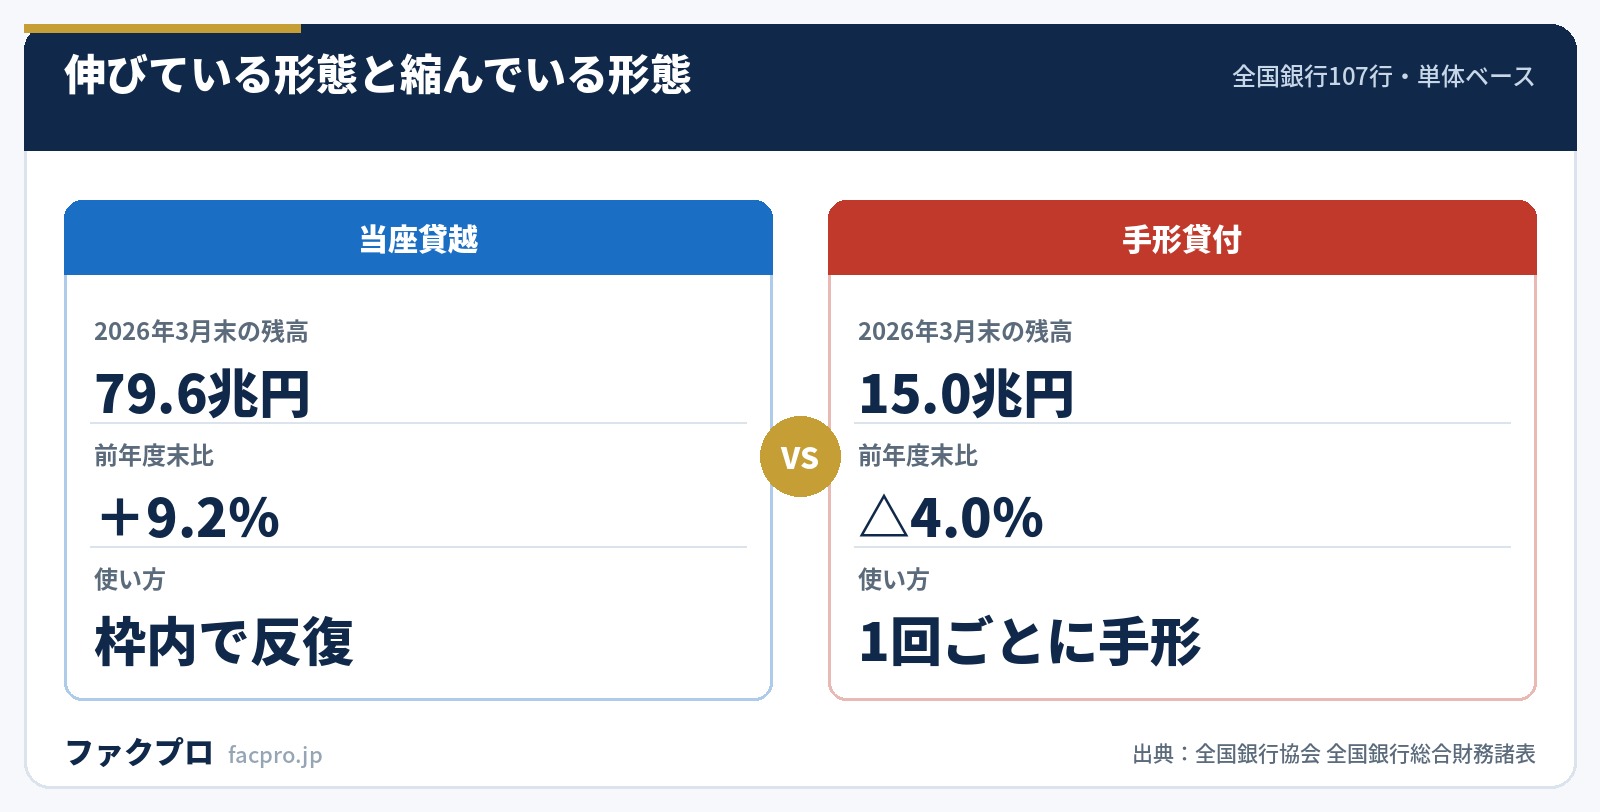
- ▸残高は当座貸越79.6兆円に対し手形貸付15.0兆円で約5.3倍。しかも当座貸越は+9.2%、手形貸付は△4.0%と方向が逆です(2026年3月末)
- ▸確定日払の約束手形には利息の約定を書いても書かなかったものとみなされる(手形法5条1項)。だから手形貸付は手形と契約の二層構造になります
- ▸2027年3月31日に交換が終わっても約束手形が法律上使えなくなるわけではありません。以後は郵送等による相対決済に変わります
銀行融資の4つの形態
日本銀行の統計の解説は、対象となる貸出金を「割引手形」、「手形貸付」、「証書貸付」および「当座貸越」の4種類と明記しています。これは統計の便宜上の区分にとどまりません。銀行法施行規則の別表第一が、この4形態の平均残高を開示事項として挙げています。
“一 国内業務部門並びに国際業務部門の区分ごとの手形貸付、証書貸付、当座貸越及び割引手形の平均残高
| 形態 | 契約の形 | 返済の仕方 |
|---|---|---|
| 証書貸付 | 金銭消費貸借契約証書を差し入れる | 期間を決めて分割返済するのが一般的 |
| 手形貸付 | 約束手形を差し入れる(手形の外に契約がある) | 手形の満期に一括。書換えで継続することがある |
| 当座貸越 | 当座勘定の残高を超えて払い出せる枠を設定する | 枠の範囲で借入と返済を繰り返す |
| 割引手形 | 受け取った手形を期日前に銀行へ譲り渡す | 売掛先が手形の満期に支払う |
日本銀行の金利統計では、階層の切り方がさらに具体的です。「貸出金(貸付金<手形貸付、証書貸付>、手形割引および当座貸越の合計)」という書き方で、手形貸付と証書貸付だけが「貸付金」にまとめられ、手形割引と当座貸越はその外に置かれています。
当座貸越とは|限度枠を反復して使う形態
日本銀行の解説は、当座貸越を「金融機関が当座預金取引先に対して、予め約定した一定の限度額の範囲内で、貸越を行う取引」と定義しています。借りるたびに契約を結び直すのではなく、いったん枠を作れば、その範囲で出し入れを繰り返せるのが特徴です。
興味深いのは、民法に「当座貸越」という条文が1つもないことです。本則を通して見ても、当座貸越・当座借越・当座勘定のいずれの語も出てきません。法律のレベルで当座貸越が登場するのは臨時金利調整法1条2項で、「貸付けの利率、手形の割引率、当座貸越しの利率」と貸付けと並列で列挙されています。法令上の送り仮名は「当座貸越し」です。
同じ書き分けは政令にもあります。印紙税法施行令26条1項3号は「貸付け(手形割引及び当座貸越しを含む。)」という形で、わざわざ「含む」と書いてから取り込んでいます。
法令は、手形割引と当座貸越を貸付けと別建てで扱ったうえで、必要なときだけ『含む』と明記して取り込むという書き方で一貫しています(印紙税法施行令26条1項3号、中小企業信用保険法3条1項)。「手形割引は貸付けの一種」とひとまとめにすると、この書き分けの意味が落ちます。中小企業信用保険法施行令2条1項が保証期間の終期を「手形の割引を受けた時から当該手形の満期までの期間」としているように、割引は手形の満期を軸に設計されていて、貸付けの期間の考え方とは別の物差しが使われています。
手形貸付とは|手形と契約の二層構造
手形貸付では、借主が銀行あてに約束手形を振り出して差し入れます。手形法75条は約束手形の必要的記載事項を7号にわたって列挙しており、2号が「一定ノ金額ヲ支払フベキ旨ノ単純ナル約束」です。「単純ナル」とは無条件という意味で、手形上の債務は原因となった取引から切り離されます。
ここで効いてくるのが利息の扱いです。手形法5条1項は、利息の約定を書けるのは一覧払または一覧後定期払の手形に限るとし、「其ノ他ノ為替手形ニ於テハ此ノ約定ノ記載ハ之ヲ為サザルモノト看做ス」と続けます。77条2項でこの規定は約束手形にも準用されます。つまり確定日払の約束手形に利息を書いても、書かなかったものとみなされます。
だから手形貸付は、手形だけでは完結しません。利率・返済条件・期限の利益の喪失といった条件は、手形の外にある金銭消費貸借契約や銀行取引約定書の側に置かれます。期限の利益喪失条項が問題になるのも、この二層のうち契約の側です。
手形法12条2項は「一部ノ裏書ハ之ヲ無効トス」と、金額の一部だけを譲り渡すことを正面から禁じています(77条1項1号で約束手形に準用)。
これは請求書の買取との構造的な違いです。売掛債権なら一部だけを売ることができますが、手形は金額を割って動かせません。電子記録債権法43条1項が分割記録を認めているのと、ちょうど逆向きの作りになっています。
必要な額だけを資金化したい場面では、この一点が形態選びの分かれ目になります。
4形態の残高はどう動いているか
全国銀行協会が公表している全国銀行総合財務諸表(全国銀行107行・2026年3月31日現在)から、形態別の残高を並べると方向の違いがはっきりします。
| 形態 | 残高(2026年3月末) | 前年度末比 |
|---|---|---|
| 証書貸付 | 663兆3,126億円 | +6.0% |
| 当座貸越 | 79兆6,116億円 | +9.2% |
| 手形貸付 | 14兆9,584億円 | △4.0% |
| 割引手形 | 3,996億円 | △25.3% |
貸出金のなかの構成でいうと、証書貸付が約87.5%、当座貸越が約10.5%、手形貸付が約2.0%、割引手形が約0.05%です。伸びているのは証書貸付と当座貸越で、縮んでいるのは手形を使う2形態だけという並びになっています。
業態別に見ると差はさらに開きます。地方銀行(61行)の手形貸付は前年度末比△31.9%、割引手形は△30.0%でした。一方で都市銀行(5行)の手形貸付は+6.1%です。地域金融機関を使っている中小企業ほど、手形を前提にした形態が先に細っていることになります。
金利を見るときに注意したい点があります。日本銀行の貸出約定平均金利(2026年8月・国内銀行)は新規の総合が1.782%、新規の短期が1.427%、新規の長期が1.999%ですが、公表PDFの注記は「新規の総合は当座貸越を除く。」としています。
つまり新規の総合を当座貸越の金利として読むことはできません。当座貸越の金利が出てくるのはストック計表の「当貸」という独立の区分だけで、期間の長短では切られていません。
手形貸付の「書換継続」も統計上の扱いが独特です。日本銀行の解説は「一旦返済を受けた後に同額の貸付を実行する取引に関しては、すべて「新規」に含まれます」としており、実態が継続でも新規として数えられます。
2027年3月31日の交換廃止で手形貸付はどうなるか
全国銀行協会は2026年6月18日のリリースで、電子交換所における手形・小切手の交換廃止時期を「2027年3月31日」と明確化しました。あわせて、手形・小切手以外の証券も含めた電子交換所そのものの交換廃止を2029年6月末(6月29日)と決定しています。
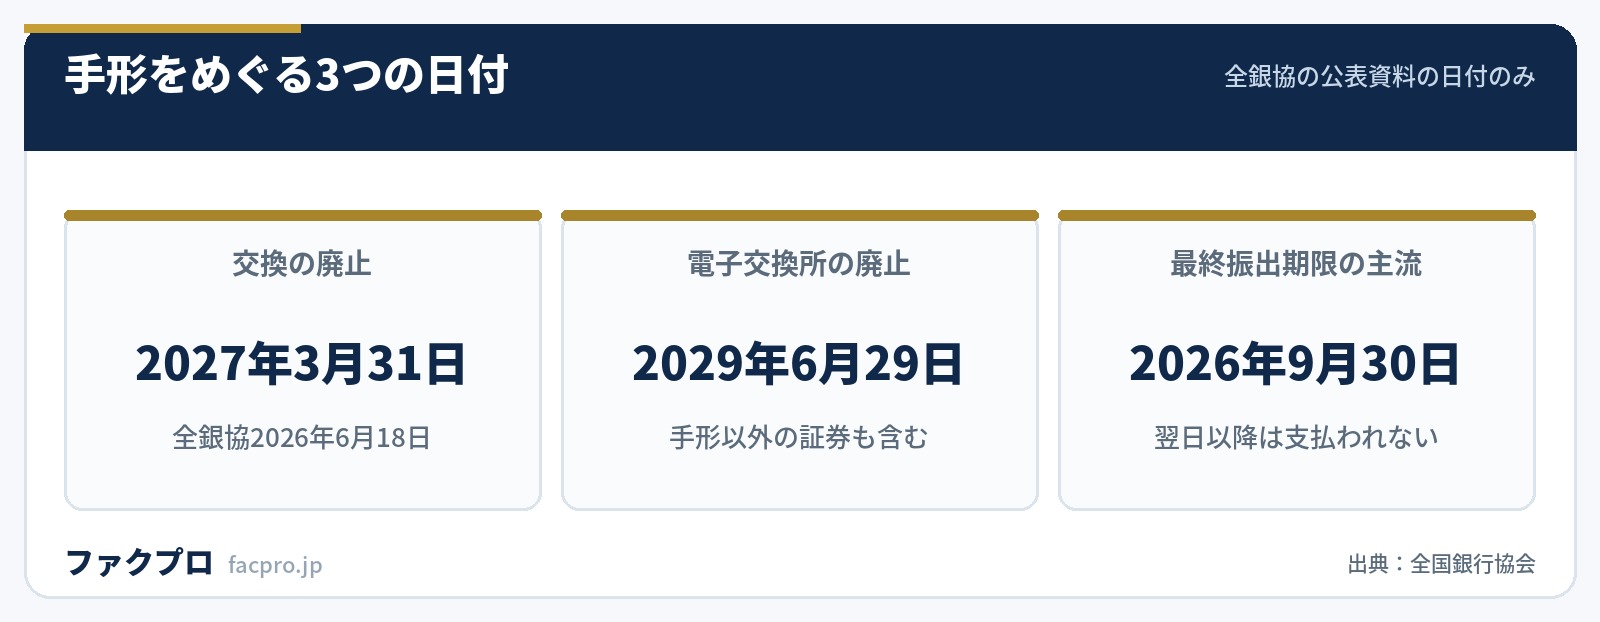
実務上は2027年を待つ必要がありません。最終振出期限を設定している金融機関が多く、全銀協の特設サイトは「10月1日以降は、原則として手形・小切手を用いた当座勘定からの支払いができなくなります」と注意を掲げています。期限を公表している金融機関の多くが2026年9月30日を最終振出期限としており、交換枚数ベースでは84%を占める金融機関が設定済みまたは設定予定でした。
実数でも急減が出ています。2026年8月中の手形交換高は合計587千枚で前年同月比△53.55%、うち手形は105千枚でした。2025年度合計では17,742千枚(前年度比△29.5%)、手形だけを見ると5,434千枚(同△42.6%)です。
ここで正確に押さえたいのは、廃止されるのは交換のインフラであって、約束手形という制度ではないという点です。全銀協も「2027年4月1日から手形・小切手が使用できなくなるものではありません」と注記しています。
2027年4月1日からは「電子交換所を介さない決済」となり、各金融機関が郵送等による相対決済を行う必要が生じるため、取扱いの可否は各金融機関の判断に委ねられる、という書き方です。手形法も改正されていません。
そのうえで、全銀協の調査報告書に「手形貸付」という語は一度も出てきません。代替として公表資料が名指ししているのは、運転資金には当座貸越、手形割引にはでんさい割引、短期の資金需要には証書貸付(行内規定を整備した例が挙がっています)の3つです。手形貸付の先行きは、公表資料が扱う範囲の外にあります。
手形割引を使ってきた場合の受け皿はでんさい割引に整理しました。交換廃止の全体像は手形・小切手の廃止、不渡りと取引停止処分の仕組みは電子交換所の不渡りで扱っています。
当座貸越の枠を公的保証で作れるか
中小企業信用保険法施行令2条1項には、「当座貸越しを受けることによる債務のみについての特殊保証(以下「当座貸越し特殊保証」という。)」という区分が置かれています。保険料率は通常の0.1%〜1.84%に対し、0.08%〜1.57%と低めに設定されています。
「特殊保証」は、中小企業信用保険法3条1項が「限度額に達するまで、その履行をする責めに任ずる保証」と定義する根保証型の仕組みです。枠の範囲で借入と返済を繰り返す当座貸越の形と対応しています。
売掛金そのものを使う制度もあります。同法3条の4第1項の流動資産担保保険は、担保を「売掛金債権その他の経済産業省令で定める債権及び棚卸資産に限る」とし、保険価額の合計額は2億円が上限、付保率は70%(同3条2項)、保険料率は0.46%です。いわゆるABLで、動産譲渡登記とABLで詳しく扱っています。
銀行の制度融資との比較は銀行とファクタリングの違い、資金繰りが詰まりかけたときの公的な出口は資金繰りが厳しいときにまとめています。
売掛金で資金を作る選択肢と比べる
当座貸越も手形貸付も、審査の中心は自社の信用です。一方で、売掛金を売って資金化する方法は、売掛先の信用が主に見られるという点で見られる方向が違います。赤字決算や税金の滞納があって銀行の枠が作れない局面では、ここが分かれ目になります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
仕組みそのものはファクタリングとはと図解で見る仕組みに整理しています。手数料の考え方は金利との違いをご覧ください。会社ごとの条件は日本中小企業金融サポート機構やビートレーディングの会社ページにまとめています。
当座貸越と手形貸付のよくある質問
当座貸越と当座借越は何が違いますか
立場の違いです。貸す側である銀行の資産としては「当座貸越」、借りる側の負債としては「当座借越」と呼びます。全国銀行協会の勘定科目の説明でも、借入金の内訳に「当座借越」が挙げられています。法令上の送り仮名は「当座貸越し」です(臨時金利調整法1条2項)。
手形貸付と手形割引はどちらも手形を使いますが同じものですか
別の形態です。日本銀行の統計では手形貸付が「貸付金」に含まれ、手形割引はその外に置かれています。手形貸付は自社が振り出した手形を銀行に差し入れるもの、手形割引は売掛先から受け取った手形を期日前に銀行へ譲り渡すものです。
2027年4月以降、手元の約束手形は使えなくなりますか
全国銀行協会は「2027年4月1日から手形・小切手が使用できなくなるものではありません」と注記しています。ただし電子交換所を介さない決済となり、郵送等による相対決済が必要になるため、取扱いの可否は各金融機関の判断で変わる可能性があるとされています。
手形貸付は2027年で終わりますか
公表資料がこの点を正面から扱っている範囲はまだありません。全銀協の調査報告書が代替として挙げているのは、運転資金への当座貸越、手形割引に代わるでんさい割引、短期の資金需要への証書貸付の3つです。取引銀行の方針は個別に確認することになります。
当座貸越の金利は平均でどのくらいですか
日本銀行の貸出約定平均金利には当座貸越の区分がありますが、ストック計表の「当貸」という独立の欄に置かれています。よく引用される「新規・総合」は、公表PDFの注記のとおり当座貸越を除いた数字です。比べるときは同じ区分どうしで見てください。
当座貸越の枠があれば資金繰りは安定しますか
枠は減額や停止があり得るものなので、1本に寄せると急な取消しに弱くなります。資金繰り表で入出金の山と谷を先に見える化したうえで、調達手段を分けておくのが現実的です。
このページの統計の実数と条文は、すべて日本銀行・全国銀行協会の公表資料と法令の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月15日/制度・料金は改正や改定で変わることがあります)



