
でんさい割引とは?手形割引との違いと手数料の決まり方
支払期日まで待てないでんさいを金融機関に譲渡して、先に現金化する。これがでんさい割引です。手形割引の電子版と説明されることが多く、実際に動きもよく似ています。
ただし、一次資料を読むと一般の説明とずれる点がいくつも出てきます。最大のものは「でんさい割引の手数料は何%」という数字が、でんさいネットのどこにも書かれていないことです。この記事では、運営団体と条文が実際に何を定めているかだけを並べます。
- ▸でんさい割引はでんさいネットの制度ではなく、各金融機関の融資商品です。公式FAQは「各金融機関がそれぞれの判断のもと独自に提供するサービス」と書き、取扱い状況を把握していないとしている
- ▸割引の正体は分割記録+譲渡記録+譲渡保証記録。公式の活用ガイドブックが700万円のうち300万円を分割譲渡する図で示している
- ▸手形は一部の譲渡が明文で無効(手形法12条2項)。でんさいは電子記録債権法43条1項が分割を正面から認めている
- ▸印紙税がかからないのは非課税規定があるからではなく、課税物件である「文書」が作られないから
でんさい割引の手数料は、でんさいネットが示していない
でんさいネットのよくあるご質問に、この論点を正面から扱った項目があります。
“でんさいの割引は、手形の割引と同様に、あくまで各金融機関がそれぞれの判断のもと独自に提供するサービスであり、当会社では各参加金融機関の取扱い状況について把握していません。提供の有無、提供する場合の条件等については、窓口金融機関にご照会ください。
公式の「でんさい」活用ガイドブックも、でんさい割引の項で「ただし、金融機関によって取扱可否・審査基準・所要時間等が異なります」と書き、メリットの表の脚注には「手数料は各金融機関で異なるため、詳しくは取引金融機関にお問い合わせください」と置いています。
さらに、でんさいネットの用語集を「割引」で検索すると該当する用語が返ってきません。でんさい割引は、でんさいネットの制度用語ではなく金融機関側の商品名だということです。全国銀行協会も手形割引について「支払期日までの利息相当額を割引きした額で手形を銀行で買い取ってもらいます。これは手形の割引きという融資の一形態です」と説明するだけで、率には触れていません。
率が示されていないことには理由があります。割引は融資だからです。全銀協の説明どおり手形割引は融資の一形態で、でんさい割引も同じ構造です。融資である以上、料率は申込人の信用力・取引実績・でんさいの債務者の信用力で決まります。一律の率を先に示せる性質のものではありません。ファクタリングの手数料と金利の違いと同じ論点がここにも出てきます。
割引の中身は、分割記録と譲渡記録と保証記録の組み合わせ
公式の活用ガイドブックには、割引の具体例が図で載っています。700万円のでんさいのうち300万円を取引金融機関に分割・譲渡して資金化するケースです。
| 記録 | 債権金額 | 債権者 |
|---|---|---|
| 親債権(記録番号…001) | 7,000,000円 → 4,000,000円 | Y社(利用者) |
| 子債権(記録番号…002) | 3,000,000円 | 取引金融機関(保証人情報:Y社) |
注目したいのは子債権の保証人情報にY社(割引を依頼した側)が入ることです。でんさいネットは、譲渡記録の請求をするときに譲渡保証記録が原則としてセットで記録される仕組みにしています。
“でんさいネットでは、手形を裏書譲渡した裏書人が原則として遡及義務を負うのと同様、債権者がでんさいを譲渡する場合、原則として保証記録も併せて記録される仕組みとしています。
つまり割引に出しても、でんさいが支払われなければ依頼した側に請求が戻ってきます。電子記録債権法33条は電子記録保証の独立性を定め、34条は民法452条(催告の抗弁)・453条(検索の抗弁)などを電子記録保証に適用しないとしています。保証人に対して直接請求できる形です。
なお、譲受人が保証を求めない場合は譲渡保証記録をしない譲渡もできますが(FAQ ID:39)、公式は「取扱いをしていない参加金融機関もあります」と注記しています。
手形との違いは「分割できるか」|条文の作りが対称でない
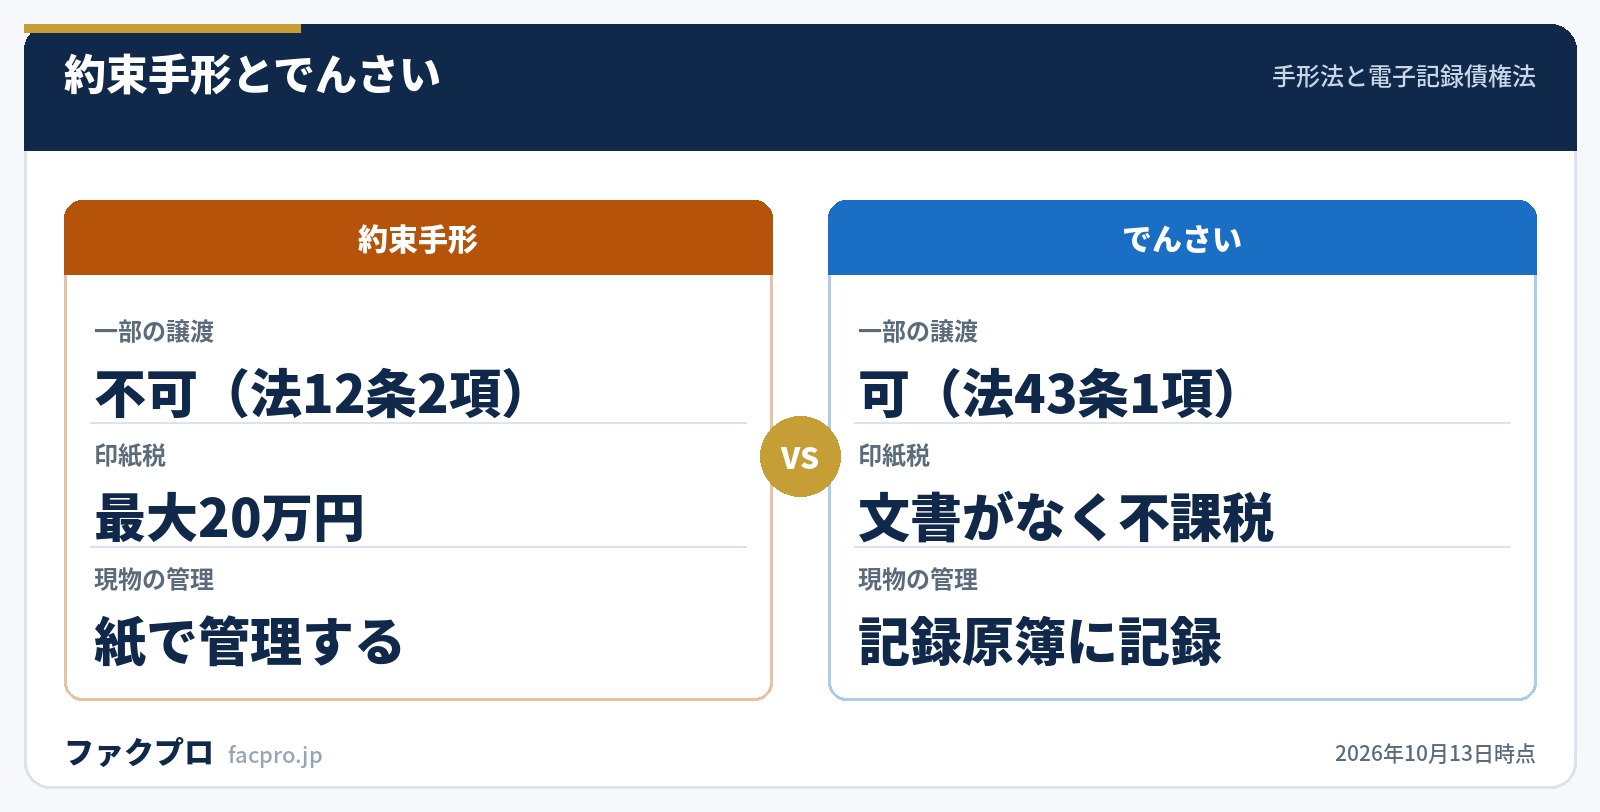
「手形は分割できないがでんさいは分割できる」はよく言われますが、根拠の置かれ方が左右で違います。
“裏書ハ単純ナルコトヲ要ス裏書ニ附シタル条件ハ之ヲ記載セザルモノト看做ス 一部ノ裏書ハ之ヲ無効トス
“電子記録債権は、分割(債権者又は債務者として記録されている者が二人以上ある場合において、特定の債権者又は債務者について分離をすることを含む。)をすることができる。
手形の側には「一部ノ裏書ハ之ヲ無効トス」という禁止の明文があります。「分割の規定がないだけ」ではありません。対する電子記録債権法43条1項は「分割をすることができる」と積極的に授権する明文です。禁止の明文と授権の明文という非対称が、この違いの正体で、金融庁・法務省のパンフレットも「手形は分割できませんが、電子記録債権は分割記録を行うことで分割ができる」と書いています。
ここで注意したいのが、でんさいで言う「分割」には2つの意味があることです。債権の分割譲渡はできますが、支払方法を分割払いにしたでんさいは発生させられません(FAQ ID:30)。業務規程30条2項と細則17条9項2号が、分割払いを内容とする発生記録の請求をできないものとして挙げています。
| 論点 | 約束手形 | でんさい |
|---|---|---|
| 一部の譲渡 | 無効(手形法12条2項) | 分割記録で可能(電子記録債権法43条1項) |
| 善意取得 | 手形法16条2項 | 電子記録債権法19条 |
| 人的抗弁の切断 | 手形法17条 | 電子記録債権法20条 |
| 消滅時効 | 手形法70条・71条 | 電子記録債権法23条(3年) |
| 印紙税 | 課税(最大20万円) | 不課税 |
譲渡の制限も条文と規程で決まっています。支払期日の2銀行営業日前から支払期日の3銀行営業日後までは譲渡記録を請求できず、分割譲渡の子債権は1円以上。譲渡と分割の回数そのものに原則として制限はありません(FAQ ID:34)。
印紙税がかからない理由は、非課税規定ではない
でんさいのメリットとして必ず挙がるのが印紙税です。約束手形の印紙税額は金額ごとに決まっています。
| 手形金額 | 印紙税額 |
|---|---|
| 10万円未満 | 非課税 |
| 10万円以上100万円以下 | 200円 |
| 100万円超500万円以下 | 400円〜1,000円 |
| 500万円超1,000万円以下 | 2,000円 |
| 1,000万円超1億円以下 | 4,000円〜2万円 |
| 1億円超10億円以下 | 4万円〜15万円 |
| 10億円超 | 20万円 |
では、でんさいはなぜかからないのか。印紙税法2条は「別表第一の課税物件の欄に掲げる文書には、この法律により、印紙税を課する」と定め、3条は納税義務者を「課税文書の作成者」としています。
条文の側に「電子記録債権は非課税」という規定は置かれていません。印紙税の課税物件は「文書」で、でんさいは電子債権記録機関の記録原簿への電子記録なので、そもそも課税物件が作られないという構造です。非課税規定(5条)による免除ではなく不課税。言い換えれば、紙を1枚でも作れば話が変わるということで、実際にその落とし穴があります。
でんさいライトなら金額が公表されている|ただし割引料とは別
でんさいネットが1円単位で金額を公表しているのは、インターネットバンキング契約なしで使えるでんさいライトの記録請求手数料だけです。
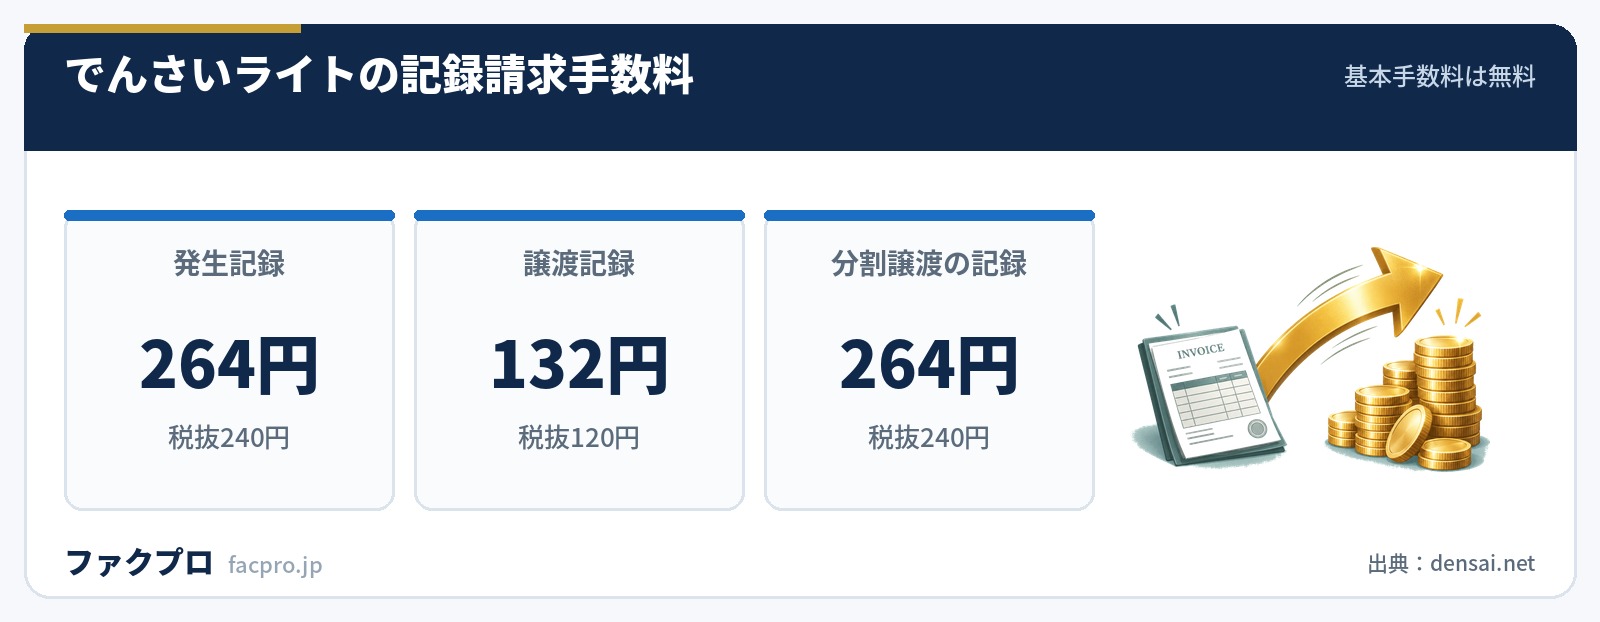
| 手数料 | 金額(税抜) | 課金されるとき |
|---|---|---|
| 初期契約料・月額基本手数料 | 無料 | — |
| 発生記録手数料 | 264円(240円) | 債務者請求方式・債権者請求方式のいずれでも |
| 譲渡記録手数料 | 132円(120円) | 保有しているでんさいの譲渡記録を請求したとき |
| 分割(譲渡)記録手数料 | 264円(240円) | 分割譲渡の記録を請求したとき |
ただし、この表に割引料は入っていません。同じページの注記がこう書いています。
“でんさいライトにおける割引の取扱い有無や申込方法は金融機関によって異なります。また、割引の際には、窓口金融機関所定の手数料が必要となります。手数料の具体的な金額等については、窓口金融機関にお問い合わせください。
264円という数字を「でんさい割引の手数料」と紹介する説明がありますが、これは記録請求の事務手数料です。割引料は別で、公式の注記が窓口金融機関所定だとはっきり書いています。
でんさいライトの100万円という上限は、支払う側にだけかかります。公式は「お客さまが債務者の立場で以下の記録請求を行う場合には、1件当たり100万円が上限となります」と書き、債権者の立場で受け取る場合・譲渡する場合には適用されないとしています。同ページのFAQも「受取または譲渡で利用する場合の上限額の設定はありません」と明記。割引に出す側は100万円の制約を受けません。
通常のでんさい(でんさいネット本体)については、手数料の金額表そのものがサイト上に置かれていません。本体利用分は窓口金融機関が定める、というのが公式の立て付けです。
数字で見るでんさいと手形の逆転
でんさいネットと全国銀行協会が公表している統計を並べると、移行の速さが分かります。
| 2026年8月 | でんさい(発生記録請求) | 電子交換所の手形 |
|---|---|---|
| 件数 | 894,916件 | 105千枚 |
| 金額 | 約4兆3,600億円 | 約2,065億円 |
| 前年同月比(件数・枚数) | +8.4% | ▲64.5% |
背景には期限があります。全国銀行協会は2026年6月18日の公表資料で、電子交換所における手形・小切手の交換廃止時期を2027年3月31日と明確化し、あわせて電子交換所そのものの交換廃止を2029年6月29日と決定しました。
なお、でんさいネットの統計に割引の項目はありません。公表されているのは発生記録・譲渡記録・分割記録・支払不能でんさい・取引停止処分の件数と金額で、割引は譲渡記録に混ざって集計されます。割引額だけを公的な統計から取り出すことはできません。
割引が使えないとき、売掛金のままでも資金化できる
でんさい割引には金融機関の審査があり、取扱い自体をしていない金融機関もあります。でんさいライトの取扱い金融機関一覧でも、割引の欄が「-」だけの金融機関はでんさいライトの利用者に割引を提供していないと公式が注記しています。
そもそもでんさいは、売掛先がでんさいネットの利用者であって初めて発生するものです。取引先が導入していなければ、割引という選択肢自体が生まれません。その場合に売掛金のまま資金化する手段が請求書の買取です。でんさいとファクタリングの線引きはでんさいとファクタリングの違いで扱っています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
支払サイトそのものを短くできないかは支払サイトの上限、回収の遅れが資金繰りに効いているかは売上債権回転期間で確認できます。買取条件の比較はGMO BtoB早払いの会社ページなどをご覧ください。
このページの数値と引用は、すべてでんさいネット・全国銀行協会および法令の原文を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。出典に載っていない項目は数値を書かず、どこまでが確認できた範囲かを本文に明記しています。(確認日:2026年10月13日/法令・資料は改正・更新されることがあります)



