
ファクタリングは金利ではない?手数料との違い
ファクタリングの説明を読むと「金利ではなく手数料です」という言い方に必ず行き当たります。これは言い換えやごまかしではなく、契約の種類が違うことから来ています。お金を貸し借りする契約には利息がつき、物や権利を売り買いする契約には利息がつきません。ファクタリングは売掛債権の売買なので、後者です。
ただし、ここで話が終わらないのが重要なところです。法律は「手数料という名義でも利息とみなす」という条文を複数置いています。名前を変えれば規制を抜けられるという作りにはなっていません。この記事では、利息と手数料を分ける条文と、それでも手数料が利息とみなされる条文の両方を原文で確認し、手数料を年率に直して考える方法を整理します。
- ▸利息は消費貸借に付く概念です(民法589条)。売買には利息の概念がないので、債権の売買であるファクタリングに年利はつきません。
- ▸ただし「手数料」という名義でも利息とみなす条文が3本あります(利息制限法3条・出資法5条の4第4項・貸金業法12条の8第2項)。
- ▸条文に年率の計算ルールもあります。15日未満は15日として計算(出資法5条の4第1項)、天引きは交付額を元本とする(同第2項)。
- ▸金融庁・国民生活センター・日本貸金業協会はいずれも「年率換算」で確認するよう注意喚起しています。ただし計算式そのものを公表している公的資料はありません。
| ファクタリングの法的性質 | 「法的には債権の売買(債権譲渡)契約です」(金融庁) |
|---|---|
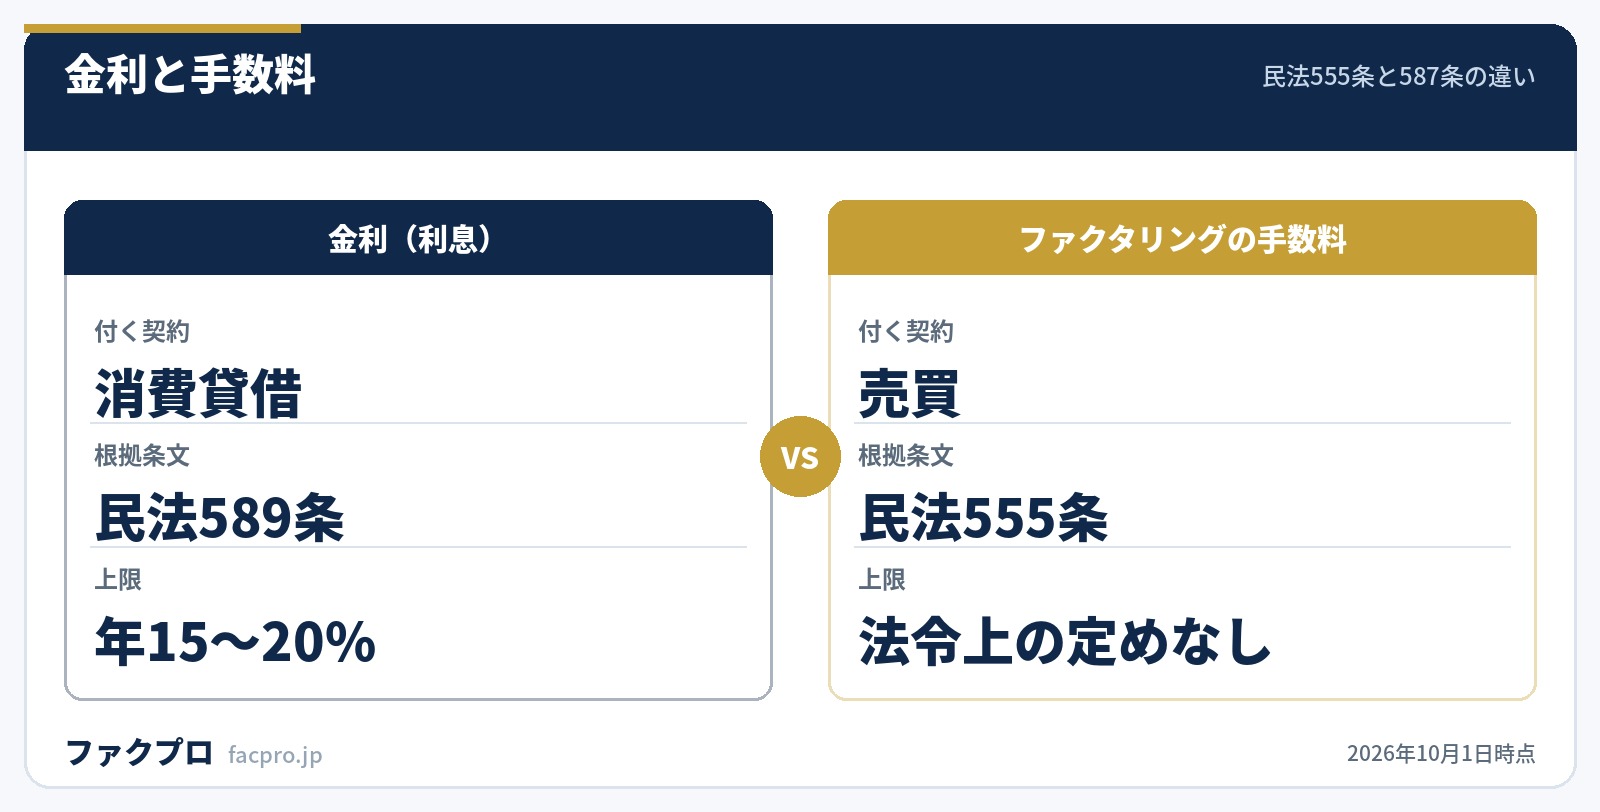
| 利息が付く契約 | 消費貸借(民法587条)。「貸主は、特約がなければ、借主に対して利息を請求することができない」(同589条第1項) |
| 売買の条文 | 民法555条。「当事者の一方がある財産権を相手方に移転することを約し、相手方がこれに対してその代金を支払うことを約することによって、その効力を生ずる」 |
| 手数料を利息とみなす条文 | 利息制限法3条/出資法5条の4第4項/貸金業法12条の8第2項。いずれも「礼金、手数料、調査料その他いかなる名義をもつてするかを問わず」 |
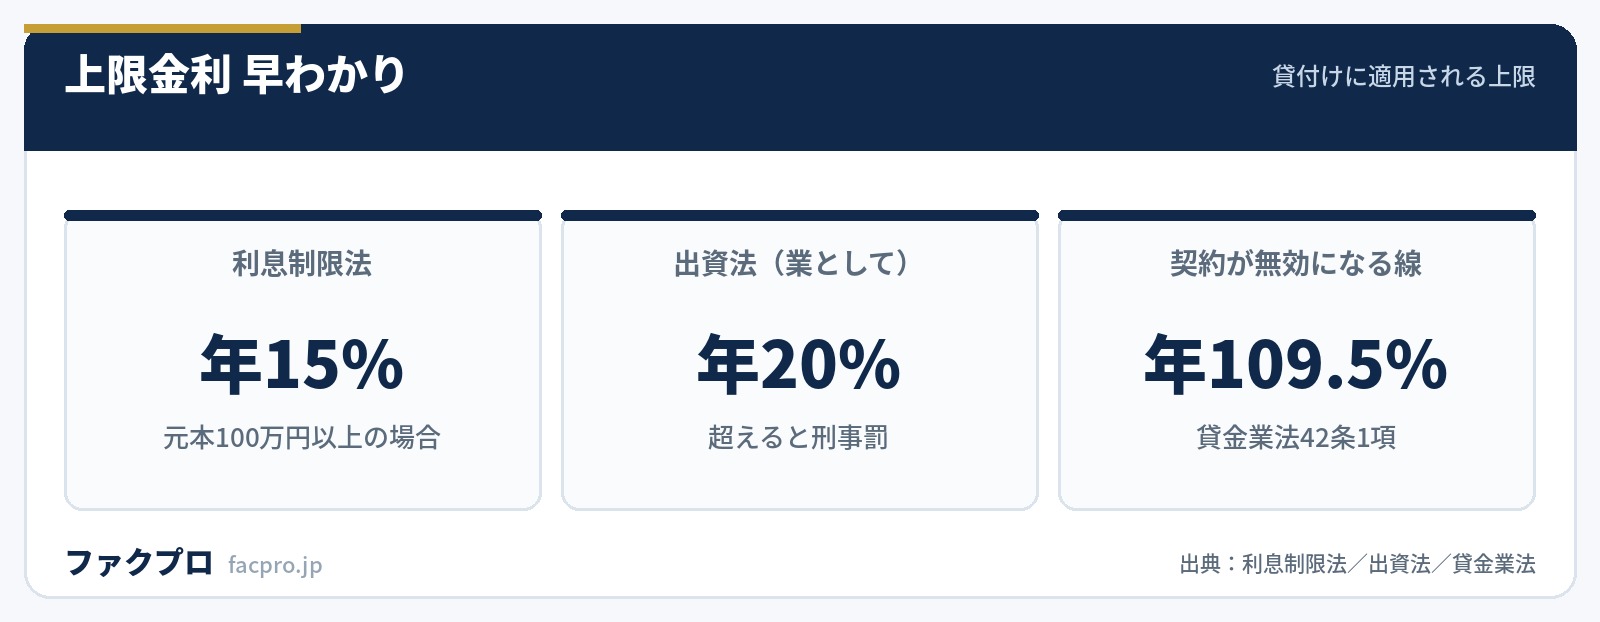
| 利息制限法の上限 | 元本10万円未満 年二割/10万円以上100万円未満 年一割八分/100万円以上 年一割五分(第1条) |
| 出資法の上限(業として) | 年20パーセント超で5年以下の拘禁刑若しくは1,000万円以下の罰金(第5条第2項)。年109.5パーセント超で10年以下の拘禁刑若しくは3,000万円以下の罰金(同第3項) |
| 契約が無効になる線 | 年109.5パーセント超(貸金業法42条第1項) |
| 年率の法律上の定義 | 「利息及び(中略)みなし利息の総額(中略)を内閣府令で定める方法によつて算出した元本の額で除して得た年率」(貸金業法14条第1項第1号) |
| ファクタリング手数料の法令上の上限 | 定めなし。業界団体の自主ガイドライン第12条も「適正な水準に設定するよう努めなければならない」という努力義務のみで、数値の上限は置いていない |
| 法定利率 | 年3パーセント(民法404条第2項)。第3期=令和8年4月1日から令和11年3月31日まで年3パーセント(法務省) |
ファクタリングに「金利」がつかないのはなぜか
金融庁はファクタリングをこう定義しています。
“一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
売買契約の条文は民法555条です。「当事者の一方がある財産権を相手方に移転することを約し、相手方がこれに対してその代金を支払うことを約することによって、その効力を生ずる」。ここに利息という言葉は出てきません。売掛債権という財産権を渡して、代金を受け取る。それで契約は完結します。
だから「年◯%」という利率がつく余地がそもそもありません。額面100万円の売掛金を90万円で売ったなら、差額の10万円は代金の値引きにあたるもので、時間の経過に応じて増える利息ではありません。期日まで何日あっても、追加で請求されるものはない。それが売買の構造です。
利息は貸し借りの契約に付く概念(民法587条・589条)
では利息はどこから出てくるのか。民法の消費貸借の条文です。
“第587条 消費貸借は、当事者の一方が種類、品質及び数量の同じ物をもって返還をすることを約して相手方から金銭その他の物を受け取ることによって、その効力を生ずる。
第589条第1項 貸主は、特約がなければ、借主に対して利息を請求することができない。
587条の「同じ物をもって返還をすることを約して」が鍵です。返す約束があるのが消費貸借、返す約束がないのが売買。この違いが、利息がつくかつかないかの分かれ目になります。589条第2項は「借主が金銭その他の物を受け取った日以後の利息を請求することができる」としていて、利息が時間の関数であることもここに出ています。
なお利息の割合について当事者が何も決めなかった場合は、民法404条の法定利率によります。第2項は「法定利率は、年三パーセントとする」。第3項以下で3年を一期として変動する仕組みになっていて、法務省の公表によれば第3期(令和8年4月1日から令和11年3月31日まで)も年3パーセントのままです。
「手数料」という名義でも利息とみなされる場合がある
ここが本題です。名前を手数料に変えれば金利の規制を抜けられるのか。抜けられません。同じ趣旨の条文が3本あります。
“前二条の規定の適用については、金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、利息とみなす。ただし、契約の締結及び債務の弁済の費用は、この限りでない。
| 法律 | 条文 | 列挙されている名義 |
|---|---|---|
| 利息制限法 | 第3条 | 礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず |
| 出資法 | 第5条の4第4項 | 礼金、手数料、調査料その他いかなる名義をもつてするかを問わず |
| 貸金業法 | 第12条の8第2項 | 礼金、割引金、手数料、調査料その他いかなる名義をもつてするかを問わず |
ただし注意が必要です。この3本はいずれも「金銭を目的とする消費貸借に関し」という前提が付いています。つまり貸し借りだと判断された取引の中で、手数料という名前の金銭を利息に数え直す条文です。売買として成立している取引の手数料をいきなり利息に換算する条文ではありません。順番としては、まず貸付けかどうかの判定があり、そのあとにこの条文が効きます。
この順番を押さえると、金融庁の注意喚起の構造が読めます。金融庁は「ファクタリングとして行われ、契約書に『債権譲渡契約(売買契約)』であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものについては、貸金業に該当するおそれがあります」と書いています。
つまり契約書の表題ではなく、実態で貸付けかどうかが決まる。その判定を通ったあとで、手数料が利息とみなされる。2段構えです。
金融庁が貸付けに該当するおそれのある例として挙げているのは、譲渡した債権の回収が売主に委託されていて、回収できなかった場合に①売主が債権を買い戻すこととされている②売主自身の資金で支払わなければならないこととされている、という2つです。見るべきは手数料の額ではなく、回収できなかったときに誰が負担するかです。
利息制限法の上限は元本の額で3段階に分かれる
貸付けだと判断された場合に効く上限を確認します。利息制限法第1条です。条文の文言は割合ではなく「割」「分」で書かれています。
| 元本の額 | 条文の文言 | パーセント換算 |
|---|---|---|
| 10万円未満 | 年二割 | 年20パーセント |
| 10万円以上100万円未満 | 年一割八分 | 年18パーセント |
| 100万円以上 | 年一割五分 | 年15パーセント |
超えた部分は「その超過部分について、無効とする」。刑事罰ではなく民事上の無効です。賠償額の予定(遅延損害金)については第4条第1項が「第一条に規定する率の一・四六倍」を上限とし、業として貸す場合(営業的金銭消費貸借)は第7条第1項で年二割が上限になります。
みなし利息から外れる費用も条文で限定されています。第3条のただし書きが「契約の締結及び債務の弁済の費用」を除き、第6条第2項がその中身を公租公課・公の機関に支払うべきもの・現金自動支払機の利用料の3つに絞っています。利息制限法施行令第2条はATM利用料の上限を1万円以下で110円、1万円超で220円としています。これ以外の名目の金銭は、原則としてすべて利息に数えられます。
出資法の上限金利と罰則
出資法は刑事罰の側です。第5条が3項に分かれていて、業として貸すかどうかで線が変わります。
| 条文 | 上限 | 罰則 |
|---|---|---|
| 第5条第1項 | 年109.5パーセント | 5年以下の拘禁刑若しくは1,000万円以下の罰金(併科あり) |
| 第5条第2項(業として) | 年20パーセント | 5年以下の拘禁刑若しくは1,000万円以下の罰金(併科あり) |
| 第5条第3項(業として) | 年109.5パーセント | 10年以下の拘禁刑若しくは3,000万円以下の罰金(併科あり) |
条文には年率の計算の前提も書き込まれています。第1項と第3項の括弧内です。「年百九・五パーセント(二月二十九日を含む一年については年百九・八パーセントとし、一日当たりについては〇・三パーセントとする。)」。109.5÷365=0.3、0.3×366=109.8。条文自体が日割りベースで組まれていることが、この括弧から読み取れます。
なお、年109.5パーセントを超える利息の契約は、貸金業法第42条第1項で「当該消費貸借の契約は、無効とする」とされています。罰則と契約の無効が同じ線で揃っている構造です。
手形割引は「貸付け」とみなされる
売買のかたちをとっていても貸付けとみなす条文が、出資法と貸金業法の両方にあります。これがファクタリングの位置づけを考えるうえでいちばん重要な文言です。
“第三条から前条までの規定の適用については、手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は授受は、金銭の貸付け又は金銭の貸借とみなす。
貸金業法第2条第1項も、貸金業の定義の中に同じ文言を入れています。「金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。)で業として行うもの」。さらに貸金業法第42条第1項も「手形の割引、売渡担保その他これらに類する方法によつて金銭を交付する契約を含む」と括弧書きで入れています。
金融庁が給与ファクタリングを貸金業に該当するとした回答も、この文言を使っています。「当該スキームは、経済的に貸付け(金銭の交付と返還の約束が行われているもの。)と同様の機能を有しているものと考えられることから、貸金業法第2条第1項の「手形の割引、売渡担保その他これらに類する方法」に該当すると考えられる」。ファクタリングが貸付けとみなされる経路は、この一文に集約されています。
日本貸金業協会は、この判定を使う場面をもっと具体的に書いています。「債権の譲渡にあたって買主である譲受人に対し、当該債権の買戻請求権を付与する場合には、債務者のデフォルトリスクを譲渡人が負担していることになり、当該債権を担保とした金銭の貸付けであり、貸金業法第2条第1項(中略)に該当し、貸金業法上の無登録行為に該当する可能性が高い」。
同じ資料は「表面的には債権の買戻請求を行わないとしていても、実質的に債権の買戻しの約定があると評価される場合もあります」とも書いています。契約書に償還請求権の条項がないことだけでは決め手になりません。回収できなかったときに結果として誰が払うことになるのか、という実態で見られます。
法律が定める「年率」の計算方法
手数料込みの年率をどう計算するか。これは貸金業法第14条第1項第1号に定義があります。
“貸付けの利率(利息及び第十二条の八第二項に規定するみなし利息の総額(中略)を内閣府令で定める方法によつて算出した元本の額で除して得た年率(当該年率に小数点以下三位未満の端数があるときは、これを切り捨てるものとする。)を百分率で表示するものをいう。)
構造だけ取り出すと(利息+みなし利息の総額)÷元本の額=年率です。分子に手数料が入るのが要点で、そのうえで分母の元本の額は「内閣府令で定める方法によつて算出した」ものとされています。貸金業法施行規則第11条第4項が「別表中の算式一、算式二又はこれらに準ずるものとして金融庁長官が指定する方法」によるとしていて、別表の記号の定義には「Tᵢは、年を単位として表した(中略)期間」とあります。期間を年単位に直して割る、という考え方が条文に書かれています。
15日未満は15日として計算する(出資法5条の4第1項)
ここは誤解されやすいところです。超短期の取引を単純に日割りで年率に伸ばす計算は、条文のやり方ではありません。
“前三条の規定の適用については、貸付け又は保証の期間が十五日未満であるときは、これを十五日として利息又は保証料の計算をするものとする。
貸金業法第42条第2項がこの規定を準用しているので、年109.5パーセントの判定もこのルールの上で行われます。つまり「3日で10パーセントだから年1,200パーセント」という計算は条文のやり方ではありません。条文は期間を15日として計算するので、同じ条件でも年率はおよそ4分の1以下になります。
これは実務上も意味があります。短期の取引を極端な年率に換算して不安をあおる説明にも、逆に短期だから年率は関係ないという説明にも、根拠がないということです。条文は「15日を下限として年に直す」という中間のやり方を採っています。
この15日ルールがかかる範囲には、気づきにくい偏りがあります。出資法第5条の4第1項は「前三条の規定の適用については」と書いていて、対象は出資法の第5条・第5条の2・第5条の3です。貸金業法第42条第2項がこれを準用するので、刑事罰の線(年20/109.5パーセント)と契約が無効になる線には15日ルールがかかります。
一方、利息制限法には15日ルールにあたる条文がありません。天引きの扱いは第2条にありますが、期間の下限の規定は置かれていません。つまり同じ取引でも、刑事罰の判定と民事上の無効の判定で計算の前提が違うことになります。短期の取引について、年率がどちらの線を超えるかを考えるときは、どちらの法律の話をしているのかを先に決める必要があります。
分母は額面ではなく実際に入金された額
ファクタリングは手数料を差し引いた金額が入金されます。額面100万円で手数料10万円なら、受け取るのは90万円です。この構造は、条文の言葉では天引きにあたります。
“前三条の規定の適用については、利息を天引きする方法による金銭の貸付けにあつては、その交付額を元本額として利息の計算をするものとする。
利息制限法第2条も同趣旨で、「天引額が債務者の受領額を元本として前条に規定する利率により計算した金額を超えるときは、その超過部分は、元本の支払に充てたものとみなす」としています。分母は額面ではなく、実際に手元に入った金額。額面を分母にすると年率は小さく出るので、どちらで計算されているかで数字が変わります。
手数料を年率に直してみる
条文の考え方に沿って試算します。これは公的機関が公表している計算式ではなく、当サイトによる試算です。上で見た2つのルール(分母は交付額、期間は年単位に直す)を当てはめています。
| 額面に対する手数料 | 支払期日まで30日 | 支払期日まで60日 |
|---|---|---|
| 1パーセント | 年率 約12.3パーセント | 年率 約6.1パーセント |
| 2パーセント | 年率 約24.8パーセント | 年率 約12.4パーセント |
| 5パーセント | 年率 約64.0パーセント | 年率 約32.0パーセント |
| 10パーセント | 年率 約135.2パーセント | 年率 約67.6パーセント |
| 20パーセント | 年率 約304.2パーセント | 年率 約152.1パーセント |
この表の読み方には注意が必要です。年率が利息制限法の上限を超えて見えても、それだけで違法になるわけではありません。売買として成立している取引には利息制限法も出資法も適用されません。この換算が意味を持つのは、貸付けだと判断される余地がある取引かどうかを考えるときです。買戻しの約定があるか、回収できなかったときに自社が払う設計になっているか。そこが先の論点になります。
もう一点。表を見ると分かるとおり、同じ手数料率でも支払期日までの日数が倍になれば年率は半分になります。支払期日が遠い請求書ほど、年率ベースでは割安になるということです。逆に言えば、期日まで数日しかない請求書を数パーセントの手数料で売ると、年率は跳ね上がります。手数料率だけを横に並べて比べると、この差が見えません。各社の料率は下の比較表とファクタリング手数料の水準は?11社の公表値と計算方法で確認できます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
公的機関は「年率換算」で確認するよう注意喚起している
手数料を年率に直して見るという発想は、公的機関が先に示しています。3者とも同じ語を使っています。
| 公的機関 | 表現 | 資料 |
|---|---|---|
| 日本貸金業協会 | 手数料(債権額と買取額の差)が年率換算で事実上の高金利になっていないか、十分にご注意ください | 「ファクタリング」を装ったヤミ金融にご注意ください(平成29年12月4日) |
| 国民生活センター | 年率換算で数百パーセントもの高額な手数料を請求される! | 給与ファクタリングに関する相談(2020年6月12日公表) |
| 金融庁 | 年率換算すると数百〜千数百%になる手数料 | ファクタリングの利用に関する注意喚起 |
国民生活センターの相談事例には、この記事のタイトルそのものにあたるやりとりが記録されています。
“7万円を手渡しで受け取り、次の給料日に12万円を銀行振込で返済する予定だった。業者は「給料を債権として買取っているので、金銭貸借ではない。金利ではなく手数料だ」と言っている。(中略)まだ返済していないが、年利を計算すると700%以上になるので違法ではないか。
同センターは消費者へのアドバイスで「給与ファクタリング業者に『利息でなく手数料』などと説明されたとしても、実態は利息と同じです」としています。なお給与ファクタリングについては、金融庁が令和2年3月5日の回答書で貸金業に該当するとの見解を示し、最高裁も令和5年2月20日第三小法廷決定で貸金業法2条1項・出資法5条3項の「貸付け」に当たると判断しています(金融庁ページの引用による)。給与債権の買取はファクタリングは違法?デメリットと悪質業者の見分け方で扱っている類型です。
年率換算が高いだけでは違法とは言えない
ここは正確に書いておきます。年率に直した数字が利息制限法の上限を超えて見えても、それ自体が違法の根拠にはなりません。理由は2つあります。
- そもそも利息制限法・出資法は消費貸借に適用される法律です。債権の売買として成立している取引には、条文の適用場面がありません。
- 手数料には期間に比例しない部分があるからです。審査・入金・債権管理という事務の対価は、期日まで何日あっても同じだけかかります。それを日数で割って年に伸ばすと、期日が近いほど極端な数字が出ます。
金融庁の書き方も断定を避けています。「法的には債権の売買(債権譲渡)契約です」と定義したうえで、「経済的に貸付けと同様の機能を有していると思われるようなものについては、貸金業に該当するおそれがあります」。そして「契約書にノンリコース(中略)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるものですので、注意が必要です」としています。
逆向きの注意も必要です。国の登録や許認可を根拠に安全性をうたう説明は、制度の作りと合いません。業界団体の自主ガイドライン第12条も「利用者の営む事業の内容その他の諸般の事情を考慮した上で、当該手数料の内容を適正な水準に設定するよう努めなければならない」という努力義務で、数値の上限を置いていません。手数料に法令上の上限はないという前提で、自分で比べる必要があります。詳しくはファクタリングはやばい?違法性と注意点を条文で解説を参照してください。
手数料を見るときに確認すべき点
年率換算より先に見るべき項目があります。日本貸金業協会が公表しているチェックリストから、手数料と契約の構造に関わるものを挙げます。
- ✕売掛債権譲渡契約に償還請求権が付いているか(付いていれば貸付けと評価される可能性が高まる)
- ✕金銭消費貸借契約を締結し、代表者や家族に保証人になることを求められていないか
- ✕小切手や手形を担保に入れさせられていないか
- ✕申込人の通帳・銀行印・キャッシュカードを預けるよう求められていないか
- ✕売掛金の受け取りが銀行送金ではなく手渡しになっていないか
- ✕契約書の写しや領収書が渡されるか
- ✕手数料(債権額と買取額の差)が年率換算にすると、事実上、利息制限法の制限を超えた高金利になっていないか
金融庁のリーフレットが挙げる3つの指標も合わせて確認しておくとよいでしょう。①債権の買取代金が、債権額に比べて著しく低額であったり、高額な手数料が差し引かれる②契約書に「売買契約」であることが定められていない③譲渡した債権の回収が売主に委託されており、回収することができなかった場合に、売主による債権の買戻しや買主による償還請求が行われることになっている。①の手数料の水準だけでなく、②と③の契約構造が揃って初めて判断材料になります。
金利と手数料に関するよくある質問
ファクタリングの手数料に利息制限法は適用されますか?
債権の売買として成立している取引には適用されません。利息制限法第1条は「金銭を目的とする消費貸借における利息の契約」を対象としています。ただし金融庁は、契約書の表題にかかわらず「経済的に貸付けと同様の機能を有していると思われるようなもの」は貸金業に該当するおそれがあるとしています。貸付けと判断されれば、利息制限法第3条により手数料も利息として数え直されます。
手数料を年率に換算する公式な計算式はありますか?
ファクタリング手数料の年率換算について、計算式そのものは公的資料が扱う範囲の外にあります。金融庁・国民生活センター・日本貸金業協会はいずれも年率換算した結果の水準には言及していますが、計算過程は示していません。貸金業法第14条第1項第1号には「(利息+みなし利息の総額)÷元本の額=年率」という分数の構造があり、出資法第5条の4が元本の取り方と期間の下限を定めていますが、これらは貸付けに適用される規定です。
「ノンリコースだから安全」と言われましたが本当ですか?
金融庁は、ノンリコースの規定があるかどうかは形式的な要素にすぎず、「経済的側面や実態に照らして判断されるもの」としています。日本貸金業協会も「表面的には債権の買戻請求を行わないとしていても、実質的に債権の買戻しの約定があると評価される場合もあります」としています。条項の有無ではなく、回収できなかったときに実際に誰が負担するかを契約書全体で確認してください。確認のしかたはファクタリングの契約書は?確認すべき条項と会社の選び方にまとめています。
支払期日が近い請求書は手数料が割高になりますか?
同じ手数料率なら、年率ベースでは割高になります。期日まで30日と60日で同じ手数料率なら、年率に直すと30日のほうが倍になります。ただし会社側の料率設定は期日までの日数だけで決まるものではなく、売掛先の信用力や取引実績も見られます。期日までの日数の条件そのものは会社ごとに違います。
手数料に消費税はかかりますか?
金銭債権の譲渡は消費税法 別表第二第2号と同法施行令第9条第1項第4号により非課税取引とされています。施行令第9条第1項第4号は「貸付金、預金、売掛金その他の金銭債権」を列挙しています。仕訳と消費税の扱いはファクタリングの仕訳と会計処理|消費税は非課税?で詳しく扱っています。
給与ファクタリングは手数料だから金利の規制を受けないのですか?
受けます。金融庁は令和2年3月5日の回答書で、給与ファクタリングは貸金業法第2条第1項の「手形の割引、売渡担保その他これらに類する方法」に該当し、業として行うものは貸金業に該当するとの見解を示しています。最高裁も令和5年2月20日第三小法廷決定で貸金業法2条1項・出資法5条3項の「貸付け」に当たると判断しました(金融庁ページの引用による)。当サイトでは給与ファクタリングを扱う会社は掲載していません。
手数料と法律に関する関連記事
- ファクタリング手数料の水準は?11社の公表値と計算方法:各社の料率
- ファクタリングはやばい?違法性と注意点を条文で解説:条文からの整理
- ファクタリングは違法?デメリットと悪質業者の見分け方:裁判例とデメリット
- ファクタリング詐欺の手口は?闇金との見分け方:公的資料の相談事例
- ファクタリングの契約書は?確認すべき条項と会社の選び方:償還請求権の確認
- ファクタリングの仕訳と会計処理|消費税は非課税?:会計と税務
- ファクタリングとは?仕組みと2社間・3社間の違いを図解:仕組みの総論
- ファクタリング会社とは?選び方と掲載11社の条件:会社の選び方
このページの条文と数値は、すべて法令および金融庁・国民生活センター・日本貸金業協会・法務省の公的資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月1日/制度や条文は改正されることがあります)



