
支払サイトとは?取適法の60日と計算方法
支払サイトは、締め日から入金日までの期間を指す実務の言い方です。「月末締め翌月末払い」なら30日、「月末締め翌々月末払い」なら60日、といった数え方をします。受注する側にとっては働いてから入金されるまでの立て替え期間そのもので、ここが長いほど手元資金が先に出ていきます。
2026年1月1日に施行された取適法(中小受託取引適正化法)は、この期間に上限を置きました。ただし条文が定めているのは「支払サイト」ではなく「支払期日」で、数え方にも独特のルールがあります。このページでは条文と中小企業庁のテキストの原文にあたって、60日をどう数えるのか、いつから遅延利息が付くのかを整理します。
- ▸「支払サイト」は法律上の言葉ではありません。取適法が定めているのは「支払期日」で、条文に「サイト」の語は一度も出てきません。
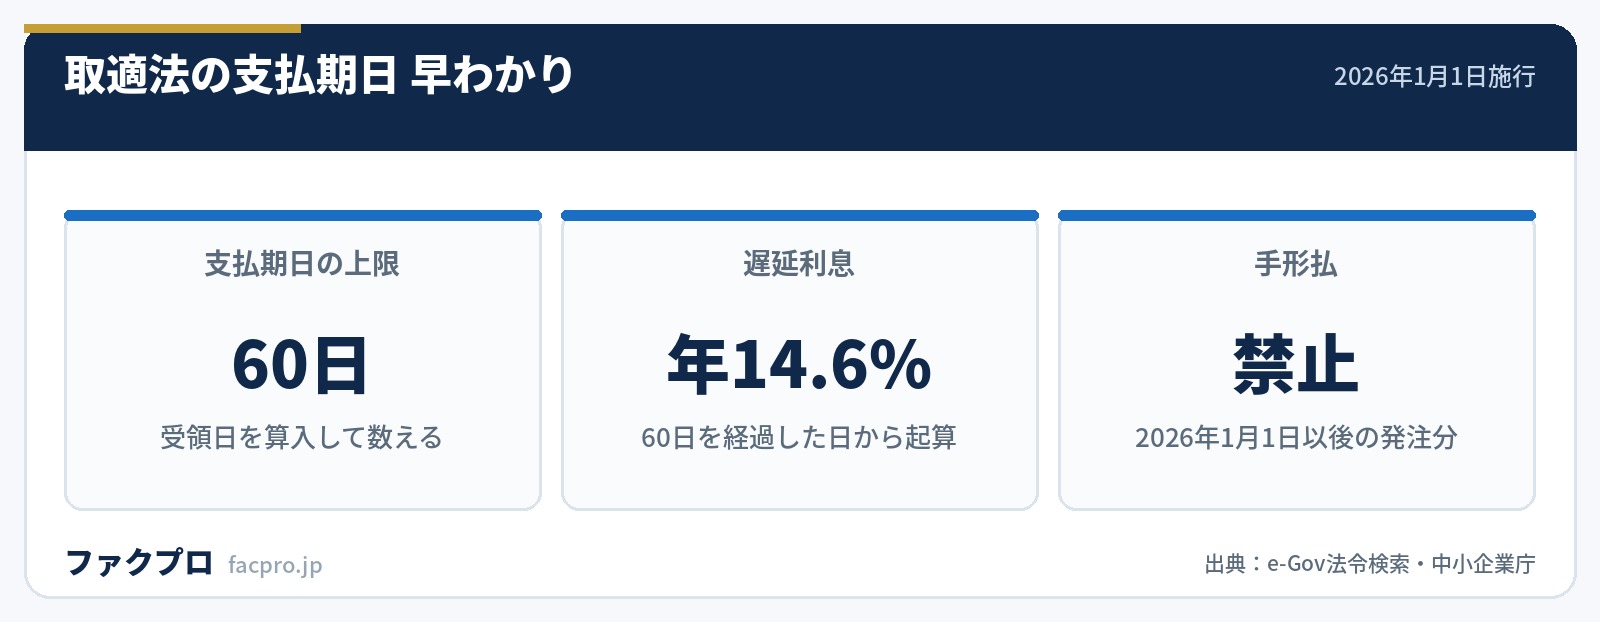
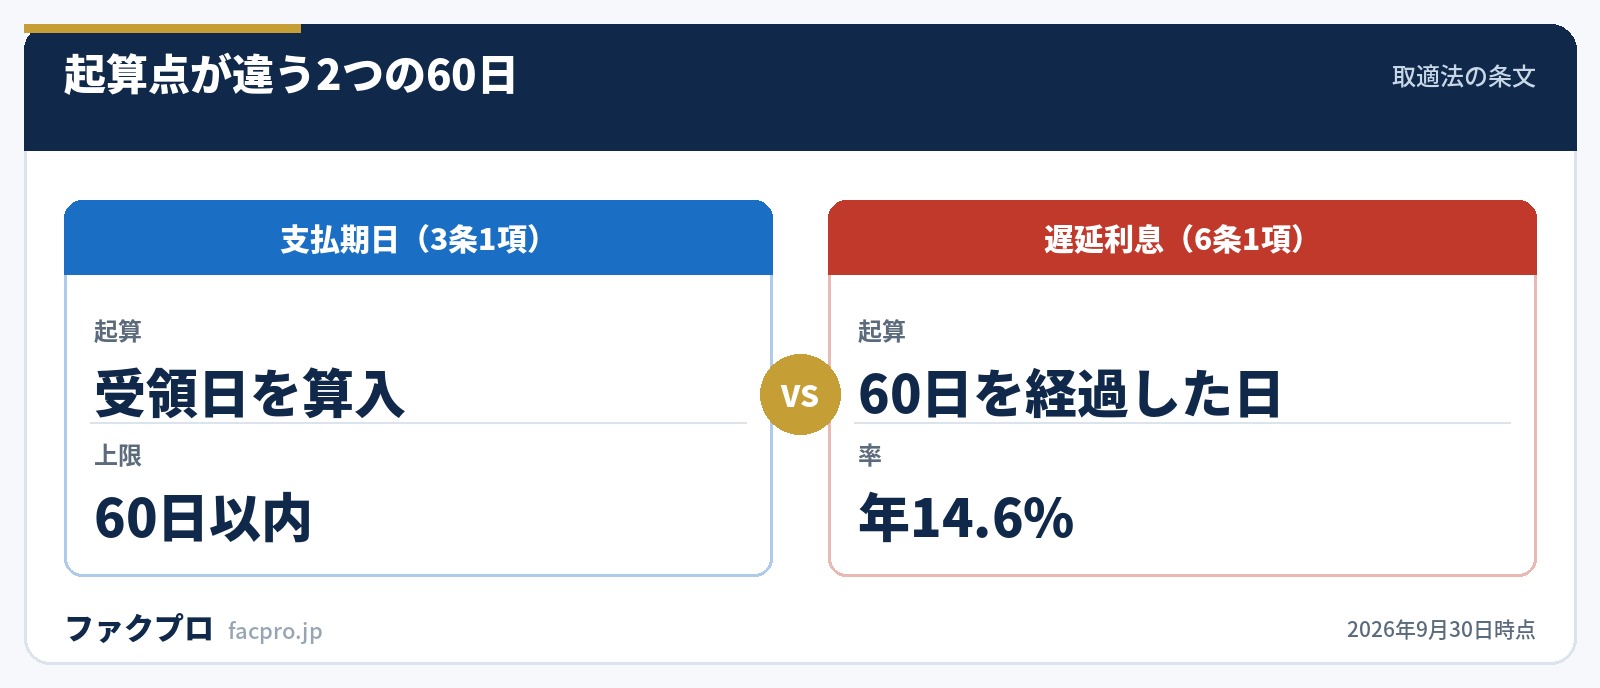
- ▸支払期日は「受領した日から起算して六十日の期間内」かつ「できる限り短い期間内」で定める義務があります(取適法3条1項)。受領日を算入して数えます。
- ▸月末締め翌月末払いは「受領後2か月以内」として運用されるため、61日目・62日目の支払になっても支払遅延とは扱われません。
- ▸遅延利息は年14.6%。ただし起算日は支払期日の翌日ではなく受領日から60日を経過した日です(取適法6条1項)。
| 法律の正式名称 | 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(昭和三十一年法律第百二十号) |
|---|---|
| 略称・通称 | 中小受託取引適正化法/取適法。旧・下請代金支払遅延等防止法(下請法) |
| 施行日 | 令和8年(2026年)1月1日 |
| 支払期日の上限 | 受領した日から起算して60日の期間内、かつできる限り短い期間内(第3条第1項) |
| 60日の数え方 | 受領日を算入して数える(中小企業庁テキスト50ページ) |
| 月単位の締切制度 | 「受領後60日以内」を「受領後2か月以内」として運用。大の月も小の月も1か月として扱う(同61ページ) |
| 支払期日を定めなかった場合 | 受領した日が支払期日とみなされる(第3条第2項) |
| 60日を超えて定めた場合 | 受領日から起算して60日を経過した日の前日が支払期日とみなされる(第3条第2項) |
| 遅延利息 | 年14.6%(令和7年公正取引委員会規則第9号)。起算は受領日から60日を経過した日 |
| 手形払 | 2026年1月1日以後の発注分から禁止(第5条第1項第2号) |
| 「支払サイト」の条文上の位置づけ | 条文の語ではない。中小企業庁の資料では「サイト(手形期間又は決済期間)」と説明されている |
| 紙の手形・小切手 | 2027年3月末までに電子交換所での交換枚数をゼロにすることが目標(全国銀行協会) |
支払サイトとは?意味と数え方
支払サイトは、締め日から代金が入金されるまでの期間を日数で表したものです。月末締め翌月末払いなら約30日、月末締め翌々月15日払いなら約45日、という読み方をします。業界によっては「サイト60」「60日サイト」のように呼びます。
ただし、この言い方には注意点が2つあります。1つは起算点が締め日なのか納品日なのかで日数が変わること。月初に納品した分は締め日まで1か月近く待つので、納品日から数えると「30日サイト」でも実際は60日近くかかります。もう1つは、法律が規制している期間の数え方がこれとは別だということです。
支払サイトは法律用語ですか?
取適法の本則を全文で検索すると、「支払サイト」はもちろん「サイト」という語も1件も出てきません。法律が定めているのは一貫して「支払期日」です。
一方で、中小企業庁の解説資料には官公庁側の説明が載っています。違反行為の概要を紹介した箇所で、次のように括弧書きの定義が置かれています。
“下請代金の支払条件について、サイト(手形期間又は決済期間)が60日を超える手形又は電子記録債権により下請代金を支払っていた。
経済産業大臣告示である振興基準にも「ファクタリング等のサイトの短縮」という表現が出てきます。つまりサイトは、法律の条文には使われないが行政の運用では通用する言葉、という位置づけです。契約書を読むときは、相手が言う「サイト」が締め日起算なのか受領日起算なのかを確認してください。
取適法の「60日以内」とは?
支払期日の上限を定めているのは取適法3条1項です。原文はこうなっています。
“製造委託等代金の支払期日は、委託事業者が中小受託事業者の給付の内容について検査をするかどうかを問わず、委託事業者が中小受託事業者の給付を受領した日…から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
ポイントは3つあります。第一に、起算点は給付を受領した日です。締め日でも請求書の日付でもありません。第二に、検査をするかどうかを問わないと明記されています。検収に時間がかかっても60日は延びません。第三に、「かつ、できる限り短い期間内において」という文言が入っています。60日は上限であって目標ではない、という立て方です。
なお、この義務がかかるのは委託事業者(発注側)が一定の規模を超える場合です。資本金3億円超の法人が3億円以下の相手に製造委託等をする場合、資本金1,000万円超3億円以下の法人が1,000万円以下の相手に委託する場合などが対象になります(第2条第8項・第9項)。情報成果物作成委託と役務提供委託では5,000万円の線も使われます。
60日の数え方は?受領日は含む?
含みます。中小企業庁のテキストが受領日を算入すると明記しています。
“受領日(…)から起算して60日以内(受領日を算入する。)のできる限り短い期間内で、代金の支払期日を定める義務がある。
6月1日に納品したなら、6月1日を1日目として数えて60日目は7月30日です。民法の初日不算入とは扱いが違うので、カレンダーで数えるときに1日ずれます。
受領日そのものの考え方もテキストが整理しています。製造委託・修理委託なら「給付の目的物を検査の有無にかかわらず受け取り、自己の占有下に置くこと」。役務提供委託と特定運送委託には受領という概念がないため、役務の提供を受けた日(日数を要する場合は提供が終了した日)が起算日になります。
支払期日の定め方そのものにも条件があります。テキストのQ67は「○月○日まで」「納品後○日以内」を具体的な日が特定できないので認められないとしています。認められるのは「○月○日」と「毎月末日納品締切、翌月○日支払」の形。契約書に「納品後30日以内に支払う」と書いてあると、それ自体が条文の要件を満たしません。
満たさない場合の効果は重いです。第3条第2項により受領した日が支払期日とみなされます。つまり納品したその日が期限になり、翌日から支払遅延の状態が始まります。受注側から見れば、あいまいな支払条件はむしろ交渉材料になります。
月末締め翌月末払いは60日を超えませんか?
月初に納品した分は61日目や62日目の支払になります。ただし、これは支払遅延として問題にはされません。テキストが運用を明示しています。
“本法の運用に当たっては、「受領後60日以内」の規定を「受領後2か月以内」として運用しており、大の月(31日)も小の月(30日)も同じく1か月として運用しているため、支払遅延として問題とはしていない。
テキストには具体例も載っています。6月1日受領・6月30日締切・7月31日支払(61日目)という組み合わせは、月末締め翌月末払いの制度を採っていれば問題としない、という書き方です。
金融機関の休業日による順延も、条件つきで認められています。順延が2日以内で、翌営業日に順延することをあらかじめ書面等で合意していれば問題としない。順延後の支払期日が60日(2か月)以内に収まるなら、2日を超える順延でも合意があれば問題としない、とされています。
支払サイトが長いと遅延利息はいくら?
支払期日までに払わなかった場合の遅延利息は年14.6%です。根拠は取適法6条1項と、率を定める公正取引委員会規則です。
“製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律第六条第一項及び第二項の公正取引委員会規則で定める率は、年十四・六パーセントとする。
見落とされやすいのが起算日です。条文は「中小受託事業者の給付を受領した日から起算して六十日を経過した日から支払をする日までの期間について」と書いています。支払期日の翌日ではありません。
たとえば支払期日を受領後30日に定めていた取引で、支払が遅れたとします。31日目から60日目までの遅れには取適法の遅延利息は付きません。14.6%が動き出すのは61日目からです。短いサイトを約束してくれている相手ほど、この法律だけでは遅れの初期をカバーできない、という構造になっています。
その空白を埋めるのが民法です。支払期日の翌日から民法412条1項の履行遅滞が始まり、民法419条にもとづいて法定利率(2026年9月時点で年3%)の遅延損害金を請求できます。しかも損害の証明は不要です。取適法と民法で、効く期間と率が違うと押さえてください。
2026年1月から手形払はどうなった?
禁止されました。取適法5条1項2号が、代金を「その支払期日の経過後なお支払わないこと」の中に手形を交付することを含めています。
“製造委託等代金をその支払期日の経過後なお支払わないこと(当該製造委託等代金の支払について、手形を交付すること並びに金銭及び手形以外の支払手段であつて当該製造委託等代金の支払期日までに当該製造委託等代金の額に相当する額の金銭と引き換えることが困難であるものを使用することを含む。)。
適用の線引きは2026年1月1日以後の発注分です。受領日基準ではありません。中小企業庁が業界団体に出した要請文にも「同日以後の発注に係る製造委託等代金の支払に手形を交付することが禁止される」と書かれています。
手形を渡した場合の遅延利息の扱いもテキストにあります。「中小受託事業者が手形割引を受けたか否かにかかわらず、当該手形の満期日を支払をする日として取り扱う」。つまり満期まで遅延利息が積み上がります。
紙の手形そのものも終わりが見えています。全国銀行協会は2026年度末(2027年3月末)までに電子交換所での手形・小切手の交換枚数をゼロにすることを目標に掲げています。手形と売掛債権の資金化の違いはでんさいとファクタリングの違いは?手形割引やABLとも比較で扱っています。
でんさいや一括決済方式の満期日はどうなる?
現金以外の支払手段も、支払期日までに満額の金銭を受け取れなければ使えません。でんさいネットが支払企業向けに出している資料が、留意点を3つ挙げています。
“取適法では、受取側が取適法の支払期日(製品や役務の受領日(納品日)から起算して60日以内に設定)までに、代金を金銭で受け取れるようにする必要があります。でんさいの満期日(受取側の入金日)も、原則として、この支払期日内で設定してください。
残る2つは手数料の負担です。入金手数料も発生記録手数料も支払側が負担し、代金から差し引くことは認められません。振興基準(令和8年6月24日告示)も、一括決済方式と電子記録債権をまとめて「ファクタリング等」と呼び、現金化に係る手数料を受注側の負担としないよう求めています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
支払サイトが長い請求書を早く現金化するには?
取適法の対象にならない取引もあります。発注側が資本金1,000万円以下の法人や個人事業主なら、60日ルールは働きません。相手が対象でも、支払期日が60日先であること自体は適法です。その場合に手元資金を前倒しする手段が、売掛債権の売却です。
仕組みはファクタリングとは?仕組みと2社間・3社間の違いを図解、会社の選び方はファクタリング会社とは?選び方と掲載11社の条件にまとめています。
支払期日の条件で使える会社は分かれる
見落とされやすいのですが、支払期日が先すぎる請求書は買い取ってもらえないことがあります。買い取る側から見ると、支払期日までの期間はそのまま回収までの待ち時間だからです。
| 会社 | 買取対象の支払期日 | 手数料 |
|---|---|---|
| レゾナス | 5営業日〜60日以内(61日以上先は対象外) | 1.0%〜12.5% |
| ペイトナー | 支払期日まで70日以内 | 一律10% |
| QuQuMo | 記載なし | 1%〜(上限は記載なし) |
| GMO BtoB早払い | 記載なし | 請求書買取 1%〜10% |
| 日本中小企業金融サポート機構 | 記載なし | 1.5%〜 |
レゾナスの料率シミュレーターは、売掛先の属性・支払サイト・希望調達額の3つで料率が決まる仕組みを公開しています。支払サイトが短いほど料率が下がる設計で、売掛先が非上場で支払サイト46〜60日、調達額50万〜100万円未満だと12.5%と算定されます。つまり支払サイトは、使えるかどうかだけでなくいくらで買われるかも動かします。
手元に複数の請求書があるなら、支払期日がいちばん近いものから出すのが合理的です。条件に収まりやすく、料率も下がりやすい。逆に90日先の請求書を先に持ち込むと、対象外で戻されるか、レンジの上のほうの料率になります。
支払サイトを短くしたいときの相談先
取引条件そのものを直したい場合は、公的な相談窓口があります。中小企業庁が全国48か所に設置している取引かけこみ寺は、専門の相談員や弁護士が企業間取引のトラブルに対応し、裁判外紛争解決(ADR)の手続も行っています。
- ✓取引かけこみ寺 … 0120-418-618(9:00〜12:00/13:00〜17:00、土日祝・年末年始を除く)
- ✓下請(ゼロゼロ)110番 … 0120-060-110(10:00〜17:00、土日祝・年末年始を除く)
- ✓中小企業庁 事業環境部 取引課 … 03-3501-1511(内線5293〜7)。取適法違反の疑いに関する申告・情報提供を受け付け
相談の前に、受領日・支払期日・発注書の有無を時系列で整理しておくと話が早く進みます。支払期日を過ぎている分については入金の催促メール・手紙の書き方と次の一手の手順も併せてご覧ください。
支払サイトに関する関連記事
- リバースファクタリングとは?支払企業側の仕組み|支払う側から見た一括決済方式
- 売掛金と買掛金の違いは?資産と負債で対になる|受注側と発注側の帳簿の対応
- でんさいとファクタリングの違いは?手形割引やABLとも比較
- 請求書買取とは?ファクタリングとの違いと対応会社
- 売掛金が回収できないときの手順|内容証明から差押えまで
- 資金繰りが厳しいときの選択肢|融資・保証・売掛債権
- ファクタリング手数料の相場は?11社の公表値と計算方法
- 売掛金とは?資産の区分・仕訳・回収までの基本
支払サイトのよくある質問
支払サイトの30日・60日・90日はどう違いますか?
締め日から入金日までの期間の長さです。取適法の対象取引では、受領日から起算した支払期日が60日以内でなければなりません。締め日起算で60日のサイトは、月初納品分だと受領日起算で90日近くになることがあるので、どちらの起算かを確認してください。
支払サイトの計算方法を教えてください
取適法で数えるときは受領日を1日目として60日を数えます。6月1日受領なら60日目は7月30日です。ただし月末締め翌月末払いのような月単位の締切制度では「受領後2か月以内」として運用されるため、7月31日の支払でも支払遅延とは扱われません。
下請法の支払サイトは今も60日ですか?
下請代金支払遅延等防止法は2026年1月1日に取適法(中小受託取引適正化法)へ改称・改正されました。支払期日の上限が受領日から60日以内である点は変わっていません。第3条が根拠条文です。
手形の支払サイトは何日まで認められますか?
2026年1月1日以後の発注分については、手形による支払そのものが取適法5条1項2号で禁止されました。サイトの長短にかかわらず使えません。電子記録債権や一括決済方式も、支払期日までに満額の金銭を受け取れないものは使えません。
支払期日を過ぎたらいつから遅延利息が付きますか?
取適法6条1項の遅延利息(年14.6%)は、受領日から起算して60日を経過した日からです。支払期日を受領後30日と定めていた場合、31日目から60日目までの遅れには取適法の遅延利息は付きません。その期間は民法412条・419条にもとづく遅延損害金(法定利率は2026年9月時点で年3%)で請求します。
支払サイトが長い取引は取適法違反ですか?
発注側が取適法の委託事業者に当たり、支払期日が受領日から60日を超えていれば、第3条第1項に反します。この場合は第3条第2項により、受領日から60日を経過した日の前日が支払期日とみなされます。発注側が資本金1,000万円以下の法人や個人事業主なら、そもそも対象外です。
取適法でファクタリングは規制されましたか?
規制の対象は発注側の支払手段です。振興基準やテキストに出てくる「ファクタリング等」は一括決済方式と電子記録債権を指しており、受注側が自分の売掛債権を売る取引を禁じる規定は取適法にありません。
支払サイトが長くて資金が回らないときは?
支払期日が近い請求書から売却するのが現実的です。買取対象の支払期日に条件を置いている会社があるため、期日が先の請求書ほど選べる会社が減ります。公的な融資・保証との比較は資金繰りが厳しいときの選択肢にまとめています。
このページの条文の引用と数値は、すべて法令原文(e-Gov法令検索)と中小企業庁の公表資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月30日/制度・料金は改定されることがあります)



