
売掛金とは?資産の区分・仕訳・回収までの基本
「売掛金とは」という検索が毎月およそ390回、「売掛金 資産」が390回行われています。経理を始めたばかりの方、初めて決算書を読む方、そして売掛金を現金化する方法を調べている方が、同じ入口でつまずいていることが分かります。
この記事は、会社計算規則・財務諸表等規則・民法・法人税法・消費税法の条文と、国税庁が公表している取扱いだけを使って、売掛金という科目を一通り整理したものです。簿記の試験対策ではなく、自社の売掛金をどう扱うかという目線で並べています。
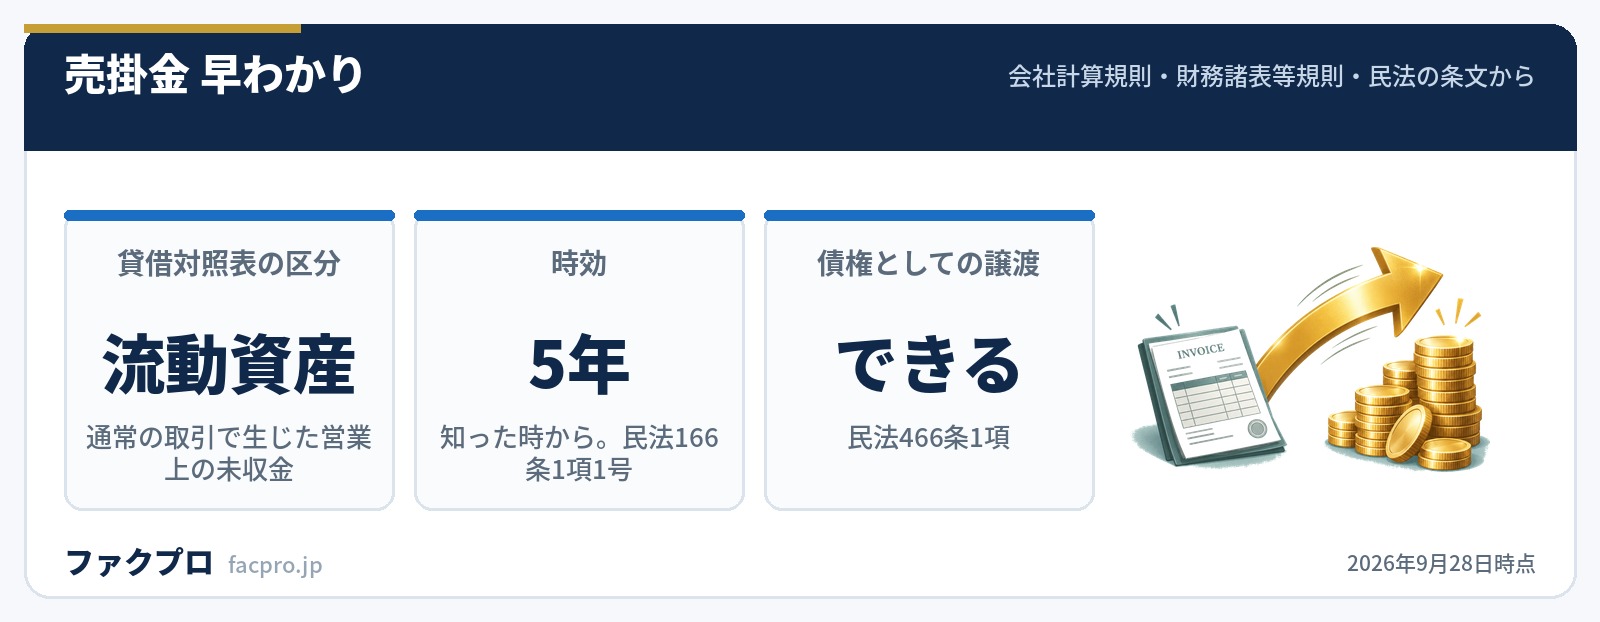
- ▸売掛金とは、通常の取引で発生した営業上の未収金のこと。財務諸表等規則15条3号の定義です。
- ▸貸借対照表では流動資産に区分されます。受取手形・契約資産と並んで「売上債権」と呼ばれる3科目のひとつです。
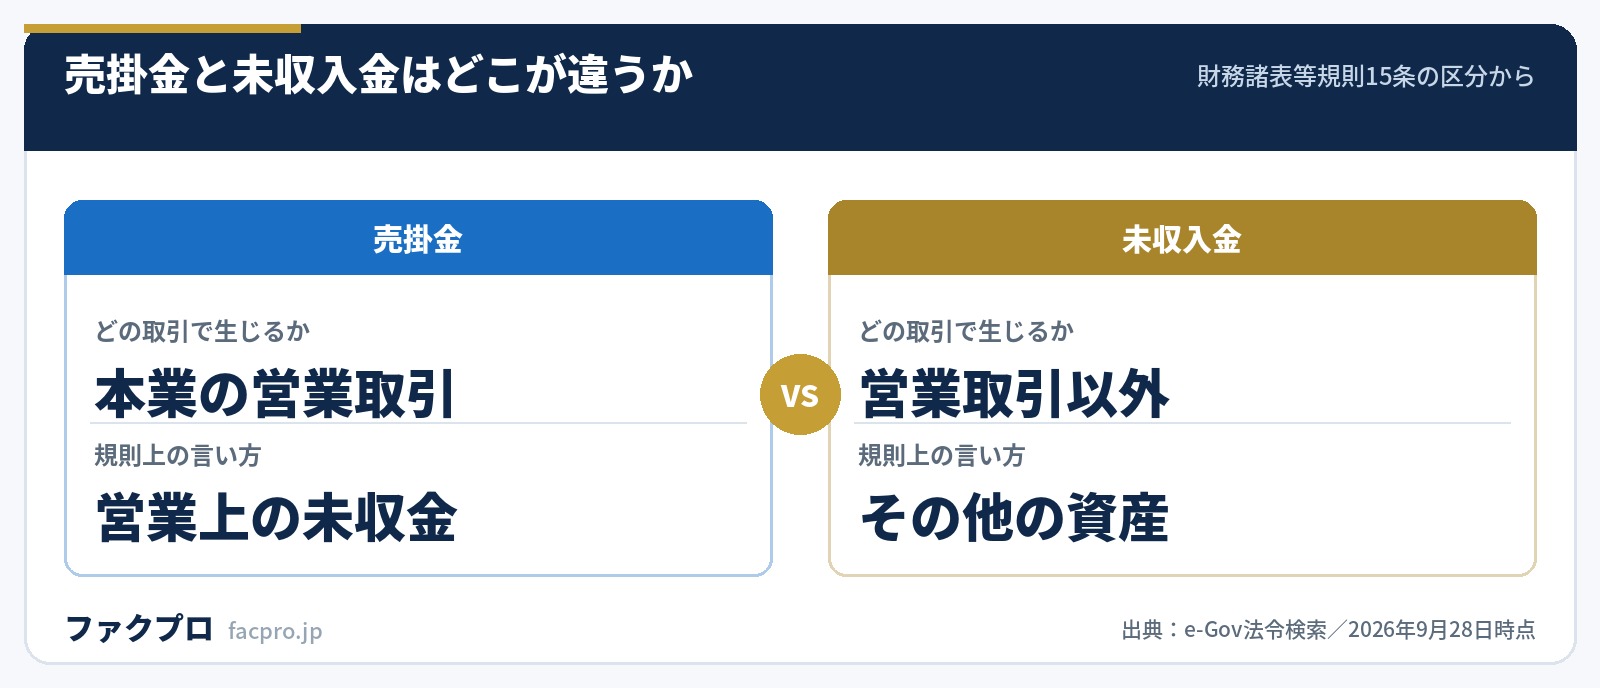
- ▸似た科目との線引きは「本業の取引かどうか」。本業以外で生じた未収金は未収入金になります。
- ▸法律上は債権です。だから5年で時効にかかり(民法166条1項1号)、他人に売ることもできます(民法466条1項)。
- ▸売上そのものは消費税の課税対象ですが、売掛金という債権を譲渡する取引は非課税です(消費税法施行令9条1項4号)。
| 売掛金の定義(財務諸表等規則) | 顧客との契約から生じた債権その他の通常の取引に基づいて発生した営業上の未収金(15条3号) |
|---|---|
| 売掛金の定義(会社計算規則) | 通常の取引に基づいて発生した事業上の未収金(74条3項1号ハ) |
| 「通常の取引」の意味 | 当該会社の事業目的のための営業活動において、経常的に又は短期間に循環して発生する取引(会社計算規則74条3項1号ロ) |
| 貸借対照表の区分 | 流動資産。表示順は現金及び預金 → 受取手形 → 売掛金 → 契約資産(財務諸表等規則17条1項) |
| 法律上の性質 | 債権。譲り渡すことができる(民法466条1項) |
| 消滅時効 | 権利を行使できることを知った時から5年、権利を行使できる時から10年(民法166条1項) |
| 収益の計上時期 | 資産の販売等に係る目的物の引渡し又は役務の提供の日の属する事業年度(法人税法22条の2第1項) |
| 消費税(売上) | 課税。引渡しの時または役務の提供の時が課税資産の譲渡等の時期 |
| 消費税(債権の譲渡) | 非課税。貸付金、預金、売掛金その他の金銭債権の譲渡は有価証券に類するものとして扱われる(消費税法6条・別表第二/施行令9条1項4号) |
| 貸倒れの処理 | 3つの区分のいずれかに当てはまれば損金算入(法人税法22条、国税庁タックスアンサーNo.5320) |
売掛金とは?通常の取引で発生した営業上の未収金
売掛金の定義は、会社が決算書を作るときのルールである財務諸表等規則に置かれています。15条3号の原文です。
“売掛金(顧客との契約から生じた債権その他の通常の取引に基づいて発生した営業上の未収金をいう。ただし、破産更生債権等で一年内に回収されないことが明らかなものを除く。)
平たく言えば、本業の商売で商品やサービスを提供したのに、まだ代金をもらっていない金額です。商品を渡した時点で「代金をもらう権利」が発生します。この権利を帳簿に載せたものが売掛金です。
会社法のもとでの決算書のルールである会社計算規則74条3項1号ハでは、「通常の取引に基づいて発生した事業上の未収金」と書かれています。「営業上」と「事業上」で言い回しは違いますが、指しているものは同じです。
売掛金は法律上は「債権」にあたる
会計のルールとは別に、法律の世界では売掛金は債権です。相手に「お金を払ってください」と言える権利のことです。
これが分かると、売掛金にまつわる話が一本につながります。債権だから期限があり(時効)、債権だから他人に売ることができ(債権譲渡)、債権だから相手が払わないときに裁判所を使って取り立てられます(強制執行)。
経理の教科書では売掛金は「資産」として説明され、法律の本では「債権」として説明されます。同じものを、別の目的で別の名前で呼んでいるだけです。決算書を作るときは資産、取り立てや売却を考えるときは債権と読み替えると混乱しません。
この読み替えができると、売掛金を期日前に売る(ファクタリング)が借入れではない理由も分かります。持っている財産を売っているので、貸借対照表では資産が売掛金から現金に置き換わるだけです。負債は増えません。
売掛金は貸借対照表のどこに載るか
財務諸表等規則17条1項は、流動資産に属する資産の表示順を定めています。並び順は「現金及び預金」「受取手形」「売掛金」「契約資産」「リース債権」……です。つまり売掛金は資産の部のかなり上のほうに載ります。
連結の決算書では、財務諸表等規則160条・250条が「受取手形、売掛金及び契約資産」をひとつの区分にまとめて表示させています。この3つをまとめて売上債権と呼ぶのは、この区分の作り方に由来します。
「通常の取引」と「一年内」という2つの線引き
売掛金が流動資産になる理由は、条文のなかに2つ書かれています。
- ✓通常の取引で発生したものであること。会社計算規則74条3項1号ロは「通常の取引」を「当該会社の事業目的のための営業活動において、経常的に又は短期間に循環して発生する取引」と定義している
- ✓一年内に回収されることが見込まれること。破産更生債権等で一年内に回収されないことが明らかなものは、売掛金から除かれる(財務諸表等規則15条3号ただし書)
会計の入門書では「正常営業循環基準」「一年基準(ワン・イヤー・ルール)」という用語で説明されます。ただし、この2つの言葉は条文には出てきません。条文が使っているのは「通常の取引」と「一年内」という表現です。呼び名は会計の慣行によるものです。
実務で効いてくるのはただし書のほうです。相手が倒産して一年内に回収できないことが明らかになった売掛金は、もう売掛金ではありません。破産更生債権等として別に区分されます。貸借対照表の売掛金の金額を見るときは、ここが調整されているかを確かめます。
売掛金と似た勘定科目の違い
| 科目 | どういうものか | 根拠 |
|---|---|---|
| 売掛金 | 顧客との契約から生じた債権その他の通常の取引に基づいて発生した営業上の未収金 | 財務諸表等規則15条3号/会社計算規則74条3項1号ハ |
| 受取手形 | 顧客との契約から生じた債権その他の通常の取引に基づいて発生した手形債権。手形という有価証券の形をとる | 財務諸表等規則15条2号/会社計算規則74条3項1号ロ |
| 契約資産 | 顧客との契約に基づく対価を受け取る権利のうち、受取手形および売掛金以外のもの | 財務諸表等規則15条3号の2 |
| 未収入金(未収金) | 営業取引以外で生じた未収金。固定資産の売却代金など。規則では「その他の資産」に含まれる | 会社計算規則74条3項1号タ(売掛金の定義の反対側) |
| 売上債権(売掛債権) | 受取手形・売掛金・契約資産をまとめた呼び方。連結の決算書ではこの3つが1区分にまとめられる | 財務諸表等規則17条1項・160条1項・250条1項 |
線引きのポイントはひとつです。その取引が本業かどうか。例えば飲食店が料理を出して代金が未回収なら売掛金、使わなくなった厨房機器を売った代金が未回収なら未収入金になります。
売掛金残高とは何を指すか
「売掛金残高とは」という検索が毎月およそ170回あります。売掛金残高とは、ある時点で、まだ回収していない売掛金の合計額のことです。決算日時点の売掛金残高が、貸借対照表に載る金額になります。
残高は、得意先ごとに管理します。得意先元帳(売掛金元帳)に、取引ごとの発生額と入金額を記録して差引残高を出す形です。この残高を相手に確認してもらう書面が残高確認書で、これは回収の場面でも使えます。相手が残高を認めると、民法152条1項の承認にあたり時効がそこから数え直しになるためです。
回収が滞ったときの手順は売掛金が回収できないときの手順|内容証明から差押えまでにまとめています。
売掛金の仕訳(発生時と回収時)
売掛金の仕訳は、発生したときと回収したときの2回だけです。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 商品100万円(税込110万円)を掛けで販売したとき | 売掛金 1,100,000 | 売上 1,000,000/仮受消費税 100,000 |
| その代金が普通預金に入金されたとき | 普通預金 1,100,000 | 売掛金 1,100,000 |
| 振込手数料440円を差し引かれて入金されたとき | 普通預金 1,099,560/支払手数料 440 | 売掛金 1,100,000 |
中小企業庁が公表している「中小企業の会計に関する基本要領」は、収益の計上について「収益は、原則として、製品、商品の販売又はサービスの提供を行い、かつ、これに対する現金及び預金、売掛金、受取手形等を取得した時に計上する」と定めています。同要領の解説では、売掛金の場合は発生した時に認識するのが原則的な考え方とされ、これを実現主義と呼ぶと説明されています。
売掛金をいつ計上するか
税務上の計上時期は法人税法22条の2第1項に置かれています。
“内国法人の資産の販売若しくは譲渡又は役務の提供……に係る収益の額は、……その資産の販売等に係る目的物の引渡し又は役務の提供の日の属する事業年度の所得の金額の計算上、益金の額に算入する。
つまり入金された日ではなく、引き渡した日・サービスを提供した日で計上します。同条2項では、契約の効力が生ずる日など「近接する日」に計上した場合も認められています。
消費税の課税時期も同じ考え方です。国税庁は「課税資産の譲渡等の時期は、原則として、その取引の態様に応じた資産の引渡しの時または役務の提供の時となります」と説明し、注記で「未収金についても代金決済の時期に関係なく、課税資産の引渡しや役務の提供をした時が課税資産の譲渡等をした時となります」としています。
売掛金と消費税
ここは2段構えになっていて、混同されやすいところです。
条文で確認しておきます。消費税法施行令9条1項4号は、非課税となる有価証券に類するものとして「貸付金、預金、売掛金その他の金銭債権」を挙げています。条文に「売掛金」という言葉がそのまま出てきます。ファクタリングの手数料が非課税とされる直接の根拠はここです。
「ファクタリングの手数料は非課税」という説明はよく見かけますが、その根拠が消費税法施行令9条1項4号にあることまで書かれているものは多くありません。見積書に消費税が上乗せされていたら、この条文を確かめる価値があります。
逆に注意したいのは、債権譲渡登記の登録免許税や司法書士報酬は別の費用だという点です。手数料が非課税でも、登記に関する費用にはそれぞれの扱いがあります。見積の内訳を項目ごとに見るのが確実です。
仕訳の実務はファクタリングの仕訳と会計処理|消費税は非課税?で扱っています。
売掛金の時効は5年
売掛金は債権なので、放っておくと時効にかかります。民法166条1項です。
- ✓債権者が権利を行使することができることを知った時から5年間行使しないとき
- ✓権利を行使することができる時から10年間行使しないとき
通常の商取引では請求書に支払期日が書かれているので、「知った時」も「行使することができる時」も支払期日の翌日になり、実質5年で考えることになります。
なお、2020年3月31日までは商法522条により商事債権の時効は5年、民法の旧規定では売掛金の種類ごとに1年から3年の短期時効がありました。2020年4月1日施行の改正でこれらは廃止され、民法166条に一本化されています。詳しくは売掛金の時効は何年?起算点と止め方を条文で解説で扱っています。
売掛金は譲渡できる
民法466条1項は「債権は、譲り渡すことができる」と定めています。売掛金は債権なので、他人に売ることができます。
実務でよく問題になるのが、契約書に書かれている譲渡禁止特約です。2020年4月1日施行の改正民法466条2項は、こう定めました。
“当事者が債権の譲渡を禁止し、又は制限する旨の意思表示(以下「譲渡制限の意思表示」という。)をしたときであっても、債権の譲渡は、その効力を妨げられない。
つまり譲渡禁止特約があっても、譲渡そのものは有効です。ただし3項により、特約を知っていた、または重大な過失で知らなかった譲受人に対しては、売掛先は支払を拒むことができます。特約が無意味になったわけではありません。
また、466条の6第1項は「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない」としていて、まだ発生していない将来の債権も譲渡できます。注文書ファクタリングが成り立つ根拠のひとつです。
466条2項と3項はセットで読みます。譲渡は有効だが、売掛先は支払を拒める。つまり「特約があっても売れる」は正しく、「特約があっても問題なく回収できる」は正しくありません。実務で売掛先への通知や承諾を取るかどうかが論点になるのは、この3項があるからです。
466条の6が効くのは注文書の段階です。受注は決まったが請求書はまだ、という時点の債権も譲渡の対象になります。工期の長い工事や、前もって材料費が出ていく取引では、請求書を待たずに動ける余地があるという意味になります。
債権譲渡登記の要否についてはファクタリングの債権譲渡登記とは?不要な会社と条件、注文書を使う形は注文書ファクタリングとは?対応会社と審査の条件で扱っています。
回収できなかった売掛金の扱い
回収できないことが確定した売掛金は、貸倒れとして処理します。国税庁のタックスアンサーNo.5320は3つの区分を示しています。
- 金銭債権が切り捨てられた場合。会社更生法・民事再生法などの規定により切り捨てられた金額や、債務超過が相当期間続き書面で明らかにした債務免除額
- 金銭債権の全額が回収不能となった場合。債務者の資産状況、支払能力等から全額が回収できないことが明らかになった場合(担保物があるときは処分後)
- 一定期間取引停止後弁済がない場合等。取引停止の時と最後の弁済の時などのうち最も遅い時から1年以上経過したとき。備忘価額を控除した残額を損金経理できる
3つ目は売掛債権にだけ使える区分で、貸付金には使えません。国税庁の質疑応答事例でも「売掛金、未収請負金その他これらに準ずる債権(売掛債権)」についての取扱いと明示されています。
消費税についても、貸倒れとなった金額の合計額に110分の7.8(軽減税率対象は108分の6.24)を乗じた額を、売上げに対する消費税額から控除できます(消費税法39条)。
実際に回収できなくなる前に取れる手続きは売掛金が回収できないときの手順|内容証明から差押えまでにまとめています。
売掛金を期日前に現金化する方法
売掛金は資産ですが、支払期日が来るまでは使えない資産です。月末締め翌月末払いなら、売上から入金まで最長で2か月近くかかります。その間の仕入れや給与の支払いは、手元の現金で回すことになります。
この待ち時間を縮める方法は3つあります。
3つ目がファクタリングです。民法466条1項が根拠の債権の売買で、負債が増えないぶん、決算書の見え方が融資とは変わります。ただし手数料がかかるので、回収までの期間と手数料を見比べる必要があります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
仕組みはファクタリングとは?仕組みと2社間・3社間の違いを図解、請求書単位で売る形は請求書買取とは?ファクタリングとの違いと対応会社で扱っています。資金繰り全体の選択肢を比べたい場合は資金繰りが厳しいときの選択肢|融資・保証・売掛債権をご覧ください。
売掛金に関するよくある質問
売掛金は資産ですか、負債ですか?
資産です。貸借対照表の流動資産に区分されます。代金を受け取る権利なので、会社にとってプラスの財産にあたります。逆に、こちらが支払う側で未払いになっているものは買掛金で、こちらは負債です。
売掛金と未収入金の違いは何ですか?
本業の営業取引で生じたかどうかで分かれます。財務諸表等規則15条3号は売掛金を「通常の取引に基づいて発生した営業上の未収金」と定義しています。本業以外、例えば固定資産を売った代金の未回収分は未収入金になります。
売掛金と売掛債権は同じものですか?
売掛債権(売上債権)は、受取手形・売掛金・契約資産をまとめた呼び方として使われます。財務諸表等規則160条・250条が連結の決算書でこの3つを1区分にまとめて表示させているのが背景です。売掛金はそのなかのひとつです。
売掛金の残高はいつ時点のものですか?
貸借対照表に載るのは決算日時点の残高です。月次では月末時点、得意先ごとには随時、という形で複数の時点の残高を管理するのが通常です。相手と残高をすり合わせる書面が残高確認書です。
売掛金に消費税はかかりますか?
売上そのものは課税取引なので、売掛金の金額には消費税が含まれます。一方、売掛金という債権を他人に譲渡する取引は非課税です。消費税法施行令9条1項4号が「貸付金、預金、売掛金その他の金銭債権」を挙げています。
売掛金は何年で時効になりますか?
権利を行使することができることを知った時から5年、権利を行使することができる時から10年です(民法166条1項)。支払期日が決まっている通常の取引では、実質的に支払期日の翌日から5年で考えることになります。
契約書に譲渡禁止と書いてあると売掛金は売れませんか?
2020年4月1日施行の改正民法466条2項により、譲渡制限の意思表示があっても譲渡の効力は妨げられません。ただし3項により、特約を知っていた譲受人などに対して売掛先は支払を拒むことができます。実務では売掛先への通知や承諾の要否を含めて、契約書を確認したうえで進めることになります。
売掛金に関する関連記事
- 売掛金の時効は何年?起算点と止め方を条文で解説
- 売掛金が回収できないときの手順|内容証明から差押えまで
- ファクタリングの仕訳と会計処理|消費税は非課税?
- 請求書買取とは?ファクタリングとの違いと対応会社
- 売掛先が個人・個人事業主でも使える?11社の条件
- ファクタリングの債権譲渡登記とは?不要な会社と条件
- ファクタリングとは?仕組みと2社間・3社間の違いを図解
- ファクタリング会社一覧
このページの数値と引用は、すべてe-Gov法令検索・国税庁ほか公的機関の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年9月28日/公式サイトの記載は予告なく変更されることがあります)



