
ファクタリングはやばい?違法性と注意点を条文で解説
「ファクタリング やばい」という検索が毎月およそ880回行われています。売掛金を期日前に現金化する仕組みそのものが危ないのか、それとも一部の業者の話なのか、検索結果を見てもはっきりしないというのが、この語が繰り返し検索される理由でしょう。
この記事は、金融庁の注意喚起・貸金業法・出資法・国民生活センターの相談事例・裁判例という公的な資料だけで、この疑問に答えます。当サイトの推測や、他媒体で流通している数字は使いません。条文は e-Gov 法令検索の本文から、条番号つきで引用します。
- ▸ファクタリング(債権の売買)そのものは違法ではありません。金融庁も「法的には債権の売買(債権譲渡)契約です」と説明しています。
- ▸危ないのは、ファクタリングを装った貸付け(偽装ファクタリング)です。金融庁は見分ける手がかりを3つ挙げています。
- ▸分かれ目は「売掛先が払わなかったときに誰が負担するか」。売主が買い戻す作りになっていれば、貸金業に該当するおそれがあります。
- ▸刑事罰の線は年20%、契約そのものが無効になる線は年109.5%。手数料を年率に置き換えると判断しやすくなります。
- ▸給与ファクタリング(給料の買取)は貸金業に該当します。最高裁も同じ判断をしています。事業者向けの売掛債権の買取とは別の話です。
| ファクタリングの法的性質 | 債権の売買(債権譲渡)契約/金融庁「ファクタリングの利用に関する注意喚起」 |
|---|---|
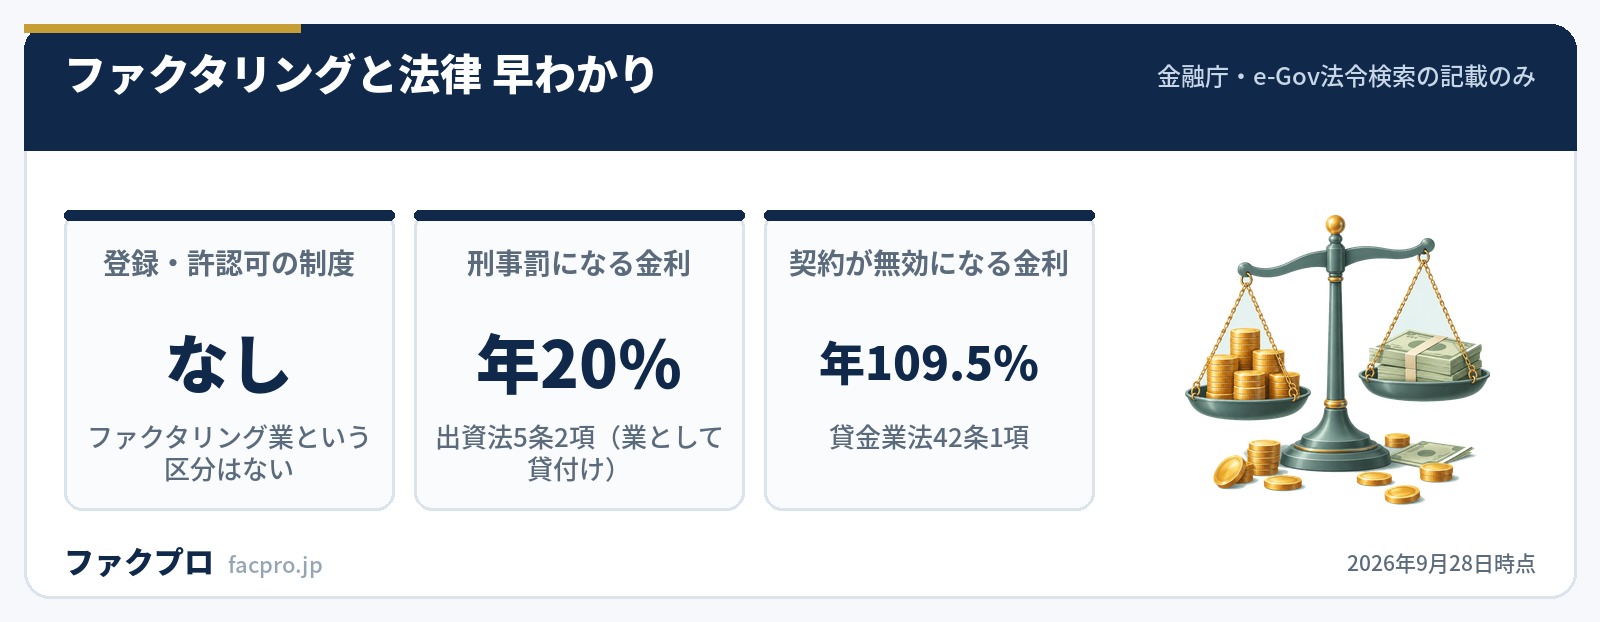
| 業として行うための登録 | ファクタリング業という登録・許認可の区分は制度として置かれていない |
| 貸金業に当たる場合の登録 | 財務局または都道府県の登録が必要(貸金業法3条1項) |
| 無登録で貸金業を営んだ場合 | 10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科(貸金業法47条2号) |
| 刑事罰の対象になる金利 | 業として貸付けを行う場合、年20%超(出資法5条2項)。年109.5%超は10年以下の拘禁刑(同5条3項) |
| 契約が無効になる金利 | 年109.5%超の利息の契約(貸金業法42条1項) |
| 給与ファクタリング | 貸金業に該当する(金融庁/最高裁令和5年2月20日決定) |
| 業界の自主ルール | OFA自主ガイドライン(2023年3月31日公表・施行)。手数料は「適正な水準に設定するよう努めなければならない」(第12条) |
| 手数料の公的な統計 | 金融庁・消費者庁・中小企業庁が公表している相場の統計は置かれていない |
ファクタリングとは?法的には債権の売買にあたる
金融庁は、ファクタリングを次のように説明しています。
“一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
ここで押さえておきたいのは、ファクタリングは借入れではなく売買であるという点です。お金を借りて返すのではなく、持っている売掛金という財産を売ります。民法466条1項は「債権は、譲り渡すことができる」と定めていて、売掛金を売ること自体は法律が認めています。
2020年4月1日に施行された改正民法では、譲渡を禁止する特約が契約書にあっても、債権の譲渡そのものは有効とされました(民法466条2項)。仕組みの詳しい説明はファクタリングとは?仕組みと2社間・3社間の違いを図解にまとめています。
ファクタリング自体は違法ではない
結論から書きます。売掛債権の売買としてのファクタリングは、違法ではありません。金融庁の注意喚起も、ファクタリングそのものを禁じる内容ではなく、ファクタリングを装った貸付けに注意するよう呼びかけるものです。
東京都が2022年に公表した資料では、ファクタリングについて「法令等による業規制がない」と書かれています。禁止されているという意味ではなく、この業種を名指しした業法が置かれていないという意味です。だからこそ、利用する側が契約の中身を自分で確かめる必要があります。
「やばい」と言われる正体は偽装ファクタリング
金融庁は、ファクタリングの形をとっていても貸金業に該当するおそれがある場合について、こう書いています。
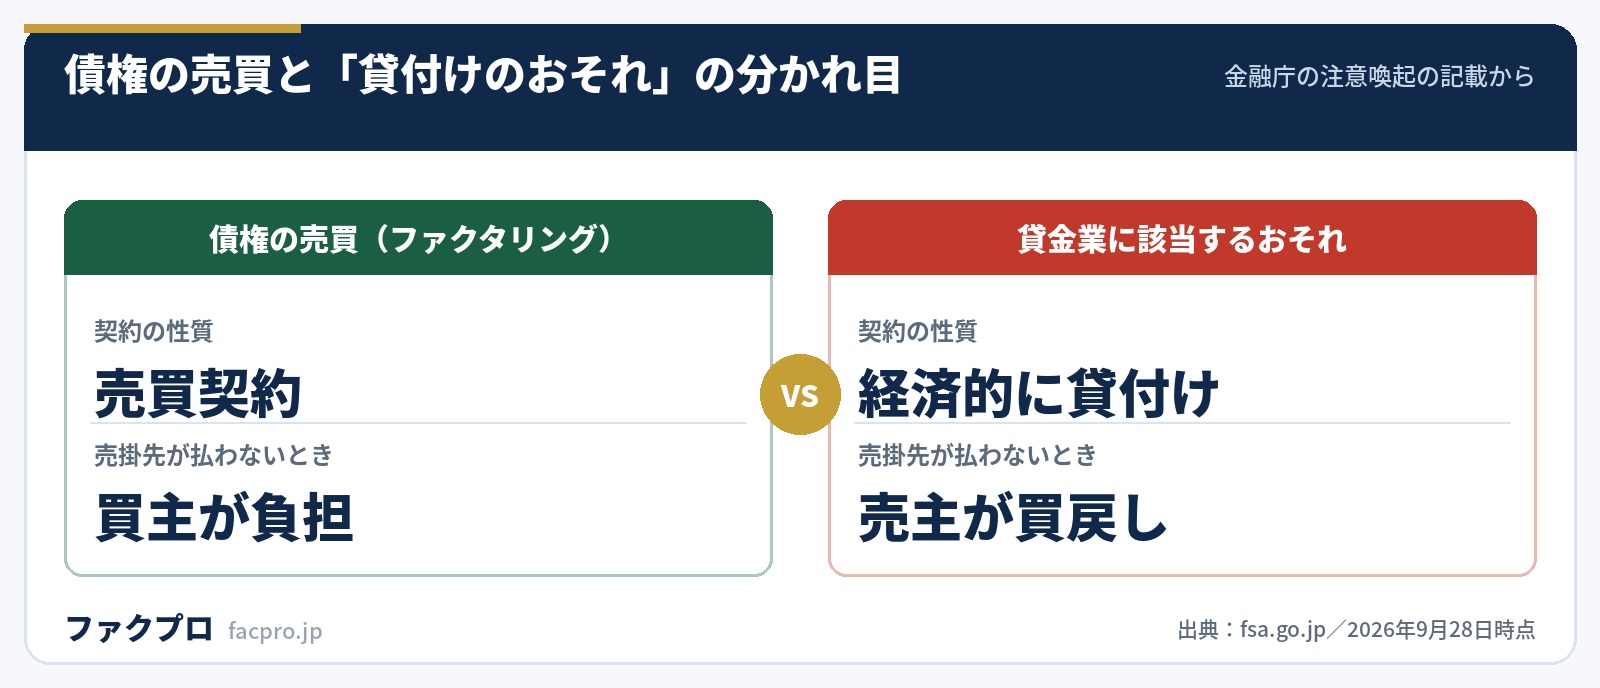
“ファクタリングとして行われ、契約書に「債権譲渡契約(売買契約)」であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものについては、貸金業に該当するおそれがあります。
さらに重要なのが次の一文です。契約書にノンリコースと書いてあるかどうかだけでは決まりません。
“ファクタリングが貸金業に該当するかについては、契約書にノンリコース(売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じないこと)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるものですので、注意が必要です。
「ノンリコースだから安全」という説明は、この一文と噛み合いません。契約書の文言と、実際にお金がどう動くかがずれている場合、金融庁は後者を見ると書いています。
確かめ方はひとつです。売掛先が期日に払わなかったとき、自分の財布から払う約束になっていないか。契約書の条項名ではなく、その場面の取り決めを読みます。
金融庁が挙げる3つの注意点
金融庁は注意喚起のリーフレットで、被害が疑われる取引の特徴を3つ挙げています。この3つはリーフレットの表面PDFに載っているもので、原文のまま引きます。
- ✕債権の買取代金が、債権額に比べて著しく低額であったり、高額な手数料が差し引かれる
- ✕契約書に「売買契約」であることが定められていない
- ✕譲渡した債権の回収(集金)が売主(あなた)に委託されており、回収することができなかった場合に、売主による債権の買戻しや買主(買取業者)による償還請求が行われることになっている
3つ目は「回収の委託」と「買戻し・償還請求」がセットで書かれているところが肝心です。2社間ファクタリングでは売掛先に知らせず売主が回収を続けるのが通常の作りなので、回収を任されていること自体は手がかりになりません。セットになっているかを見ます。
1つ目の「著しく低額」も、%の数字が示されているわけではありません。判断の材料にするなら、手数料を支払サイトの日数で年率に置き換えてから、次の章の2本の線と比べるのが早いです。
貸金業に該当すると何が起きるのか
貸金業法2条1項は、貸金業を「金銭の貸付け又は金銭の貸借の媒介……で業として行うもの」と定めています。同法3条1項により、貸金業を営むには財務局または都道府県の登録が必要です。登録を受けずに営んだ場合の罰則は、47条2号に置かれています。
| 条文 | 内容 | 法定刑 |
|---|---|---|
| 貸金業法47条2号 | 無登録で貸金業を営んだ場合 | 10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科 |
| 貸金業法47条の3第2号 | 無登録で貸金業の広告・勧誘をした場合 | 2年以下の拘禁刑もしくは300万円以下の罰金、またはその併科 |
| 出資法5条2項 | 業として年20%超の利息の契約をした場合 | 5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科 |
| 出資法5条3項 | 業として年109.5%超の利息の契約をした場合 | 10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科 |
年20%と年109.5%という2本の線
金利の上限には、役割の違う2本の線があります。混同されやすいので分けて書きます。
貸金業法42条1項は「年百九・五パーセント……を超える割合による利息……の契約をしたときは、当該消費貸借の契約は、無効とする」と定めています。つまり20%を超えれば刑事罰の対象になり、109.5%を超えると契約そのものが成り立ちません。
なお、これらは貸付けに当たる場合の話です。売買としてのファクタリングの手数料は利息ではないため、この上限がそのまま当てはまるわけではありません。ただし、手数料を年率に置き換えたときに20%や109.5%を大きく超えるなら、その取引が売買として説明できるのかを疑う材料になります。手数料の考え方はファクタリング手数料の相場は?11社の公表値と計算方法で扱っています。
国民生活センターの相談事例には、7万円を受け取って次の給料日に12万円を返す約束をしたケースが載っています。相談者は年利に換算すると700%以上になると述べています。短い期間の取引でも、年率に直すと桁が変わるという典型例です。
逆に言えば、支払サイトが短いほど、同じ手数料率でも年率は大きくなります。月末締め翌月末払いの請求書に10%の手数料なら、年率では100%を超える計算になります。これは違法という意味ではなく、売買の手数料と貸付けの金利を同じ尺度で並べると別の数字に見える、という意味です。
裁判所はどう判断してきたか
金融庁の注意喚起ページには、ファクタリングをめぐる裁判例7件が紹介されています。内訳は、貸金業に該当しないと判断したものが2件、該当する等の判断をしたものが5件です。
| 判断 | 裁判例 |
|---|---|
| 貸金業に該当しないと判断 | 東京地裁 令和2年9月18日判決/東京高裁 令和4年6月15日判決 |
| 金銭消費貸借契約に準じるものと判断 | 大阪地裁 平成29年3月3日判決 |
| 貸金業法上の貸付けに当たると判断 | 東京高裁 令和3年7月1日判決/名古屋地裁 令和3年7月16日判決 |
| 金銭消費貸借契約に該当すると判断 | 東京地裁 令和4年3月4日判決 |
| 公序良俗に反し無効と判断 | 札幌高裁 令和4年7月7日判決 |
同じような取引でも判断が分かれている点が、この7件の読みどころです。契約書の題名で決まるのではなく、ひとつひとつの取引の中身を見て判断されてきたことが分かります。
給与ファクタリングは貸金業に該当する
事業者向けの売掛債権の買取とは別に、給料を買い取ると称するサービスがあります。これについては金融庁が明確に書いています。
“「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します。
最高裁も令和5年2月20日の決定で、給与ファクタリングを貸付けと判断しています。国民生活センターは2020年6月12日の報道発表で相談事例6件を公表し、「実態は貸金業であり借金と同じです」と述べています。
当サイトは、給与ファクタリングを掲載しません。掲載しているのは、法人・個人事業主が事業の取引で持っている売掛債権を対象としたサービスだけです。
日本貸金業協会の9項目チェックリスト
日本貸金業協会は、平成29年12月4日に「『ファクタリング』を装ったヤミ金融にご注意ください」という資料を出しています。そこに9項目のチェックリストがあります。原文のまま挙げます。
- 売掛債権譲渡契約に償還請求権が付いている。
- 売掛債権譲渡契約を結んだことを取引先に通知しない。
- 申込人の(売掛金振込予定の)通帳、銀行印、キャッシュカードを預かる。
- 金銭消費貸借契約を締結し、代表者や家族に保証人になることを求める。
- 小切手、手形を担保に入れさせる。
- 申込人の発行済み株式を譲渡担保とし、印鑑証明書、役員変更に関する登記委任状を提出するよう求められる。
- 売掛金(現金)の受け取りが、銀行等からの送金ではなく手渡しでされる。
- 契約書の写し、領収書などの書類が渡されない。
- 手数料(債権額と買取額の差)が年率換算にすると、事実上、利息制限法の制限を超えた高金利になっている。
9項目のうち2番目の「取引先に通知しない」は、2社間ファクタリングの通常の作りでもあります。売掛先に知られずに使えることが2社間の特徴なので、これ単独では手がかりになりません。
数を数えるより、3番目から6番目のような「担保を取る動き」が混ざっていないかを見るほうが役に立ちます。通帳や銀行印を預ける、保証人を立てる、株式を譲渡担保にする。これらは債権の売買には必要のない手続きです。
ファクタリング業には登録の制度がない
金融庁が公開している「免許・許可・登録等を受けている事業者一覧」には、貸金業者・資金移動業者・前払式支払手段発行者・電子債権記録機関・暗号資産交換業者などが並んでいます。この一覧にファクタリング業という区分は置かれていません。
したがって、国の登録や許認可を根拠に安全性をうたう説明は、制度の作りと合いません。そうした表示を見かけたら、その表示自体が事実と違うことになります。悪質業者の手口はファクタリング詐欺の手口は?闇金との見分け方で詳しく扱っています。
業界の自主ルールはどこまで決めているか
一般社団法人オンライン型ファクタリング協会(OFA)は、2023年3月31日に自主ガイドラインを公表・施行しています。手数料についての条文は第12条です。
“協会員は、利用者からファクタリング取引に関する手数料を徴求する場合は、利用者の営む事業の内容その他の諸般の事情を考慮した上で、当該手数料の内容を適正な水準に設定するよう努めなければならない。
読んで分かるとおり、これは努力義務の規定で、%や金額での上限を定めたものではありません。「業界のルールで手数料の上限が決まっている」という説明は、この条文とは合いません。
また、金融庁・消費者庁・中小企業庁が手数料の水準について公表している統計はありません。当サイトが「2社間なら何%から何%」という断定を書かないのは、この理由によります。
悪質業者を避けるための手順
ここまでの公的資料を、申込前に自分で確かめられる手順にまとめます。
- ✓契約書の題名と中身を分けて読む。「債権譲渡契約」という題名でも、売掛先が払わなかったときの取り決めを確かめる
- ✓買戻し・償還請求・表明保証の条項を探す。自分の資金で支払う約束になっていないかを見る
- ✓手数料を年率に置き換える。支払サイトの日数から逆算し、年20%・年109.5%と比べてみる
- ✓通帳・銀行印・キャッシュカードを預けるよう言われたら断る。債権の売買には必要のない手続き
- ✓契約書の写しと領収書を必ず受け取る。渡されない場合は日本貸金業協会が挙げる特徴のひとつ
- ✓入金が手渡しで行われる場合は確かめる。銀行送金ではない理由を聞く
- ✓給料の買取を勧められたら使わない。これは貸金業に該当する取引
困ったときの相談先として、金融庁の注意喚起リーフレットの裏面に相談窓口の一覧が載っています。違法な貸付けが疑われる場合は、警察や財務局の窓口が示されています。
手数料が気になるときに見る場所
手数料の水準が気になるなら、実際に条件を公表している会社の数字を並べて見るのが確実です。当サイトは掲載各社が自社のページで公表している料率を、出典と確認日を添えて並べています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
それぞれの会社の条件はファクタリング会社一覧から確認できます。審査のしくみについてはファクタリングに審査なしはある?100%通る業者の見方、デメリットの整理はファクタリングは違法?デメリットと悪質業者の見分け方にまとめています。
ファクタリングは「やばい」のかに関するよくある質問
ファクタリングは違法ですか?
債権の売買としてのファクタリングは違法ではありません。金融庁も「法的には債権の売買(債権譲渡)契約です」と説明しています。違法になるのは、売買の形をとりながら経済的に貸付けと同じ機能を持つ取引を、貸金業の登録なしに行う場合です。
ファクタリング業者は金融庁の登録を受けているのですか?
金融庁の「免許・許可・登録等を受けている事業者一覧」にファクタリング業という区分は置かれていません。国の登録や許認可を根拠に安全性をうたう説明は、制度の作りと合いません。ただし、ファクタリングが貸金業に該当する場合には、財務局または都道府県の登録が必要になります。
手数料が何%を超えたら違法ですか?
売買の手数料に法律上の上限はありません。一方、貸付けに当たる場合は出資法5条2項で年20%超が刑事罰の対象、貸金業法42条1項で年109.5%超は契約自体が無効になります。手数料を年率に置き換えてこの2本の線と比べると、その取引が売買として説明できるのかを考える材料になります。
ノンリコースと書いてあれば安全ですか?
金融庁は、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されると書いています。条項の有無ではなく、売掛先が払わなかったときに自分の資金で支払う約束になっていないかを確かめてください。
給料ファクタリングは使えますか?
金融庁は、賃金債権を買い取って金銭を交付し、その個人を通じて回収することは貸金業に該当すると述べています。最高裁も令和5年2月20日の決定で貸付けと判断しました。当サイトは給与ファクタリングを掲載していません。
2社間ファクタリングは売掛先に知られないので危ないのですか?
売掛先に知らせずに使えることは2社間ファクタリングの通常の作りです。日本貸金業協会のチェックリストにも「取引先に通知しない」という項目はありますが、これ単独では決め手になりません。同じリストの通帳・銀行印の預かりや保証人の要求といった項目と併せて見るのが実際的です。
ファクタリングを使うと信用情報に登録されますか?
債権の売買は借入れではないため、貸金業者が利用する信用情報機関の借入情報とは仕組みが別です。ただし個々の会社の取扱いは契約内容によります。申込前に各社のページと契約書で確かめてください。
ファクタリングの制度に関する関連記事
- ファクタリングとは?仕組みと2社間・3社間の違いを図解
- ファクタリングは違法?デメリットと悪質業者の見分け方
- ファクタリング詐欺の手口は?闇金との見分け方
- ファクタリング手数料の相場は?11社の公表値と計算方法
- ファクタリングの契約書は?確認すべき条項と会社の選び方
- ファクタリングに審査なしはある?100%通る業者の見方
- 銀行はファクタリングをやっている?提携とABLの違い
- ファクタリング会社一覧
このページの数値と引用は、すべて金融庁ほか公的機関の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年9月28日/公式サイトの記載は予告なく変更されることがあります)



