役員借入金とは|法令にない言葉と相続での扱い
会社の資金が足りなくなったとき、社長が自分のお金を会社に入れて回す。中小企業ではごく普通に行われていることで、決算書には「役員借入金」という科目が並びます。銀行の借入れと違って契約書も担保も要らず、利息も取らないのが通例です。
ところが、この「役員借入金」という言葉を法令の条文で探すと、一度も出てきません。勘定科目としては誰もが使っているのに、法律が正面から定義した概念ではないのです。そのことが、無利息の扱いから相続のときの評価まで、いくつもの場面でややこしさを生んでいます。
- ▸「役員借入金」は e-Gov の全法令検索で1件も返りません。条文が捕まえているのは、いつも役員側から見た「貸付金債権」のほうです
- ▸会社が無利息で借りても受贈益を立てるという条文も通達もありません。法人税法22条2項の列挙に「無償による役務の享受」が入っていないのが手がかりです
- ▸向きが変わると扱いが一変します。会社が役員に貸す場合には年1.3%(令和8年中)という利率も5,000円の少額基準も用意されています
- ▸相続では額面で財産に乗り、しかも会社の債務なので債務控除は使えません。減額できる要件は財産評価基本通達205に限定列挙されています
「役員借入金」という言葉は、法令のどこにも出てきません
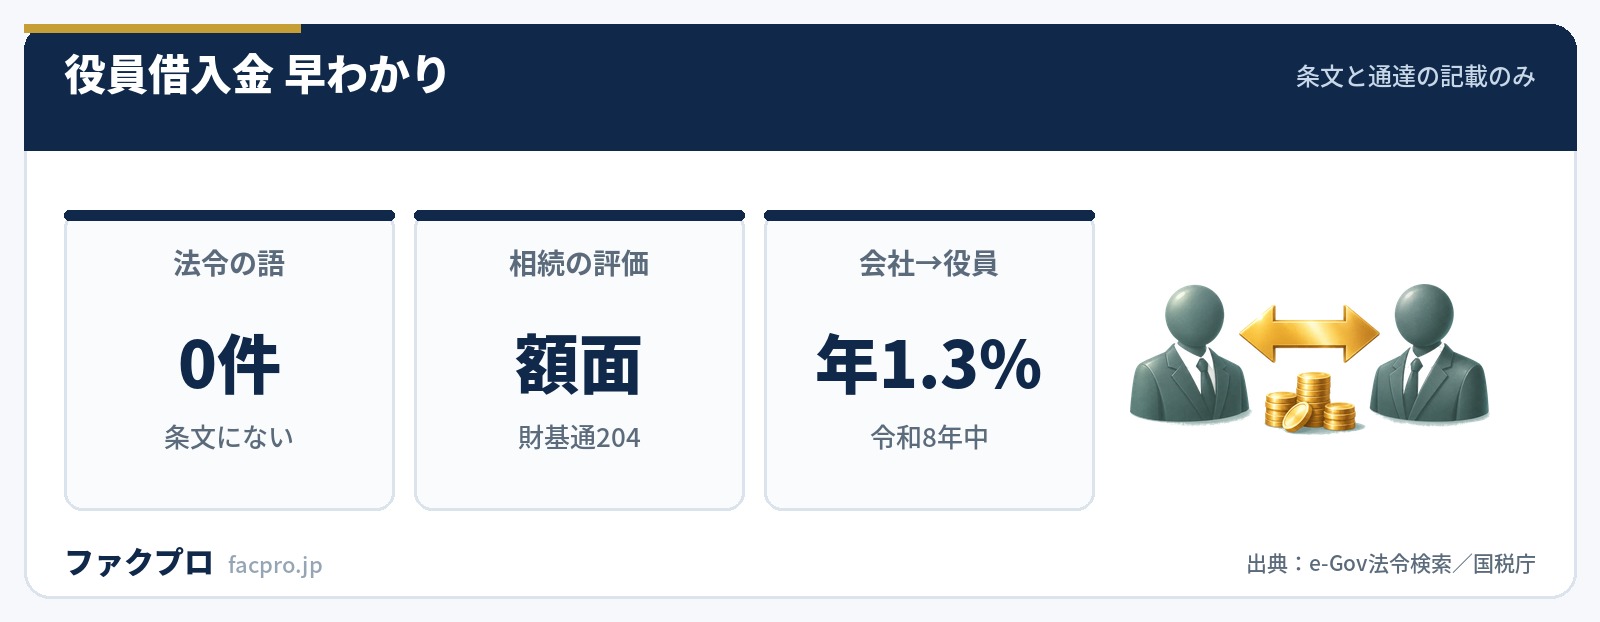
e-Gov 法令検索のキーワード検索で「役員借入金」を引くと、返ってくるのは0件を示すコードだけです。「役員からの借入金」「役員貸付金」「認定利息」「債務免除益」も同じで、いずれも3回試して同じ結果でした。対照のために「借入金」を引くと3,349件、「役員」は16,757件が返ってくるので、検索そのものが動いていないわけではありません。
一方で、「貸付金債権」は法令用語として実在します。相続税法10条1項7号は「貸付金債権については、その債務者(…)の住所又は本店若しくは主たる事務所の所在」と書いていて、財産の所在を決めるときの区分としてこの言葉を使っています。
ここが出発点になります。法令は「会社から見た借入金」ではなく「役員から見た貸付金債権」の側だけを見ている、という非対称です。
会社の決算書に並ぶ科目名で考えているかぎり、条文のどこを探しても対応する規定にたどり着けません。以下の論点は、すべてこの向きの違いから枝分かれしていきます。
| 検索した語 | 役員借入金/役員からの借入金/役員貸付金/認定利息/債務免除益 |
|---|---|
| 結果 | 全5語とも0件(3回再試行して同じ) |
| 対照語 | 「借入金」3,349件/「役員」16,757件/「貸付金債権」96件 |
| 条文にある言い方 | 貸付金債権(相続税法10条1項7号ほか) |
| 国税庁の索引 | タックスアンサー分野別索引・質疑応答事例(法人税/相続税・贈与税/財産評価)のいずれにも「役員借入金」の項目なし |
無利息で貸しても、会社に受贈益は立つのか
社長が会社に無利息でお金を貸すと、会社は本来払うはずの利息を払わずに済みます。この浮いた分に法人税がかかるのか、というのが最初の疑問です。
法人税法22条2項は、益金に算入すべきものをこう列挙しています。
“内国法人の各事業年度の所得の金額の計算上当該事業年度の益金の額に算入すべき金額は、別段の定めがあるものを除き、資産の販売、有償又は無償による資産の譲渡又は役務の提供、無償による資産の譲受けその他の取引で資本等取引以外のものに係る当該事業年度の収益の額とする。
並んでいるのは4つです。資産の販売、有償または無償による資産の譲渡、有償または無償による役務の提供、そして無償による資産の譲受け。つまり役務については「提供する側」しか列挙されておらず、「無償で役務を受けた側」は条文の列挙に入っていません。無利息で金銭を借りることは資産をもらうことではないので、この列挙には直接当たらない、というのが条文の文言から言えるところです。
この22条2項は、2017年4月1日時点の条文と現在の条文を突き合わせると一字も違いません。9年以上、この列挙は動いていないことになります。
通達の側も見ておきます。法人税基本通達で受贈益を扱っているのは第4章第2節で、置かれているのは第1款「広告宣伝用資産等の受贈益」、第2款「未払給与の免除益」、第3款「完全支配関係がある法人間の受贈益」の3つだけです。役員から無利息で借りた場合に受贈益を立てよ、という通達は1本も置かれていません。
貸した役員の側に課税はあるのか
次に、お金を出した役員の側です。本来なら受け取れたはずの利息を受け取っていないのだから、その分に所得税がかかるのではないか、という話になります。
所得税法36条1項は「その年において収入すべき金額(金銭以外の物又は権利その他経済的な利益をもつて収入する場合には、その金銭以外の物又は権利その他経済的な利益の価額)とする」と定めています。この条文も2017年4月1日から現在まで文字列が一致していて、動いていません。
この「経済的な利益」に何が含まれるかを示したのが所得税基本通達36-15です。金銭の貸借に関する号はこう書かれています。
“金銭の貸付け又は提供を無利息又は通常の利率よりも低い利率で受けた場合における通常の利率により計算した利息の額又はその通常の利率により計算した利息の額と実際に支払う利息の額との差額に相当する利益
主語は「受けた場合」です。無利息で借りた者に経済的利益があるとしか読めない書き方です。同じ通達の(5)も「債務の免除を受けた場合」で、やはり受ける側だけです。無利息で貸した者に収入が生じるという定めは、この通達には置かれていません。
向きが変わると、国税庁の整備ぶりが一変する
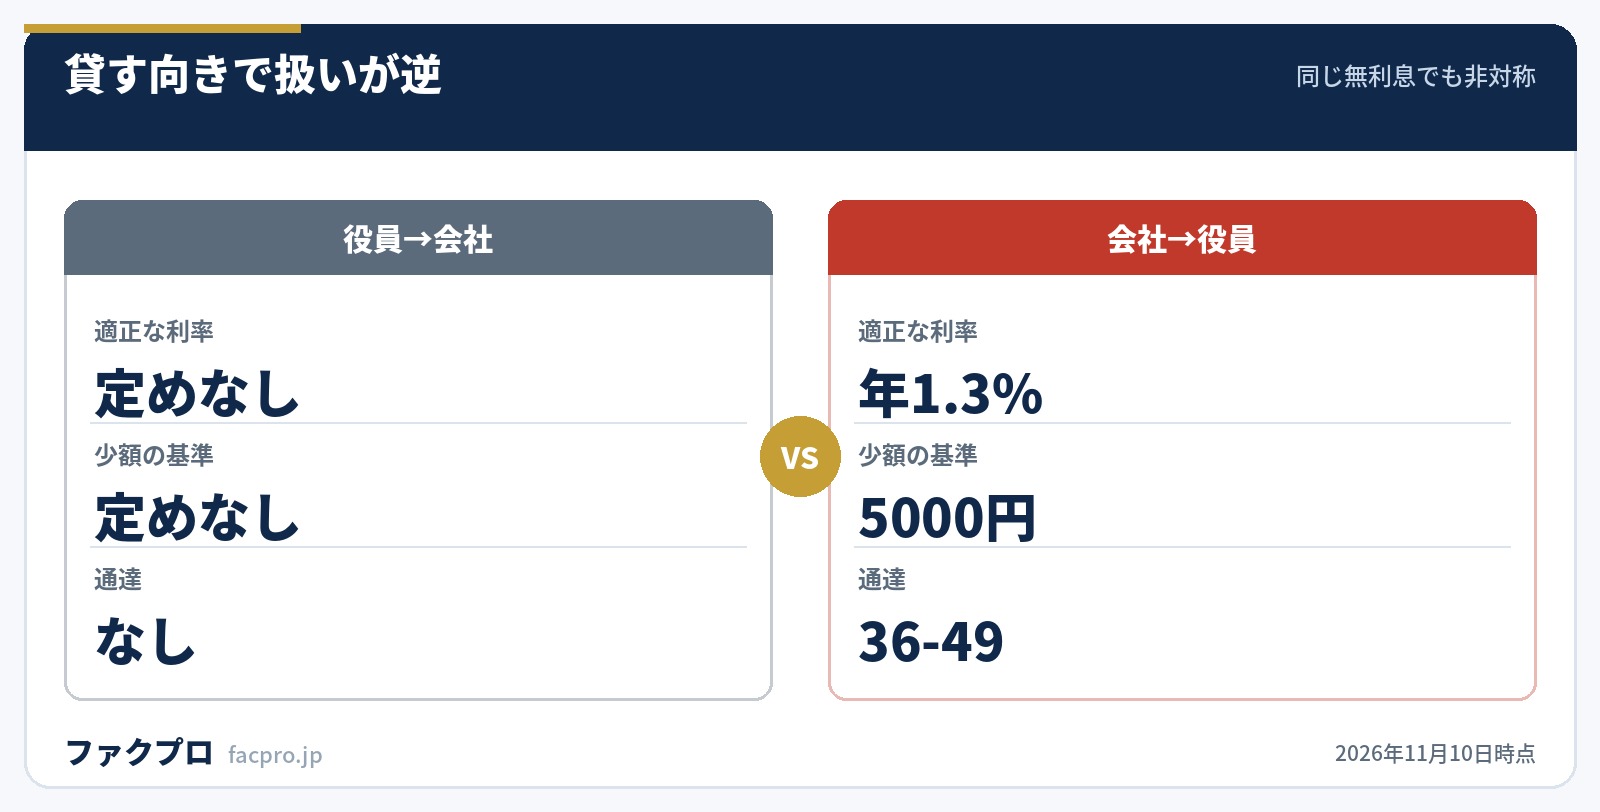
ここまでは「役員が会社に貸す」向きでした。逆に「会社が役員に貸す」場合を見ると、景色が変わります。
所得税基本通達36-49は、使用者が役員または使用人に貸し付けた金銭の利息相当額について、他から借り入れて貸したことが明らかな場合はその借入金の利率、その他の場合は「租税特別措置法第93条第2項《利子税の割合の特例》に規定する利子税特例基準割合による利率」で評価すると定めています。
その措置法93条2項は、利子税特例基準割合を「平均貸付割合(…各年の前年の十一月三十日までに財務大臣が告示する割合をいう。…)に年〇・五パーセントの割合を加算した割合」と定義しています。つまり通達 → 措置法 → 財務大臣の告示、という根拠のつながりができているわけです。
実際の数字も国税庁が毎年公表しています。タックスアンサーNo.2606「金銭を貸し付けたとき」によれば、令和4年から令和7年中に貸付けを行ったものは年0.9%、令和8年中に貸付けを行ったものは年1.3%です。さらに所得税基本通達36-28(3)は、受ける経済的利益の年間合計額が5,000円以下なら課税しなくて差し支えない、という少額の基準まで置いています。
| 用意されているもの | 役員 → 会社(役員借入金) | 会社 → 役員(役員貸付金) |
|---|---|---|
| 適正な利率の定め | 記載なし | 所基通36-49 → 措法93条2項 → 財務大臣告示 |
| 公表されている率 | 記載なし | 令和8年中 年1.3%(タックスアンサーNo.2606) |
| 少額の不追求基準 | 記載なし | 年5,000円以下(所基通36-28(3)) |
| 経済的利益の例示通達 | 記載なし | 法基通9-2-9 に12項目 |
| タックスアンサー | 記載なし | No.2606/No.5202 |
法人税基本通達9-2-9 の12項目は、すべて「会社が役員に与える」方向で書かれています。(4)「役員等に対して有する債権を放棄し又は免除した場合」、(5)「役員等から債務を無償で引き受けた場合」、(7)「役員等に対して金銭を無償又は通常の利率よりも低い利率で貸し付けた場合」——どれも会社が出す側です。
逆向き、つまり役員が会社に無利息で貸す場面は、この12項目のどこにも入っていません。法人税法34条(役員給与の損金不算入)と9-2-9の射程の外にある、というのが条文と通達の構造から読める位置づけです。
相続では額面で乗る。しかも債務控除は使えない
役員借入金がいちばん重くのしかかるのは、貸していた社長が亡くなったときです。
財産評価基本通達204は、貸付金債権等の評価をこう定めています。
“貸付金債権等の元本の価額は、その返済されるべき金額/貸付金債権等に係る利息(208≪未収法定果実の評価≫に定める貸付金等の利子を除く。)の価額は、課税時期現在の既経過利息として支払を受けるべき金額
基準は「その返済されるべき金額」、つまり額面です。会社が債務超過でも、返済のあてがなくても、原則はこの額で相続財産に乗ります。
減額できる場合は、次の205が限定列挙しています。「その債権金額の全部又は一部が、課税時期において次に掲げる金額に該当するときその他その回収が不可能又は著しく困難であると見込まれるときにおいては、それらの金額は元本の価額に算入しない」という書き出しで、(1)の各号に挙がっているのは次のとおりです。
- ✓イ 手形交換所(これに準ずる機関を含む。)において取引停止処分を受けたとき
- ✓ロ 会社更生法の規定による更生手続開始の決定があったとき
- ✓ハ 民事再生法の規定による再生手続開始の決定があったとき
- ✓ニ 会社法の規定による特別清算開始の命令があったとき
- ✓ホ 破産法の規定による破産手続開始の決定があったとき
- ✓ヘ 業況不振のため又はその営む事業について重大な損失を受けたため、その事業を廃止し又は6か月以上休業しているとき
イからホまでは、いずれも法的な手続が始まっていることが前提です。手続を経ずに当てはまる可能性があるのはヘだけで、それも「事業を廃止し又は6か月以上休業している」という具体的な状態を求めています。単に債務超過である、赤字が続いている、という状態は、この列挙のどこにも挙がっていません。この通達の末尾には「(平12課評2-4外・平28課評2-10外改正)」とあり、最後に改正されたのは平成28年です。
もうひとつ、よく誤解されるのが債務控除です。相続税法13条1項1号が控除できるとしているのは「被相続人の債務で相続開始の際現に存するもの(公租公課を含む。)」で、14条1項は「確実と認められるものに限る」と絞っています。役員借入金は会社の債務であって被相続人の債務ではないので、相続人側でこれを差し引くことはできません。プラスだけが乗ってマイナスは乗らない、という形になります。
205の最後にある「その他その回収が不可能又は著しく困難であると見込まれるとき」という包括的な書き方が、この通達の読みどころです。イからホまでの手続が始まっていなくても、ここに当てはまれば減額の余地があるように読めます。
ただし、この包括規定をどう判定するかの基準を示した公的資料は、財産評価の質疑応答事例にもタックスアンサーにも税務大学校の講本にも置かれていません。「債務超過だから減額できる」と決めてかかれる状態ではない、というのが公開されている資料から言えるところです。
債権放棄をすると、別の税が動く
それなら生前に債権を放棄してしまえばよい、という発想が出てきます。たしかに貸付金債権は消えますが、代わりに別のところで税が動きます。
まず会社側では、債務が消えた分だけ純資産が増えるので、法人税法22条2項の「その他の取引で資本等取引以外のもの」に係る収益として益金になります。欠損金が十分にあれば税額としては出ないこともありますが、益金が立つこと自体は避けられません。
次に、他の株主への影響です。相続税法基本通達9-2は、同族会社の株式の価額が増加した場合について「その株主又は社員が当該株式又は出資の価額のうち増加した部分に相当する金額を、それぞれ次に掲げる者から贈与によって取得したものとして取り扱うものとする」と定め、その(3)に「対価を受けないで会社の債務の免除、引受け又は弁済があった場合 当該債務の免除、引受け又は弁済をした者」を挙げています。社長が債権を放棄すると、他の株主が社長から贈与を受けたものとして扱われる、という構造です。
ただし9-3が例外を置いています。同族会社が「資力を喪失した場合」に9-2の行為をしたときは、「その会社の債務超過額に相当する部分の金額については、9-2にかかわらず、贈与によって取得したものとして取り扱わないものとする」。そして「単に一時的に債務超過となっている場合は、これに該当しないのであるから留意する」と念を押しています。
ここに条文と通達のずれがあります。根拠条文である相続税法9条のただし書が非課税にしているのは、「当該利益を受ける者が資力を喪失して債務を弁済することが困難である場合において、その者の扶養義務者から当該債務の弁済に充てるためになされたものであるとき」です。主語は利益を受ける側(=株式の価額が増えた他の株主)になっています。
ところが通達9-3が免除の要件にしているのは「会社が資力を喪失した場合」で、金額の基準も「その会社の債務超過額」です。条文は株主の資力を、通達は会社の資力を見ていて、主体がずれています。このずれを説明した公的資料は見つかりませんでしたので、通達の要件を満たすかどうかを先に詰めておくのが実務的です。
DESという選択肢と、その限界
もうひとつの出口がDES(デット・エクイティ・スワップ)です。役員が持つ貸付金債権を会社に現物出資して、代わりに株式を受け取る。借入金が資本に変わるので、決算書の見栄えも改善します。
国税庁がDESについて示した公的な見解は1本だけあります。平成22年2月22日付の文書回答事例「企業再生税制適用場面においてDESが行われた場合の債権等の評価に係る税務上の取扱いについて」で、照会者は経済産業省です。その別紙はこう書いています。
“上記のDESに伴い生ずる債務消滅益の額は、自己宛債権の額面のうち資本金等の増加額とならなかった部分の金額、すなわち額面と時価との差額ということになります。
ところが、この回答が前提にしているのは「法人税法施行令第24条の2第1項の要件を満たす私的整理の場面」です。その24条の2第1項の第4号は、「二以上の金融機関等が債務免除等をすることが定められていること」を要件にしています。社長ひとりが自分の貸付金をDESするだけでは、この要件を満たしようがありません。
しかも回答自体の末尾に「この回答内容は国税庁としての見解であり、個々の納税者の申告内容等を拘束するものではありません」という断り書きが付いています。
| 会社側の条文 | 法人税法施行令8条1項1号(資本金等の額の計算) |
|---|---|
| 役員側の条文 | 法人税法施行令119条1項2号(有価証券の取得価額)/所得税法59条1項(法人への現物出資はみなし譲渡) |
| 国税庁の見解 | 平成22年2月22日 文書回答事例(企業再生税制適用場面に限定) |
| その適用要件 | 法人税法施行令24条の2第1項。4号に「二以上の金融機関等が債務免除等をすることが定められていること」 |
| それ以外のDES | 国税庁の質疑応答事例・タックスアンサーに項目なし |
公表されている判断材料としては、国税不服審判所の裁決要旨があります。令和2年10月1日の裁決(東裁(所)令2-24)では、「法人税法におけるDESの取扱いを敷衍して所得税法においても同様の課税とすべき」という主張に対し、所得税法36条2項の経済的利益は「本件権利の行使により取得した本件株式の本件権利に基づく払込みの期日における価額からその行使に際し払い込むべき額を控除した金額により計算する」として退けています。法人側の整理をそのまま個人側に持ち込めるわけではない、ということです。
役員借入金に頼らずに資金を回すという選択
ここまで見てきたとおり、役員借入金は「入れるのは簡単だが、出口が全部ややこしい」という性質を持っています。無利息で貸すこと自体に明文の課税規定はないものの、相続では額面で乗り、放棄すれば他の株主への贈与認定を呼び、DESは国税庁の見解の射程外になる。どの出口にも固有の論点が待っています。
だからこそ、そもそも社長の個人資金を入れずに済む方法があるなら、そちらを先に検討する意味があります。売掛金の入金を待つあいだの資金繰りであれば、売掛金の回転期間を詰める、支払サイトの条件を見直す、運転資金の必要額を計算し直す、といった手当てが先に来ます。それでも足りないときの選択肢のひとつが、売掛金を期日前に現金化するファクタリングです。
会社の財務の見え方という点では、自己資本比率の読まれ方や決算公告の扱い、経営者保証に関するガイドラインの考え方もあわせて見ておくと、役員借入金を個人と法人の線引きの問題として捉え直せます。債権が回収できなくなったときの処理は貸倒損失と貸倒引当金の記事に、債務を物や合意で整理する方法は代物弁済と債務承認弁済契約書の記事にまとめてあります。事業承継の局面であれば特例承継計画や事業承継特別保証も関係してきます。
ファクタリング会社11社の条件を横に並べる
手数料の幅、入金までの目安、売掛先への通知の要否は会社ごとに違います。当サイトに掲載している各社の条件を一覧にしたものが下の表です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
なお、当サイトに寄せられた口コミは現在1件もありません。表に出しているのは各社の公開ページに書かれている条件だけで、利用者の評価は含んでいません。
このページの数値と引用は、すべて法令と国税庁の資料を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年11月10日/制度は改正されることがあります)