
事業承継特別保証とは|保証料が0.20%まで下がる条件
事業承継を控えた会社が、社長個人の連帯保証を外したまま借り換えられる。そのための信用保証制度が事業承継特別保証です。2020年4月に始まり、一定の財務要件を満たせば経営者保証を取らず、さらに第三者の確認を受ければ保証料率が下がります。
ただ、この制度は名前のわりに条文が薄く、各信用保証協会の案内を並べると料率の下限が3通りに割れています。要件のほうも2022年に緩み、2024年に戻るという往復をしていて、どの時点の説明を読んでいるかで前提が変わります。このページでは条文と協会の料率表だけを突き合わせて整理します。
- ▸保証料率は「上乗せ」ではなく「割引」。通常は一般保証と同じ料率で、確認を受けると下限が0.20%まで下がります。
- ▸下げ幅は一律0.20ptではありません。区分によって0.25〜0.75pt違い、いちばん信用力が低い区分がいちばん大きく下がります。
- ▸EBITDA有利子負債倍率の要件は、いまは10倍以内です。2022年8月末から2024年9月1日までは15倍でしたが、2024年9月2日に公布の日から即日で10倍へ戻りました。
- ▸別枠ではありません。限度額2億8,000万円は一般枠の中の数字で、施行令5条の別枠リストにこの制度は入っていません。
事業承継特別保証の条件
| 根拠条文(保険料率) | 中小企業信用保険法施行規則20条2項 |
|---|---|
| 取扱開始 | 2020年4月(事前相談は2019年12月23日から) |
| 保証限度額 | 2億8,000万円(うち無担保8,000万円) |
| 別枠かどうか | 一般枠。施行令5条の別枠指定に入っていない |
| 保証期間 | 一括返済1年以内/分割返済10年以内 |
| 据置期間 | 1年以内 |
| 保証割合 | 責任共有制度の対象(80%) |
| 保証料率(確認なし) | 0.45%〜1.90%。東京は0.30%〜1.90%、大阪の有担保は0.32%〜1.62% |
| 保証料率(確認あり) | 0.20%〜1.15%の9区分 |
| 経営者保証 | 徴求しない |
| 担保 | 必要に応じて徴求 |
| 申込窓口 | 与信取引のある金融機関を経由。協会への直接申込は不可 |
| 認定の要否 | 経営承継円滑化法の認定は不要 |
| 利用実績 | 559件・全体の0.06%(2022年3月末時点の集計) |
中小企業信用保険法施行規則20条2項、全国信用保証協会連合会のリーフレット(2024年9月発行)、神奈川県信用保証協会の案内(2025年4月版)、東京信用保証協会の信用保証料率表(2026年6月23日版)から。
事業承継特別保証とは
3年以内に事業承継を予定している法人、または事業承継から3年を経過していない法人が、社長個人の連帯保証が付いた既存の借入を、保証人なしの信用保証付き融資に借り換えるための制度です。借換えの対象には信用保証付きの借入だけでなく、いわゆるプロパー借入(他の金融機関の分を含む)も入ります。
制度の性格を条文から見ると、意外なことが分かります。中小企業信用保険法・同施行令・同施行規則・信用保証協会法の4本を全文で数えても、「事業承継特別保証」という語は1回も出てきません。法令が与えているのは保険料率の特例だけで、制度名も要件の細目も、信用保証協会の制度要綱の側にあります。
条文に制度名がないという構造は、読むときの順番を決めます。保険料率は施行規則20条2項を見れば確定しますが、事業者が払う信用保証料率・保証期間・据置期間は条文に出てこないので、申し込む協会の料率表と案内が最終的な根拠になります。全国統一制度とされていても、数字を確認する先は「国の資料」ではなく「その協会」です。
保証料率はいくら下がるのか
まず押さえておきたいのは、この制度は保証料を上乗せする制度ではないということです。確認を受けない状態の料率は一般保証とまったく同じで、確認を受けたときだけ別の料率表に差し替わります。
| 信用力の区分 | 通常(確認なし) | 確認を受けた場合 | 下げ幅 |
|---|---|---|---|
| 区分1 | 1.90% | 1.15% | 0.75pt |
| 区分2 | 1.75% | 1.00% | 0.75pt |
| 区分3 | 1.55% | 0.85% | 0.70pt |
| 区分4 | 1.35% | 0.70% | 0.65pt |
| 区分5 | 1.15% | 0.60% | 0.55pt |
| 区分6 | 1.00% | 0.50% | 0.50pt |
| 区分7 | 0.80% | 0.40% | 0.40pt |
| 区分8 | 0.60% | 0.30% | 0.30pt |
| 区分9 | 0.45% | 0.20% | 0.25pt |
表のとおり、下げ幅は一律0.20ptではありません。区分1では0.75pt下がるのに、区分9では0.25ptしか下がりません。中小企業庁の資料は割引後の下限0.20%について
“保証協会における管理に必要な費用の一部(0.2%)
「概ね0.2%の軽減」という説明を見たら、それは下限の値であって自社の下げ幅ではありません。信用力が低い区分ほど下げ幅が大きいので、金額のインパクトが出るのは財務が厳しめの会社のほうです。逆に、すでに区分8・9にいる会社は0.25〜0.30ptしか動かず、手続の手間と見合うかを先に計算したほうが早いです。
「0.45%〜1.90%」が協会で割れている理由
通常料率の範囲として広く出ているのは「0.45%〜1.90%」ですが、各協会の料率表を並べると数字が揃いません。
| 出典 | 通常料率の範囲 | 備考 |
|---|---|---|
| 中小企業庁(2020年1月) | 0.45%〜1.90% | 制度創設時の資料 |
| 全国信用保証協会連合会 | 0.45%〜1.90% | 2024年9月発行のリーフレット |
| 神奈川県信用保証協会 | 0.45%〜1.90% | 2025年4月版の案内 |
| 東京信用保証協会 | 0.30%〜1.90% | 2026年5月のリーフレット |
| 大阪信用保証協会 | 有担保0.32%〜1.62% | 無担保は0.45%〜1.90% |
原因は融資額別の料率段です。東京の料率表は一般保証の料率を「500万円以下」「500万円超1,000万円以下」「1,000万円超・有担保」「1,000万円超・無担保」の4段に分けていて、500万円以下の区分9は0.30%まで下がります。愛知・兵庫の一般料率にはこの段がないので、下限が0.45%になります。大阪は有担保と無担保で表を分けているため0.32%が出ます。
したがって「0.45%〜1.90%」は全国共通の数字ではなく、1,000万円超・無担保の行だけを引いたものです。少額の借換えを考えているなら、自分の協会に融資額別の段があるかどうかで前提が変わります。
4つの財務要件
施行規則20条2項は、4つの号を並べています。原文はこうです。
“一 当該中小企業者の申込日の直前の決算における貸借対照表上の純資産の額が零を超えること。二 貸借対照表上の社債及び借入金の合計額から貸借対照表上の現金及び預貯金の合計額を控除して得た額を当該中小企業者の申込日の直前の決算における損益計算書上の営業利益の額に減価償却費を加えた額で除して得た値が十以内であること。三 貸借対照表において、当該中小企業者の資産と当該中小企業者の経営者の資産とを区分し、かつ、貸借対照表及び損益計算書において、当該中小企業者に係る経理と当該中小企業者の経営者に係る経理とを区分していること。四 当該中小企業者の申込日において、借入れによる債務についての償還条件が緩和されていないこと。
- ✓純資産がプラスであること(資産超過)
- ✓(社債+借入金-現預金)÷(営業利益+減価償却費)が10以内であること
- ✓会社の資産と経営者個人の資産、会社の経理と経営者個人の経理が分かれていること
- ✓申込日に、返済条件を緩和している借入がないこと
4号の「償還条件が緩和されていない」について、中小企業庁の資料は危機関連保証やセーフティネット保証4号の指定期間中の返済緩和を例外にする旨を繰り返し書いています。ところが条文の4号にその例外は1文字も入っていません。2017年4月から現在まで全時点を当たっても、4号に「危機」「指定期間」の語は出てきません。
例外が条文になく中小企業庁の資料にだけあるのは、保険(公庫と協会のあいだ)と保証(協会と事業者のあいだ)で要件の置き場所が分かれているからです。保険料率の特例は省令、保証そのものの要件は協会の制度要綱。コロナ期に返済緩和をした履歴がある会社は、省令の条文だけ読んで諦めず、協会に例外の扱いを聞いたほうが早いということになります。
EBITDA有利子負債倍率は10倍か15倍か
この制度で最も間違えやすいのが2号の倍率です。施行規則20条2項の全時点を当たると、履歴はこうなります。
| 期間 | 2号の倍率 | 改正省令 |
|---|---|---|
| 2020年4月1日〜2022年8月30日 | 10倍以内 | 令和元年経済産業省令第56号(2項の新設) |
| 2022年8月31日〜2024年9月1日 | 15倍以内 | 令和4年経済産業省令第66号 |
| 2024年9月2日〜現在 | 10倍以内 | 令和6年経済産業省令第51号 |
緩和も復帰も、附則は「この省令は、公布の日から施行する。」の一文だけです。経過措置はありません。つまり2024年9月2日に、その日から要件が15倍から10倍に戻りました。
緩和したときは中小企業庁が進捗報告でその旨を明記し、周知用のチラシまで作っています。一方で2024年9月2日の復帰については、中小企業庁の新着情報にそれを告げる発表が置かれていません。15倍を前提に準備を進めていた会社にとっては、当日に条件が変わったことになります。
緩和の理由も戻した理由も、中小企業庁の審議会資料に数字で残っています。2022年の中間取りまとめは、資産超過かつ10倍以内の会社が2019年度決算で43%だったのに2021年度決算では37%に落ちたこと、15倍にすると41%になることを挙げて緩和を提言しました。2024年の資料は、緩和による追加の保証承諾が約100件(約35億円)だったことと、保証料の上乗せで経営者保証を外せる別制度が始まることを理由に、緩和措置の解除を提案しています。
確認を受ける窓口はどこか
料率の割引を受けるには、第三者の確認が要ります。条文の文言はこうです。
“経済産業省の委託又はその委託を受けた者の再委託を受けて事業の承継に対する支援に係る事業を行う者から事業の承継に係る計画及び財務内容その他の経営の状況の確認を受けた場合
制度開始当初、この役割を担っていたのは「経営者保証コーディネーター」でした。ただし中小企業庁は、この支援業務が令和5年3月31日に終了したことを告知しています。2023年4月以降の実務は、複数の協会の案内が一致して次の2機関を挙げています。
交付されたチェックシートを持って金融機関経由で申し込む、という流れになります。確認の実務については、認定経営革新等支援機関が関わる他の制度と窓口が重なる場面が多いので、顧問の士業がどの立場で関与できるかを先に整理しておくと手戻りが減ります。
経営力強化保証(20条1項)との違い
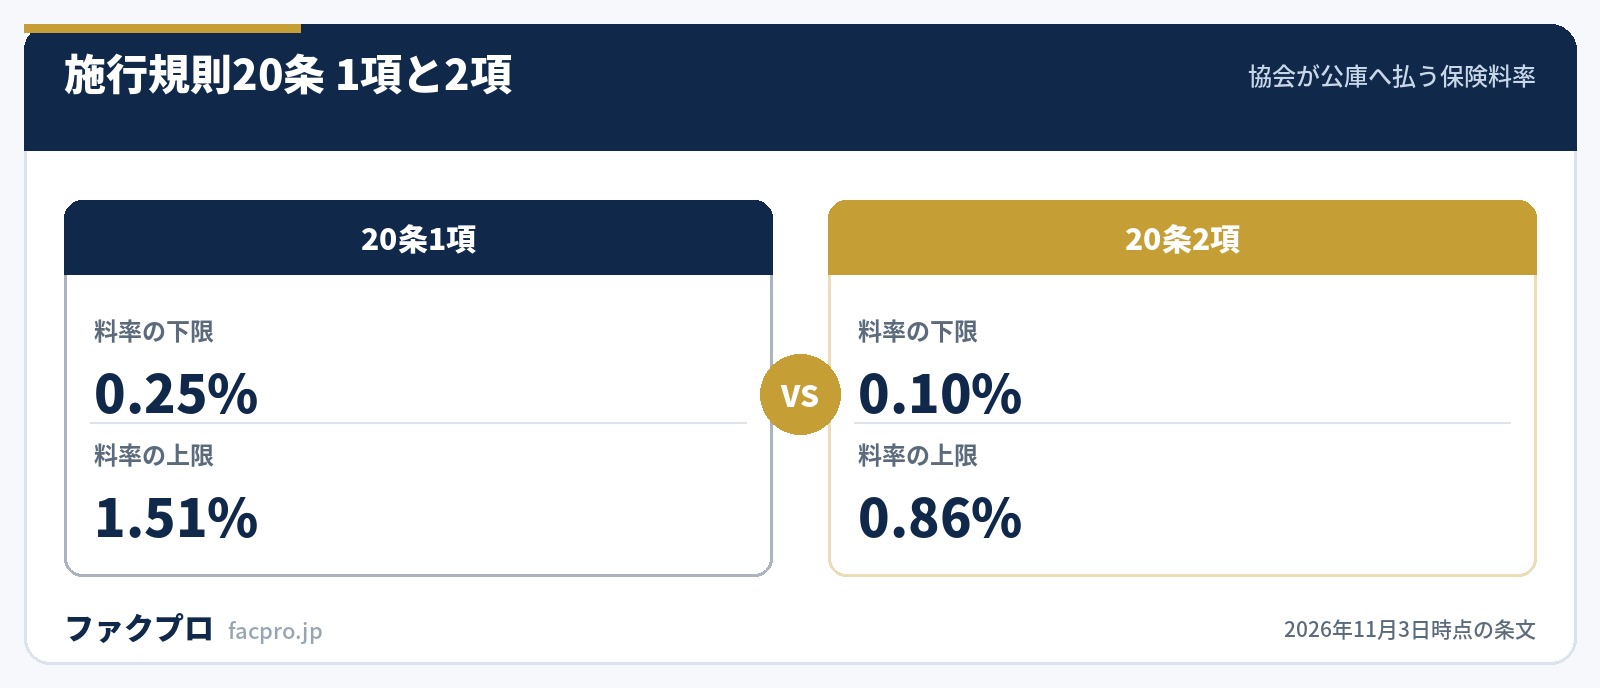
同じ施行規則20条でも、1項と2項では仕組みがまったく違います。経営力強化保証の根拠は1項で、こちらは同じ料率表の中で1区分横にずらすだけです。2項は表の外にある別の料率表に読み替えるという作りになっています。
| 20条1項(経営力強化保証) | 20条2項(事業承継特別保証) | |
|---|---|---|
| 料率の決め方 | 同じ表の第五欄を適用(1区分下げ) | 第三欄を別表に読み替え |
| 保険料率の下限 | 0.25%(最良区分は据置き) | 0.10% |
| 保険料率の上限 | 1.51% | 0.86% |
| 経営者保証 | 条文上の要件ではない | 保証人の保証を提供させないものに限る |
| 第三者の関与 | 認定支援機関と金融機関が連携 | 委託先から確認を受けること |
なお、東京信用保証協会の料率表は、会計参与の設置などによる0.1%割引の対象外として「承継(専門家確認)」を名指しで挙げています。専門家確認による軽減と会計参与割引は重ねられません。
1項と2項を見分ける実務上の目印は「経営者保証が条文の要件になっているかどうか」です。2項は括弧書きで「保証人の保証を提供させないものに限る」と書いており、保証を外すこと自体が適用条件になっています。1項にその限定はありません。保証を外したいのか、保証料を下げたいのかで、入口が変わるということです。
承継前後の資金繰りをどう組むか
この制度は借換えの制度なので、手元資金が増えるわけではありません。保証料と連帯保証の負担は軽くなりますが、承継の前後は役員退職金や株式の買取りで資金が出ていく局面でもあります。
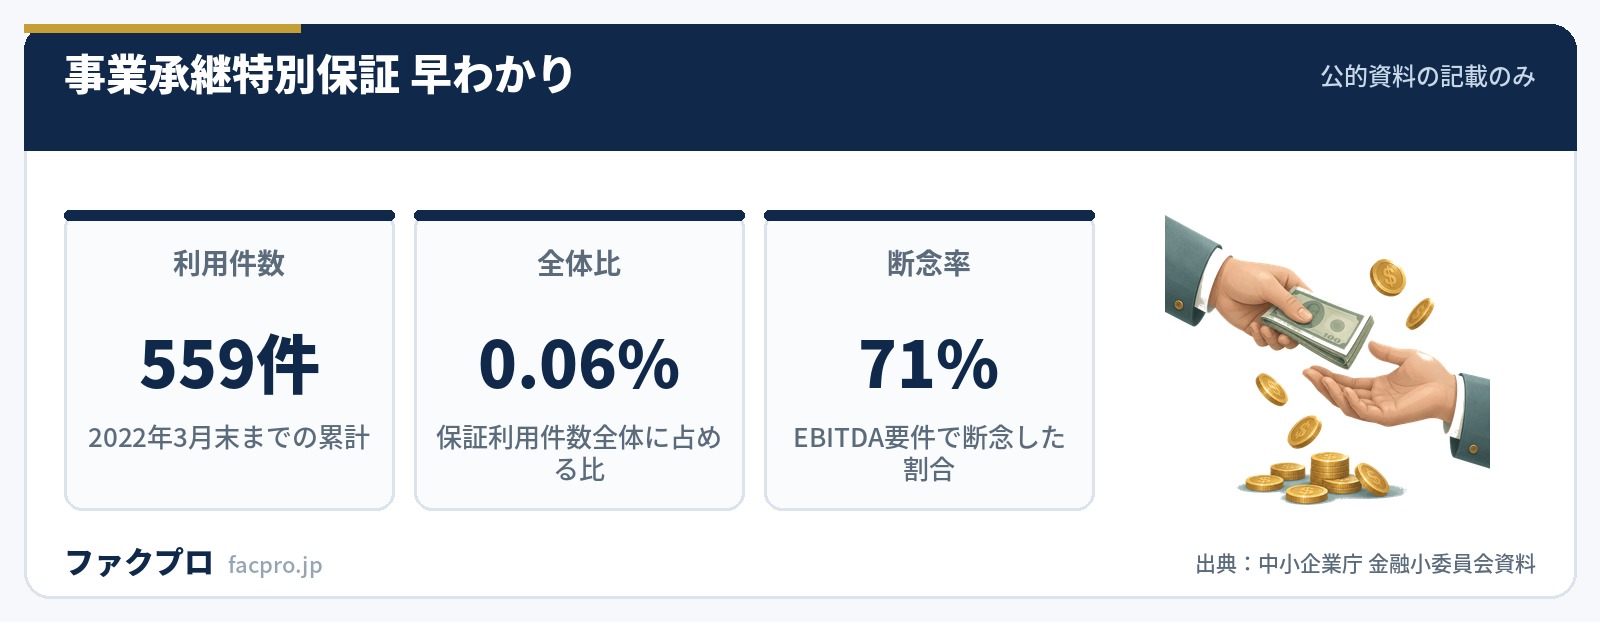
中小企業庁の資料によれば、利用実績は559件・保証利用件数全体の0.06%にとどまり、同庁自身が「低調」と書いています。要件で断念した経験のある専門家は71%でした。申し込めば通る制度ではないという前提で、並行して別の手当ても考えておくほうが安全です。
借入以外で入金を前に倒す方法としては、売掛金を期日前に現金化するファクタリングがあります。こちらは融資ではないので決算の内容や既存の借入状況の影響を受けにくい一方、手数料の水準は会社や契約形態で大きく変わります。承継の手続と並行して使うなら、条件を先に見比べておくほうが落ち着いて選べます。
ファクタリング会社の条件を同じ項目で比べる
当サイトに掲載している会社を、手数料・入金までの時間・買取額の下限などの同じ項目で並べています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
事業承継特別保証のよくある質問
保証料は上乗せされますか
確認を受けない場合の料率は一般保証と同じです。上乗せがあるのは保証料率の上乗せによって経営者保証を提供しないことを選べる別の制度のほうで、東京信用保証協会の料率表は0.25%または0.45%の割増と注記しています。
経営承継円滑化法の認定は必要ですか
不要です。神奈川県信用保証協会の案内も「認定 不要」と書いています。認定が必要なのは経営承継借換関連保証のほうで、こちらは別枠として扱われます。認定が関わる制度としては特例承継計画や事業承継税制の年次報告がありますが、いずれもこの保証制度とは別の手続です。
別枠で2億8,000万円を使えますか
使えません。中小企業信用保険法施行令5条1項が別枠に指定しているのは災害関係保証・東日本大震災復興緊急保証・経営安定関連保証・危機関連保証の4つで、この制度は入っていません。別枠の仕組みについてはセーフティネット保証の記事で整理しています。
プロパー融資も借り換えられますか
対象に入ります。全国信用保証協会連合会のリーフレットは、既存のプロパー借入金(個人保証あり)の借換えも対象資金に挙げています。他の金融機関の分も含むとされています。
協会に直接申し込めますか
できません。中小企業庁の資料も各協会の案内も、与信取引のある金融機関を経由した申込みに限ると書いています。返済条件の変更を検討中の場合はリスケジュールとの前後関係も含めて、取引金融機関と順序を相談しておく必要があります。
経営者保証ガイドラインとはどう違いますか
ガイドラインは金融機関と事業者の自主的なルールで、保証制度そのものではありません。事業承継に焦点を当てた特則は、選択肢の1つとしてこの保証制度を脚注で挙げているだけで、料率にも協会にも触れていません。詳しくは経営者保証に関するガイドラインの記事をご覧ください。
このページの数値と引用は、すべて法令・中小企業庁・各信用保証協会の条文・通達・公表資料を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月3日)



