
自己資本比率の目安は?業種別の中央値と決算書の見方
「自己資本比率は何%あればいいのか」は、調べるほど答えが割れる質問です。原因ははっきりしていて、公的な数値が複数あり、しかも算出式が違うからです。経済産業省のローカルベンチマークは業種・規模別の中央値を出し、財務省の法人企業統計は資本金階層別の集計値を出していますが、前者は新株予約権を引かず、後者は引きます。
このページでは、両方の原典にあたって数値と算式を並べ、どちらをどう読めばよいかを整理します。あわせて、決算書とは条文上なにを指すのか、債務超過は法律でどう定義されているのかまで、条番号つきで確認します。
- ▸ロカベンの「業種基準値」の正体は中央値。対象企業の3期平均の中央値を基準に、上位7%を5点、続く24%を4点…と点数が付きます
- ▸財務省の法人企業統計(令和7年度・2026年9月1日公表)は全産業41.8%、資本金1,000万円未満だけ22.9%。資本金1億〜10億円と1,000万〜1億円はともに44.3%で、10億円以上の42.3%を上回ります
- ▸計算書類は会社法435条2項と会社計算規則59条1項の合わせ技で4つ。純資産の部は現行で4区分(株式引受権が入っています)
- ▸債務超過が破産手続開始の原因になるのは法人の場合(破産法16条1項)。民事再生法には「債務超過」という語そのものが置かれていません
| ロカベンの算出式 | (純資産/負債・純資産合計)×100 ※新株予約権を控除しない |
|---|---|
| 法人企業統計の算出式 | {(純資産−新株予約権)/総資本}×100 ※第12表(注)1 |
| ロカベンの基準値の性質 | 対象企業における3期平均の中央値(評価付与方法PDF 4頁) |
| ロカベンの対象企業 | 2019年4月〜2022年2月に3期連続決算書が収録されている企業 約37,000社 |
| ロカベンの点数 | 上位7%=5点/続く24%=4点/続く38%=3点/24%=2点/7%=1点 |
| ロカベンの総合ランク | A:24点以上/B:18点以上24点未満/C:12点以上18点未満/D:12点未満(6指標×5点=30点満点) |
| 法人企業統計 全産業 | 41.8%(令和7年度・2025年度/公表 令和8年9月1日) |
| 同・資本金1,000万円未満 | 22.9%(令和7年度) |
| 計算書類とは | 会社法435条2項=貸借対照表・損益計算書+法務省令で定めるもの。会社計算規則59条1項=株主資本等変動計算書・個別注記表 |
| 純資産の部の区分 | 会社計算規則76条1項1号 イ株主資本/ロ評価・換算差額等/ハ株式引受権/ニ新株予約権 |
| 決算公告 | 会社法440条1項 貸借対照表(大会社は貸借対照表及び損益計算書) |
| 大会社の定義 | 会社法2条6号 資本金5億円以上、または負債の部の合計額200億円以上 |
| 債務超過(破産法) | 16条1項 その債務につき、その財産をもって完済することができない状態 |
| 債務超過(会社法) | 510条2号 清算株式会社の財産がその債務を完済するのに足りない状態 |
| 配当の下限 | 会社法458条 純資産額が300万円を下回る場合は剰余金の配当等の規定を適用しない |
自己資本比率とは?算出式が公的資料のなかで2通りある
自己資本比率は、総資本に占める自己資本の割合です。ところが公的資料のなかで式が2通りあります。経済産業省のローカルベンチマーク(ロカベン)のシートは(純資産/負債・純資産合計)×100、財務省の法人企業統計の第12表(注)1は{(純資産−新株予約権)/総資本}×100です。
新株予約権を引くかどうかが違います。新株予約権を発行していない会社なら結果は同じですが、発行している会社では数値がずれます。財務省の解説資料には「新株予約権は、2007年度調査から調査を行っている」という注があり、2006年度調査以前は「純資産/総資本×100」でした。どの年度の数字と比べているかで前提が変わります。
業種別の目安はいくつか|ロカベンの基準値は中央値
ロカベンは6つの財務指標について、業種・規模別の基準値を持っています。この基準値がどう作られているかは、経済産業省の『財務指標の評価付与方法について』に書かれています。
“対象企業における3期平均の中央値を基準値として、規模、業種別に各指標の上位7%を5点、続く24%を4点、続く38%を3点というように各点数の閾値となるi〜ivを定めています。
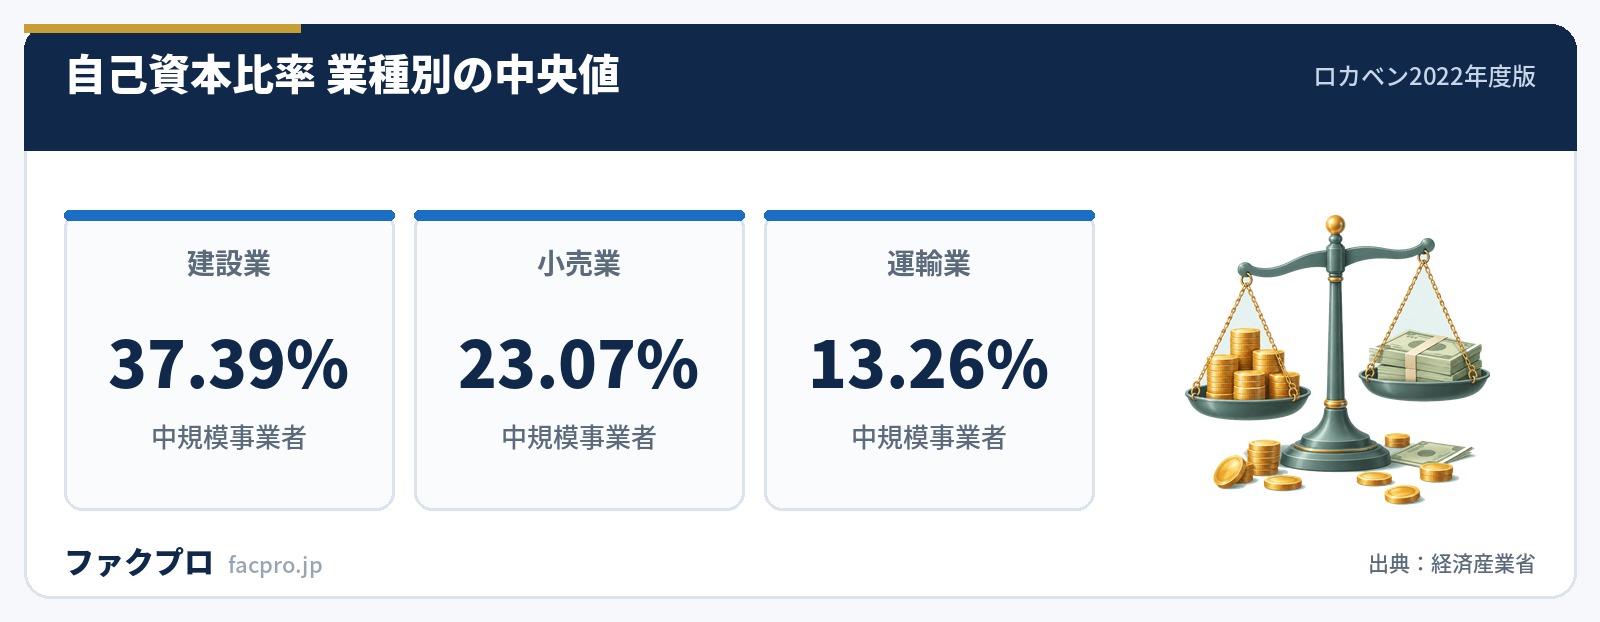
| 業種(ロカベン区分) | 中規模事業者の中央値 | 小規模事業者の中央値 |
|---|---|---|
| 02_建設業 | 37.39% | 28.76% |
| 03_製造業(一般・電気機械器具) | 34.70% | 25.22% |
| 04_卸売業(その他の卸売業) | 29.30% | 21.01% |
| 10_サービス業(その他) | 31.11% | 23.46% |
| 05_小売業 | 23.07% | 13.65% |
| 13_観光業 | 15.26% | 17.10% |
| 06_飲食業 | 14.74% | 0.78% |
| 08_運輸業 | 13.26% | 9.44% |
| 11_医療業 | 12.67% | 12.67% |
医療業の中規模と小規模が同じ12.67%なのは偶然ではありません。評価付与方法PDFの注に「11_医療業 02_小規模はn数が少ないため 11_医療業 01_中規模の数値を採用」とあり、別資料のサンプル数の表では医療業・小規模はN=2です。2社の数字を使うわけにいかないので中規模の値を流用した、という事情が公表されています。
飲食業の小規模が0.78%というのも、中央値であることを踏まえて読む必要があります。小規模の飲食業はおよそ半数が自己資本比率1%未満という意味で、平均が低いという話とは違います。観光業のように小規模(17.10%)が中規模(15.26%)を上回る業種もあり、「規模が大きいほど高い」とは限りません。
ロカベンの結果シートには「各項目の評点および総合評価点は各項目の業種基準値からの乖離を示すものであり、点数の高低が必ずしも企業の評価を示すものではありません」という注記が付いています。点数が低いことと、資金調達ができないことは同じではありません。
同じ資料のなかで「業種平均」と呼ばれている箇所がある
ここは注意が必要なところです。中央値だと明記している同じPDFの2頁目には、こう書かれています。
“財務分析診断結果が表示され、6つの指標について業種平均との乖離を把握できます。
同じ4頁のPDFのなかで、2頁目が「業種平均」、4頁目が「中央値」。さらにシート本体の結果画面では同じ数値を「業種基準値」と呼んでいます。ひとつの数値に3つの呼び名が付いている形です。実装を確認すると、参照シートの列見出しは「中央値」「標準偏差」で、「平均」という列そのものがありません。正しいのは中央値です。
財務省の法人企業統計はどんな数字か|ロカベンと並べて読む
もうひとつの公的な数値が、財務省の年次別法人企業統計調査です。令和7年度(2025年度)分は2026年9月1日に公表されました。母集団3,164,742社、標本37,936社、回答28,320社(回答率74.7%)の標本調査で、母集団推計値から比率を算出しています。
| 区分 | 令和6年度(2024) | 令和7年度(2025) |
|---|---|---|
| 全産業 | 42.1% | 41.8% |
| 製造業 | 50.3% | 50.4% |
| 非製造業 | 39.2% | 38.7% |
| 資本金10億円以上 | 43.5% | 42.3% |
| 資本金1億円〜10億円 | 41.6% | 44.3% |
| 資本金1,000万円〜1億円 | 45.5% | 44.3% |
| 資本金1,000万円未満 | 21.3% | 22.9% |
令和7年度は資本金1億〜10億円と1,000万〜1億円がともに44.3%で、10億円以上の42.3%を上回りました。「大きい会社ほど自己資本比率が高い」という図式は、この年の数字では成り立っていません。一方で資本金1,000万円未満だけは22.9%と大きく離れています。
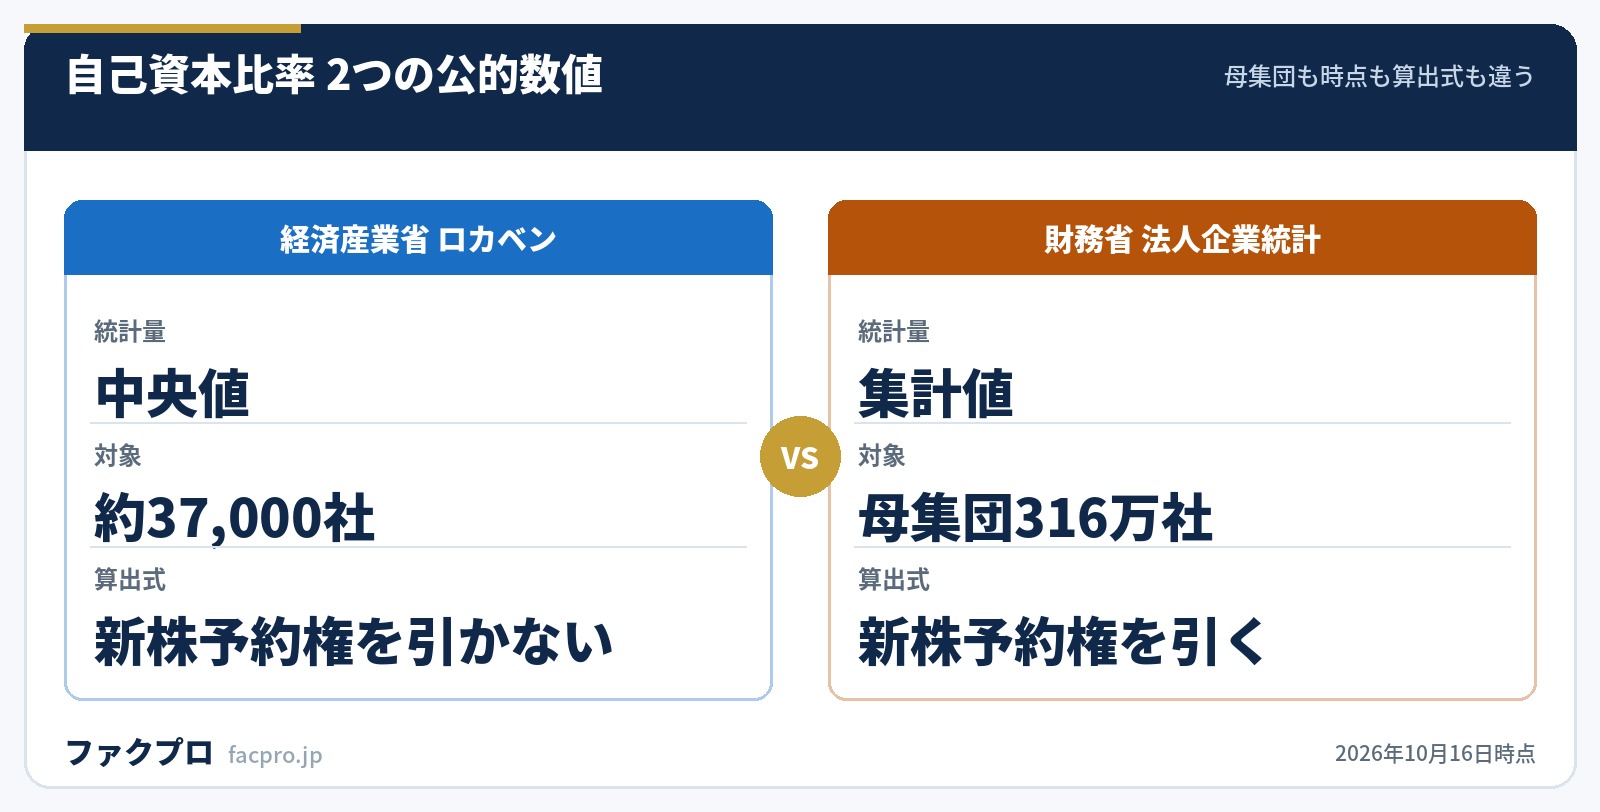
この2つを並べるときに避けたいのが、「ロカベンの中央値より法人企業統計のほうが何ポイント高い」と差を取ることです。片方は中央値、もう片方は母集団推計値から出した集計値で、統計量の種類が違います。加えて母集団(約37,000社と約316万社)も、対象期間(2019〜2022年の3期分と2025年度単年度)も、規模の区切り方(従業員数ベースと資本金階層)も違います。
使い分けの目安は、同業他社のなかでの位置を見るならロカベン、全体の水準感をつかむなら法人企業統計です。金融機関との会話で使いやすいのは前者で、ロカベンは金融機関側も対話のツールとして使っているためです。
決算書とは何を指すのか|会社法が定める「計算書類」
「決算書」は法律用語ではありません。会社法が使うのは「計算書類」です。435条2項は計算書類を「貸借対照表、損益計算書その他株式会社の財産及び損益の状況を示すために必要かつ適当なものとして法務省令で定めるもの」と定義しています。
その法務省令が会社計算規則59条1項で、「株主資本等変動計算書及び個別注記表とする」とだけ書かれています。つまりよく言われる「計算書類は4つ」は、会社法435条2項と会社計算規則59条1項の合わせ技であって、59条1項に4つが列挙されているわけではありません。
- ✓貸借対照表……会社法435条2項の本文に直接書かれている
- ✓損益計算書……同じく435条2項の本文
- ✓株主資本等変動計算書……会社計算規則59条1項
- ✓個別注記表……同じく会社計算規則59条1項
なお、事業報告と附属明細書も435条2項が作成を求めていますが、これらは計算書類には含まれません。計算書類の保存期間は作成した時から10年(435条4項)、会計帳簿は閉鎖の時から10年(432条2項)で起算点が違います。帳簿そのもののルールと虚偽記載の扱いは粉飾決算と会社法の条文に整理しました。
純資産の部は4区分|「株式引受権」が入っている
自己資本比率の分子になる純資産の部は、会社計算規則76条1項1号で区分が決まっています。古い資料だと3区分で説明されていることがありますが、現行は4区分です。
“一 株式会社の貸借対照表 次に掲げる項目 イ 株主資本 ロ 評価・換算差額等 ハ 株式引受権 ニ 新株予約権
金融商品取引法系の財務諸表等規則59条も「純資産は、株主資本、評価・換算差額等、株式引受権及び新株予約権に分類して記載しなければならない。」と同じ4分類です。株式引受権は、取締役への報酬として株式を無償交付する制度に伴って追加されたものです。財務省の解説資料にある貸借対照表の図は、いまも3区分のまま描かれていますが、条文は4区分です。
株主資本はさらに資本金・新株式申込証拠金・資本剰余金・利益剰余金・自己株式・自己株式申込証拠金に区分され(76条2項)、自己株式は控除項目です。資本剰余金は資本準備金とその他資本剰余金、利益剰余金は利益準備金とその他利益剰余金に分かれます(同4項・5項)。
債務超過とは?法律でどう定義されているか
債務超過は、純資産がマイナスの状態を指す言葉として使われます。法律の側では、破産法16条1項の括弧書きに定義が置かれています。ただし同条は法人の場合の読替え規定です。
“債務者が法人である場合に関する前条第一項の規定の適用については、同項中「支払不能」とあるのは、「支払不能又は債務超過(債務者が、その債務につき、その財産をもって完済することができない状態をいう。)」とする。
| 債務超過(破産法16条1項) | 支払不能(破産法2条11項) | |
|---|---|---|
| 見るもの | 債務と財産の残高の比較 | 弁済期にある債務を払えるかどうか |
| 性質 | 貸借対照表(ストック)の話 | 資金繰り(フロー)の話 |
| 対象 | 法人のみ。存立中の合名会社・合資会社を除く(16条2項) | 法人・個人を問わない |
| 推定規定 | なし | 支払を停止したときは支払不能と推定(15条2項) |
条文を全文検索すると、「債務超過」という語の出現は破産法3件・会社法2件に対し、民事再生法では0件です。「債務超過だから民事再生」という説明は、条文の上では直接の根拠を持ちません。民事再生法21条1項は「破産手続開始の原因となる事実の生ずるおそれ」を要件にしていて、法人の場合はそこに破産法16条1項経由で債務超過が入ってくる、という間接的な構造です。
会社法510条2号は特別清算の開始原因として「清算株式会社の財産がその債務を完済するのに足りない状態」という別の文言を使っています。実質は同じですが、511条2項は清算人に「債務超過の疑いがあるとき」の申立義務を課しています。営業中の会社にこうした義務規定は置かれていません。
債務超過を解消する年限|「5年以内」はどこから来ているか
事業再生の話でよく出てくる「5年以内に債務超過を解消する」という目安は、中小企業庁の中小企業活性化協議会実施基本要領 別冊2(再生計画策定支援実施要領)の数値基準です。
- ✓実質的に債務超過である場合……再生計画成立後最初に到来する事業年度開始の日から5年以内を目処に解消する内容とする
- ✓経常利益が赤字である場合……同じく概ね3年以内を目処に黒字に転換する内容とする
- ✓有利子負債の対キャッシュフロー比率……終了年度において概ね10倍以下となる内容とする
いずれにも「企業の業種特性や固有の事情等に応じた合理的な理由がある場合には、これを超える期間を要する計画を排除しない」という留保が付いています。なお同じ実施基本要領でも別冊3(中小企業再生支援スキーム)は「概ね5年以内」と書いていて、別冊2の「5年以内」と文言が揃っていません。相談の入口と進め方は中小企業活性化協議会にまとめています。
手段としては、金融庁の監督指針II-4-1がDES(デット・エクイティ・スワップ)と資本性借入金に触れています。資本性借入金については①契約時の償還期間が5年超で期限一括償還または同等の長期据置 ②配当可能利益に応じた金利設定 ③法的破綻時の劣後性という3つの観点が注3に挙げられています。
自己資本比率が低いときの資金調達|見られる相手が変わる
融資の審査は、借り手である自社の財務内容を見ます。金融庁の監督指針II-3-2-1-2は「貸付けは、借り手の経営状況、資金使途、回収可能性等を総合的に判断して行うものである」として、担保・保証に過度に依存しない融資を求めていますが、自社の数字が中心にあることは変わりません。
これに対してファクタリングは売掛先が期日に支払えるかどうかを中心に審査します。自社が債務超過でも、売掛先の信用力と請求内容が確かなら話が進むことがあるのは、見ている相手が違うためです。両者の違いは銀行融資とファクタリングの違いに、会社ごとの条件はビートレーディングの会社ページなどの各社ページにまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
ただし、決算が弱いことそのものが審査に影響しない、という意味ではありません。売掛先の属性や支払サイト、既存の債権譲渡の有無も見られます。落ちる理由の分解はファクタリングの審査に通らない理由、取引先の決算書を見る側に回ったときの考え方は与信管理の進め方を参照してください。
自己資本比率と決算書に関するよくある質問
自己資本比率は何%あればよいですか?
業種と規模で基準が大きく違います。ロカベン2022年度版の中規模事業者の中央値は、建設業37.39%、小売業23.07%、運輸業13.26%、医療業12.67%です。中央値なのでちょうど半分の企業がこれを下回ります。ロカベンの結果シート自体が「点数の高低が必ずしも企業の評価を示すものではありません」と注記している点も踏まえて読んでください。
ロカベンの「業種基準値」は業種平均のことですか?
中央値です。評価付与方法PDFの4頁に「3期平均の中央値を基準値として」と明記されており、シートの参照データの列見出しも「中央値」です。同じPDFの2頁目に「業種平均との乖離」という表現が出てきますが、実装側は一貫して中央値を使っています。
ロカベンと法人企業統計の数字を引き算して比べてよいですか?
向いていません。ロカベンは中央値、法人企業統計は母集団推計値からの集計値で統計量が違い、算出式(新株予約権を引くかどうか)、母集団、対象期間、規模の区切り方もすべて違います。同業他社のなかでの位置はロカベン、全体の水準感は法人企業統計、という使い分けが現実的です。
決算書と計算書類は同じものですか?
会社法が使う用語は「計算書類」です。貸借対照表と損益計算書は会社法435条2項の本文に、株主資本等変動計算書と個別注記表は会社計算規則59条1項に根拠があります。事業報告と附属明細書は435条2項が作成を求めていますが、計算書類には含まれません。
債務超過だと必ず倒産しますか?
債務超過は貸借対照表の残高の話で、支払不能(破産法2条11項)は弁済期にある債務を一般的かつ継続的に弁済できるかどうかの話です。見ているものが違います。法人について債務超過が破産手続開始の原因になるのは破産法16条1項ですが、申立てがあって初めて手続が始まります。
債務超過でもファクタリングは使えますか?
ファクタリングは売掛先の支払能力を中心に審査するため、自社が債務超過であることがそのまま結論になるわけではありません。売掛先の属性、支払サイト、請求内容の確かさが見られます。会社ごとの条件の比べ方はファクタリング会社の選び方にまとめています。
決算公告をしていないと問題がありますか?
会社法440条1項は、定時株主総会の終結後遅滞なく貸借対照表(大会社は貸借対照表及び損益計算書)を公告しなければならないと定めています。公告を怠ったとき、または不正の公告をしたときは、会社法976条2号の過料の対象です(同条柱書は100万円以下の過料、ただし刑を科すべきときを除く)。有価証券報告書の提出会社は440条4項で適用除外です。
このページの数値と条文は、すべて経済産業省・財務省・法令の原典にあたって直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月16日/制度と統計は改正・更新されることがあります)



