
特例承継計画とは|提出期限は2027年9月30日まで
自社株を後継者に渡すときの贈与税・相続税を猶予する制度には、一般措置と特例措置があります。そのうち特例措置を使うには、あらかじめ特例承継計画を出して都道府県知事の確認を受けることが前提になります。
この計画の提出期限は、インターネット上では2026年3月31日と書かれていることがあります。ところがその日付は2026年4月1日施行の改正省令で動いています。この記事は条文の現在の姿から、期限と手続きを組み立て直したものです。
- ▸特例承継計画の提出期限は令和9年(2027年)9月30日(経営承継円滑化法施行規則17条2項)
- ▸事業承継そのものの期限は令和9年12月31日。計画の期限とは3か月ずれています
- ▸計画には認定経営革新等支援機関の指導及び助言を受けた旨を書く欄が省令で用意されています
- ▸贈与・相続のあとに出すこともできますが、役員要件の免除だけは事前の確認が条件です
提出期限は2027年9月30日。2026年4月に延びている
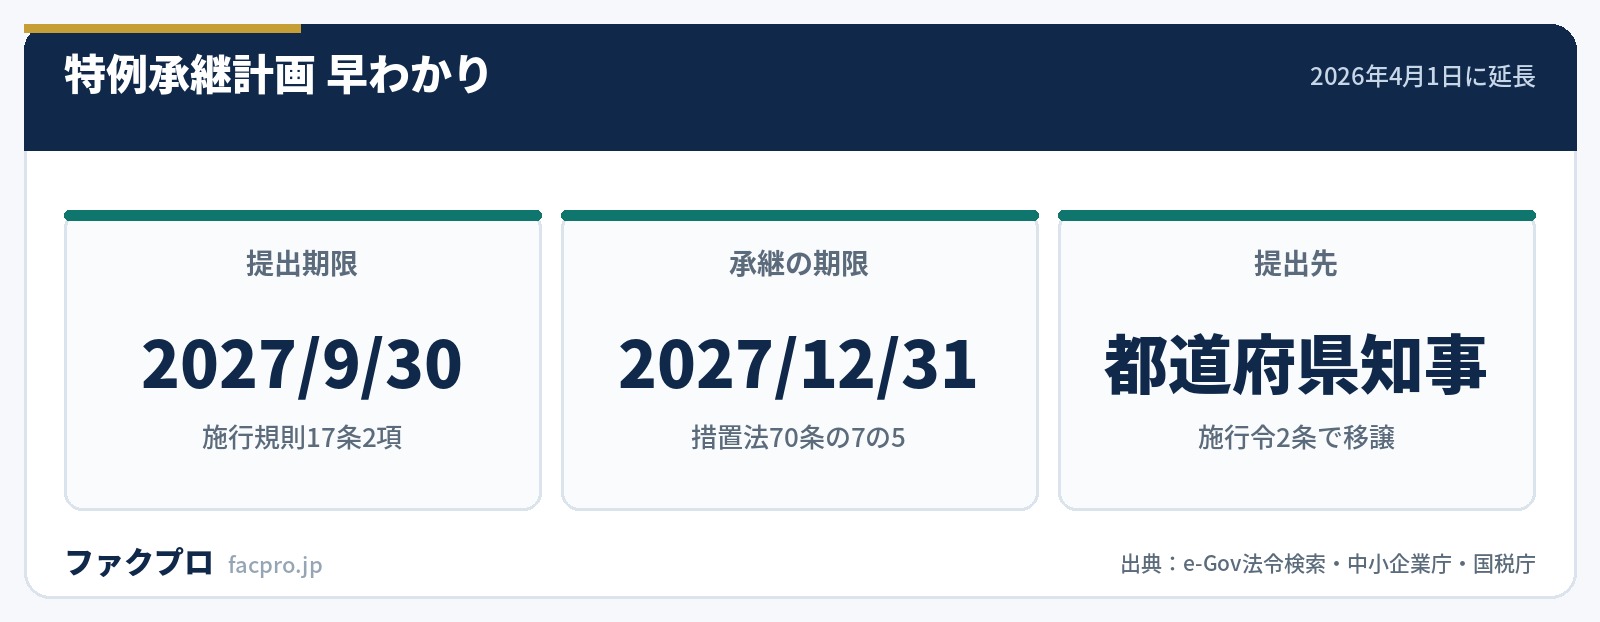
現在の経営承継円滑化法施行規則17条2項は次のとおりです。
“前項の確認(前項第一号の事由に係るものに限る。)を受けようとする中小企業者は、令和九年九月三十日までに、様式第二十一による申請書に、当該申請書の写し一通及び次に掲げる書類を添付して、都道府県知事に提出するものとする。
この条文を現在の形にしたのは令和8年経済産業省令第33号で、公布が2026年3月31日、施行が2026年4月1日です。附則は「令和八年四月一日から施行する。」の一文だけで、従前の例によるという経過措置は置かれていません。
延長はこれが初めてではありません。条文上の日付は次のように動いてきました。
| 施行日 | 改正省令 | 法人版(特例承継計画)の期限 |
|---|---|---|
| 2018年4月1日 | 平成30年経済産業省令第21号 | 平成35年3月31日 |
| 2020年4月1日 | 令和2年経済産業省令第30号 | 令和5年3月31日(元号表記への書き換え) |
| 2022年4月1日 | 令和4年経済産業省令第41号 | 令和6年3月31日(1年延長) |
| 2024年4月1日 | 令和6年経済産業省令第27号 | 令和8年3月31日(2年延長) |
| 2026年4月1日 | 令和8年経済産業省令第33号 | 令和9年9月30日(1年6月延長) |
2020年4月1日の改正を「延長」と説明している資料がありますが、このときは「平成35年3月31日」が「令和5年3月31日」に書き換わっただけで、同じ日を指しています。実質的な延長は2022年・2024年・2026年の3回です。延長のたびに提出が増えて、その反動で翌年が減るという波が統計にも出ています。
計画の期限と、承継そのものの期限は別の日付
混同しやすいのがここです。租税特別措置法70条の7の5第1項(贈与)と70条の7の6第1項(相続)は、対象になる贈与・相続を「平成三十年一月一日から令和九年十二月三十一日までの間」と区切っています。
中小企業庁の説明も同じ並びです。「令和9年9月30日までに申請し、令和9年12月31日までに事業承継を行う必要があります」。計画を出してから承継を終えるまでに使える時間は3か月しかありません。
なお一般措置(措置法70条の7・70条の7の2)には、条文に期限の定めがありません。国税庁も適用期限を「なし」としています。特例措置のほうが有利なぶん、期限つきの時限措置として設計されています。
「特例承継計画」は税法ではなく経済産業省令の制度
租税特別措置法の全文を検索しても、「特例承継計画」という語は1か所も出てきません。税法側は「特例認定贈与承継会社」「特例認定承継会社」として円滑化法の認定を参照しているだけです。
定義が置かれているのは施行規則16条1号の括弧書き、ただ1か所です。
“一 当該中小企業者の経営を確実に承継するための具体的な計画(「特例承継計画」という。第二十条において同じ。)について、認定経営革新等支援機関の指導及び助言を受けた中小企業者であって、次に掲げる要件のいずれにも該当するもの
国税庁も「「特例承継計画」とは、円滑化省令第16条第1号の計画のことをいい」と説明しています。税の制度でありながら、入口は経済産業省の省令にあるという構造です。そのため提出先も税務署ではなく都道府県知事になります(施行令2条で経済産業大臣の権限が移譲)。
様式第21に何を書くのか
様式第21の表題は「施行規則第17条第2項の規定による確認申請書(特例承継計画)」で、記載項目は5つです。
| 欄 | 書く内容 |
|---|---|
| 1 会社について | 主たる事業内容/資本金額又は出資の総額/常時使用する従業員の数 |
| 2 特例代表者について | 氏名と代表権の有無(無い場合は退任日) |
| 3 特例後継者について | 氏名(1)〜(3)。最大3名まで書ける |
| 4 承継までの期間の経営の計画 | 株式を承継する時期(予定)/その時期までの経営上の課題/課題への対応 |
| 5 承継後5年間の経営計画 | 1年目から5年目までの実施時期と具体的な実施内容 |
| 別紙 | 認定経営革新等支援機関の名称・ID番号・指導助言を行った年月日・指導助言の内容 |
記載要領には抜け道も用意されています。「4」については「株式等を特例後継者が取得した後に本申請を行う場合には、記載を省略することができる」。中小企業庁の記載マニュアルも、5年計画は各年において取組が記載されている必要がありますとしつつ、「必ずしも設備投資・新事業展開や、売上目標・利益目標についての記載を求めるものではありません」と補っています。
添付書類は17条2項各号で、登記事項証明書(確認申請日の前3か月以内に作成されたもの)とその他確認の参考となる書類の2つだけです。書類そのものは軽い手続きといえます。
この計画が重いのは、書類の枚数ではなく後戻りのしにくさです。特例後継者が事業承継税制の適用を受けたあとは、その後継者を変更できません。まだ株を受けていない人がいる場合に限って、その人だけを変えられます。3名まで書ける欄を、埋めるか空けておくかは、この制約を前提に決めることになります。
後継者を変えるときは、変更の確認がいる
施行規則18条1項は、特例後継者を変更する場合について「認定経営革新等支援機関の指導及び助言を受け、かつ、都道府県知事の確認を受けなければならない」と義務の形で書いています。一方、2項の計画内容の変更は「確認を受けることができる」という任意の形です。
変更の申請には期限がありません。18条5項の読み替えで、17条2項の「令和九年九月三十日までに」という文言が落ちる作りになっています。中小企業庁のマニュアルも「変更申請書は、令和 9 年 10 月 1 日以後でも提出することができます」と明記しています。
確認そのものが取り消される場合も19条1項に並んでいます。特例後継者の相続が開始したとき、偽りその他不正の手段により確認を受けたことが判明したとき、そして本人からの申請です。
特例措置と一般措置は、どこが違うのか
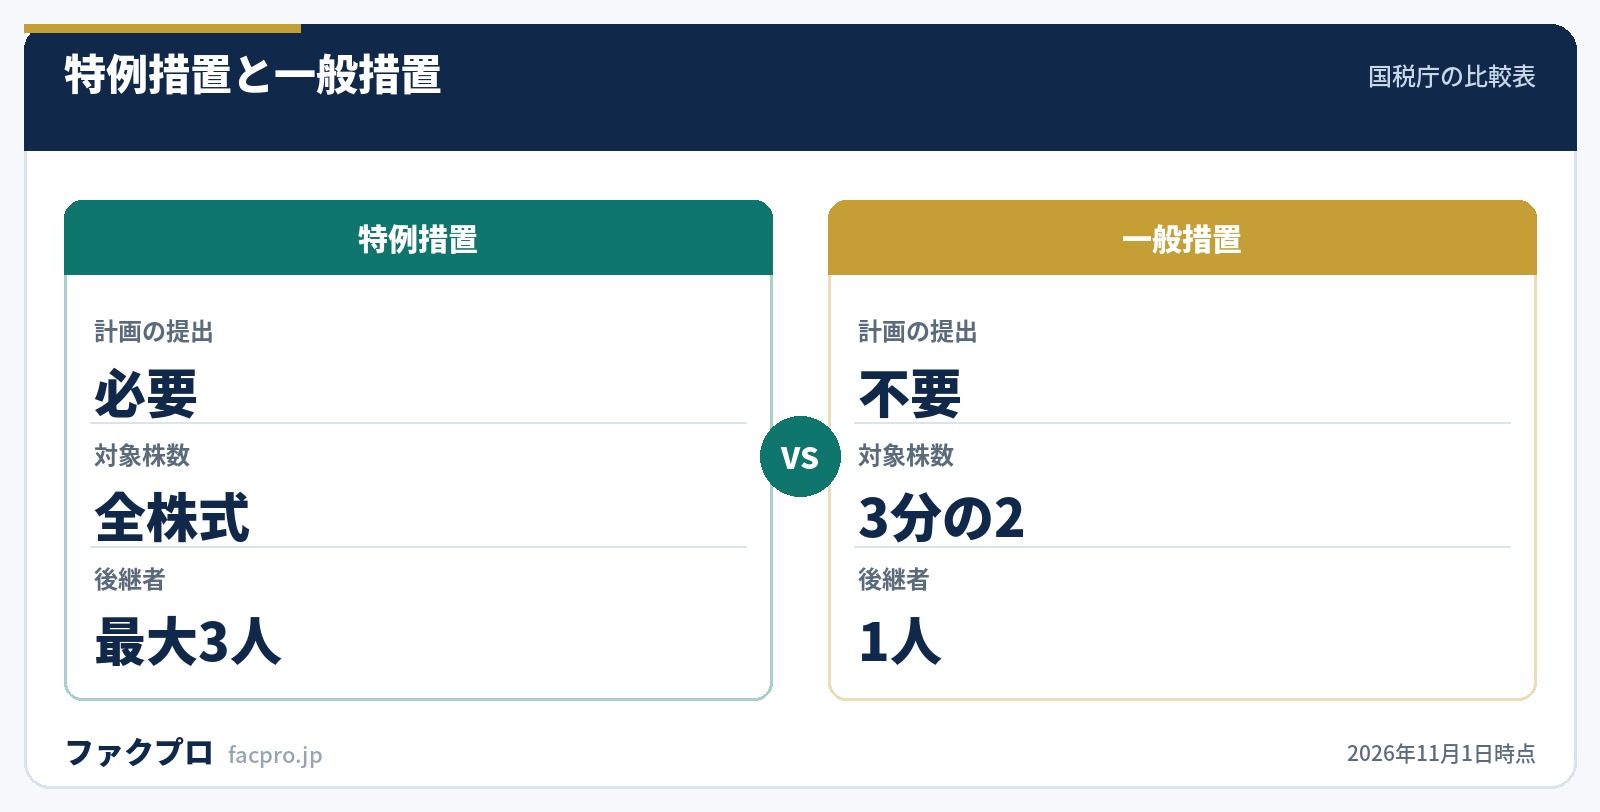
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 事前の計画 | 特例承継計画の提出が必要 | 不要 |
| 適用期限 | 令和9年12月31日までの相続等・贈与 | 期限の定めが条文にない |
| 対象株数 | 全株式 | 総株式数の最大3分の2まで |
| 納税猶予割合 | 100% | 相続等80%/贈与100% |
| 承継のパターン | 複数の株主から最大3人の後継者 | 複数の株主から1人の後継者 |
| 雇用確保要件 | 弾力化(未達でも報告書で継続) | 承継後5年間平均8割の雇用維持 |
よく「特例措置では雇用8割要件がなくなった」と説明されますが、条文の作りは違います。施行規則9条2項3号(5年平均8割未達)が取消事由であることは変わらず、特例については6項から9項で「第二項の規定(第三号を除く。)は…準用する」という括弧書きで3号だけを外しています。
外した代わりに20条3項が実績報告を課します。有効期限の翌日から4か月を経過する日までに様式第27で報告し、下回った理由に認定経営革新等支援機関の所見を添える。理由が経営状況の悪化である場合などは、経営力向上に係る指導及び助言を受けた旨の記載まで求められます。
準用規定から外れたのは3号だけで、16号(報告をせず、又は虚偽の報告をしたこと)は外れていません。雇用は緩んでも、報告の義務は緩んでいないという構造です。特例措置を選ぶということは、雇用の数字ではなく毎年の報告を5年続ける負担を引き受けるということになります。
年次報告は都道府県、継続届出書は税務署。期限も違う
| 書類 | 提出先 | 期限 |
|---|---|---|
| 年次報告書(様式11) | 都道府県知事 | 報告基準日の翌日から3か月を経過する日まで |
| 継続届出書(5年以内) | 納税地の所轄税務署長 | 報告基準日の翌日から5か月を経過する日まで |
| 継続届出書(5年経過後) | 納税地の所轄税務署長 | 3年ごと、報告基準日の翌日から3か月を経過する日まで |
期限を過ぎたときの効果は措置法70条の7第11項が定めています。届出書が提出されない場合、届出期限の翌日から2か月を経過する日をもって納税の猶予が終わる。やむを得ない事情があると認める場合の宥恕規定(26項)はありますが、原則は打切りです。
年次報告書の写しと確認書の写しは、継続届出書の添付書類になります。都道府県の手続きを飛ばすと、税務署側の届出も揃わないという連動があります。
計画を出し忘れたらどうなるか
認定の要件そのものに確認が組み込まれています。施行規則6条1項11号トは、中小企業者の代表者が「第十七条第一項第一号の確認」を受けた特例後継者であることを求めています。確認がなければ認定が出ず、認定がなければ特例措置は使えません。
ただし国税庁の質疑応答事例は「贈与又は相続後であっても、「円滑化法認定」の申請時(上記の期間内に限る。)までは提出が可能」としています。代表者が計画提出前に亡くなった事例でも、相続開始後の提出で特例措置を使えると回答しています。
ここに例外が1つあります。相続の場合の役員要件の免除だけは、事前の確認が条件です。施行規則6条1項12号ト(2)は、相続の開始の直前に役員であったことを求めたうえで、「当該代表者の被相続人が七十歳未満で死亡した場合又は当該中小企業者の代表者が当該相続の開始の直前において、第十七条第一項第一号の確認…を受けている当該中小企業者の当該確認に係る特例後継者である場合を除く。」としています。
「計画は後出しできる」は半分だけ当たっています。納税猶予そのものは後出しでも受けられますが、後継者がまだ役員になっていない会社では、事前に確認を受けているかどうかで結論が変わります。先代が高齢で後継者が役員未就任という組み合わせは、いちばん先に計画を出しておく理由になります。
計画を出す前に、資金の出入りも見ておく
特例承継計画は、認定経営革新等支援機関の指導及び助言が省令で義務づけられている数少ない手続きです。施行規則で「指導及び助言」を明文で求めているのは16条・18条・20条の3か条で、事業承継税制と、雇用8割を下回ったときの報告がその中身です。支援機関の制度そのものは認定経営革新等支援機関とはで整理しています。
承継の局面では、株式の移転と同時に運転資金の手当てが必要になることが珍しくありません。先代への退職金、後継者の買い取り資金、取引先への説明。補助金の側から支えるなら事業承継・M&A補助金があり、計画の側から金融支援を受けるなら経営力向上計画が入口になります。
承継の前後で入金を早めておきたいとき
承継の準備期間は、設備や人への支出が先に出て、売上の回収が後から来る時期と重なりがちです。売掛金を期日前に資金化する方法は、手数料の幅と入金の速さが会社ごとに違います。条件を横に並べて、自社の請求先と金額に合うところから当たるのが早道です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
あわせて読みたい記事:経営セーフティ共済/企業価値担保権/経営者保証ガイドライン/資金繰りが厳しいときの選択肢
このページの数値と引用は、すべてe-Gov法令検索・中小企業庁・国税庁・財務省の公表資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月1日)



