使途不明金とは|使途秘匿金との境目と40%加算
領収書はあるが何に使ったのか分からない支出、相手の名前を帳簿に書いていない支出。決算のときにこうした支出が残ると「使途不明金」と呼ばれます。税務調査で指摘される代表格で、顧問税理士から真っ先に整理を求められる項目でもあります。
ところが、この「使途不明金」という言葉を法令で探すと1件も出てきません。条文にあるのは、よく似た名前の「使途秘匿金」のほうです。そして両者は、根拠も効果も税額も別のものです。この区別がつかないまま話が進むと、本来は不要な40%の加算を覚悟したり、逆に避けられたはずの加算を受けたりすることになります。
- ▸「使途不明金」は法令検索で1件も返りません。条文にあるのは「使途秘匿金」(租税特別措置法62条)だけです
- ▸使途不明金の効果は損金不算入まで(法人税基本通達9-7-20)。使途秘匿金になると、そこに支出額の40%が法人税額に加算されます
- ▸40%の加算と、重加算税35%は別の制度です。国税庁の事務運営指針は、両方を課すことに留意せよと書いています
- ▸条文が加算を外す鍵は「相当の理由」ですが、その定義も例示も条文・政令には置かれていません。手がかりは税務大学校の講本と公表裁決だけです
「使途不明金」は、法令に1件もない言葉です
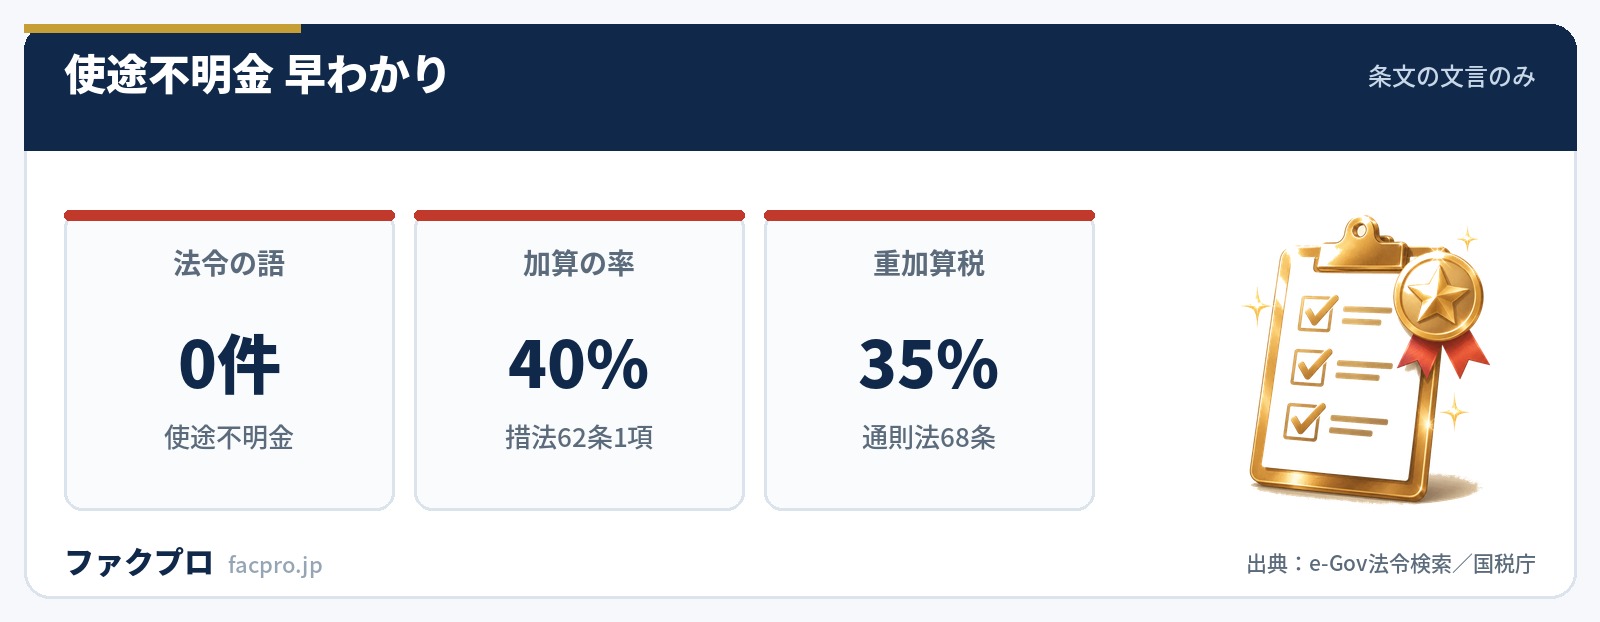
e-Gov 法令検索のキーワード検索で「使途不明金」を引くと、返ってくるのは0件を示すコードです。「使途不明」も「費途不明」も同じで、いずれも3回試して結果は変わりませんでした。対照に「使途」を引くと632件・38法令、「交際費」は82件が返るので、検索自体は正常に動いています。
これに対して「使途秘匿金」は29件・4法令でヒットします。出てくるのは租税特別措置法、同施行令、法人税法施行令、そして所得税法等の一部改正法の経過措置を定める政令の4本です。
ヒットした4法令の内訳に注目すると、もうひとつ分かることがあります。所得税法にも法人税法本体にも「使途秘匿金」は出てきません。措置法のなかのヒット13件もすべて62条関係と附則の経過措置です。
つまり使途秘匿金の課税は法人税だけの制度で、個人事業主に対応する規定は措置法にも置かれていません。国税庁の所得税法講本(令和8年度版・233ページ)を全ページ走査しても、この語は一度も出てきませんでした。
条文にある「使途秘匿金」は、どう定義されているか
租税特別措置法62条2項が、使途秘匿金の支出をこう定義しています。
“前項に規定する使途秘匿金の支出とは、法人がした金銭の支出(贈与、供与その他これらに類する目的のためにする金銭以外の資産の引渡しを含む。以下この条において同じ。)のうち、相当の理由がなく、その相手方の氏名又は名称及び住所又は所在地並びにその事由(以下この条において「相手方の氏名等」という。)を当該法人の帳簿書類に記載していないもの(資産の譲受けその他の取引の対価の支払としてされたもの(当該支出に係る金銭又は金銭以外の資産が当該取引の対価として相当であると認められるものに限る。)であることが明らかなものを除く。)をいう。
要件を文言どおりに分けると3つです。①金銭の支出であること(金銭以外の資産の引渡しを含む)②相当の理由がなく、相手方の氏名・住所・事由を帳簿書類に記載していないこと③取引の対価として相当であることが明らかなものではないこと。
そして1項が加算の仕組みを定めます。「当該使途秘匿金の支出の額に百分の四十の割合を乗じて計算した金額を加算した金額とする」。条文の文言は「百分の四十」で、起点は「平成六年四月一日以後」です。
ここで気づくのは、この条文に適用期限の文言が置かれていないことです。62条の全文を走査しても「までの間に開始」「までの期間」といった期限を示す言い方が出てきません。対照に、同じ章の隣にある交際費等の損金不算入(措置法61条の4第1項)は「平成二十六年四月一日から令和九年三月三十一日までの間に開始する各事業年度」と、期限をはっきり書いています。
ところが国税庁の税務大学校講本『法人税法(令和8年度版)』133ページは、この制度を「平成6年度の税制改正において時限的な措置として、使途秘匿金に対して政策的に追加的な税負担を求める税制上の措置が講じられた」と説明しています。
「時限的」と書かれているのに、条文には期限が置かれないまま32年が過ぎています。制度の趣旨を読むには講本の説明が役に立ちますが、いつまで使えるかを判断する材料にはなりません。期限の有無は条文で見るのが確実です。
| 根拠条文 | 租税特別措置法62条(1項〜9項) |
|---|---|
| 加算の率 | 条文の文言は「百分の四十」(1項) |
| 起点 | 平成6年4月1日以後の支出(1項) |
| 適用期限 | 条文に期限の文言なし |
| 個人への適用 | 所得税法・措置法に対応する規定なし |
| 最終改正の施行日 | 2026年4月1日(動いたのは1項の引用条文1か所のみ) |
| 判定の時期 | 事業年度終了の日。中間申告を要する法人は6月を経過する日(措置法施行令38条1項) |
| 申告期限までの救済 | 申告書の提出期限までに帳簿書類に記載されていれば、終了の日に記載があったものとみなす(同2項) |
40%の加算と、重加算税35%は別のもの
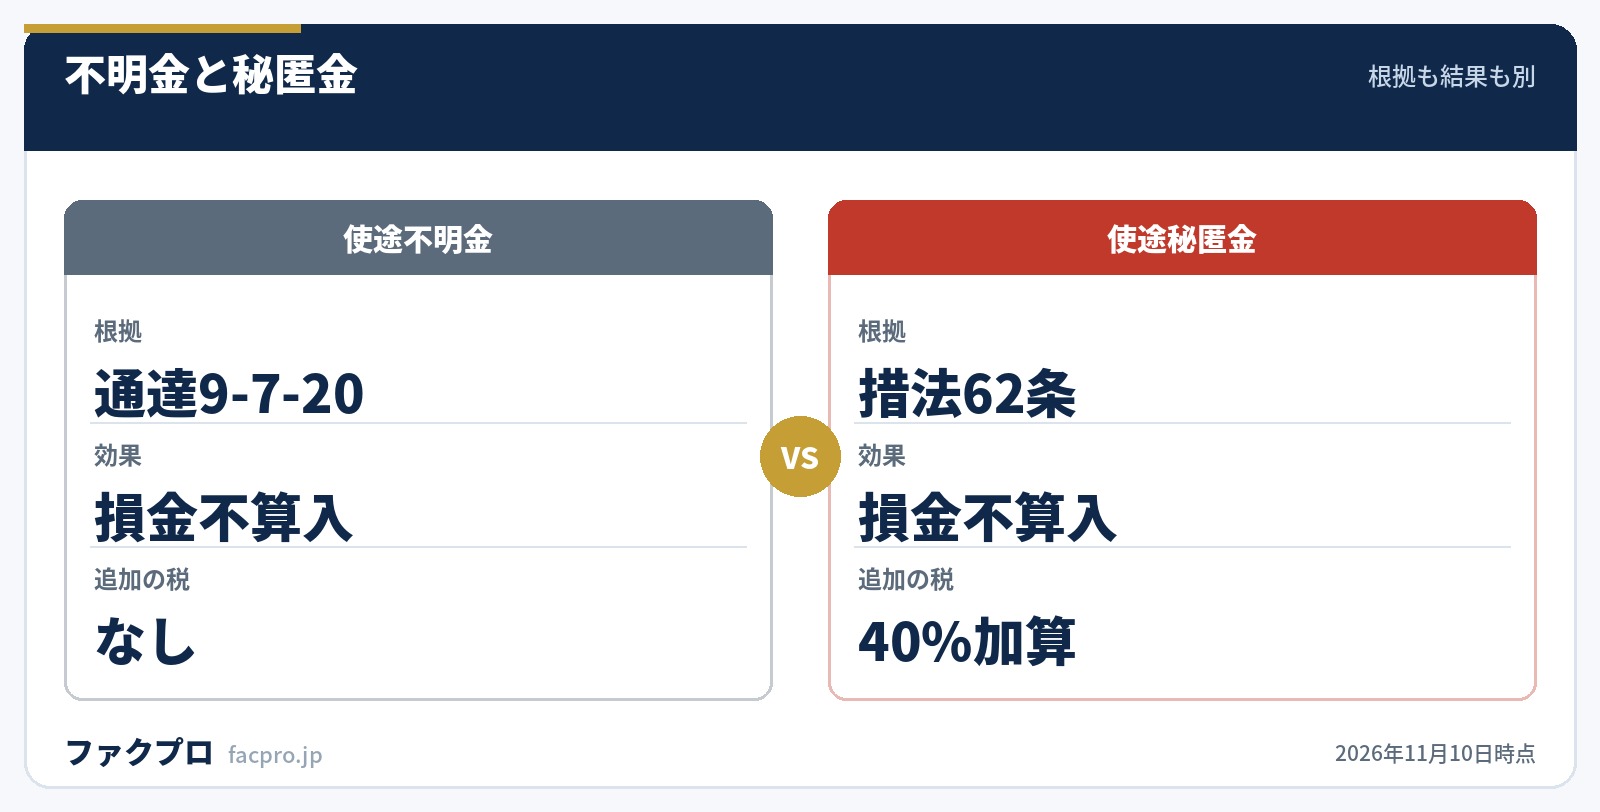
よく混同されるのが、措置法62条の40%と、重加算税の35%です。根拠が違うので、両方かかることがあります。
重加算税の根拠は国税通則法68条1項で、「納税者がその国税の課税標準等又は税額等の計算の基礎となるべき事実の全部又は一部を隠蔽し、又は仮装し、かつ、その隠蔽し、又は仮装したところに基づき納税申告書…を提出していたとき」に、過少申告加算税に代えて百分の三十五を課すと定めています。無申告の場合は2項で百分の四十です。
そして国税庁の事務運営指針「法人税の重加算税の取扱いについて」(最終改正 令和8年6月30日)の第1の2は、見出しを「(使途不明金及び使途秘匿金の取扱い)」として、こう書いています。
“使途不明の支出金に係る否認金につき、次のいずれかの事実がある場合には、当該事実は、不正事実に該当することに留意する。なお、当該事実により使途秘匿金課税を行う場合の当該使途秘匿金に係る税額に対しても重加算税を課すことに留意する。(1) 帳簿書類の破棄、隠匿、改ざん等があること。(2) 取引の慣行、取引の形態等から勘案して通常その支出金の属する勘定科目として計上すべき勘定科目に計上されていないこと。
「使途秘匿金に係る税額に対しても重加算税を課す」と明示されています。40%を払えば終わり、ではありません。延滞税や加算税の全体像は重加算税と延滞税の記事で整理しています。
| 使途不明金 | 使途秘匿金 | |
|---|---|---|
| 根拠 | 法人税基本通達9-7-20(法人税法22条3項) | 租税特別措置法62条 |
| 法令上の語 | 記載なし | あり(29件・4法令) |
| 損金の扱い | 損金の額に算入しない | 損金の額に算入しない |
| 法人税額への加算 | 記載なし | 支出額の百分の四十 |
| 重加算税との関係 | 不正事実があれば課される | 事務運営指針が「課すことに留意」と明示 |
国税庁の文書どうしで、呼び名が割れている
ややこしさの一因は、同じ国税庁の文書なのに使っている言葉が揃っていないことです。
損金不算入の根拠になる法人税基本通達9-7-20は、見出しも本文も「費途」で書かれています。
“(費途不明の交際費等)9-7-20 法人が交際費、機密費、接待費等の名義をもって支出した金銭でその費途が明らかでないものは、損金の額に算入しない。
このページを機械的に数えると「費途」が2回、「使途」は一度も出てきません。一方、重加算税の事務運営指針の見出しは「使途不明金及び使途秘匿金の取扱い」で、本文は「使途不明の支出金」。税務大学校の講本は107ページで「費途不明の交際費等」「費途不明金」と書き、133ページでは「いわゆる『使途不明金』の問題は」とかぎカッコ付きで書いています。
| 公的文書 | 使っている言い方 |
|---|---|
| 租税特別措置法62条 | 使途秘匿金 |
| 法人税基本通達9-7-20 | 費途不明の交際費等/その費途が明らかでないもの |
| 事務運営指針(重加算税) | 使途不明金及び使途秘匿金/使途不明の支出金 |
| 税務大学校 講本 107ページ | 費途不明の交際費等/費途不明金 |
| 税務大学校 講本 133ページ | いわゆる「使途不明金」 |
| 国税不服審判所の分類名 | 使途不明金 |
| 国税不服審判所の裁決本文 | 費途不明 |
この割れ方には規則性があります。損金不算入そのものを扱う通達・講本の該当章は「費途不明」、不正や加算税の文脈に入ると「使途不明金」になります。
実務上の使い道としては、調査で「使途不明金」という言葉が出てきたときに、話が損金不算入の話なのか、不正事実・重加算税の話なのかを聞き分ける手がかりになります。前者なら通達9-7-20、後者なら事務運営指針と措置法62条が背景にあります。
「相当の理由」は条文にあるが、定義は置かれていない
40%の加算を外す鍵は、措置法62条2項の「相当の理由がなく」という文言です。裏を返せば、相当の理由があれば帳簿に相手の名前を書いていなくても使途秘匿金にはなりません。
ところが、この「相当の理由」が何を指すかは条文にも政令にも置かれていません。措置法通達(法人税編)の目次を見ても、第61条の3関係の次が第61条の4関係、その次が第62条の3関係で、第62条関係の通達がそもそも存在していません。国税庁のタックスアンサー分野別索引と質疑応答事例(法人税)の索引を走査しても、該当するページは置かれていません。
手がかりになるのは2つです。ひとつは税務大学校の講本143ページで、「これに該当するものとしては、手帳、カレンダー等の広告宣伝用物品の贈与やチップ等の小口の謝金がある」と例示しています。
もうひとつは国税不服審判所の公表裁決です。平成15年6月19日裁決(裁決事例集No.65)は、公的資料のなかで唯一この語の判断枠組みを示しています。
“「相当の理由」があるかどうかは法令上明らかにされていないので、措置法第62条の趣旨及び社会通念に照らして判断することになる。…例えば、支出の時期、金額の多寡等からみて相当の支出であると認められる金品の贈答については、公正な取引を阻害することにつながるものではなく、相手方の住所・氏名まで一々帳簿書類に記載しないのが通例であると認められるから、その相手方の氏名等が帳簿書類に記載されていないことに「相当の理由」があるものと解される。
平成26年2月21日の裁決は、もう一歩具体的です。「不特定多数の者との取引で、その取引の性格上、相手方の氏名等がわからないものや小口の金品の贈与のように、相手方の氏名等を一々帳簿書類に記載しないことが通例となっている支出や、災害等による帳簿書類の紛失など」を挙げています。同じ裁決は、メモにイニシャルだけを書いていた支出について「支出の相手方を特定できる記載とは到底いえない」として、帳簿書類に記載していないことに該当すると判断しています。
交際費の枠にも入れてもらえない
交際費等には、中小法人なら年800万円までの定額控除限度額があります(措置法61条の4第2項)。「使途が不明でも交際費として処理すれば800万円の枠で吸収できるのでは」と考えたくなりますが、措置法関係通達が先回りしています。
“従業員等に対して支給する次のようなものは、給与の性質を有するものとして交際費等に含まれないものとする。…(3) 機密費、接待費、交際費、旅費等の名義で支給したもののうち、その法人の業務のために使用したことが明らかでないもの
つまり業務に使ったことが明らかでないものは、そもそも交際費等に含まれないので、800万円の枠の計算にすら入りません。別枠で全額が否認される、という構造です。勘定科目の付け替えで吸収できる余地がないことは、通達の文言から読み取れます。
なお事務運営指針の第1の3は、逆に隠蔽・仮装に当たらない場合も列挙していて、その(4)に「確定した決算の基礎となった帳簿に、交際費等又は寄附金のように損金算入について制限のある費用を単に他の費用科目に計上している場合」を挙げています。ただし「当該行為が相手方との通謀又は証ひょう書類等の破棄、隠匿若しくは改ざんによるもの等でないとき」という条件付きです。科目の付け替えそのものと、証憑を壊す行為とを分けて扱っていることになります。
令和4年度改正で、簿外経費の扱いが変わった
もうひとつ、押さえておきたいのが法人税法55条3項です。令和4年度改正で入った規定で、隠蔽仮装行為に基づいて申告していた場合、または申告していなかった場合には、22条3項の原価・費用・損失をまとめて損金の額に算入しないと定めています。
ただし条文はただし書で2つの救済を置いています。1号は「帳簿書類…により当該原価の額、費用の額又は損失の額の基因となる取引が行われたこと及びこれらの額が明らかである場合(災害その他やむを得ない事情により、当該取引に係る…帳簿書類の保存をすることができなかつたことをその内国法人において証明した場合を含む。)」、2号は「当該相手方に対する調査その他の方法により税務署長が、当該取引が行われ、これらの額が生じたと認める場合」です。
この「災害その他やむを得ない事情」については、法人税基本通達9-5-8が「震災、風水害、冷害、雪害、干害、落雷、噴火その他の自然現象の異変による災害及び火災、鉱害、火薬類の爆発その他の人為による異常な災害並びに害虫、害獣その他の生物による異常な災害をいう」と定義しています。単に書類を紛失した、というだけではこの救済は働きません。
この55条3項が効いてくるのは、使途不明金そのものではなく、それに隠蔽・仮装が重なった場面です。通達9-7-20による損金不算入は使途が明らかでない支出に限って効きますが、55条3項は原価・費用・損失の全体にかかります。
実務的に意味があるのは2号のほうで、相手方への調査で取引の存在が確認できれば損金として認められる余地が条文に書かれています。支払先が分かっているなら、早い段階でその事実を示せる資料を揃えるほうが、結果が変わる可能性があります。
証憑が揃わないまま決算を迎えないために
ここまでを逆からたどると、やるべきことははっきりしています。措置法施行令38条2項は申告書の提出期限までに帳簿書類に記載されていれば、事業年度終了の日に記載があったものとみなすと定めています。決算日を過ぎていても、申告までに相手方と事由を帳簿に書き込めば、使途秘匿金としての加算は避けられる、というのが条文の作りです。
日々の処理としては、支出した日のうちに相手方・金額・事由を帳簿に残すこと、請求書や領収書を保存期間いっぱい保管すること(請求書の保存期間)、科目の選び方を揃えておくこと(勘定科目の考え方、仕訳の例)が基本になります。役員まわりの資金の出入りは役員借入金の論点とも重なります。
そもそも現金が足りずに出所のはっきりしない資金繰りになってしまうことが、この問題の入口になることもあります。運転資金の必要額を把握し、資金繰り表で先を見ておく。税金の滞納に進む前に手を打つ(滞納処分)。決算書の信頼性を損なう処理を避ける(粉飾決算、青色申告の承認の取消し)。いずれも、使途不明金を作らないための土台です。
入金を待つ間の資金繰りを、条件で比べる
売掛金の入金待ちが資金繰りの原因になっているなら、期日前に現金化するファクタリングも選択肢のひとつです。当サイトに掲載している各社の条件を一覧にしたものが下の表です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
当サイトに寄せられた口コミは現在1件もありません。表にあるのは各社の公開ページに書かれている条件だけで、利用者の評価は含んでいません。
このページの数値と引用は、すべて法令と国税庁の資料を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年11月10日/制度は改正されることがあります)