
決算公告とは?官報の料金と過料100万円の条文
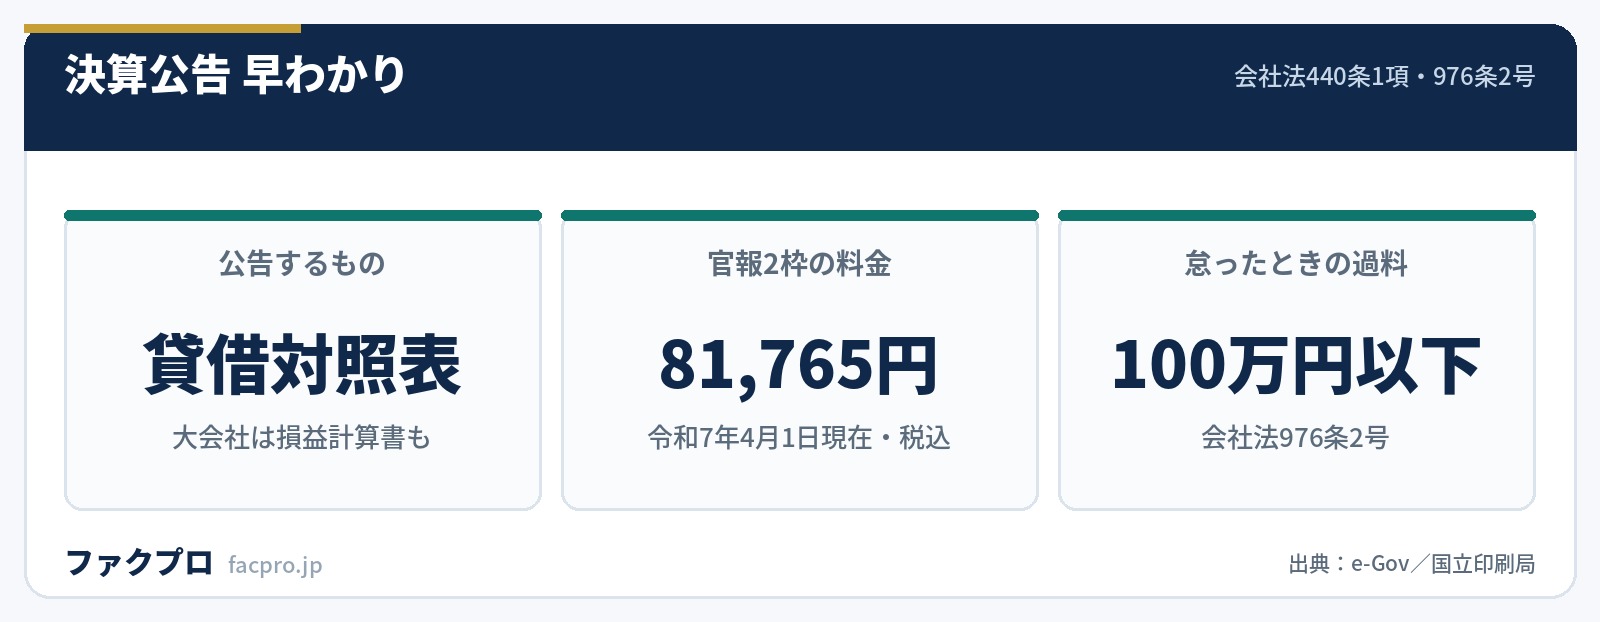
決算公告は、株式会社であれば規模を問わず課されている義務です。会社法440条1項は「株式会社は、法務省令で定めるところにより、定時株主総会の終結後遅滞なく、貸借対照表(大会社にあっては、貸借対照表及び損益計算書)を公告しなければならない」と書いています。主語は「株式会社」で、資本金の額による線引きはありません。
一方で、どこに出すか、いくらかかるか、出さないとどうなるかは条文が分散しています。ここでは会社法・会社計算規則・国立印刷局・法務省の記載だけを使って、手続と費用、そして決算書そのものを作るルール(中小会計要領)までをつなげて整理します。
- ▸公告するのは貸借対照表。損益計算書まで要るのは大会社(資本金5億円以上または負債200億円以上)だけです(会社法440条1項・2条6号)。
- ▸定款に定めがなければ公告方法は官報(939条4項)。官報は1枠37,166円+税で、中小企業の掲載例は2枠81,765円・3枠122,647円です。
- ▸自社サイトに載せる手もありますが、要旨では足りず全文、しかもURLが登記事項になります(440条3項・911条3項26号)。
- ▸怠ったときは会社法976条2号で100万円以下の過料。名宛人は会社ではなく取締役等の個人です。
| 根拠条文 | 会社法440条(計算書類の公告) |
|---|---|
| 公告するもの | 貸借対照表。大会社は貸借対照表及び損益計算書 |
| 大会社の定義 | 資本金5億円以上、または負債の部の合計額200億円以上(2条6号) |
| 時期 | 定時株主総会の終結後遅滞なく |
| 公告方法 | 官報/時事に関する事項を掲載する日刊新聞紙/電子公告(939条1項) |
| 定款に定めがないとき | 官報に掲載する方法(939条4項)。その旨が登記される(911条3項29号) |
| 要旨で足りる場合 | 官報・日刊新聞紙のとき(440条2項) |
| 自社サイトに載せる場合 | 全文。定時株主総会の終結の日後5年を経過する日まで継続(440条3項) |
| 官報の料金 | 1枠37,166円×枠数+税。ページ指定は1枠49,981円×枠数+税 |
| 金額の表示単位 | 百万円単位または十億円単位(会社計算規則144条1項) |
| 電子公告調査 | 決算公告は対象外(会社法941条の括弧書き) |
| 出さなかったとき | 100万円以下の過料(976条2号) |
| 適用がない会社 | 有価証券報告書提出会社(440条4項)、特例有限会社(整備法28条) |
決算公告とは?誰がいつ何を出すのか
決算公告は、定時株主総会で承認された計算書類のうち貸借対照表を外部に向けて出す手続です。損益計算書まで求められるのは大会社だけで、大会社の定義は会社法2条6号イ・ロに「資本金として計上した額が五億円以上」または「負債の部に計上した額の合計額が二百億円以上」とあり、いずれかに該当すれば大会社です。
時期は「定時株主総会の終結後遅滞なく」。日数を区切った条文は置かれていません。公告とは別に、会社法442条1項は計算書類等を本店に5年間(支店は3年間)備え置くことを求め、3項で株主及び債権者に閲覧請求権を与えています。取引先が債権者の立場にあれば、公告がなくても本店で閲覧できる建て付けです。
公告方法は3つ。定款に定めがなければ官報
会社法939条1項は公告方法として、官報に掲載する方法、時事に関する事項を掲載する日刊新聞紙に掲載する方法、電子公告の3つを挙げています。そして4項は「第一項又は第二項の規定による定めがない会社…の公告方法は、第一項第一号の方法とする」。つまり定款で何も決めていなければ官報です。公告方法は登記事項でもあり、定款の定めがない場合は官報とする旨が登記されます(911条3項29号)。
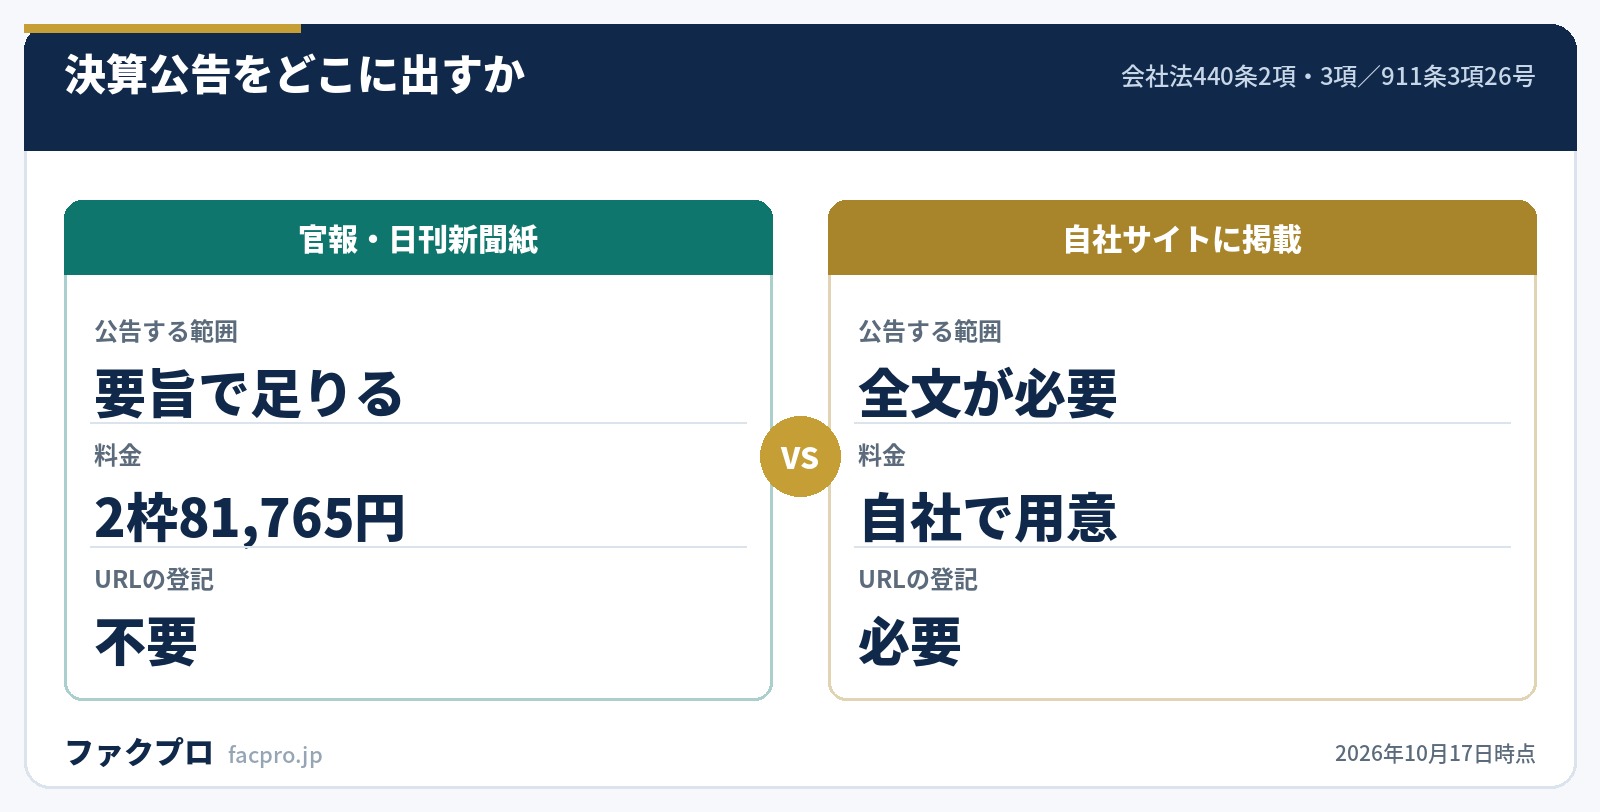
ここで効いてくるのが440条2項です。「その公告方法が第九百三十九条第一項第一号又は第二号に掲げる方法である株式会社は、前項に規定する貸借対照表の要旨を公告することで足りる」。要旨で済むのは官報と日刊新聞紙に限られ、条文の文言上、電子公告は入っていません。法務省も同じ整理を公表しています。
“電子公告を公告方法とする会社等が決算公告をする場合には、官報又は日刊新聞紙により決算公告をする場合と異なり、要旨の公告をすることはできず、必ず全文を公告しなければなりません(会社法第440条第2項…)。
電子公告に切り替えるとコストが下がる、という理解は決算公告については逆向きに働くことがあります。合併や資本減少の公告は電子公告にすれば官報掲載料がかかりませんが、決算公告だけは要旨が使えず全文掲載になります。
ただし同じ法務省のページは「決算公告のみをインターネット上のホームページに掲載することも可能です」とも書いています。公告方法は官報のままにしておいて、決算公告だけ440条3項の措置で自社サイトに置く。この組み合わせなら、毎年の官報掲載料をかけずに、ほかの公告は官報で処理できます。
官報に出すといくらかかるのか
料金は独立行政法人国立印刷局のパンフレット「会社法 法定公告について」に出ています。枠組公告は1ページ(A4判)を24枠(3段×8枠)とし、1枠の大きさは横2.9cm×縦6.1cm。料金は1枠37,166円×掲載枠数+税、ページを指定する場合は1枠49,981円×掲載枠数+税です。
| 会社の区分 | 掲載例の枠数 | 料金(税込/本体) |
|---|---|---|
| 大会社以外の会社 | 2枠 | 81,765円(74,332円) |
| 大会社以外の会社 | 3枠 | 122,647円(111,498円) |
| 大会社以外の会社(公開会社) | 3枠 | 122,647円(111,498円) |
| 大会社(公開会社) | 4枠 | 163,530円(148,664円) |
| 大会社(公開会社) | 8枠 | 327,060円(297,328円) |
| 大会社 | 6枠 | 245,295円(222,996円) |
中小企業が出すのは貸借対照表の要旨だけなので、掲載例は2枠か3枠、8万円台から12万円台に収まっています。損益計算書まで載せる大会社の例が4枠から8枠に広がるのと比べると、枠数の差がそのまま料金差になる構造です。
なお官報は「官報の発行に関する法律」(令和5年法律第85号)の施行により令和7年4月1日から電子化され、内閣府の官報発行サイトに掲載されることをもって発行されます。発行から原則90日間は無料で閲覧・ダウンロードできます。掲載の申込みは各都道府県の官報サービスセンター・官報公告等取次店です。また国立印刷局は、申込時に承諾した官報掲載情報を行政機関のデータベースに提供するとしており、決算情報は令和3年12月から経済産業省のgBizINFOで公開されています。
自社サイトに載せる方法とURLの登記
会社法440条3項は、官報・日刊新聞紙を公告方法とする株式会社が、貸借対照表の内容である情報を「定時株主総会の終結の日後五年を経過する日までの間、継続して電磁的方法により不特定多数の者が提供を受けることができる状態に置く措置」をとることができるとし、「この場合においては、前二項の規定は、適用しない」としています。会社計算規則147条は、この措置をインターネットに接続された自動公衆送信装置を使用する方法で行うことと定めています。
ここで落としやすいのが登記です。会社法911条3項26号は、440条3項の措置をとることとするときは「貸借対照表の内容である情報について不特定多数の者がその提供を受けるために必要な事項」を登記するとしています。自社サイトに置くなら、そのURLが登記事項になります。法務省も「貸借対照表等が掲載されるウェブページのURLを登記する必要があります」と明記しています。
- ✓公告方法が官報または日刊新聞紙であること(440条3項の主語は「前項の株式会社」)
- ✓貸借対照表を要旨ではなく全文で置くこと
- ✓定時株主総会の終結の日後5年を経過する日まで継続して置くこと
- ✓掲載ページのURLを登記すること(911条3項26号)
- ✓会社計算規則136条が挙げる注記と当期純損益金額を明らかにすること
費用の面では有利ですが、5年間切らさずに置き続ける運用と、URLを変えたら登記も変える手間がついてきます。なお電子公告調査については、会社法941条が「この法律又は他の法律の規定による公告(第四百四十条第一項の規定による公告を除く。)」と括弧書きで外しているため、決算公告には調査機関の調査も調査費用も発生しません。
440条3項の措置と、公告方法そのものを電子公告にすることは別の制度です。前者は官報を公告方法に残したまま決算公告だけをサイトに置くもので、登記するのは911条3項26号のURL。後者は939条1項3号の定款変更で、登記するのは28号イのURLです。
会社法施行規則220条2項は、電子公告を公告方法とする会社について決算公告用のURLを他の公告用URLと別に登記できると定めています。法務省も「他の公告事項についてのホームページとはリンクのない別のアドレスのものを登記することができます」としており、決算情報だけを別ページに分けて置くことが制度として想定されています。
決算公告を怠ったときの過料
会社法976条は、取締役・会計参与・監査役・執行役・清算人などを名宛人として列挙したうえで、「次のいずれかに該当する場合には、百万円以下の過料に処する。ただし、その行為について刑を科すべきときは、この限りでない。」と定めています。決算公告に対応するのは2号「この法律の規定による公告若しくは通知をすることを怠ったとき、又は不正の公告若しくは通知をしたとき」です。国立印刷局のパンフレットも「公告を怠り又は不正の公告をした場合には、行政罰として『一〇〇万円以下の過料に処する』と定められています(会社法第九七六条第二号)」と同じ号を挙げています。
過料の名宛人は会社ではありません。976条の柱書が列挙しているのは発起人・取締役・監査役・清算人といった自然人です。会社の費用として処理する性質のものではなく、役員個人に科されます。
柱書のただし書「その行為について刑を科すべきときは、この限りでない」は、刑罰と過料を振り分ける規定です。決算の数字そのものを偽った場合は、公告を怠った話とは別に429条2項1号ロの対第三者責任が問題になります。この条は柱書ただし書で立証責任が転換しており、役員の側が注意を怠らなかったことを証明しなければ免責されません。決算数値の扱いは粉飾決算と会社法の過料で詳しく扱っています。
特例有限会社と有価証券報告書提出会社は対象外
2つだけ、440条がまるごと適用されない会社があります。ひとつは有価証券報告書の提出会社です。440条4項は「金融商品取引法第二十四条第一項の規定により有価証券報告書を内閣総理大臣に提出しなければならない株式会社については、前三項の規定は、適用しない」としています。金商法24条1項は上場会社(1号)だけでなく、準上場(2号)、募集・売出しの届出を経たもの(3号)、所有者数が政令の数以上のもの(4号)も含みます。
もうひとつが特例有限会社です。会社法の施行に伴う関係法律の整備等に関する法律28条は「特例有限会社については、会社法第四百四十条及び第四百四十二条第二項の規定は、適用しない」と定めています。旧有限会社から移行した会社は、決算公告も支店への備置きも不要です。国立印刷局のパンフレットも、債権者異議申述公告の記載例の注記に「特例有限会社の場合は、決算公告が不要である旨」を挙げています。
そもそも決算書は何のルールで作るのか
公告の前に、計算書類を作るルールがあります。会社法435条2項が計算書類と事業報告の作成を求め、会社計算規則59条1項が「法第四百三十五条第二項に規定する法務省令で定めるものは、…株主資本等変動計算書及び個別注記表とする」としています。つまり計算書類は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4点。作成した時から10年間の保存も435条4項で求められます。帳簿の保存年数は請求書の保存期間で税法側と合わせて整理しています。
中身の基準については、会社計算規則3条が「この省令の用語の解釈及び規定の適用に関しては、一般に公正妥当と認められる企業会計の基準その他の企業会計の慣行をしん酌しなければならない」とだけ書いています。この条文に「中小企業」という語は出てきません。中小企業向けの会計ルールは、この「その他の企業会計の慣行」の側にあります。
| 中小会計要領 | 中小指針 | |
|---|---|---|
| 正式名称 | 中小企業の会計に関する基本要領 | 中小企業の会計に関する指針 |
| 策定 | 平成24年2月1日 中小企業の会計に関する検討会 | 平成17年8月 4団体 |
| 各論の項目数 | 14項目 | 18項目 |
| 想定する会社 | 中小指針より簡便な処理が適当な中小企業 | とりわけ会計参与設置会社 |
| 国際会計基準 | 影響を受けないものとする | 企業会計基準の改訂を勘案 |
| 棚卸資産 | 最終仕入原価法を容認 | 条件付きで容認 |
中小会計要領を作ったのは「中小企業の会計に関する検討会」で、概要資料によれば金融庁及び中小企業庁が事務局、法務省民事局参事官室がオブザーバーとして入っています。中小指針のほうは日本公認会計士協会・日本税理士会連合会・日本商工会議所・企業会計基準委員会の4団体が策定したものです。
ここで誤解しやすいのが強制力です。要領の脚注2は次のように書いています。
“本要領は法令等によってその利用が強制されるものではないことから、「利用が想定される会社」という表現としている。
利用が想定されるのは、金融商品取引法の規制の適用対象会社と会社法上の会計監査人設置会社を除く株式会社で、特例有限会社・合名会社・合資会社・合同会社も利用できます。個別注記表の様式には「この計算書類は、『中小企業の会計に関する基本要領』によって作成しています。」という文が印字されており、要領に拠ったことを注記で示すのが実務上の方法です。中小企業庁のQ&Aは、その効果として「決算書の信頼性が向上します」「金融機関、取引先等から信頼され、スムーズな資金調達や取引先拡大につながります」を挙げています。
中小会計要領は売掛金と手形をどう扱うか
資金繰りに直結する部分だけ原文を見ておきます。各論3「金銭債権及び金銭債務」は3行です。
“(1) 金銭債権は、原則として、取得価額で計上する。(2) 金銭債務は、原則として、債務額で計上する。(3) 受取手形割引額及び受取手形裏書譲渡額は、貸借対照表の注記とする。
解説部分は、割引や裏書で手形が貸借対照表から消えることに触れたうえで、「経営者や金融機関が企業の資金繰り状況を見る上で、受取手形の割引額や裏書譲渡額の情報は重要であるため」注記するのだと説明しています。個別注記表の様式にも「受取手形割引額」「受取手形裏書譲渡額」の行が用意されています。
要領が扱っているのは受取手形の割引と裏書譲渡で、損益計算書の様式も営業外費用に「支払利息/手形売却損/雑損失」を並べています。売掛債権そのものを売った場合の損失をどの科目に置くかは、この様式が扱う範囲の外にあります。
科目の選び方は要領ではなく実務の整理に委ねられる領域なので、仕訳と消費税の扱いはファクタリングの勘定科目と手数料の消費税に分けてまとめています。なお要領は貸倒引当金について「法人税法上の中小法人に認められている法定繰入率で算定することが実務上考えられます」と、税法ベースの簡便法を明示的に例示しています。会計と税制の調和を図るという要領の設計がよく出ている箇所です。
自己資本比率や純資産の見方は自己資本比率の目安と決算書の見方に、決算書を材料にした資金調達の選択肢は下の比較表にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
決算公告のよくある質問
決算公告は何年分出す必要がありますか?
官報・日刊新聞紙の場合は、定時株主総会の終結後遅滞なくその期の分を出す形です。自社サイトに置く440条3項の措置をとる場合は、定時株主総会の終結の日後5年を経過する日まで継続して置きます。電子公告を公告方法としている会社が決算公告をする場合も、会社法940条1項2号により同じく5年です。
貸借対照表の要旨にはどこまで書きますか?
会社計算規則138条から141条が区分を定めています。資産・負債・純資産の3つの部に分け、資産は流動資産・固定資産・繰延資産、負債は流動負債・固定負債、純資産は株主資本・評価換算差額等・株式引受権・新株予約権。142条により当期純損益金額を付記します。金額は144条1項で百万円単位または十億円単位です。
合同会社にも決算公告の義務はありますか?
会社法440条の主語は「株式会社」です。持分会社は対象に入っていません。ただし会社法615条2項により会計帳簿を閉鎖の時から10年間保存する義務はあります。
決算公告をしていないと融資に影響しますか?
公告の有無と融資審査の関係を定めた条文はありません。ただし会社法442条3項により、債権者は本店で計算書類等の閲覧を請求できます。中小企業庁のQ&Aが中小会計要領の効果として「金融機関、取引先等から信頼され」と書いているとおり、決算書をどのルールで作ったかを注記で示すことのほうが、実務では話題になりやすい部分です。
官報に出した決算公告はどこで見られますか?
内閣府の官報発行サイトで、発行から原則90日間は無料で閲覧・ダウンロードできます。また国立印刷局は、申込時に承諾を得た官報掲載情報を行政機関のデータベースに提供しており、決算情報は令和3年12月から経済産業省のgBizINFOで公開されています。
関連記事
- 粉飾決算とは?会社法の過料と資金調達への影響
- 自己資本比率の目安は?業種別の中央値と決算書の見方
- 請求書の保存期間は7年?帳簿との違いと電子保存
- ファクタリングの勘定科目と手数料の消費税
- 欠損金の繰越控除は10年|中小法人は所得の全額まで
- 日本中小企業金融サポート機構の条件を見る
このページの条文と数値は、すべて会社法・会社計算規則・法務省・国立印刷局・中小企業庁の原典を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。数値が資料によって2通りある場合は、どこに載っていた数字かを添えて併記しています。(確認日:2026年10月17日/制度と数値は改正により変わることがあります)



