
滞納処分と強制執行の競合|供託は義務か任意か
売掛金の入金を待っていたら、売掛先から「差押えが二重に来ているので支払いを止める」と連絡が入る。ここで売掛先が直面するのが、税務署などの滞納処分と、民間の債権者の強制執行がぶつかったときの処理です。
この場面を扱う法律が、滞納処分と強制執行等との手続の調整に関する法律(以下、滞調法)です。条文は短いのですが、どちらの差押えが先に届いたかで、売掛先がやるべきことが入れ替わります。ここを取り違えると、売掛先は二重払いの危険を抱え、売掛金を待っている事業者は入金予定を読み違えます。条文と国税庁の通達から、向きごとの扱いを並べて整理します。
- ▸滞納処分が先なら供託は「することができる」。強制執行が先なら「しなければならない」(滞調法20条の6第1項/36条の6第1項)
- ▸供託にかかった費用を請求できるのは、強制執行が先のときだけ。民事訴訟費用等に関する法律28条の2が引いているのは36条の6第1項のほうです
- ▸国税庁の通達には1本の売掛金が「直接払う40万円」と「供託する60万円」に割れる設例が載っています
- ▸事情届の提出先・方式・様式は向きで別系統。売掛先に期限を課した条文は滞調法に置かれていません
売掛金に2つの差押えが来たとき、売掛先が選ぶ道
まず前提をそろえます。売掛金(債権)に対する差押えには2つの系統があります。ひとつは税金や社会保険料の滞納処分で、税務署や自治体の徴収職員が裁判所を通さずに差し押さえます。もうひとつは判決や公正証書などの債務名義にもとづく強制執行で、裁判所が債権差押命令を出します。
この2つは別々の法律で動いているため、同じ売掛金に重なったときの交通整理が要ります。それが滞調法の役割です。売掛先(第三債務者)から見れば、選べる道は実質的に2つしかありません。
- ✓先に差押えをしてきた側に、そのまま支払う
- ✓債務の履行地の供託所に供託して、あとは差押えをした者どうしで分けてもらう
どちらを選べるのか、それとも選ぶ余地がないのかが、差押えが届いた順番で決まります。
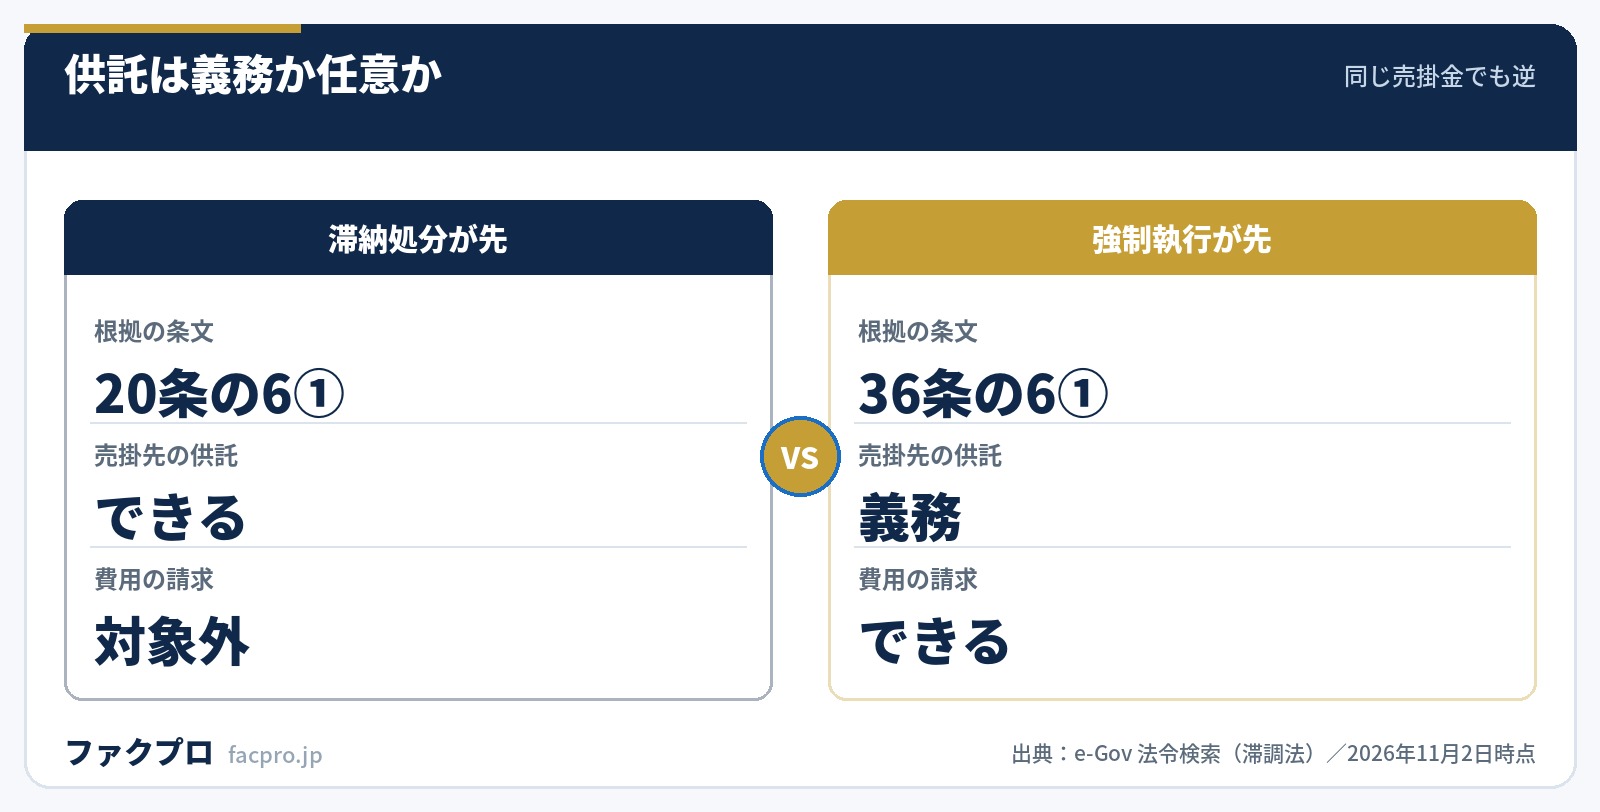
「供託することができる」と「供託しなければならない」
条文を並べると、違いは助動詞ひとつです。
“滞納処分による差押えがされている金銭債権に対し強制執行による差押命令が発せられたときは、第三債務者は、その債権の全額に相当する金銭を債務の履行地の供託所に供託することができる。
“強制執行による差押えがされている金銭債権に対し滞納処分による差押えがされたときは、第三債務者は、その債権の全額に相当する金銭を債務の履行地の供託所に供託しなければならない。
つまり、滞納処分が先なら供託は売掛先の権利(権利供託)、強制執行が先なら供託は売掛先の義務(義務供託)です。実務でこの2つを呼び分けるのは、法律効果がまったく違うからです。
この2か条は、e-Gov 法令検索で2017年4月1日から2026年11月2日まで時点を振って本文を比べても、一字も変わっていません。古い解説と現行条文がずれる心配は、この部分についてはありません。
国税庁通達の100万円の設例|1本の売掛金が2つに割れる
国税庁の滞調法基本通達には、売掛先が実際にどう計算するのかが分かる設例が置かれています。第20条の6関係2の(注)2です。差押えが次の順で届いた場合を扱っています。
- 滞納処分による差押え 40万円
- 強制執行による差押え 30万円
- 滞納処分による差押え 80万円
売掛金の全額は100万円です。①で40万円が押さえられても残りは60万円あり、②の30万円もその残りに収まるので、この時点ではまだぶつかっていません。③でようやく競合が成立します。通達は、このとき先順位の滞納処分40万円を差し引いた残りの60万円について、売掛先は供託をしなければならないとしています。
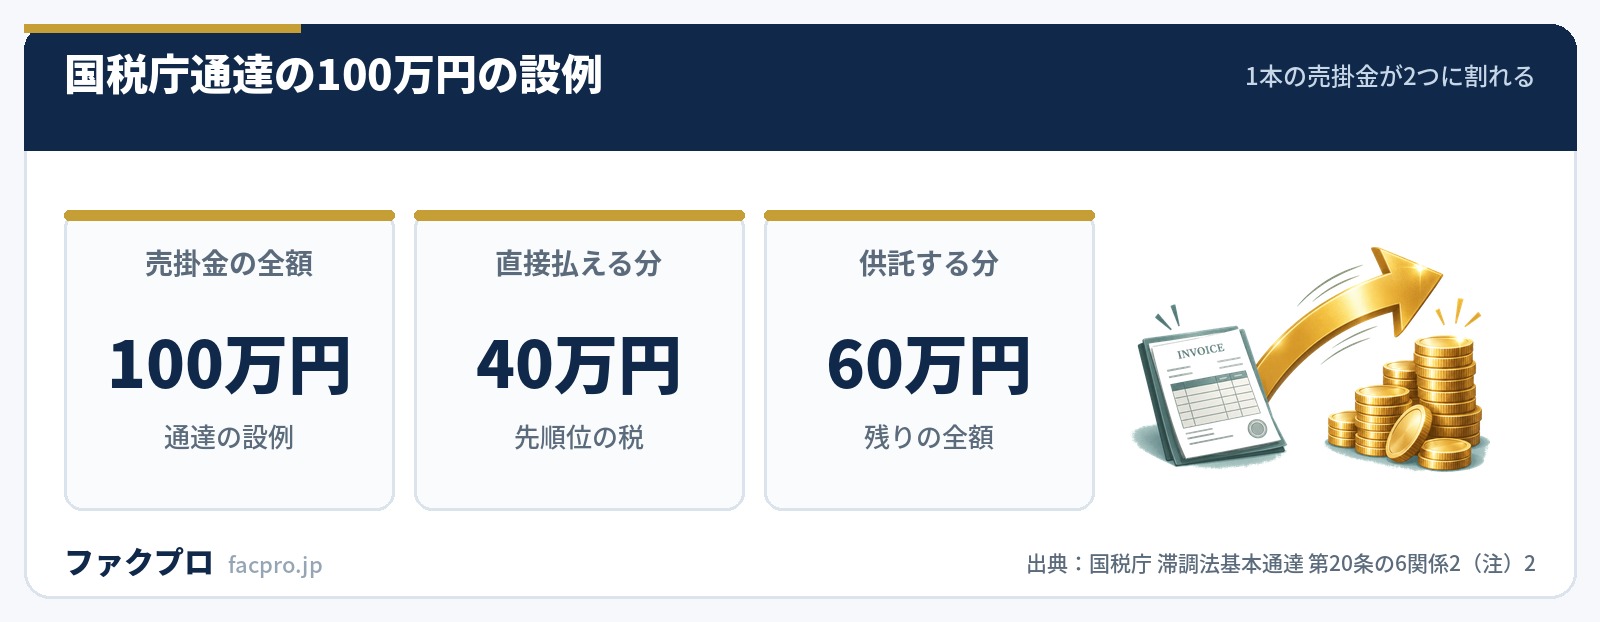
売掛先の事務から見ると、1件の請求書に対して2通りの処理が同時に発生するということです。40万円は先順位の徴収職員に直接支払い、60万円は供託所に供託する。入金を待っている側から見れば、入金日が1つではなくなります。
この設例が義務供託(36条の6第1項)になるのは、①の時点では競合しておらず、③の滞納処分が「強制執行による差押えがされている金銭債権に対する滞納処分」に当たるからです。最初に届いたのが税だから20条の6、という単純な読み方では答えが合いません。
差し引くのは「先順位の滞納処分の額」であって、売掛金の残額ではありません。100万円−40万円=60万円であり、②の30万円や③の80万円は計算に出てきません。
事情届は向きで提出先も様式も変わる
供託したら、売掛先はその旨を届け出ます。これが事情届です。ところが提出先も、方式を定めている法令も、様式も、向きによって別系統になっています。
| 滞納処分が先(権利供託) | 強制執行が先(義務供託) | |
|---|---|---|
| 根拠 | 滞調法20条の6第1項 | 滞調法36条の6第1項 |
| 届出先 | 徴収職員等 | 執行裁判所 |
| 方式の根拠 | 滞調法施行令12条の5 | 滞調法規則43条1項 |
| 全国共通の様式 | 国税庁 別紙様式13 | 各執行裁判所の書式 |
| 供託所・供託番号・供託年月日の記載 | 求められる | 求められない |
注目したいのは最後の行です。施行令12条の5は供託所の表示・供託番号・供託の年月日まで書かせますが、滞調法規則43条1項が求めているのは供託の事由と金額で、供託書正本を添える建て付けです。税が先のときのほうが、売掛先の事務は重くなります。
売掛先に渡される案内文も用意されています。国税庁の別紙様式12(お知らせ)は、徴収職員に支払う方法と供託所に供託する方法の「いずれかを選択することができます」と書いたうえで、義務供託になる場合だけを(注)で切り分けています。1枚の文書の中で、向きによる扱いの違いが読めるようになっています。
別紙様式12・13・14のPDFは作成日が2000年2月のままで、様式13の日付欄や供託日時欄は今も元号が「昭和」で印字されています。様式そのものが古いこと自体は手続の有効性に影響しませんが、送られてきた用紙の見た目で「この書類は本物か」と迷う売掛先が出ます。送る側が一言添えると摩擦が減ります。
供託の費用を請求できるのは、強制執行が先のときだけ
供託の申請そのものに手数料はかかりません(法務省の供託Q&A)。それでも、供託所に行く交通費や書類の作成費用は発生します。これを請求できるかどうかが、やはり向きで分かれます。
民事訴訟費用等に関する法律28条の2が供託費用の請求を定めていますが、同条が引いているのは民事執行法156条2項・3項と、滞調法36条の6第1項です。滞調法20条の6第1項は、この条文に取り込まれていません。
推測で補う必要はありません。国税庁の通達が同じことを正面から書いています。
“供託をするための旅費、日当及び宿泊料その他の供託のために要した費用並びに事情届のために要した費用を請求することはできない。
請求できる場合でも、期限があります。28条の2第2項により、請求は供託の事情の届出をする時までで、支給は供託金から行われます。届け出てしまってからでは請求できません。
「費用を請求できない」は「高額な自己負担が生じる」という意味ではありません。供託の申請自体は無料なので、実際に出ていくのは郵券や振込手数料、移動にかかる分です。金額の大きさではなく、請求のタイミングを逃すと取り戻せないほうが実務上は効きます。
供託しなかった売掛先はどうなるか
義務供託の場面で供託せずに支払ってしまうと、どうなるか。滞調法36条の7が民事執行法157条4項を読み替えて準用しており、取立訴訟で請求が認められるときは供託の方法によりすべき旨を判決の主文に掲げなければならないと定めています。つまり、裁判所が供託を命じる判決が出ます。
支払先を間違えた場合の扱いも、通達が明確です。
“第三債務者が強制執行による差押債権者に履行をしても、第三債務者はその履行をもって国に対抗できない。従って、第三債務者は徴収職員による二重の取立てに応じなければならない。
さらに、国税の取立訴訟では第三債務者は差押えに係る国税の存否を争うことができないとされています(国税徴収基本通達 第67条関係3(注)2)。売掛先の立場からは、税額が妥当かどうかを持ち出して争う道が用意されていないということです。
なお、売掛先が事情届を出すと、それが税の交付要求とみなされます(滞調法36条の10第1項)。このみなし交付要求の効力は滞納処分による差押えの時にさかのぼるため、税は配当の順位を確保できます。売掛先の1通の届出が、配当の構造を決めています。
期限は条文に置かれていない
「いつまでに供託すればよいか」は、売掛先から必ず出る質問です。滞調法の全文を機械的に数えると、「日以内」も「遅滞なく」も「速やかに」も、売掛先に向けたものは1か所も出てきません。過料や罰金の規定も同じです。施行令と規則に出てくる「遅滞なく」「速やかに」は、すべて徴収職員・執行官・裁判所書記官に向けられたものです。
期限らしきものは1つだけあります。36条の6第1項が供託義務の終点として置いている「取立訴訟の訴状の送達を受ける時まで」です。訴状が届いてからでは遅い、という形で間接的に時間の枠が決まっています。
| 供託の期限 | 条文に置かれていない |
|---|---|
| 義務供託の終点 | 取立訴訟の訴状の送達を受ける時まで(滞調法36条の6第1項) |
| 売掛先への罰則 | 条文に置かれていない |
| 供託の手数料 | 不要(法務省 供託Q&A) |
| 費用の請求期限 | 供託の事情の届出をする時まで(民事訴訟費用等に関する法律28条の2第2項) |
もうひとつ、税と民事では取立てまでの猶予が違います。民事執行法155条1項は債務者への送達から1週間を置きますが、国税徴収法62条3項は差押えの効力が「債権差押通知書が第三債務者に送達された時に生ずる」と定め、67条1項で直ちに取立権が発生します。税の差押えには、民事のような待機期間がありません。
売掛金を資金化する側から見ると何が起きているか
ここまでは売掛先の話でした。売掛金を待っている事業者の側から見ると、競合が起きた時点で起きていることは3つです。
- ✕入金日が1つではなくなる(直接払いの分と供託の分で時期がずれる)
- ✕供託された分は、差押えをした者の間で配当が終わるまで手元に来ない
- ✕売掛先の事務負担が増え、以後の取引条件の見直しにつながることがある
差押えそのものを止めたいなら、別の手続になります。税であれば換価の猶予や差押えの解除、民事であれば差押禁止債権の範囲変更といった枠組みが用意されています。売掛先への対応と、差押えへの対応は、別の線で進めることになります。
なお、差押えが入る前に売掛金を譲渡していた場合は、債権譲渡登記や確定日付のある通知の有無で結論が変わります。こちらは滞調法ではなく、対抗要件の問題です。
売掛金を早期に資金化する手段を比べる
入金日が読めない状態をつくらないという意味では、差押えが来る前の段階での資金繰りが要になります。当サイトでは、手数料の表示方法と入金までの条件を各社の公開ページから確認して一覧にしています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
あわせて、差押えが競合したときの手続の全体像は滞納処分と強制執行の調整、売掛先が受け取る書類の読み方は陳述催告と第三債務者の供託、取り立てる側の手続は取立訴訟でそれぞれ扱っています。
このページの数値と引用は、すべて国の機関の法令・通達・様式の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月2日)



