
交付要求と参加差押え|売掛金で使えるのはどちら
税金を滞納して売掛金を差し押さえられたとき、怖いのは最初の1通だけではありません。税務署のあとに県税事務所が、そのあとに市役所が、さらに年金事務所が来ることがあります。そのときに使われるのが交付要求と参加差押えという2つの制度です。
名前が似ているので同じものに見えますが、条文を読むと使える財産がまったく違います。そして売掛金のような金銭債権には、参加差押えは使えません。使えないからこそ国税庁は別の運用を通達で定めていて、それが売掛先にとっての「誰に払えばいいのか」という問題に直結します。この記事は条文と基本通達から順番に組み立てます。
- ▸参加差押えの対象は動産・不動産等・電話加入権の3つだけ。国税徴収法86条1項の列挙に債権が入っていません。
- ▸だから売掛金では「債権の全部を二重に差し押さえ、あわせて交付要求する」という運用になります(徴収法基本通達62条関係7)。
- ▸後から来た役所が割り込める期限は先の役所が売掛先から取り立てた時まで。不動産に比べて窓が極端に短いのが特徴です。
- ▸売掛先は先に届いた1通だけに払えばよく、全額払えば後からの差押えは効力を失います。
| 交付要求の条文 | 国税徴収法82条。「交付要求書により交付要求をしなければならない」 |
|---|---|
| 交付要求の対象 | 財産の種類を問わない |
| 交付要求の要件 | ①強制換価手続が行われたこと ②納期限の経過した国税があること |
| 督促の要否(交付要求) | 不要。納税の猶予・徴収の猶予の期間中でも可(基本通達82条関係1) |
| 参加差押えの条文 | 国税徴収法86条〜89条の4 |
| 参加差押えの対象 | ①動産及び有価証券 ②不動産、船舶、航空機、自動車、建設機械及び小型船舶 ③電話加入権 |
| 参加差押えの要件 | 徴収法47条の差押えの要件を満たすこと(=督促後10日の経過が必要) |
| 遡及効 | 参加差押えのみ。先行の差押えが解除されると参加差押えの時に遡る(87条1項) |
| 売掛金への参加差押え | 記載なし(86条1項の列挙に債権が入っていない) |
| 売掛金での実際の運用 | 債権の全部について二重差押え+先順位の行政機関等へ交付要求 |
| 交付要求ができる終期(債権) | 供託の時/取立訴訟の訴状が送達された時/売得金の交付/動産の引渡し |
| 第三債務者への通知 | 記載なし(交付要求の通知先は滞納者と質権者等。電話加入権の参加差押えのみ例外) |
| 解除を請求できる者 | 強制換価手続により配当を受けることができる債権者(85条1項) |
| 交付要求・参加差押えの件数 | 記載なし |
交付要求と参加差押えとは|条文の助動詞から違う
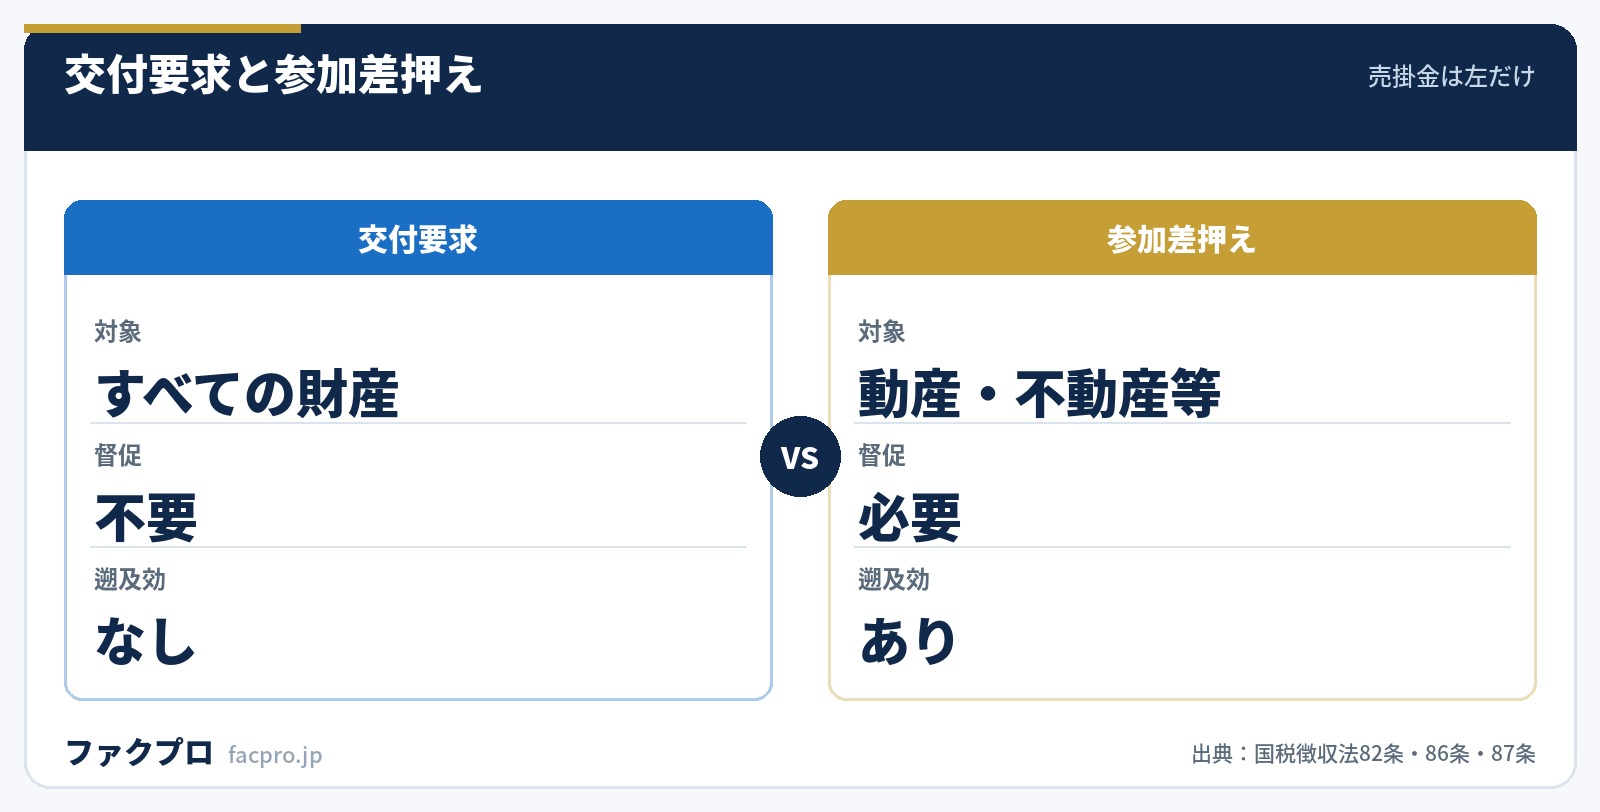
税務大学校の講本は、この2つをまとめて「広義の交付要求」と呼び、交付要求書によるものを狭義の交付要求、参加差押書によるものを参加差押えと整理しています。つまり参加差押えは交付要求の一形態です。86条1項も「交付要求は、交付要求書に代えて参加差押書を…交付してすることができる」という書き方をしています。
違いは要件に出ます。交付要求の要件は「納期限の経過した国税があること」ですが、参加差押えの要件は「差押えの要件を具備した国税があること」です。基本通達82条関係1は督促をしていない国税でも交付要求ができるとはっきり書いていて、納税の猶予や徴収の猶予の期間中でもできるとしています。猶予をもらっていても、ほかの手続きが動いていれば交付要求は飛んでくるということです。
もうひとつの差が遡及効です。交付要求は、先に差し押さえた側がその差押えを解除すると、それだけで効力を失います。参加差押えは逆で、先行の差押えが解除されたときに参加差押えをした時点に遡って差押えの効力が生じます(87条1項)。不動産を押さえられている側から見ると、先の役所が手を引いても次の役所の差押えが自動で立ち上がる、ということになります。売掛金ではこの仕組みが使えません。
売掛金に参加差押えが使えないのはなぜか
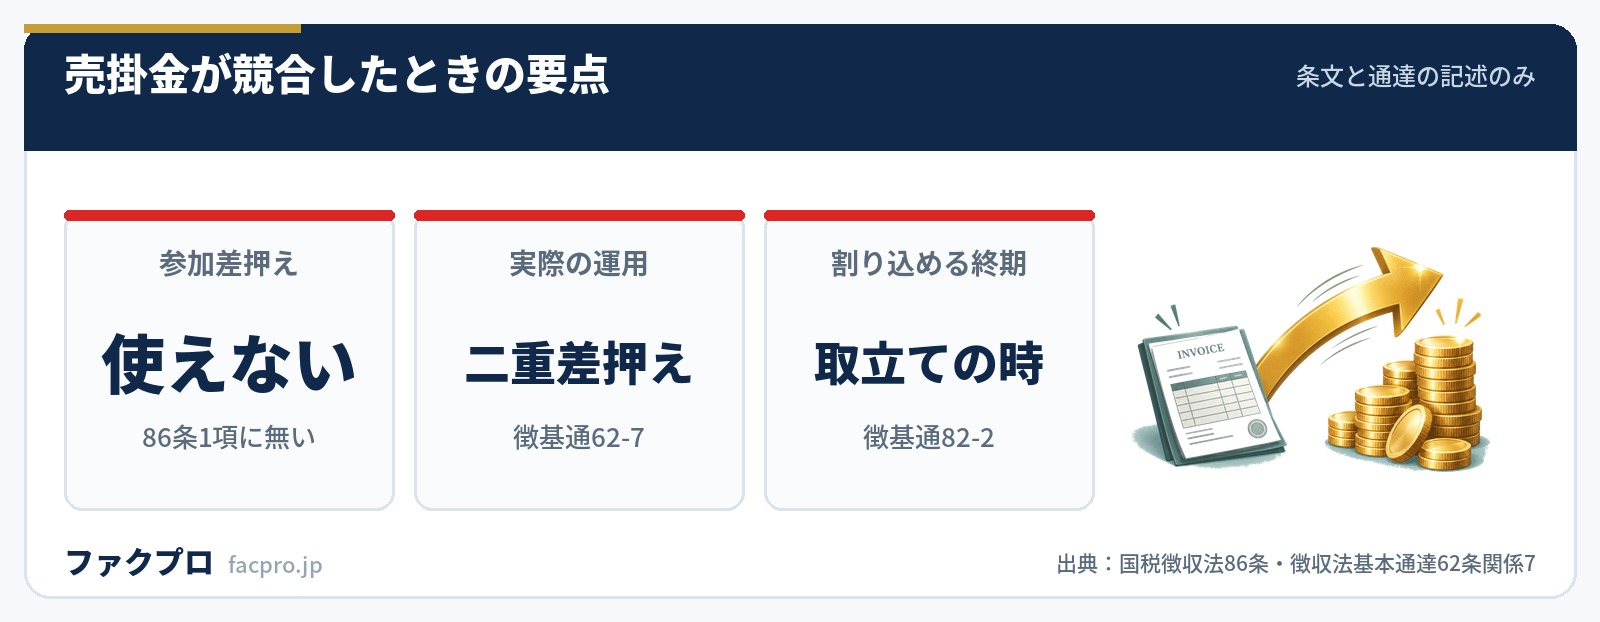
理由はひとつで、条文の列挙に入っていないからです。
“税務署長は、…滞納者の財産で次に掲げるものにつき既に滞納処分による差押えがされているときは、当該財産についての交付要求は、…交付要求書に代えて参加差押書を滞納処分をした行政機関等に交付してすることができる。 一 動産及び有価証券 二 不動産、船舶、航空機、自動車、建設機械及び小型船舶 三 電話加入権
3つしかありません。債権は入っていません。しかもこれは国税だけの話ではなく、地方税も同じ3つを直接引いています。地方税法68条5項・331条5項・373条5項は、いずれも「国税徴収法第八十六条第一項各号に掲げるもの」と書いていて、自治体独自の抜け道はありません。
滞調法の側も同じです。滞調法で「参加差押」が出てくるのは動産と不動産登記の条文だけで、債権の章には1度も出てきません。税と民事の差押えが競合したときの扱いは滞納処分と強制執行の調整の記事にまとめています。
だから二重差押えと交付要求をセットで行う
使える道具がないので、国税庁は通達で運用を組み立てています。根拠は徴収法基本通達62条関係7の1か所だけです。
- ✓先の差押えが一部でも全部でも、原則として債権の全部について二重差押えを行う
- ✓先順位の差押えがある間は、二重差押えに基づいて換価(取立てを含む)をすることができない
- ✓二重差押えを行った旨は、交付要求書に付記して先順位の行政機関等に通知する
- ✓あわせて先順位の行政機関等に対して交付要求をする
注目すべきは2つ目です。後から来た役所は、先の役所がいる間は1円も取り立てられません。そして4つ目の交付要求が、配当のときに順位を主張するための手続きになります。差し押さえるだけでは配当にあずかれないので、両方が必要になります。
「二重差押え」という言葉は、法令全体で民事執行法125条1項(動産)に1回出てくるだけです。しかもそちらは動産の二重差押えを禁じる規定です。つまり「二重に差し押さえてはいけない」というのは動産の話で、債権では二重差押えが前提になっています。滞調法と同施行令にも「二重」という語は出てこず、代わりに「競合」が使われています。用語がまったく整理されていない領域なので、言葉だけで判断せず条文の番号で確かめる必要があります。
割り込める期限は「取立ての時」で閉じる
交付要求には終期があります。基本通達82条関係2は財産ごとに時点を分けていて、滞納処分の場合は売却決定の日の前日、ただし金銭による取立ての方法により換価するものは「その取立ての時」としています。
| 手続きの種類 | 交付要求ができる終期 | 根拠 |
|---|---|---|
| 滞納処分(売却するもの) | 売却決定の日の前日 | 基本通達82条関係2(1)、徴収法130条1項 |
| 滞納処分(売掛金の取立て) | その取立ての時 | 基本通達82条関係2(1)、施行令48条2項 |
| 不動産の強制競売 | 執行裁判所の定める配当要求の終期 | 基本通達82条関係2(2) |
| 債権に対する強制執行 | 供託の時/取立訴訟の訴状が送達された時 ほか | 基本通達82条関係2(6)、民事執行法165条 |
不動産なら配当要求の終期まで何か月も窓が開いていますが、売掛金は先の役所が売掛先から取り立てた瞬間に閉まります。差押えから取立てまでは早ければ数日です。後から来る役所にとっては間に合うかどうかが運任せに近く、逆に言えば、先に差し押さえた役所が取り立ててしまえばそこで終わります。
売掛先(第三債務者)は誰に払えばよいか
売掛先に届くのは債権差押通知書です。交付要求書は届きません。交付要求の通知先は徴収法82条2項で滞納者、3項で質権者等と決まっていて、第三債務者に通知が行くのは電話加入権の参加差押えだけです。だから売掛先は届いた債権差押通知書の枚数と届いた順番だけを見ればよいことになります。
裁判所から陳述催告が来たときの書き方は陳述催告、供託の手順は第三債務者の供託の記事にまとめています。
順位はどう決まるか|年金事務所が先でも税が勝つ
売掛金に複数の役所が来たとき、配当の順位は国税徴収法が決めます。8条が国税優先の原則、12条が差押先着手、13条が交付要求先着手です。
ここで見落とされやすいのが、12条と13条が「国税又は地方税」しか書いていないことです。社会保険料や労働保険料は徴収法2条5号の「公課」にあたり、12条・13条の主語に入っていません。健康保険法182条・厚生年金保険法88条・労働保険徴収法29条は、いずれも同じ文言で「先取特権の順位は、国税及び地方税に次ぐものとする」と定めています。
この結果、年金事務所が先に売掛金を差し押さえていても、後から税務署が交付要求すれば配当では税務署が先に取ります。税務大学校の講本も、公課が先に差し押さえ、国税が後から交付要求した図を「第1順位 国税/第2順位 公課」として示しています。ただしこれは配当の順位の話であって、取立権の話ではありません。先に差し押さえた側が取り立ててしまえば配当そのものが起きません。「順位では負けるが、先に取れば勝つ」という二層構造になっています。
なお、社会保険料や労働保険料でも交付要求と参加差押えは使えます。健康保険法183条・厚生年金保険法89条・労働保険徴収法30条が「国税徴収の例により徴収する」と定めているためです。さらに厚生年金保険法100条の5は、一定の場合に滞納処分の権限を財務大臣に委任し、国税庁長官・国税局長・税務署長へと下りる経路を用意しています。年金保険料の滞納処分が税務署の名前で来ることが法律上ありうる、ということです。
交付要求の解除を請求できるのは滞納者ではない
徴収法85条1項は解除の請求を認めていますが、請求できるのは強制換価手続により配当を受けることができる債権者です。滞納者本人にこの権利はありません。しかも要件が2つあり、①その交付要求のせいで自分の債権の全部または一部の弁済を受けられないこと、②滞納者がほかに換価の容易な財産を持っていて、それで交付要求に係る国税の全額を徴収できること、の両方を満たす必要があります。
基本通達85条関係1は、「配当を受けることができる債権者」から配当受領のための手続をとっていない債権者を除いています。差押えも配当要求もしていない債権者は、そもそも請求する立場にないということです。
なお、交付要求の制限を定めた83条について、基本通達83条関係1は「利害関係人の利益を害することがないよう交付要求をしないことを定めた訓示規定である」としています。違反しても交付要求そのものが無効になるわけではなく、救済は85条の解除請求に寄せられています。
売掛金を差し押さえられたときに事業者ができること
差押えそのものを止める手段は限られます。換価の猶予を受けても差押えは止まりません。止めたいなら徴収法152条2項の差押えの猶予または解除を別に求めることになり、要件は「差押えにより滞納者の事業の継続又は生活の維持を困難にするおそれがある財産」であることです。手続きは換価の猶予と換価の猶予の申請書の記事にまとめています。
解除の道筋は差押えの解除、滞納処分全体の流れは滞納処分、売掛金そのものの差押えについては売掛金の差押えをご覧ください。債権譲渡との関係は債権譲渡登記で扱っています。
差押えが入る前に資金繰りを立て直す
差押えは滞納が積み上がってから動きます。いったん売掛金が押さえられると、取立てまでの時間が短く、打てる手が急に減ります。滞納が始まる前に、確定した請求書を期日前に資金化して納付の原資に充てる選択肢もあります。各社の条件を同じ項目で並べた表を置いておきます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令・国税庁・総務省の公表資料を直接読んで書いたものです。他媒体の数字の転載や、当サイトの推測は使っていません。公表資料に記載のある範囲だけを書いています。(確認日:2026年10月31日/各機関の公開ページは予告なく変更されることがあります)



