
先端設備等導入計画とは|固定資産税の特例の条件
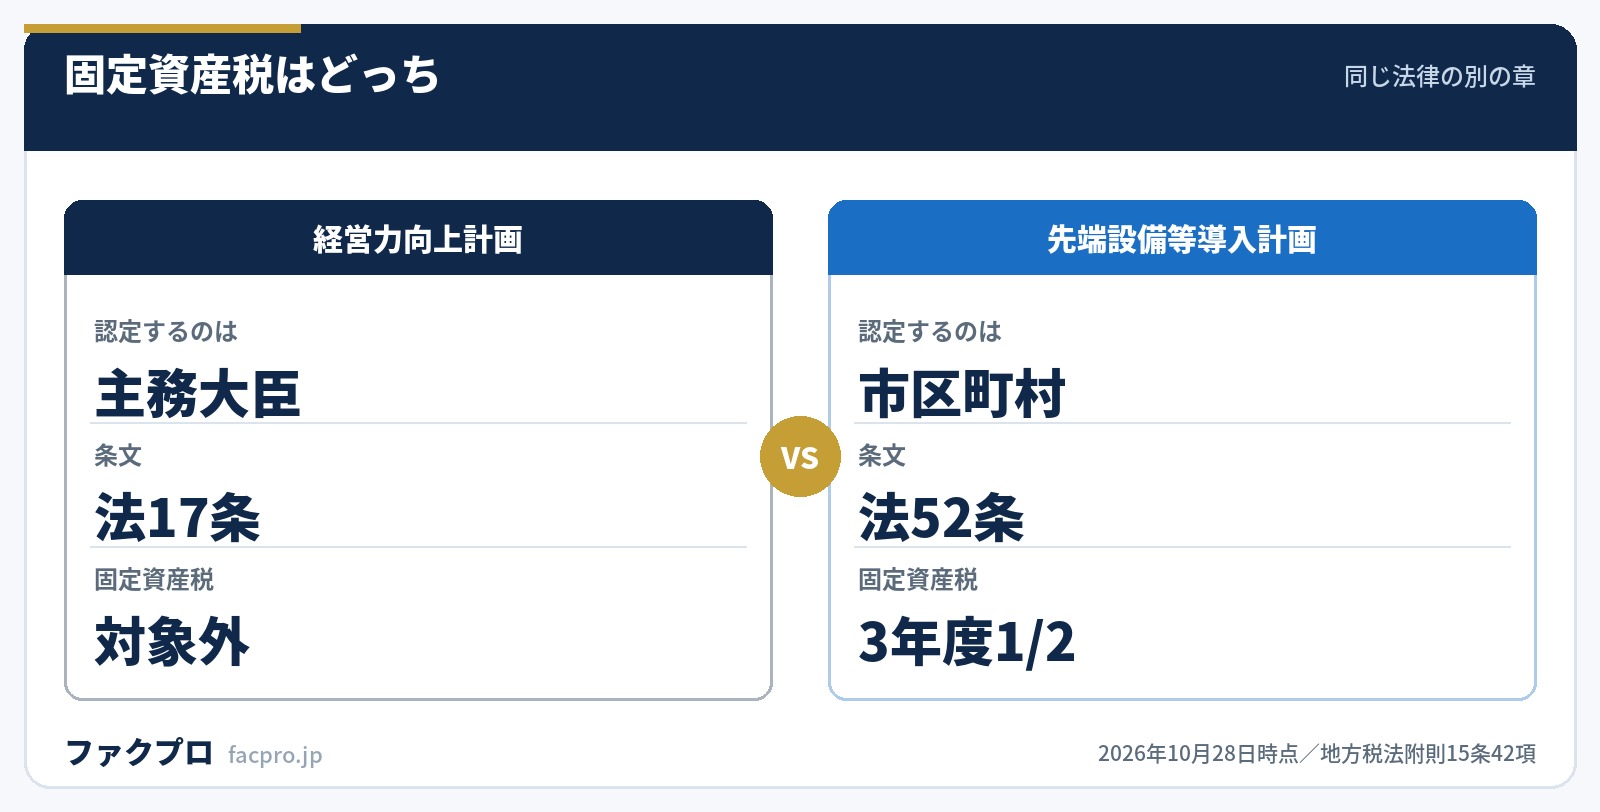
設備を買うときに固定資産税が軽くなる制度として、先端設備等導入計画の名前を見たことがあるかもしれません。ところがこの制度は、名前がよく似た経営力向上計画とは認定するところも使える支援もまったく別物です。
この記事では、条文と告示に書かれている範囲だけを拾って、どこに出して、何を満たすと、何が軽くなるのかを順番に整理します。資金繰りの面からどう見るべきかも最後にまとめました。
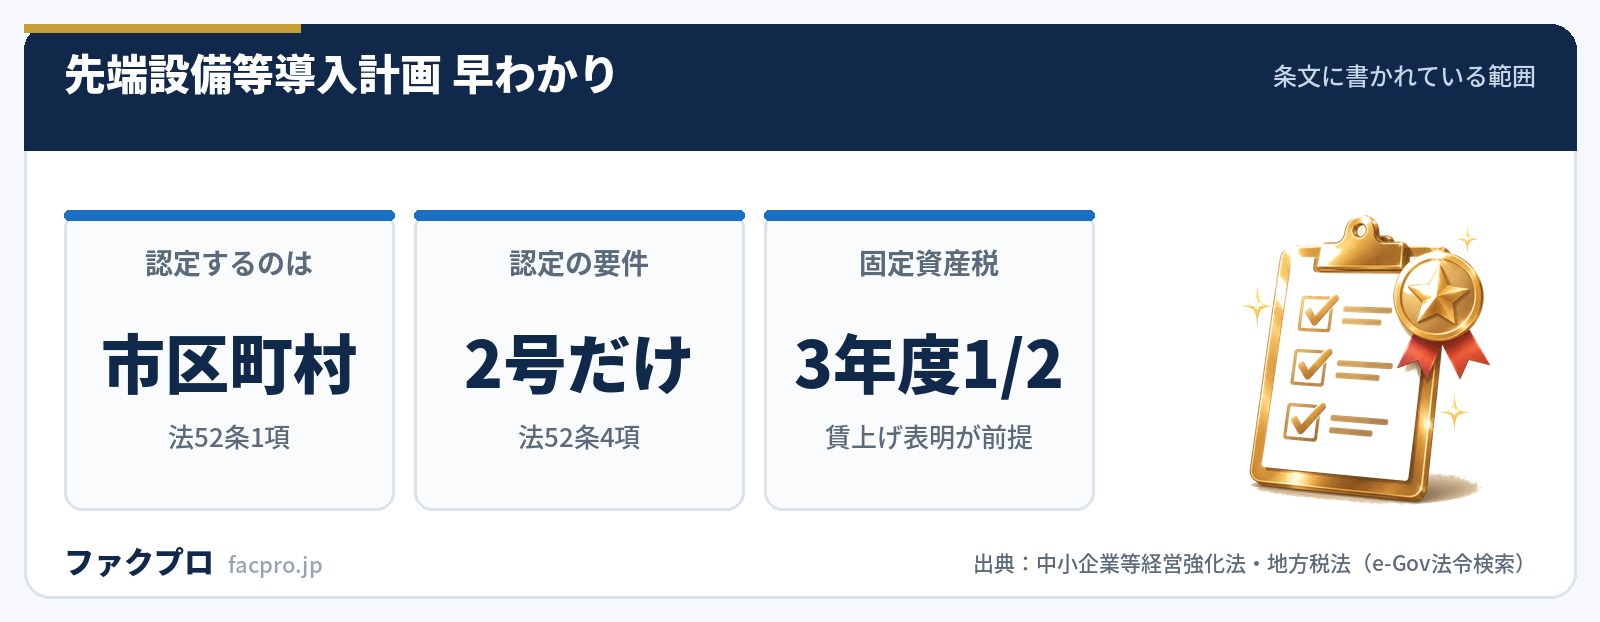
- ▸認定するのは市区町村。それも、国の同意を得た導入促進基本計画を持つ市区町村だけです(法52条1項)。
- ▸固定資産税の特例は賃上げの表明が前提。1.5%以上で3年度分1/2、3%以上で5年度分1/4です。
- ▸設備を買う前に認定を取る必要があります。中小企業庁のQ&Aは「必須」と書いています。
- ▸使える金融支援は信用保証の別枠1本だけ。経営力向上計画にある4本のうち1本しか置かれていません。
先端設備等導入計画とは|法52条で市区町村が認定する計画
先端設備等導入計画は、中小企業等経営強化法52条を根拠にした計画です。条文はこう書いています。
“同意導入促進基本計画に基づく先端設備等の導入(以下「先端設備等導入」という。)をしようとする中小企業者は、その実施しようとする先端設備等導入に関する計画(…)を作成し、経済産業省令で定めるところにより、その導入する先端設備等の所在地を管轄する特定市町村(同意導入促進基本計画を作成した市町村をいう。以下同じ。)に提出して、その認定を受けることができる。
ここで押さえたいのは、提出先が「市町村」ではなく「特定市町村」である点です。特定市町村とは、国に協議して同意を得た導入促進基本計画を持っている市区町村を指します。
| 根拠条文 | 中小企業等経営強化法52条(変更・取消しは53条) |
|---|---|
| 認定するところ | 特定市町村(同意導入促進基本計画を作成した市町村) |
| 申請できる人 | 中小企業者(法2条1項) |
| 計画の記載事項 | ①先端設備等の種類及び導入時期 ②先端設備等導入の内容 ③必要な資金の額及びその調達方法(法52条3項) |
| 認定の要件 | ①基本方針及び同意導入促進基本計画に適合 ②円滑かつ確実に実施されると見込まれる(法52条4項)の2号 |
| 計画期間 | 3年間・4年間・5年間(基本方針 第6-2-四) |
| 労働生産性の目標 | 年平均3%以上(3年で9%/4年で12%/5年で15%。基本方針 第6-1-二) |
| 認定件数 | 新規5,901件・設備投資額 約4,245億円(令和7年4月1日〜令和8年3月31日) |
申請先がない地域がある|導入促進基本計画は市区町村の任意
法49条1項は、導入促進基本計画について「経済産業大臣に協議し、その同意を求めることができる」と定めています。「できる」と書かれている以上、作るかどうかは市区町村の判断です。中小企業庁のQ&Aも、作成は任意であって義務ではないと答えています。
その結果が数字に出ています。令和8年3月31日現在で固定資産税の軽減措置を講じている自治体は1,640。全国の市町村1,718に東京23区を足した1,741と比べると、約100の自治体ではこの制度を使えない計算になります。しかもこの数は前年の1,657から17減っています。
「全国どこでも使える制度」ではない
固定資産税の特例は賃上げの表明が前提になっている
令和7年4月1日以降に取得する設備については、地方税法附則15条42項が特例を定めています。条文を読むと、賃上げに関する事項が計画に記載されていることが本文の要件そのものになっていることが分かります。
“…中小事業者等が令和七年四月一日から令和九年三月三十一日までの期間(…)内に…雇用者給与等支給額…の増加に係る事項として政令で定めるものが記載された中小企業等経営強化法第五十三条第二項に規定する認定先端設備等導入計画…に従つて取得(事業の用に供されたことのないものの取得に限る。…)をした…機械装置等…に対して課する固定資産税の課税標準は、…三年度分の固定資産税に限り、…二分の一の額とする。ただし、…大幅な増加に係る事項…が記載された認定先端設備等導入計画に従つて取得をしたものにあつては、…五年度分…四分の一の額とする。
「賃上げを表明すると5年1/4に上乗せされる」のではありません。表明がなければ3年1/2も適用されないという作りです。割合は政令で決まっています。
| 賃上げの方針 | 軽減の期間 | 課税標準 | 根拠 |
|---|---|---|---|
| 表明しない | — | 軽減の対象外 | 附則15条42項の本文の要件 |
| 1.5%以上 | 3年度分 | 価格の1/2 | 地方税法施行令 附則11条45項 |
| 3%以上 | 5年度分 | 価格の1/4 | 地方税法施行令 附則11条48項 |
表明の方法は施行規則25条4項が「その旨を従業員に表明したことを証する書類」の添付を求めています。中小企業庁のQ&Aは、全員への説明ではなく従業員の代表者への説明でも足りるとしています。様式には従業員代表者の氏名・表明方法・表明日・署名の欄があります。
3%の欄は様式に独立して用意されていない
対象になる設備と、金額のライン
どの設備が対象かは、施行規則7条1項が表で5区分を挙げています。そのうえで同条2項が「年平均の投資利益率が五パーセント以上」の投資計画に記載されていることを求めます。金額の下限は地方税法施行令 附則11条46項にあります。
| 設備の区分 | 対象の範囲 | 取得価額の下限 |
|---|---|---|
| 機械及び装置 | 全部 | 160万円以上 |
| 工具 | 測定工具及び検査工具 | 30万円以上 |
| 器具及び備品 | 全部 | 30万円以上 |
| 建物附属設備 | 全部(家屋と一体のものを除く) | 60万円以上 |
| ソフトウエア | 全部 | 税の特例の対象の区分にはなし |
条文を読むと「事業の用に供されたことのないものの取得に限る」とあり、中古品は外れます。補助金を受けた場合でも、中小企業庁のQ&Aは取得価格は補助金を引く前の金額だと答えています。3,000万円の設備に1,000万円の補助金が出ても、下限の判定は3,000万円で行う、という読み方です。
設備を買う前に認定を取る|順番を間違えると使えない
中小企業庁の概要資料は「『先端設備等導入計画』の認定後に取得することが【必須】です」と書いています。Q&Aも「設備を既に取得した後に認定を受けることはできません」としています。経営力向上計画にある60日の遡及のような扱いは、先端設備等導入計画の資料では扱われていません。
- 認定経営革新等支援機関に事前相談し、確認書を受け取る
- 市区町村に様式第22で認定を申請する
- 認定書を受け取る
- 設備を取得する
- 賦課期日(1月1日)をまたいで固定資産税の申告をする
この順番のため、認定が下りるまでの1〜2か月は設備の発注を止めることになります。処理期間は自治体が決めており、神戸市は平日で20日程度、川崎市は原則30日以内、札幌市は概ね3週間、仙台市は約2〜3週間としています。事前確認書の取得期間を足すと、相談開始から設備取得まで1〜2か月を見ておく計算になります。
認定待ちの期間が資金繰りの山とぶつかる
使える金融支援は信用保証の別枠だけ
法の第4章第2節「支援措置」に置かれているのは54条(中小企業信用保険法の特例)の1本です。経営力向上計画の側は22条から25条まで4本あり、投資育成・日本政策金融公庫・中小機構の債務保証が並びます。先端設備等導入計画にはこの3本が準用されていません。
| 保険の種類 | 通常の限度額 | 別枠 | てん補率 |
|---|---|---|---|
| 普通保険 | 2億円(組合4億円) | 同額 | 70%→80% |
| 無担保保険 | 8,000万円 | 同額 | — |
| 特別小口保険 | 2,000万円 | 同額 | — |
保険料率は施行令9条が普通保険・無担保保険 年0.41%、特別小口保険 年0.19%に固定しています。通常の保険料率は中小企業信用保険法施行令2条が「0.1%から1.84%まで」の範囲で経営の状況に応じて定める仕組みなので、財務内容が良い会社にとっては必ずしも有利な率ではありません。セーフティネット保証と同じ率です。
そして中小企業庁の手引きは、認定と融資の関係をはっきり書いています。
“金融機関及び信用保証協会の融資・保証の審査は、市区町村による先端設備等導入計画の認定審査とは別に行います。認定を取得しても融資・保証を受けられない場合があります。
国の側も法69条4項で「国は、認定先端設備等導入に必要な資金の確保に努めるものとする」と努力義務を置くにとどめています。認定は融資枠ではありません。
中小企業庁の資料と条文がずれている箇所
制度そのものより、配られている資料のほうに注意点があります。公的資料どうしを突き合わせると、いくつか時点の違いが見えてきます。
同じことが省令の抜粋PDFでも起きています。中小企業庁が配っている抜粋は租税特別措置法を「第十条の五の四第五項第八号」と引いていますが、現行の施行規則は「第十条の五の四第四項第七号」です。租税特別措置法の本体を見ても、「雇用者給与等支給額」が置かれているのは4項7号のほうでした。
もうひとつ、変更申請で賃上げ方針を足せるかについて、中小企業庁のQ&Aが同じPDFの中で逆のことを言っています。計画編のQ&Aは「記載できるのは新規申請時のみ」としていますが、固定資産税編のQ&Aは変更計画の認定を受けた場合に1/4が適用されると答えています。施行規則26条5項も変更申請での記載を前提にした書き方です。
税の期限は手引きではなく条文で取る
資金繰りの面から見た先端設備等導入計画
この制度が資金繰りに効くのは、設備を買った後の固定資産税が3年または5年軽くなるという一点です。買うタイミングの資金は別に用意する必要があります。
法52条3項3号は計画の記載事項として「先端設備等導入に必要な資金の額及びその調達方法」を挙げています。様式第22の記載要領は、調達方法の欄に書くものとして自己資金・融資・補助金を例示しています。
設備代金の支払期日が認定より先に来る場合は、運転資金の手当てを別に考えることになります。ファクタリングは売掛金を期日前に現金化する方法で、融資とは別の枠組みです。どちらが合うかは、入金サイトの長さと、軽減額に対して待てる期間で決まります。資金繰り表で認定待ちの期間を置いてみると、判断しやすくなります。
補助金との関係では、中小企業庁のQ&Aが「特別償却・税額控除に係る税制とは重複して利用することが可能です」と答えています。一方で、同じ償却資産について2以上の固定資産税の特例を受けることはできません。
設備投資の前後に資金を用意する手段を比べる
認定を待つ間の運転資金や、設備代金の立替が必要になる場面では、売掛金を早く現金化する手段も選択肢に入ります。当サイトに掲載している会社の条件を一覧にしました。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
なお当サイトに寄せられた口コミは、現在どの会社についても1件もありません。表の数値は各社の公開ページの記載をそのまま載せています。
関連記事
- 経営力向上計画とは|認定で使える税制と融資の中身
- 小規模事業者持続化補助金の後払いとつなぎ資金
- マル経融資(小規模事業者経営改善資金)の条件
- 資本性劣後ローンとは|5年1ヵ月の設計
- ローカルベンチマークの読み方
- EBITDA有利子負債倍率とは
- 資金繰りが厳しいときに先に見る公的支援
このページの数値と引用は、すべて法令と中小企業庁の資料を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年10月28日)



