
経営力向上計画とは|認定で使える税制と融資の中身
設備を入れたい、税金を軽くしたい、融資の条件をよくしたい。そうした相談の場でよく名前が挙がるのが経営力向上計画です。中小企業等経営強化法17条に基づく認定制度で、令和8年8月末までの認定は204,252件にのぼります。
ただし、この制度で何ができて何ができないのかは、公的な資料どうしでも書きぶりが揃っていません。条文と告示、中小企業庁の手引き、公庫や中小機構の制度ページを突き合わせて、動けるところまで整理します。
- ▸認定の要件は2つだけ。事業分野別指針(なければ基本方針)に照らして適切で、確実に遂行できること(17条6項)
- ▸固定資産税の特例は、この計画では使えません。必要なのは市町村が認定する先端設備等導入計画です
- ▸認定を取っても融資は降りません。「審査は別に行う」と3つの公的資料が書いています
- ▸持続化補助金の加点にはなりますが、政策加点は6項目から1種類しか選べません
経営力向上計画とは、法律に定義のある計画
「経営力向上」という言葉自体に、法律上の定義があります。中小企業等経営強化法2条10項は、人材の育成、財務内容の分析結果の活用、需要動向の情報の活用、経営能率の向上のための情報システムの構築などの方法で、現に有する経営資源、または事業承継等で取得した経営資源を高度に利用して経営能力を強化することと定めています。
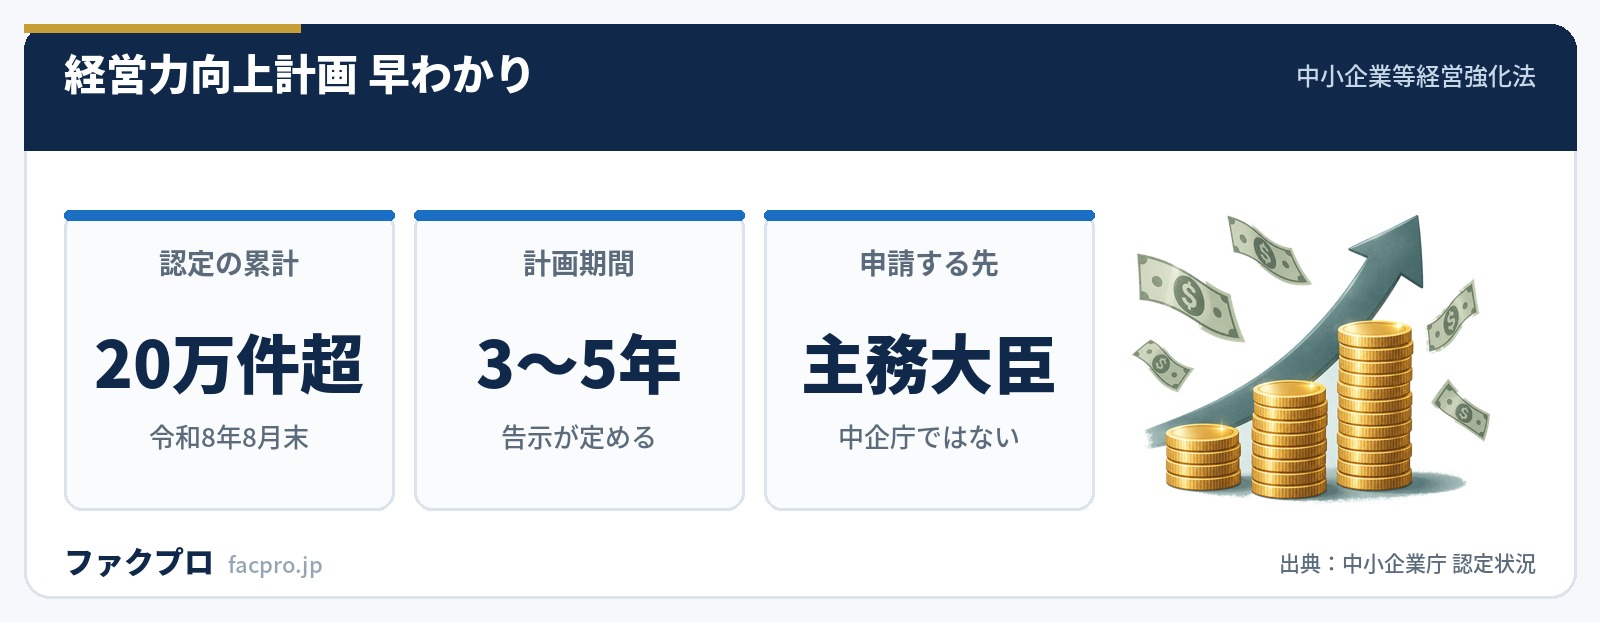
計画に書く事項は17条2項の5つです。①経営力向上の目標 ②経営の向上の程度を示す指標 ③内容及び実施時期 ④必要な資金の額及び調達方法 ⑤経営力向上設備等の種類。ここに計画期間は入っていません。3年から5年という区切りは、法律でも省令でもなく告示(中小企業等の経営強化に関する基本方針)が決めています。
“計画期間は三年間ないし五年間とする。
労働生産性の目標値も、同じ告示にしかありません。全文には「五年間の計画の場合…二%以上」「計画期間が三年間の場合は一%以上」「四年間の場合は一・五%以上」と3通り書かれています。ところが中小企業庁の解説ページと「基本方針の概要」PDFは5年・2%の数字しか載せていません。3年計画で組むなら1%でよいので、概要だけを見て5年に伸ばす必要はありません。告示の全文を見てください。
認定の要件は2つ。申請できる規模は税制の対象とずれる
17条6項が認定の要件です。条文は次の2つしか求めていません。
- ✓17条2項1号から3号までの事項が、事業分野別指針(指針がない分野では基本方針)に照らして適切なものであること
- ✓17条2項3号から5号までの事項が、経営力向上を確実に遂行するため適切なものであること
条文は「その認定をするものとする」という書き方で、裁量の幅は狭く作られています。事業分野別指針は16条で「定めることができる」とされた任意の仕組みなので、自分の業種に指針があるかどうかをまず確かめることになります。
気をつけたいのが規模です。認定を受けられるのは特定事業者等で、施行令5条1項により常時使用する従業員2,000人以下。資本金の基準はありません。ところが中小企業経営強化税制の対象は租税特別措置法の中小企業者等(資本金1億円以下など)です。つまり資本金2億円・従業員300人の会社は、認定は取れても税制は使えません。中小企業庁の策定の手引きも「税制措置・金融支援によって対象となる規模要件が異なります」と注記しています。
| 場面 | 対象になる規模 | 根拠 |
|---|---|---|
| 計画の認定 | 常時使用する従業員2,000人以下 | 法2条6項・施行令5条1項 |
| 中小企業経営強化税制 | 中小企業者等(資本金1億円以下など) | 租税特別措置法42条の12の4ほか |
| 信用保証の別枠 | 特定事業者(製造業その他500人以下など) | 法22条 |
| 中小機構の債務保証 | 特定事業者を除く特定事業者等(501〜2,000人など) | 法25条1項 |
使える税制と、間違えやすい固定資産税
中心にあるのが中小企業経営強化税制です。対象設備を取得して事業に使うと、即時償却または取得価額の10%(資本金3,000万円超の法人は7%)の税額控除を選べます。税額控除は中小企業投資促進税制と合わせて法人税額の20%が上限で、超えた分は翌期に繰り越せます。適用期限は条文に「平成二十九年四月一日から令和九年三月三十一日までの期間」とあります。
設備の類型はA(生産性向上)・B(収益力強化)・D(経営資源集約化)・E(経営規模拡大)です。C類型(デジタル化設備)は2025年4月1日に廃止されています。ただし中小企業庁のページには廃止の注記の下に、C類型の4ステップの手続と手引きへのリンクがそのまま残っています。同じサイトで配っている様式第1の「利用を想定している支援措置」欄は「A・B・D・E」で、C類型の欄はありません。様式に欄がないほうが現状です。
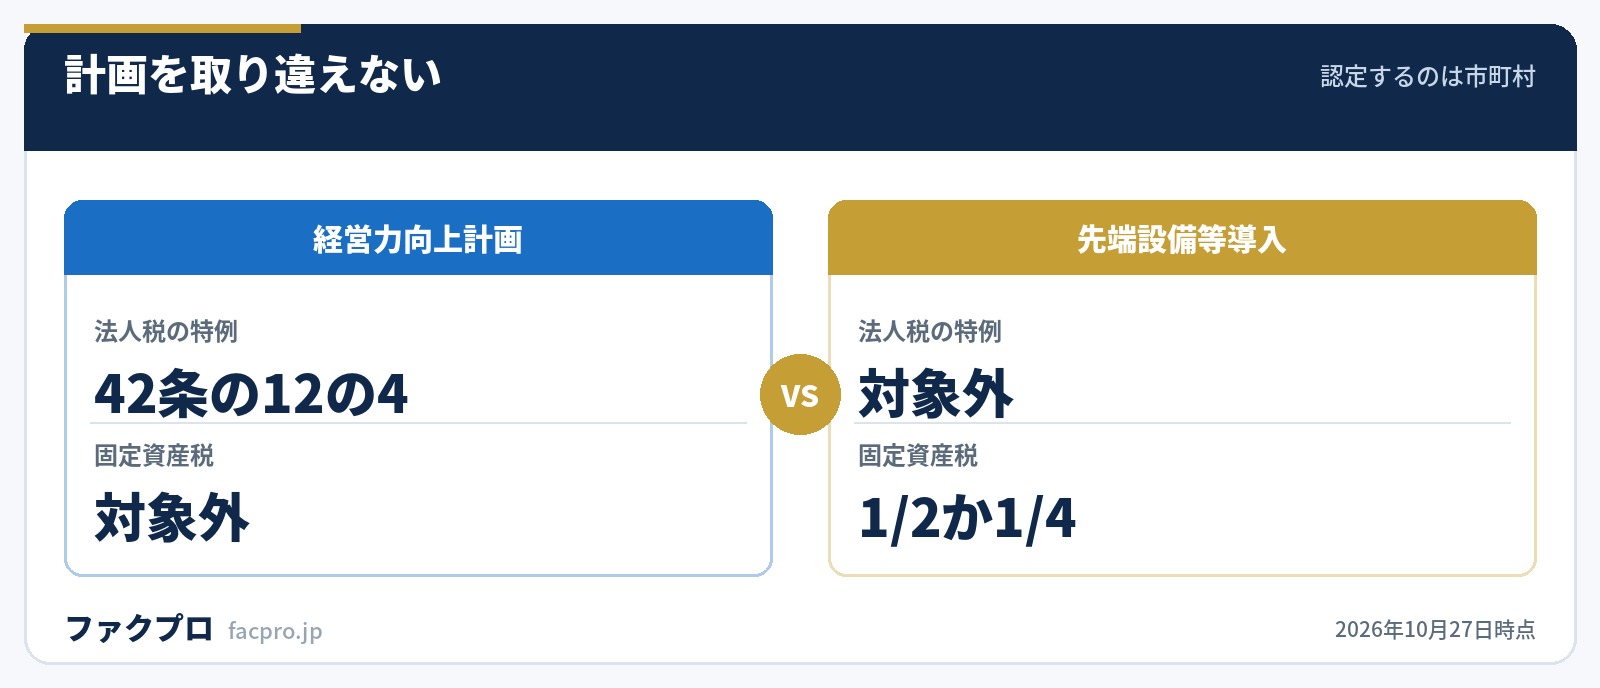
そして最も間違えやすいのが固定資産税です。地方税法附則15条42項が課税標準を3年度分2分の1(賃上げの表明があれば5年度分4分の1)に軽くする対象は、中小企業等経営強化法53条2項の「認定先端設備等導入計画」です。経営力向上計画では固定資産税は軽くなりません。認定するのも主務大臣ではなく市町村で、その市町村が導入促進基本計画を作っていなければ使えません。
賃上げ促進税制に「経営力向上計画を出せば上乗せ」という仕組みは、いまの条文にはありません。租税特別措置法42条の12の5の全文に「経営力向上」という語は出てきません。それでも中小企業庁が運営する経営力向上計画申請プラットフォームのトップには、いまも「所得拡大促進税制の上乗せ措置」という様式が並んでいます。制度名も上乗せの仕組みも、現行では切り替わっています。古い案内に合わせて計画を組まないでください。
融資と信用保証。ただし審査は別に行われる
金融面の中心は日本政策金融公庫の新事業活動促進資金です。中小企業庁の手引きは金利と限度額だけを書いて制度名を出していませんが、公庫側のページでは次のようになっています。
| 中小企業事業の対象 | 中小企業等経営強化法に基づき経営力向上計画の認定(変更認定を含む)を受けた方 |
|---|---|
| 中小企業事業の限度額 | 直接貸付14億4千万円/代理貸付1億2千万円 |
| 中小企業事業の利率 | 基準利率。ただし設備資金(土地に係る資金を除く)は5億4千万円まで基準利率−0.65% |
| 国民生活事業の対象 | 「経営力向上計画」の認定を受けた方 |
| 国民生活事業の限度額 | 7,200万円 |
| 国民生活事業の利率 | 基準利率。ただし設備資金は特別利率B(土地にかかる資金は基準利率) |
| 期間 | 設備資金20年以内/運転資金10年以内(据置2年以内) |
信用保証では、法22条により普通保険2億円・無担保8,000万円・特別小口2,000万円が通常枠と別枠で使えます。てん補率も70%から80%に上がります。ただし対象資金は施行規則22条で新事業活動、事業承継等、または事業承継等事前調査に必要な資金に限られています。
経営者保証については、法22条6項に「その保証について保証人の保証を提供させないもの」という特例があります。要件は施行規則17条で、直前期の貸借対照表で純資産の額が零を超えることと、有利子負債から現預金を引いた額を営業利益+減価償却費で割った倍率が10倍以内であることです。経営者保証のガイドラインや有利子負債倍率の考え方とあわせて確認してください。
補助金の加点は、思っているより狭い
小規模事業者持続化補助金では、【政策加点】の③として経営力向上計画加点が置かれています。ただし条件が2つあります。
- 【重点政策加点】と【政策加点】からそれぞれ1種類、合計2種類までしか選べない。2種類以上を選ぶと加点審査の対象から外れる
- 基準日までに認定を受けていること。基準日より後に認定を受けた事業者や、申請中の事業者は対象にならない
この基準日が曲者です。第20回の公募要領(第8版・2026年7月21日)は「後日公開する別紙『参考資料』を参照」としており、その参考資料が出たのは2026年10月21日。そこに書かれた第20回の基準日は2026年9月30日でした。申請受付の開始が11月5日、締切が12月15日ですから、受付が始まる前に加点の基準日が過ぎていることになります。
ものづくり補助金のほうはさらに注意が要ります。現行の新事業進出・ものづくり商業サービス補助金 第1回の公募要領(2026年9月28日)の加点項目17個に、経営力向上計画加点は入っていません。加点になるのは経営革新計画と事業継続力強化計画です。経営力向上計画が登場するのは特定非営利活動法人の申請要件としてだけで、しかも期限が「交付決定時まで」から「交付申請時まで」に前倒しされています。
4つの計画は全部同じ中小企業等経営強化法の中にあり、違うのは条と認定者です。経営革新計画は14条で「承認」(都道府県知事等)、経営力向上計画は17条で認定(主務大臣)、先端設備等導入計画は52条で認定(市町村)、事業継続力強化計画は56条で認定(経済産業大臣)。補助金の公募要領が求めているのがどの計画かを、条番号まで下りて確かめると取り違えがなくなります。
申請の実務。期間と遡及の日数を押さえる
申請先は認定経営力向上事業を所管する大臣です(法73条4項)。事業分野ごとの提出先一覧が中小企業庁から公開されています。中小企業庁は申請の窓口ではありません。不動産取得税の軽減を受ける場合は都道府県経由で、対象不動産が複数の都道府県にあるときは全ての都道府県に提出します。
電子申請は経営力向上計画申請プラットフォームから行い、GビズIDプライムが必要です。金融庁・総務省・文部科学省・農林水産省・経済産業省・国土交通省・環境省・厚生労働省は電子申請と電子認定の両方に対応し、警察庁は電子申請のみ、法務省・財務省・国税庁・こども家庭庁は紙での提出になります。経済産業部局あてのみの申請は2022年4月から原則として完全電子化されています。
| ケース | 標準処理期間 | 出てくる資料 |
|---|---|---|
| 所管省庁が単一 | 約30日 | 策定の手引き/支援措置活用の手引き |
| 複数省庁にまたがる | 約45日 | 策定の手引きのみ |
| 電子申請かつ経済産業部局あてのみ | 約14日(休日等を除く) | 策定の手引き/申請ページ/電子申請の案内 |
「約45日」が出てくるのは策定の手引きだけです。電子申請の案内PDFは14日と30日しか書いていないので、複数省庁にまたがる事業者が案内PDFだけを読むと、2週間分短く見積もることになります。
設備は原則として認定を受けてから取得します。例外として先に取得する場合は、申請書の到達日から遡って60日以内に取得していることが必要で、さらに税制を使うには設備を事業に使った年度内に認定を受ける必要があります。D類型とE類型ではこの例外は使えません。工業会の証明書や経済産業局の確認書は、設備の取得前に申請し、日付が計画申請日以前である必要があります。
認定を待つ間の資金繰りをどうするか
ここまで見てきたとおり、経営力向上計画は資金そのものを出す制度ではありません。認定まで早くて2週間、分野によっては1か月半かかり、そのうえで融資は別の審査を通ることになります。設備の支払いや当面の運転資金は、別の手立てで用意する前提で組むのが安全です。
公的な資金調達の選択肢は、マル経融資、資本性劣後ローン、小規模事業者持続化補助金のほか、返済が重いときは条件変更もあります。自社の財務の位置を確かめるならローカルベンチマークが使えます。
入金待ちの請求書を先に現金化する
入金日がまだ来ていない請求書があるなら、それを買い取ってもらって先に資金をつくる方法もあります。融資ではないので決算の内容より売掛先の信用が見られます。手数料と入金までの速さは会社ごとに違うので、下の表で見比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令と公的機関の資料の記載を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年10月27日)



