
資本性劣後ローンとは|公庫の利率と5年1ヵ月の理由
借入金なのに、金融機関の評価のうえでは資本として扱える。そういう性質を持つのが資本性劣後ローンです。日本政策金融公庫の制度名は「挑戦支援資本強化特別貸付」といいます。
債務超過に近い状態でも使える制度として紹介されることが多いのですが、条件は公庫の制度ページに細かく決められていて、そもそも「資本とみなせる」ための要件は金融庁の監督指針が定めています。ここでは公庫と金融庁の資料だけを突き合わせて整理します。
- ▸最短が「5年1ヵ月」なのは、金融庁の監督指針が「償還期間が5年を超え」と定めているからです。1ヵ月だけ超える設計になっています
- ▸赤字のときは返済期間にかかわらず年0.50%。黒字のときは期間に応じて年3.25%〜3.95%で、融資後1年ごとに業績を見て切り替わります
- ▸無担保・無保証人は親切さではなく、資本性を満たすための条件です。金融庁のFAQは担保付・保証付は基本的に資本性借入金に当たらないとしています
- ▸資本とみなせる額は、残りの期間が5年を切ると1年ごとに20%ずつ減っていきます。期限が近づくほど資本としての効き目は薄くなります
資本性劣後ローンは、金融機関の評価のうえで資本として扱える借入金
まず「資本性」の意味を条文側から押さえます。金融庁の中小・地域金融機関向けの総合的な監督指針(令和8年10月)は、注で次のように定義しています。
“「資本性借入金」とは、貸出条件が資本に準じた十分な資本的性質が認められる借入金として、債務者の評価において、資本とみなして取り扱うことが可能なものをいう。なお、あくまでも借入金の実態的な性質に着目したものであり、債務者の属性(企業の規模等)、債権者の属性(金融機関、事業法人、個人等)や資金使途等により制限されるものではなく、基本的には、償還条件、金利設定、劣後性といった観点から、資本類似性が判断される。
大事なのは「債務者の評価において」という言葉です。借りた側の決算書で資本に振り替わるという話ではなく、お金を貸す側が格付けをするときに資本として見てよい、という意味になります。主要行等向けの監督指針(令和8年8月)にも一字一句同じ注が置かれています。
この定義には「債権者の属性(金融機関、事業法人、個人等)…により制限されるものではなく」という一文が入っています。つまり役員や取引先からの借入れでも、条件を満たせば資本性借入金になり得る、というのが監督指針の立場です。公庫の商品だけの話ではありません。
一方で、資本になるのはあくまで評価の場面だけです。金融庁の資本性借入金関係FAQ(問24)は、自己資本比率規制のうえでは「貸出として取り扱われます」とし、中小企業向けの要件を満たせばリスク・ウェイトは75%になるとしています。「資本になる」と「規制上も資本」は別の話です。
「5年1ヵ月」という半端な期間には理由がある
公庫の資本性ローンの最短の返済期間は5年1ヵ月です。この半端な数字の出どころは、監督指針が挙げる三つの観点の一つめにあります。
| 観点 | 監督指針の文言 | 公庫の商品がどう満たしているか |
|---|---|---|
| 償還条件 | 契約時における償還期間が5年を超え、期限一括償還又は同等に評価できる長期の据置期間が設定されていること | 5年1ヵ月以上20年以内・期限一括償還 |
| 金利設定 | 資本に準じて配当可能利益に応じた金利設定となっていること(業績連動型など、債務者が厳しい状況にある期間は、これに応じて金利負担が抑えられるような仕組みが講じられていること) | 税引後当期純利益が0円未満なら一律 年0.50% |
| 劣後性 | 法的破綻時の劣後性が確保されていること | 法的倒産手続の開始決定がされた場合、すべての債務に償還順位が劣後する |
「5年を超え」という要件を1ヵ月だけ超えるのが5年1ヵ月です。5年ちょうどでは要件を満たさないので、商品設計として最短を1ヵ月だけ足しています。ここを知っていると、民間金融機関が出す資本性劣後ローンで「5年1ヵ月」「5年超」という期間を見たとき、それが監督指針に合わせた数字だと読めます。
赤字のときの年0.50%も同じ理屈です。金融庁のFAQ(問5)は「株式の株主管理コストに準じた事務コスト相当の金利であれば、利子負担がほとんど生じないものとして『資本性借入金』と判断できる」としたうえで、公庫等の水準として0.5%に触れつつ「この水準に限定されるものではなく」とも書いています。0.50%は決められた数字ではなく、要件を満たす一例です。
公庫の条件は、国民生活事業と中小企業事業で分かれている
同じ制度名でも、窓口が国民生活事業か中小企業事業かで限度額も対象者もまったく違います。両方の制度ページを並べます。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
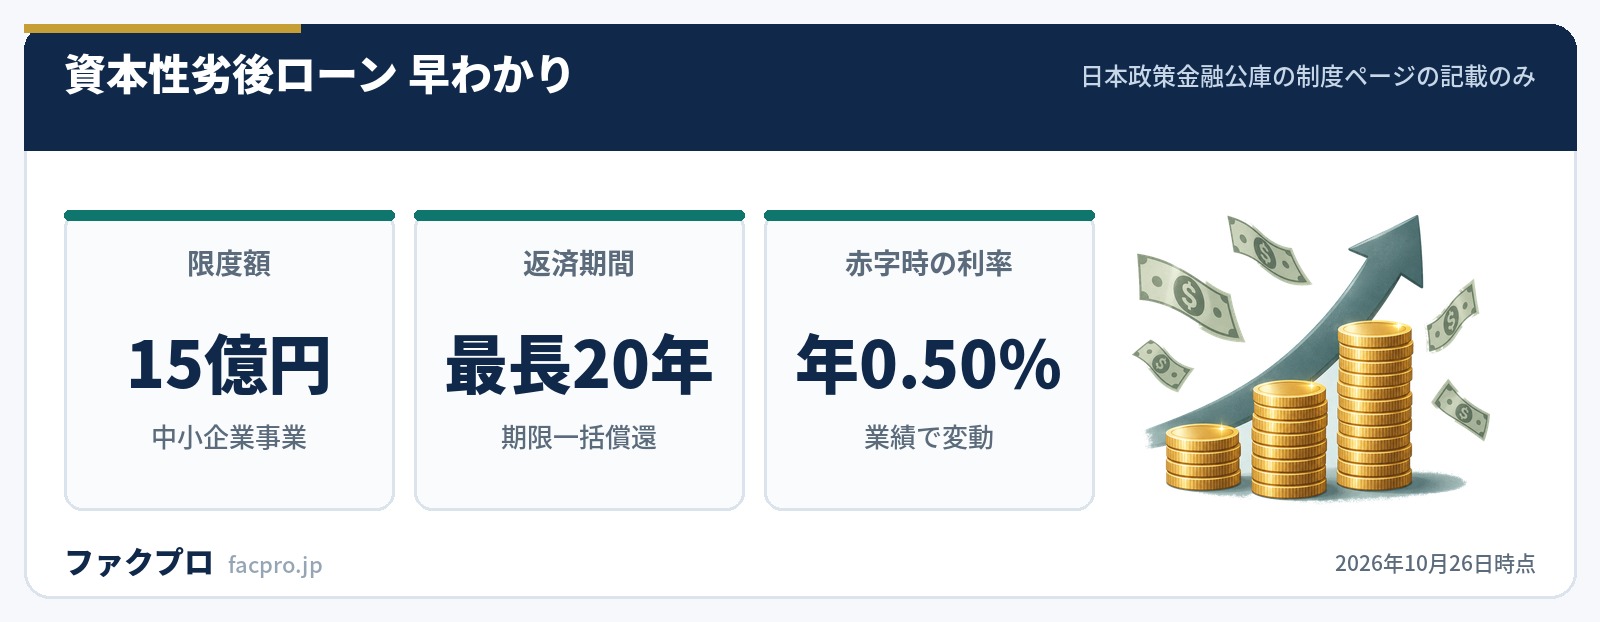
| 融資限度額 | 7,200万円(別枠) | 15億円 |
| 返済期間 | 5年1ヵ月以上20年以内 | 5年1ヵ月または6年から20年までの各年(期限一括償還) |
| 黒字のときの利率 | 年3.25%(5年1ヵ月)〜年3.95%(15年超20年以内) | 年3.25%(5年1ヵ月)〜年3.95%(16年〜20年) |
| 赤字のときの利率 | 返済期間にかかわらず年0.50% | 一律 年0.50% |
| 国民生活事業の対象者 | 新規開業・スタートアップ支援資金など7つの融資制度のいずれかの対象で、地域経済活性化にかかる事業を行い、税務申告を1期以上行っている場合は原則として所得税等を完納していること |
|---|---|
| 中小企業事業の対象者 | 新規事業・経営改善・企業再建などに取り組み、地域経済の活性化のために一定の雇用効果(新たな雇用または雇用の維持)が認められる事業などに取り組む方 |
| 担保・保証人 | 両事業とも無担保・無保証人 |
| 提出するもの | 事業計画書。完済まで四半期ごとの経営状況の報告等を含む特約を結ぶ |
| 3年間の優遇 | 民間金融機関の支援を受けて事業計画書を策定し、支援金融機関の融資額が必要資金から自己資金を控除した額の原則2分の1超であるなどの条件を満たすと、融資後3年間は年0.50%(国民生活事業) |
| 中小企業事業の注記 | 「本制度は、取扱額に限りがあり、ご要望に沿えない場合があります。」 |
| 申込みから入金までの日数 | 資本性ローンに固有の日数は公表されていません。公庫が示しているのは国民生活事業の一般的な所要日数「1ヵ月程度(土日、祝日を含む。)」 |
中小企業事業のページにだけ「本制度は、取扱額に限りがあり、ご要望に沿えない場合があります」という一文が入っています。枠があるという意味の注記で、国民生活事業のページにはありません。15億円という限度額の数字だけを見て判断しないほうがよい箇所です。
所要日数についても、公庫が示しているのは一般の融資の「1ヵ月程度」だけです。資本性ローンは事業計画書の提出と、民間金融機関との協調体制の確認が前に乗るので、これより短くなるとは公庫のどの資料にも出てきません。資金ショートが目前という局面で間に合う性質の制度ではありません。
公庫の利率は、この4年で大きく下がっている
「資本性劣後ローンは金利が高い」という説明をときどき見かけますが、公的資料を時系列で並べると数字が動いています。
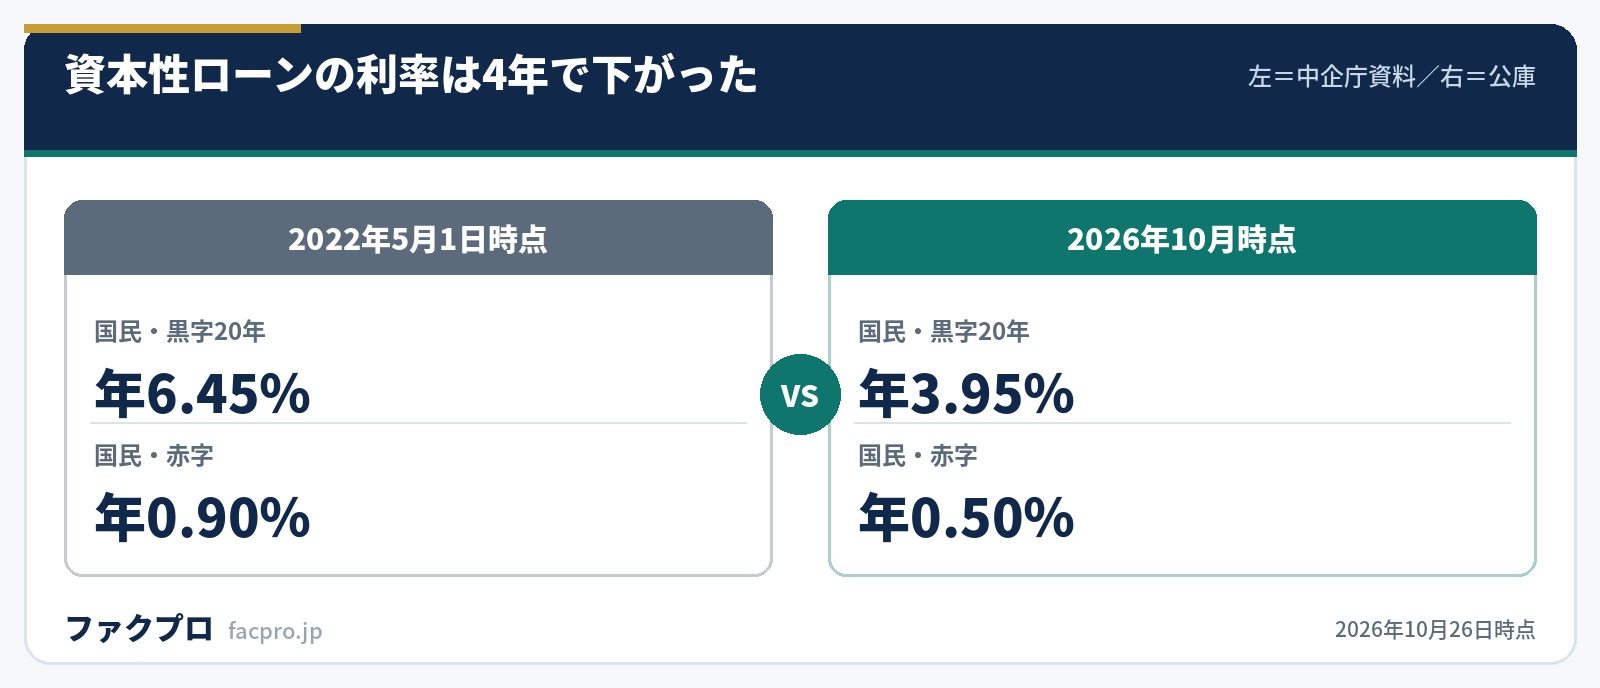
左の数字は中小企業庁の金融小委員会資料(2022年5月16日)に載っている2022年5月1日時点の金利比較表です。そこでは国民生活事業の通常版は黒字20年で年6.45%、赤字でも年0.90%、中小企業事業は黒字20年で年5.70%と書かれていました。現在は両事業とも黒字20年で年3.95%、赤字は年0.50%に揃っています。
資本とみなせる額は、残り5年を切ると毎年20%ずつ減る
借りた瞬間から満額が資本として見てもらえるわけではありません。金融庁の資本性借入金関係FAQ(問18)に、逓減の表そのものが載っています。
| 残存期間 | 資本とみなす部分 | 負債とみなす部分 |
|---|---|---|
| 5年以上 | 100% | ― |
| 4年以上5年未満 | 80% | 20% |
| 3年以上4年未満 | 60% | 40% |
| 2年以上3年未満 | 40% | 60% |
| 1年以上2年未満 | 20% | 80% |
| 1年未満 | ― | 100% |
同じ問18には、見落としやすい一文が続いています。期限の利益の喪失事由が発生した場合には、債権者が権利行使をしなくても、その事由が解消するまでの間は通常の負債とみなして債務者の評価を行う、という趣旨です。資本として効かせたまま持ち続けるには、ほかの借入れで期限の利益を失わないことまで含めて管理する必要がある、と読めます。
逓減の表をそのまま読むと、資本として100%効くのは残り5年を切るまでです。20年で借りれば15年間は満額、16年目から毎年20%ずつ落ちていきます。自己資本比率を何年間支えたいのかから返済期間を逆算する、という使い方ができます。
無担保・無保証は親切ではなく、資本性の条件
公庫の3つの制度ページはいずれも担保・保証人の欄に「無担保・無保証人」と書いています。これは条件を緩めてくれているという話ではありません。金融庁のFAQは、担保付の借入金について「基本的には、「資本性借入金」には該当しない」とし、保証付についても「保証が実行された場合には、これらの条件が、保証人に引き継がれないことから、基本的には、「資本性借入金」には該当しない」としています。
- ✓担保を付けると、原則として資本性借入金に当たらなくなる(FAQ 問8)
- ✓保証を付けても、原則として資本性借入金に当たらなくなる(FAQ 問11)
- ✓債務者自らの意思による期限前弁済は差し支えない(FAQ 問12)
- ✓債権者の意思で期限前回収ができる契約が付いていると、資本性借入金とみなせない(FAQ 問12)
経営者保証に関するガイドラインは「保証を外せる余地があるか」を扱うものですが、資本性劣後ローンの場合は保証を付けたら制度そのものが成り立たないという構造になっています。向きが違います。
リスケや協議会の支援との位置づけの違い
銀行融資のリスケジュールは返済条件を変える手続で、借入金そのものの性質は変わりません。資本性劣後ローンは、新規の融資でも既存借入れからの転換でも、貸し手の評価のうえで資本として扱われるという点が違います。金融庁のFAQ(問16)も、既存の借入金からの転換に限らず新規融資でも資本性借入金として取り扱うことが可能だとしています。
中小企業活性化協議会の再生計画策定支援で使われる「資本的借入金」については、金融庁のFAQの別紙が、公庫の貸付利率と同条件にすることを可能とする旨を書いたうえで、「当該商品は、…日本政策金融公庫の融資条件を定めたものではない。」と注記しています。協議会の枠組みと公庫の制度は別物です。
貸し手の側の記述も見ておくと、この制度の位置づけがはっきりします。公庫のディスクロージャー誌の財務諸表注記は、貸倒引当金について資本性劣後ローン債権については、主として実質債務超過に相当する部分の回収が見込まれないものとして予想損失額を計上している旨を記しています。貸す側が回収できない前提で引き当てている制度だ、という読み方ができます。
入金までの時間が足りないときの選択肢
資本性劣後ローンは、事業計画書を作り、民間金融機関との協調体制を整えてから進む制度です。今月の支払いに間に合わせる性質のものではありません。期日前の売掛金を先に現金化して当座をしのぐ方法もあるので、手数料の考え方や必要書類を並べて見比べてください。無担保・無保証で設備や運転資金を借りる道としてはマル経融資もあります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて日本政策金融公庫と金融庁が公開している資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年10月26日/各資料の記載は予告なく変更されることがあります)



