
マル経融資の金利と限度額|商工会の推薦が要る条件
売上は立っているのに手元が薄い。そういうときに、民間の資金調達より先に当たっておきたいのがマル経融資(小規模事業者経営改善資金)です。商工会議所や商工会の経営指導を受けている小規模事業者が、日本政策金融公庫から無担保・無保証人で最大2,000万円まで借りられる制度です。
ただ、この制度は調べ方に落とし穴があります。公庫・日本商工会議所・全国商工会連合会・中小企業庁の4者が、それぞれ別のページで同じ制度を案内していて、利率も、要件の書き方も、資料ごとに揃っていません。このページでは4者の原文を突き合わせ、どの数字を前提に動けばよいかまで書きます。
- ▸限度額は2,000万円、返済期間は10年以内(据置2年以内)、無担保・無保証人。これは4者すべてで一致しています
- ▸利率は公庫 年3.05%/日本商工会議所 年2.90%/中小企業庁 年1.95%の3通り。基準日が違うのが原因で、動く前提にすべきは公庫の金利情報です
- ▸申込窓口は公庫ではなく商工会議所・商工会。推薦を得るには原則6か月以上の経営指導を受けている必要があります
- ▸申込みから入金までの日数は、4者のいずれも数値を示していません。今週中に現金が要る場面には向きません
マル経融資とは|公庫の融資を商工会議所の推薦で受ける制度
日本政策金融公庫の制度ページは、マル経融資をこう説明しています。
“商工会議所や商工会などの経営指導を受けている小規模事業者の商工業者が、経営改善に必要な資金を無担保・無保証人でご利用できる制度です。
ポイントはお金を出すのは公庫、推薦するのは商工会議所・商工会という二段構えになっていることです。中小企業庁のガイドブックは手続きの入口を「主たる事業所の所在する地区の商工会・商工会議所へ申込みしてください」と書いており、最初に行く先は公庫の支店ではありません。
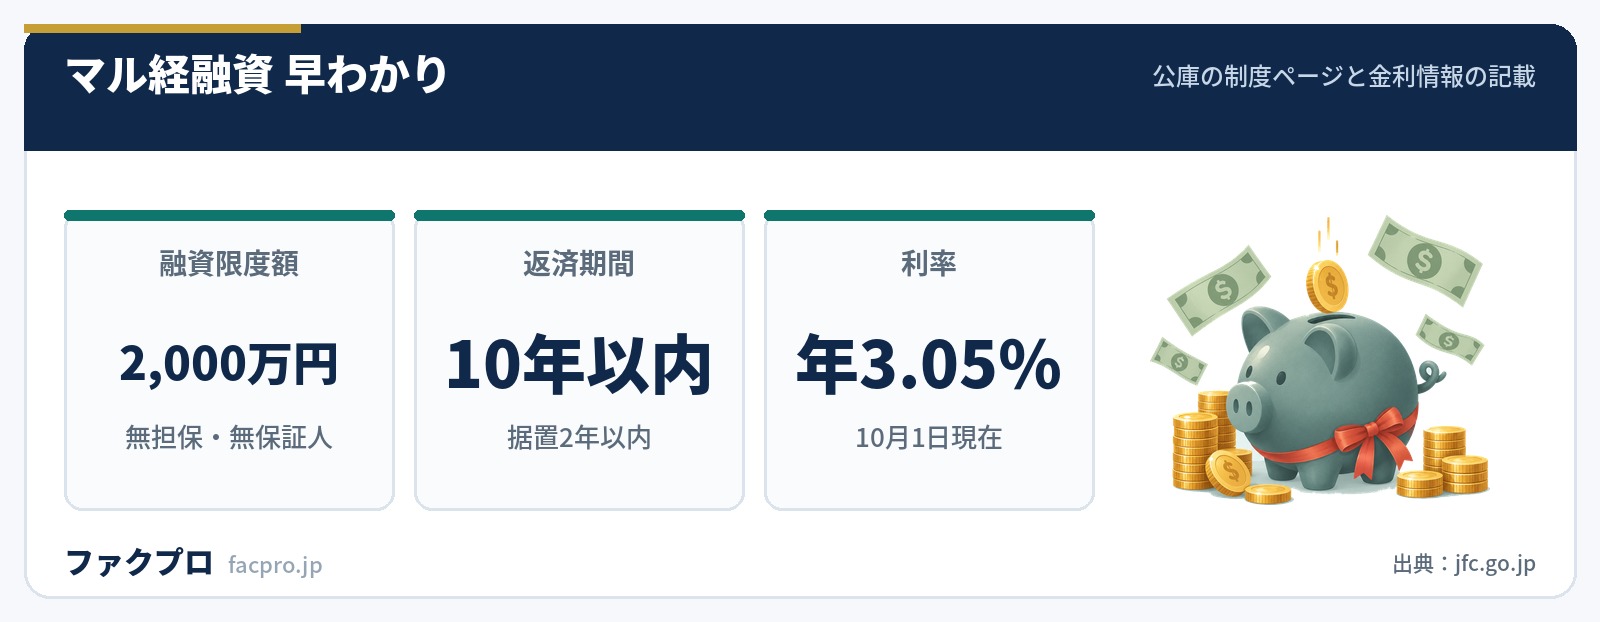
| 正式名称 | 小規模事業者経営改善資金(通称マル経融資) |
|---|---|
| お金を出すところ | 日本政策金融公庫 国民生活事業(沖縄県は沖縄振興開発金融公庫) |
| 推薦するところ | 商工会議所・商工会などの長 |
| 融資限度額 | 2,000万円 |
| 返済期間 | 10年以内(うち据置期間2年以内) |
| 担保・保証人 | 無担保・無保証人 |
| 利率 | 特別利率F=年3.05%(令和8年10月1日現在) |
| 資金のお使いみち | 運転資金=仕入資金、買掛金決済資金、給与支払資金など/設備資金=店舗改装費、営業車両購入費、機械・什器等の購入費(全国商工会連合会の記載) |
| 申込みから入金までの日数 | 記載なし |
| 創設 | 昭和48年10月。令和7年度末までの累計利用は532万件 |
利率が資料で3通りある|どれを前提に動けばよいか
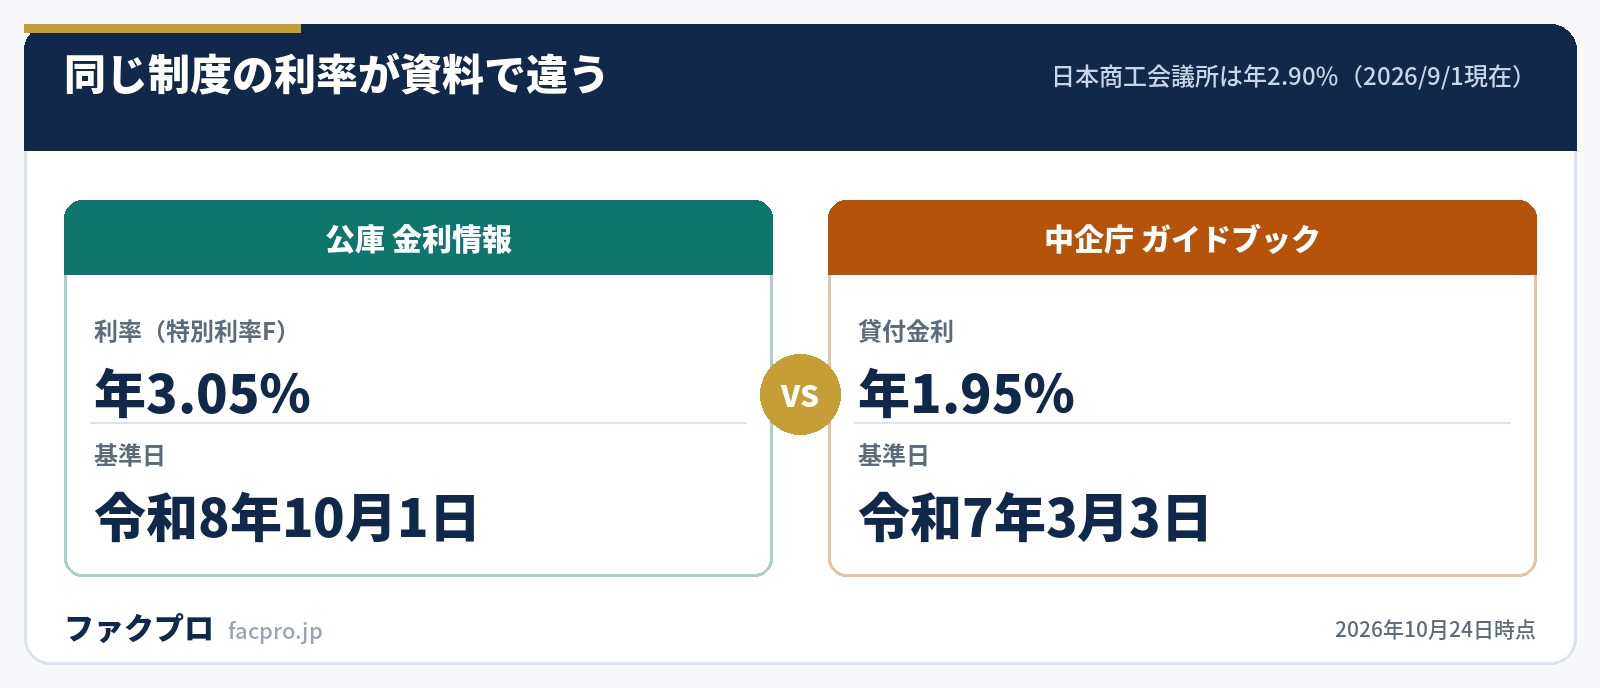
マル経融資の利率は特別利率Fという区分です。ところが2026年10月24日時点で、同じ特別利率Fの数字が3つの公的な資料で割れています。
| 資料 | 利率 | 基準日 |
|---|---|---|
| 日本政策金融公庫 金利情報 | 年3.05% | 令和8年10月1日現在 |
| 日本商工会議所 マル経融資ページ | 年2.90% | 2026年9月1日現在 |
| 中小企業庁 施策利用ガイドブック2026年度版 | 年1.95% | 令和7年3月3日現在 |
3つとも誤りではありません。それぞれの資料が、それぞれの基準日の利率を載せているだけです。公庫の金利情報には「利率は、金融情勢によって変動します」という注記があり、中小企業庁のチラシにいたっては「※毎月変動します」と書いています。つまり基準日が1年ずれれば、1ポイント以上ずれても不思議ではないのがこの制度の利率です。
動く前提にすべきは公庫の金利情報(/n/rate/)の第5節です。理由は単純で、実際に融資契約を結ぶのが公庫だからです。商工団体や中小企業庁のページの数字は、作成時点のスナップショットとして読むのが正しい使い方になります。逆に言えば、基準日が書かれていない利率の数字は、どの資料から来たものであっても根拠になりません。
使える人の条件|5つの要件と、資料で揃っていない2か所
日本商工会議所と公庫のハンドブックは、推薦の要件を5区分で整理しています。規模・指導・居住・納税・業種の5つです。
| 要件 | 内容 |
|---|---|
| 規模 | 常時使用する従業員が20人以下(商業またはサービス業〈宿泊業・娯楽業を除く〉は5人以下)の法人・個人事業主 |
| 指導 | 原則6か月以上、商工会・商工会議所等の経営改善普及事業に基づく経営指導を受けていること |
| 居住 | 最近1年以上、商工会・商工会議所等の地区内で事業を行っていること |
| 納税 | 所得税、法人税、事業税、都道府県民税などを原則としてすべて完納していること |
| 業種 | 商工業者であり、かつ公庫(国民生活事業)の非対象業種等でないこと |
この5要件のうち、2か所が資料によって書き方が違います。
もうひとつは居住要件です。日本商工会議所と公庫ハンドブックは「地区内」とだけ書き、全国商工会連合会と中小企業庁ガイドブックは「同一」商工会の地区内と書いています。引っ越しや事業所の移転をはさんでいる場合、どちらの読み方を取るかで結論が変わるので、申込先の商工団体に先に確認してください。
中小企業庁の公式チラシには、他の資料に見当たらない一文があります。「※ 商工会・商工会議所の会員・非会員を問いません」。会費を払っていないから使えない、という制度ではありません。
ただし推薦をもらうには6か月の経営指導が前提です。非会員でも使えるが、今日行って今日推薦が出る制度ではない、というのが2つを足した正しい理解になります。
1,500万円を超えて借りるときの追加条件
限度額は4者とも2,000万円で一致しています。ところが中小企業庁の施策利用ガイドブック2026年度版だけが、1,500万円を超える場合の条件を書いています。
“【貸付限度額】2,000 万円(1,500 万円超の貸付を受けるには、貸付前に事業計画を作成し、貸付後に残高が 1,500 万円以下になるまで、経営指導員による実地訪問を半年毎に 1 回受けていただく必要があります。)
公庫の制度ページ、日本商工会議所、全国商工会連合会の3者は、いずれも限度額を2,000万円とだけ示しています。1,500万円を超える申込みを考えているなら、事業計画の作成と半年ごとの実地訪問が付いてくる前提で動くのが安全です。
申込みから融資までの流れと、必要な書類
- 経営指導を受ける。原則6か月以上、商工会・商工会議所の経営改善普及事業に基づく指導を受けます
- 推薦を依頼する。商工会議所・商工会にマル経融資の推薦を申し込みます
- 審査会にかかる。商工会議所等で受付後、調査・判断、審査会、会長・会頭の認証を経て公庫へ推薦されます
- 公庫の審査。公庫が受付後、審査を経て融資が決定されます
- 融資実行。公庫から小規模事業者へ融資が行われます
必要書類を一覧で示しているのは全国商工会連合会のページです。法人は前期・前々期の決算書および確定申告書、決算後6か月以上経過している場合は最近の残高試算表、法人税・事業税・都道府県民税などの領収書または納税証明書、履歴事項全部証明書、設備資金なら見積書・カタログ等。個人事業主は前年・前々年の決算書(または収支内訳書)および確定申告書、所得税・事業税などの領収書または納税証明書、設備資金なら見積書・カタログ等です。
公庫のマル経ハンドブックは、審査会の中身をこう書いています。「審査会は、マル経の推薦を審査する機関だよ。3〜7名程度の審査委員で構成されているんだ」「ポイントは、審査会の委員全員の一致がないとマル経が推薦できないこと!」。
公庫の審査の前に、地元の審査委員全員の一致という関門がもう一段あるということです。ここが、同じ公庫の融資でも一般貸付と性格が違うところです。一般貸付は限度額4,800万円で担保・保証人の相談がある代わりに、この推薦の手続きがありません。
所要日数については、4者のどの資料も日数・週数を示していません。公庫のハンドブックに「公庫としても、マル経は商工会・商工会議所等の皆さまとの協力関係で成り立っている制度なので、迅速な手続きを心がけています!」という定性的な記述があるだけです。着金日を逆算して組む資金繰りには、この制度は構造的に向きません。
どのくらい使われているか|実績と併用できる特例
公庫の「国民生活事業のご案内2026」には、マル経融資の融資実績が4年分載っています。
| 年度 | 件数 | 金額 |
|---|---|---|
| 令和4年度 | 25,679件 | 1,478億円 |
| 令和5年度 | 29,118件 | 1,742億円 |
| 令和6年度 | 30,582件 | 1,894億円 |
| 令和7年度 | 34,083件 | 2,170億円 |
3年連続で件数・金額とも増えています。併用できる特例としては賃上げ貸付利率特例制度があり、雇用者給与等支給額の総額が最近の決算期と比較して2.5%以上増加する見込みがある事業者は、各種融資制度に定める利率から0.5%の引き下げを貸付日から2年間受けられます(利率の下限は0.3%)。災害関連では通常のご融資額+別枠1,000万円の枠も設定されています。
マル経融資が間に合わないときの選び方
マル経融資は無担保・無保証人で年3.05%という条件で、民間の資金調達と比べる土俵にありません。条件が合うなら最初に当たるべき選択肢です。一方で、6か月の経営指導と審査会を前提にする以上、今週・来週の支払いには届きません。時間軸が合わない場面では、運転資金の考え方を整理したうえで、資金繰りが厳しいときの打ち手や個人事業主の資金調達の記事もあわせて見てください。
取引先の倒産に備える制度としては経営セーフティ共済、取引先が倒れたあとの公的な資金繰り支援は連鎖倒産を防ぐ制度にまとめています。売掛金そのものを先に現金化する方法を検討する場合は、手数料の水準と仕組みを先に読んだうえで判断してください。
- ✓決算を2期以上終えていて、6か月以上先の資金需要がある → マル経融資を先に当たる
- ✓従業員が20人(商業・サービス業は5人)を超える → マル経融資の規模要件から外れる
- ✓今月中に現金が要る → 時間軸が合わないので別の手段を並行して検討する
- ✓すでに商工会議所・商工会の指導を受けている → 推薦依頼まで一気に進められる
売掛金を先に現金化する場合の比較
売掛金の入金を前倒しする手段を選ぶ場合は、手数料の下限だけでなく入金までの日数・必要書類・売掛先への通知の有無をそろえて比べてください。当サイトに掲載している各社の条件は次の表にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
マル経融資の資金使途として全国商工会連合会が挙げているのは、運転資金なら「仕入資金、買掛金決済資金、給与支払資金」です。どれも支払う側の資金で、売掛金を早く受け取ることそのものはこの制度の対象に入っていません。入金が遅いことが原因で資金が足りないなら、マル経融資は原因ではなく症状に効く薬だという前提で組み合わせを考える必要があります。
このページの数値と引用は、すべて日本政策金融公庫・日本商工会議所・全国商工会連合会・中小企業庁が公開している制度ページ・パンフレット・ガイドブックの原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。原文に数値が2通りある箇所は、どちらの資料の数字かを明示して併記しています。(確認日:2026年10月24日/制度の内容と公表値は改正・更新されることがあります)



