
年金は差し押さえられるのか|老齢だけが例外
税金や社会保険料を滞納すると、売掛金や預金とならんで「年金も差し押さえられるのか」という心配が出てきます。答えは条文にはっきり書かれていて、原則は差押え禁止、例外は老齢年金だけです。
ただし、その例外の切り分け方が年金の種類ごとに違い、しかも差し押さえられる場合でも全額が持っていかれるわけではありません。さらに2026年4月に金額の基準が動いています。各年金法と国税徴収法の条文を並べて、どこまでが守られるのかを整理します。
- ▸受給権の差押えを禁じているのは各年金法。ただし書で外れるのは老齢年金だけです(厚生年金保険法41条1項/国民年金法24条)
- ▸障害年金・遺族年金は滞納処分でも差し押さえられません。健康保険法61条にはただし書そのものが置かれていません
- ▸差し押さえられる場合も、国税徴収法77条が76条を適用するため本人10万7千円+親族1人4万8千円などが残ります
- ▸この金額は2026年4月1日に引き上げられ、経過措置は置かれていません(令和八年政令第九十七号)
原則は差押え禁止|例外は各年金法のただし書
年金を守っているのは、国税徴収法ではなく各年金法の本体の条文です。厚生年金保険法41条1項、国民年金法24条、健康保険法61条が、受給権の譲渡・担保提供・差押えを禁じています。
その各条に置かれたただし書が、例外の入り口です。
| 根拠 | ただし書で差押えが可能になるもの | 滞納処分でも不可 |
|---|---|---|
| 厚生年金保険法41条1項 | 老齢厚生年金 | 障害厚生年金・遺族厚生年金 |
| 国民年金法24条 | 老齢基礎年金・付加年金 | 障害基礎年金・遺族基礎年金 |
| 健康保険法61条 | ただし書が置かれていない | 傷病手当金など給付の全部 |
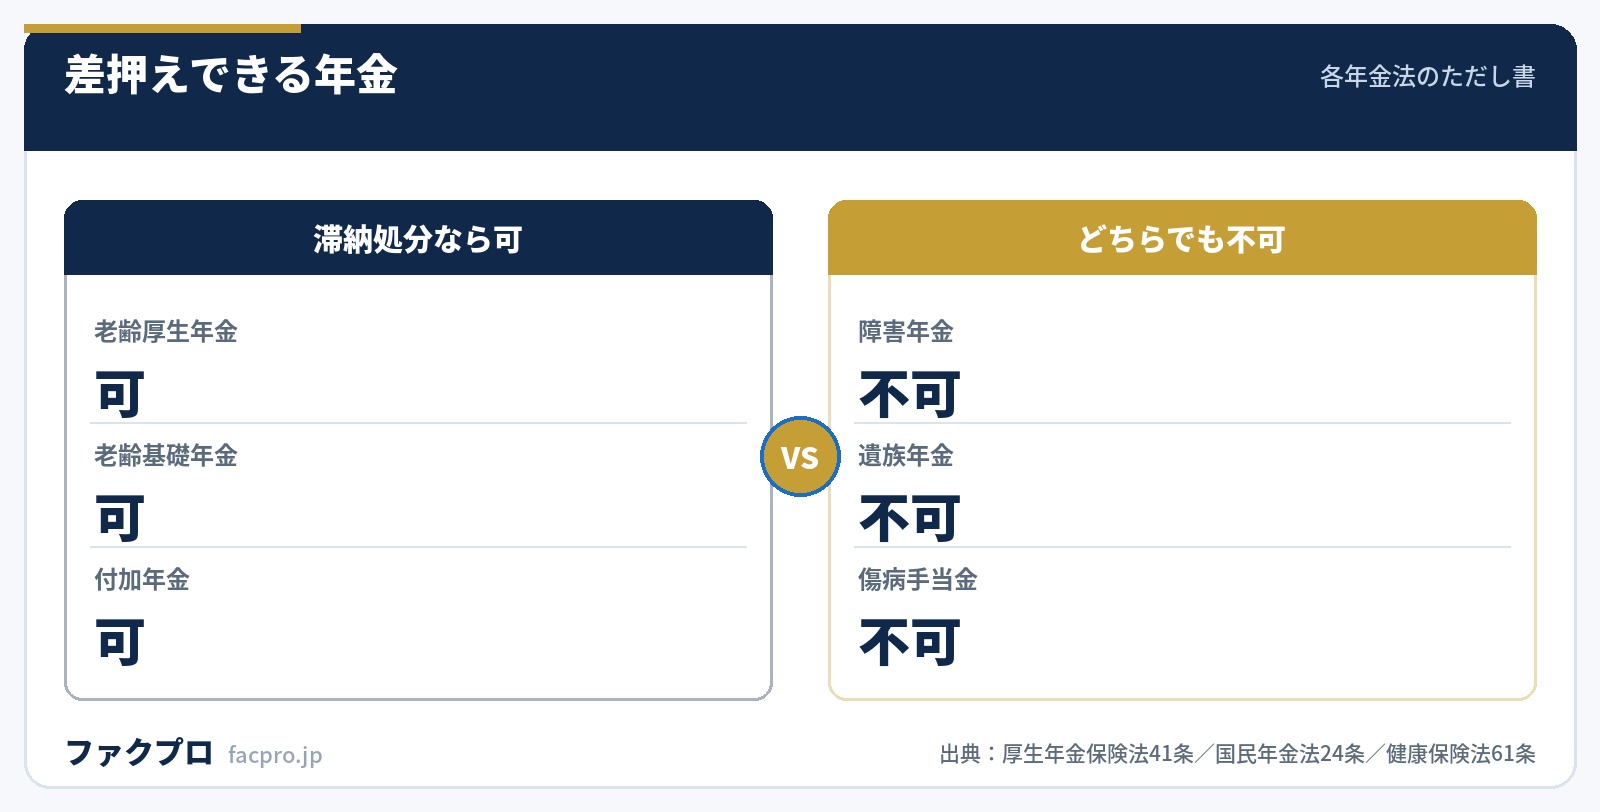
国民年金法24条のただし書に付加年金まで入っている点は見落とされやすいところです。逆に健康保険法61条はただし書を持たないため、傷病手当金などは滞納処分であっても差し押さえられません。
国税徴収法の側には「遺族」も「障害」も出てこない
国税徴収法の全文を落として語を数えると、「年金」は25回、「恩給」は4回出てきますが、「遺族」は1か所も出てきません。「障害」は1回だけで、それは不服申立ての条文にある「公の利益に著しい障害」で、年金とは関係ありません。
つまり、障害年金と遺族年金が守られているのは徴収法の側の配慮ではなく、各年金法のただし書が老齢に限られている反射的な効果です。どの法律を見に行けばよいかを決めるときに効いてきます。
徴収法77条は、ただし書で差押えが可能になった年金について、それを給料等とみなして76条(給与の差押禁止額)を適用する役割を持っています。この77条は2017年4月1日以降、本文が一度も変わっていません。
徴収法77条の解釈は、基本通達の77条関係には置かれていません。項目は2つしかなく、どちらも「別に定めるところによる」とだけあります。その「別に定めるところ」は昭和58年7月13日付の個別通達で、別表に廃止済みの法令名や旧条番号が並んだままです。年金の種類ごとの扱いを確かめるなら、通達ではなく各年金法の現行条文を直接見るのが確実です。
差し押さえられるときも、全額ではない
老齢年金が滞納処分の対象になった場合でも、77条が76条を呼び込むため、生活に必要な分は残ります。国税徴収法施行令34条が定める金額は次のとおりです。
| 本人の分 | 10万7千円(月額) |
|---|---|
| 生計を一にする親族1人につき | 4万8千円(月額) |
| 上記を超える部分 | 2割(ただし本人分と親族分の合計の2倍が上限) |
| 改正 | 令和八年政令第九十七号(公布2026年3月31日・施行2026年4月1日) |
| 経過措置 | 政令の附則に置かれていない |
この基準は2026年4月1日に引き上げられました。改正前は本人10万円・親族1人4万5千円で、この数字は2017年4月1日から2026年3月31日まで9年間据え置かれていました。
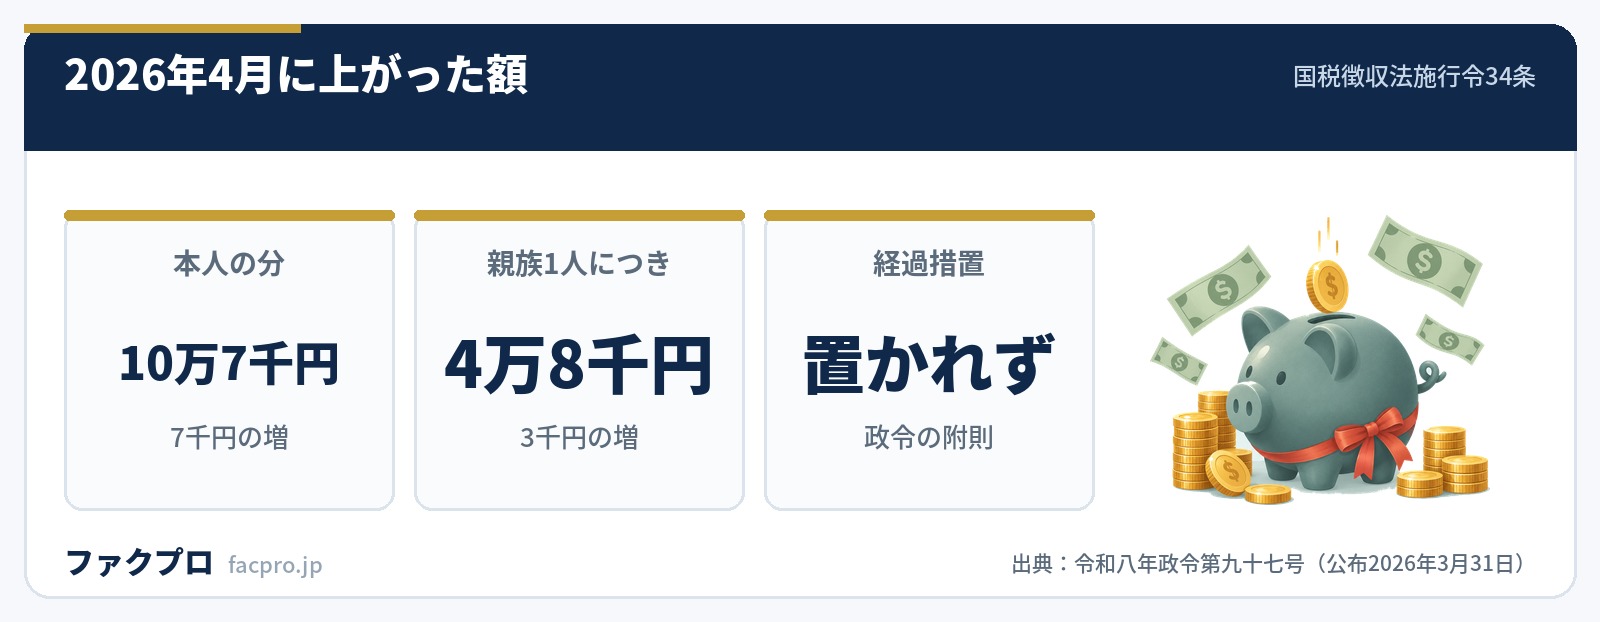
改正政令の附則は「この政令は、令和八年四月一日から施行する。ただし、第三十二条の次に一条を加える改正規定は、令和九年四月一日から施行する。」の2文だけです。経過措置はありません。なお、2027年4月1日施行とされているのは施行令32条の2(特定電子移転財産権の差押手続)の新設で、金額がもう一度上がるという話ではありません。
振り込まれた後の預金は保護が切れる
年金が口座に入金されたあとは、法律上は預金債権になります。国税徴収基本通達76条関係11は、次のように整理しています。
“支払者から銀行口座等に振り込まれた金額に相当する預金債権は含まれないが、その差押えにより生活の維持を困難にするおそれがある金額については、差押えを猶予し、又は解除することができる(法第152条第2項参照)
前段で保護の外に置き、後段で救済の道を示す構造です。ただし参照先の徴収法152条2項は「換価の猶予をする場合において」が前提で、独立した申立ての手続ではありません。判断するのは税務署長で、徴収基本通達の152条関係にも2項の解釈を示した項目は置かれていません。
民事の側はつくりが違います。裁判所の民事事件Q&Aは、民事執行法153条(差押禁止債権の範囲変更)の典型例として「生活保護費や年金の振込口座が差し押さえられた」場合を挙げています。こちらは裁判所への申立てという形が用意されています。
| 滞納処分(税・社会保険料) | 強制執行(民間の債権者) | |
|---|---|---|
| 受給権の差押え | 老齢年金のみ可 | 各年金法により不可 |
| 振込後の預金 | 保護の対象外 | 保護の対象外 |
| 救済の形 | 税務署長の判断(徴収法152条2項) | 裁判所への申立て(民事執行法153条) |
「年金は差し押さえられない」という言い方は、受給権についてだけ正しい表現です。口座に入った時点で、法律上の性格が年金から預金に変わります。年金以外の入金と混ざる口座ほど、どこまでが年金分かを示すのが難しくなります。事業用の入出金と分けておくこと自体が、結果的に主張をしやすくします。
中退共と小規模企業共済の解約手当金は別枠
事業主の立場で気になるのが、退職金代わりに積んでいる共済の扱いです。国税徴収法施行令35条4項は、77条の対象から外れるものを列挙しており、その5号が中小企業退職金共済法16条1項の解約手当金、6号が小規模企業共済法12条1項の解約手当金です。
77条の対象から外れるということは、76条の差押禁止額が働かないということでもあります。一方で、中小企業退職金共済法20条と小規模企業共済法15条はどちらもただし書で滞納処分による差押えを解禁していて、そのただし書に給付の種類による限定は置かれていません。
| 差押えの可否 | 差押禁止額の適用 | |
|---|---|---|
| 老齢厚生年金・老齢基礎年金 | 滞納処分なら可 | 77条→76条が働く |
| 中退共・小規模企業共済の解約手当金 | 滞納処分なら可 | 徴収令35条4項により77条の対象外 |
| 障害年金・遺族年金 | 滞納処分でも不可 | — |
企業年金のほうも並べておきます。確定給付企業年金法34条1項のただし書は老齢給付金・脱退一時金に加えて遺族給付金を差押え可能とし、確定拠出年金法32条は老齢給付金と死亡一時金を挙げています。公的年金では遺族年金が守られるのに、企業年金の遺族給付金は滞納処分の対象になります。どちらも保護されるのは障害給付金です。
老齢年金は77条を通じて差押禁止額が働くのに、同じく老後の備えである共済の解約手当金には働きません。守られる強さは「老後のためのお金かどうか」ではなく、条文がどの列挙に入れたかで決まっています。積立の置き場所を考えるときに、ここは見落とされやすい差です。
年金を担保に借りる制度はもう残っていない
かつて厚生年金保険法41条1項と国民年金法24条には、「別に法律で定めるところにより担保に供する場合」という例外の文言が置かれていました。これは令和2年法律第40号により2022年4月1日に削除されています。受け皿だった独立行政法人福祉医療機構の年金担保貸付も、令和7年12月をもってすべての債権の回収が終了したと公表されています。
日本年金機構のページも「年金を担保に金銭の借入申込を受けることは、例外なく全て法律で禁止されています」と明記しています。年金を担保にお金を貸すという勧誘があれば、現行法では成り立たない話ということになります。
社会保険料の滞納からも同じ手続で来る
差押えが来る経路は税だけではありません。条文をつなぐとこうなります。
| 保険料 | 徴収の根拠 | 差押えの根拠 |
|---|---|---|
| 健康保険料 | 健康保険法183条 | 健康保険法180条4項(国税滞納処分の例) |
| 厚生年金保険料 | 厚生年金保険法89条 | 厚生年金保険法86条5項(同) |
| 労働保険料 | 労働保険徴収法30条 | 労働保険徴収法27条3項(同) |
| 国民健康保険料 | 国民健康保険法79条の2 | 地方税法を経由して国税徴収法へ |
いずれも最終的には国税徴収法76条・77条と各年金法のただし書にたどり着くため、守られる範囲は税の場合と同じです。
なお、日本年金機構の強制徴収についての案内ページには、最終催告状から督促状、差押えという流れと、連帯納付義務者である世帯主および配偶者に対しても財産の差押えを行うことは書かれていますが、差押禁止財産や差押禁止額についての説明は置かれていません。守られる範囲は、法令のほうを見に行く必要があります。
事業者としてできる備え
個人で事業をしている場合、年金・事業用の入金・生活費が1つの口座に混ざりがちです。条文から言える範囲で、整理しておくと効くのは次の3点です。
- ✓年金の受給口座と、売掛金の入金口座を分けておく
- ✓差押えの対象が受給権か預金かで、使える手続が変わることを知っておく
- ✓滞納が見えてきた段階で、換価の猶予など期限のある手続を先に確かめる
売掛金そのものに差押えが来た場合の扱いは売掛金の差押え、給与に対する差押禁止額の計算は給与の差押禁止額、滞納処分の全体の流れは滞納処分で扱っています。税と民間の差押えが重なったときは供託の扱いが別に問題になります。
入金までの期間を短くする手段
滞納の多くは、入金と支払のタイミングのずれから始まります。売掛金を期日前に資金化する手段については、手数料の表示方法と入金までの条件を各社の公開ページから確認して一覧にしています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
個人事業主向けの資金調達の選択肢は個人事業主の資金調達、納税資金の組み立ては予定納税の減額申請と換価の猶予の申請書をご覧ください。
このページの数値と引用は、すべて国の機関の法令・通達の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月2日)



