
予定納税の減額申請と仮決算|法人税と消費税の中間申告
去年は利益が出たが、今年は売上が落ちている。それでも7月と11月、あるいは事業年度の途中に、前年ベースで計算された中間納税の通知が来る。資金繰りがいちばん苦しい時期に、いちばん大きな支出が重なる——中間納税は、そういう性質の支出です。
この金額を下げる手続は、実は税目ごとにまったく違います。「申請」という形で下げられるのは所得税の予定納税だけで、法人税と消費税には申請という手続そのものがありません。代わりにあるのは仮決算という別の計算方法で、しかも使える方向が法人税と消費税で逆を向いています。この記事では、条文の文言と令和8年の確定した割合で、その違いを分解します。
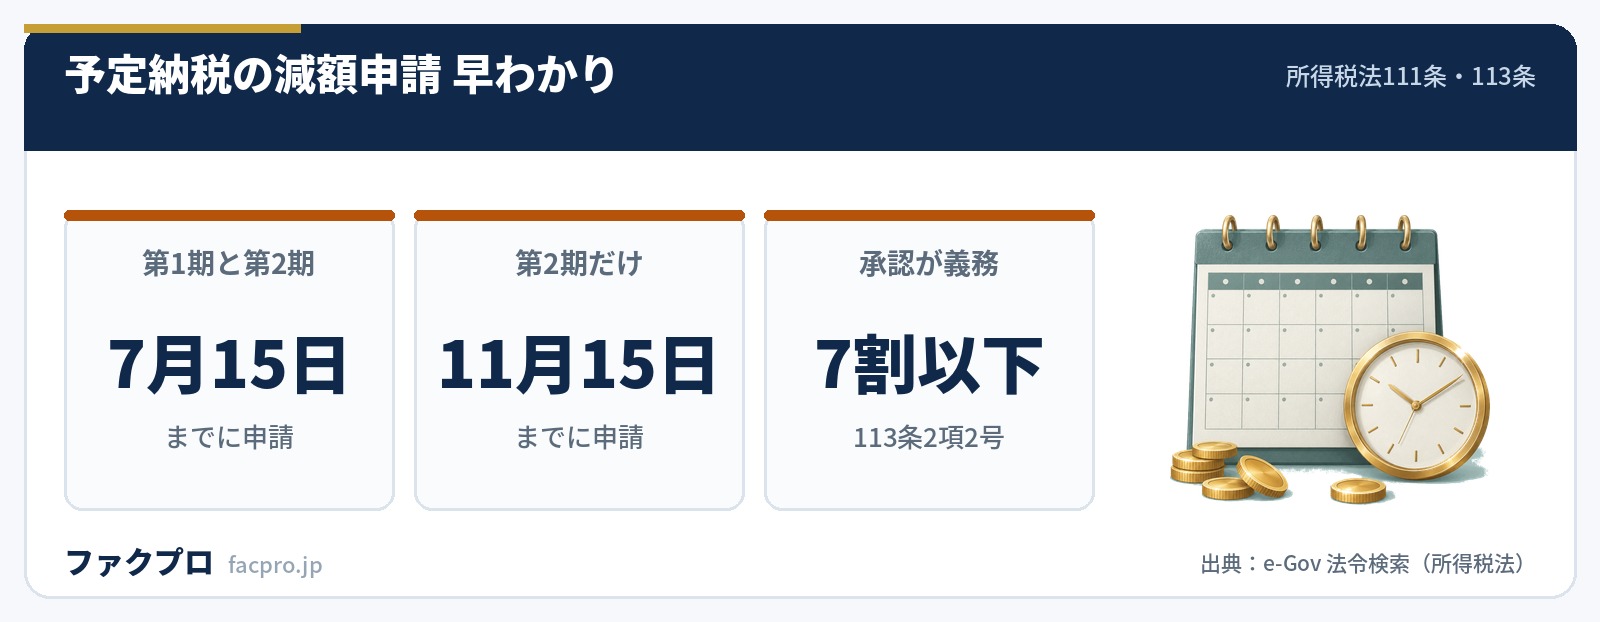
- ▸減額申請の期限は7月15日と11月15日。所得税法111条1項・2項の文言はどちらも「〜までに」で、開始日は条文に置かれていません。
- ▸見積額が前年基準の7割以下なら、承認は義務。所得税法113条2項2号が「承認をしなければならない」と書いています。
- ▸見積額が15万円未満ならゼロになる。114条4項により、減額ではなく免除まで届きます。
- ▸法人税と消費税には申請がない。仮決算という計算方法だけで、期限を過ぎるとみなし規定で予定申告が確定します。
| 予定納税が必要になる人 | 予定納税基準額が15万円以上の居住者(所得税法104条1項) |
|---|---|
| 納期 | 第1期=7月1日から7月31日/第2期=11月1日から11月30日。それぞれ基準額の3分の1 |
| 減額申請の期限(第1期・第2期) | その年7月15日まで。6月30日の現況で見積もる(所得税法111条1項) |
| 減額申請の期限(第2期のみ) | その年11月15日まで。10月31日の現況で見積もる(所得税法111条2項) |
| 承認が義務づけられる場合 | 事業の廃止・休止・転換、失業、災害、盗難、横領、医療費の支払/見積額が基準額の10分の7以下(113条2項) |
| 法人税の中間申告 | 事業年度開始の日以後6月を経過した日から2月以内(法人税法71条1項)。前事業年度の法人税額を前事業年度の月数で除し、中間期間の月数を乗じた額 |
| 法人税の中間申告が不要な場合 | 上の金額が10万円以下、またはその金額がない場合(71条1項ただし書) |
| 消費税の中間申告 | 直前の課税期間の確定消費税額を月数で除した額が、1か月分400万円/3か月分100万円/6か月分24万円を超える場合(消費税法42条) |
| 延滞税(令和8年) | 納期限の翌日から2月を経過する日まで 年2.8%/それ以後 年9.1% |
| 換価の猶予の申請期限 | その国税の納期限から6月以内(国税徴収法151条の2第1項) |
中間納税を「申請して下げる」手続は所得税にしかない
まず全体像です。3つの税目を並べると、制度の非対称がはっきりします。
| 税目 | 名前のある「下げる手続」 | 国税庁の案内 |
|---|---|---|
| 所得税(予定納税) | あり。予定納税額の減額申請(所得税法111条〜114条) | 専用の手続案内ページ、タックスアンサーNo.2040とNo.8005、申請書の様式と記載要領、税額表 |
| 法人税(中間申告) | なし。仮決算という計算方法だけ(法人税法72条) | タックスアンサーにも手続案内にも項目が置かれていない。説明はパンフレットの1ページのみ |
| 消費税(中間申告) | なし。仮決算という計算方法だけ(消費税法43条) | タックスアンサーNo.6609とNo.6611。ただし任意の中間申告の届出以外に手続の案内がない |
これは記事の推測ではありません。国税庁自身が、消費税のタックスアンサーNo.6609のなかでこう書いています。
“この場合において中間申告書の提出期限前であれば、直前の課税期間の確定消費税額に基づいて算出した消費税額等によらず、仮決算に基づいて中間申告税額を算出して申告・納付することができます(所得税の「予定納税額の減額申請手続」のような手続はありません。)。
法人税と消費税で中間納税を下げる方法は、期限内に仮決算で申告すること一本だけです。申請して待つ、という形は用意されていません。だから期限の管理が決定的に効きます。
予定納税の仕組み|所得税法104条の15万円
“居住者(…)は、第一号に掲げる金額から第二号に掲げる金額を控除した金額(以下この章において「予定納税基準額」という。)が十五万円以上である場合には、第一期(その年七月一日から同月三十一日までの期間をいう。…)及び第二期(その年十一月一日から同月三十日までの期間をいう。…)において、それぞれその予定納税基準額の三分の一に相当する金額の所得税を国に納付しなければならない。
15万円という数字はカッコ書きではなく、104条1項の本文そのものです。これを下回れば予定納税は発生しません。納付は第1期と第2期の2回で、それぞれ基準額の3分の1。100円未満の端数は3項で切り捨てられます。
通知は書面で届きます。106条1項は「その予定納税基準額並びに第一期及び第二期において納付すべき予定納税額を書面により通知する」としていますが、タックスアンサーNo.2040は「書面またはe-Taxによる通知で通知されます」と案内しています。郵便が来ないからといって予定納税がないとは限りません。メッセージボックスを確認してください。
申請しなくても下がることがある
105条のただし書も覚えておく価値があります。予定納税基準額は原則としてその年5月15日時点で確定しているところで計算しますが、5月16日から7月31日までの間に、更正の請求などで前年分の税額が下がれば、申請をしなくても、下がった後の金額で予定納税基準額が計算し直されます。前年分の申告にミスが見つかっているなら、まずそちらを直すほうが早い場合があります。
減額申請の期限は7月15日と11月15日|所得税法111条
減額申請には2つの窓があります。
111条2項1号の比較対象は「予定納税基準額(前項の承認を受けた居住者については、その承認に係る申告納税見積額)」です。つまり7月に申請していなくても、11月15日までなら第2期だけを下げる申請ができます。7月の窓を逃したら終わり、ではありません。
申請書には、申告納税見積額・申請の理由などに加えて、112条2項が「取引の記録等に基づいて同項の申告納税見積額の計算の基礎となる事実を記載した書類」の添付を求めています。途中までの試算表や資金繰り表の元になる数字をそのまま使える場面です。
7割以下なら承認は義務|所得税法113条2項2号
減額申請は「お願いしてみる」手続だと思われがちですが、条文は2つの場合に税務署長の裁量を奪っています。
“税務署長は、前条第一項の申請書の提出があつた場合において、次の各号のいずれか一に該当するときは、前項の承認をしなければならない。
| 号 | 該当する場合 | 効果 |
|---|---|---|
| 1号 | 事業の全部若しくは一部の廃止、休止若しくは転換、失業、災害、盗難若しくは横領による損害、または所得税法73条2項の医療費の支払により、見積額が基準額に満たなくなると認められる場合 | 承認は義務 |
| 2号 | 見積額が、減額されるべき予定納税額の計算の基礎となった予定納税基準額または申告納税見積額の10分の7に相当する金額以下となると認められる場合 | 承認は義務 |
この「10分の7」は、国税庁の手続案内ページには出てきません。手続案内の審査基準の欄は「上記[手続対象者]に該当するか等を審査します。」の一行だけで、113条2項の存在自体に触れていません。手続根拠の欄に挙がっているのも112条で、実体規定の111条も、承認要件の113条も入っていません。
条文上の安全圏は「前年基準の7割」です。今年の見積税額が前年の予定納税基準額の7割以下に収まるなら、要件を満たすことを示せば承認は義務になります。ここを知っているかどうかで、申請書に何を書くかが変わります。
もうひとつ、期限そのものが延びる規定もあります。111条3項は、税務署長の通知に係る書面が6月15日まで(第2期なら10月15日まで)に発せられなかった場合には、申請の期限がその書面が発せられた日から起算して1月を経過した日まで延期されるとしています。通知が遅れて届いたなら、7月15日を過ぎていても諦める必要はありません。
見積額が15万円未満ならゼロになる|114条4項
減額申請は「少し減らす」だけの手続ではありません。114条4項がこう定めています。
“前三項の場合において、これらの規定による予定納税額に百円未満の端数があるときは、その端数を切り捨てるものとし、これらの規定に規定する申告納税見積額が十五万円に満たないときは、これらの規定による予定納税額は、ないものとする。
承認された申告納税見積額が15万円未満になれば、予定納税額はゼロです。104条1項の入口と同じ15万円が、出口にももう一度置かれている構造になっています。
令和8年分の減額申請で、基礎控除62万円を使ってはいけません。令和8年度税制改正で基礎控除は58万円から62万円へ、給与所得控除の最低保障額は65万円から69万円へ引き上げられましたが、この改正の施行日は令和8年12月1日です。
111条4項は申告納税見積額を「第三章(税額の計算)の規定に準じて計算した所得税の額」から導くと定めているので、7月15日にも11月15日にも、まだ改正前の58万円で計算することになります。国税庁が令和8年分の申請用に配っている税額表の給与所得の速算表も、控除額が65万円のままで組まれています。
国税庁の案内は「考慮されません」という結論だけを示していて、その理由である施行日には触れていません。ここを取り違えると、見積額を実際より小さく出してしまい、確定申告で差額を払うことになります。
法人税の中間申告|仮決算は「増やす方向」に使えない
法人税の中間申告は、法人税法71条1項で事業年度開始の日以後6月を経過した日から2月以内と決まっています。金額の計算式は条文の文言どおりに読むと次のとおりです。
“当該事業年度の前事業年度の法人税額(…)で六月経過日の前日までに確定したものを当該前事業年度の月数で除し、これに当該事業年度開始の日から当該前日までの期間(…)の月数を乗じて計算した金額
条文に「6」という数字は出てきません。前事業年度の月数で割って中間期間の月数を掛ける、という形です。通算子法人では中間期間が6か月にならない場合があるため、この書き方になっています。計算した金額が10万円以下、またはその金額がないときは、ただし書により中間申告書の提出そのものが不要です。
仮決算に付いている上限
仮決算は法人税法72条1項ですが、ただし書に制限が並んでいます。
- ✕71条1項ただし書などで中間申告書の提出が不要な場合は、仮決算も使えない(災害損失金額がある場合を除く)
- ✕仮決算で計算した法人税の額が、71条で計算した予定申告額を超える場合は使えない
- ✕受託法人である場合も使えない
2つめが効きます。法人税の仮決算は、納税額を増やす方向には使えません。上半期だけ大きく儲かった年に仮決算で正直に申告しようとしても、予定申告額を超えるなら門前払いになります。
法人税だけにある、中間段階での還付
逆方向には、法人税だけに例外があります。72条4項は、災害のあった日から6月を経過する日までの間に終了する期間に災害損失金額があるときは、所得税額の控除不足額を中間申告書に記載できるとしており、78条1項がこれを還付の対象にしています。施行令151条は税務署長に「遅滞なく」還付または充当の手続をするよう求めています。欠損金そのものの扱いは欠損金の繰越しの記事にまとめています。
消費税の中間申告|仮決算で還付は受けられない
消費税のしきい値は、条文では各期の中間納付額で書かれています。
| 区分 | 条文のただし書 | 判定する金額 |
|---|---|---|
| 一月中間申告(42条1項) | 400万円以下なら不要 | 直前の課税期間の確定消費税額を月数で除した額(1か月分) |
| 三月中間申告(42条4項) | 100万円以下なら不要 | 同じ額に3を乗じた額(3か月分) |
| 六月中間申告(42条6項) | 24万円以下なら不要 | 同じ額に6を乗じた額(6か月分) |
よく見る「48万円」「4,800万円」という数字は、条文にも基本通達にも出てきません。24万円×2、400万円×12を年税額に換算したもので、国税庁のタックスアンサーNo.6609の表だけに登場します。
だからこそ、No.6609 自身が「直前の課税期間が12か月に満たない場合は、計算方法が異なります」と注記を置いています。設立初年度や事業年度を変更した年は、この換算が通用しません。条文どおり「6か月分が24万円以下か」で数えてください。
仮決算で控除不足額が出ても還付されない理由
ここは条文の構造を見ると一目で分かります。確定申告の45条1項には、4号(残額)のほかに5号(控除してなお不足額があるときの当該不足額)があります。ところが仮決算の43条1項は、計算対象を「第四十五条第一項第二号から第四号までに掲げる金額」と区切り、5号を外しています。43条1項の各号にも5号に相当する号がありません。
そして還付の条文である52条1項は「第四十五条第一項第五号に掲げる不足額の記載があるとき」にだけ還付義務を課しています。仮決算の中間申告書は、還付の入口そのものに届かない作りになっています。消費税法基本通達15-1-5も「控除不足額が生じた場合の中間納付額は、零円となる」と注記しています。
逆に、消費税の仮決算には法人税のような上限がありません。基本通達15-1-4は、仮決算の結果がしきい値以下になっても中間申告書の提出義務は残ると注意しています。また15-1-2により、年3回・年11回の事業者は、各期ごとに予定申告と仮決算を使い分けられます。納付そのものの流れは消費税の中間納付の記事で扱っています。
期限を1日過ぎたらどうなるか|みなし中間申告
法人税にも消費税にも、出さなかった場合の規定があります。
| 税目 | 条文 | 効果 |
|---|---|---|
| 法人税 | 法人税法73条 | 提出期限において、71条1項各号に掲げる事項を記載した中間申告書の提出があったものとみなす |
| 消費税 | 消費税法44条 | 提出期限において、42条1項各号等に掲げる事項を記載した中間申告書の提出があったものとみなす |
| 消費税(任意の中間申告) | 消費税法42条11項 | 提出しなかったときは、取りやめの届出書を提出したものとみなす。中間申告書の提出があったとはみなされない |
消費税法基本通達15-1-6は、提出期限を過ぎると42条の各号で計算した消費税額が「直ちに確定する」と注意しています。つまり仮決算による中間申告書を期限後に出すことはできません。タックスアンサーNo.6609も同じ説明をしています。
ここが、所得税の減額申請といちばん違うところです。減額申請は承認を待つ手続なので、期限内に出せば後から処理されます。法人税と消費税は期限内に仮決算で申告しない限り、前年ベースの額が自動的に固まります。
延滞税は令和8年で年2.8%と年9.1%
中間納税を払えなかった場合に走るのが延滞税です。国税通則法60条2項が本則の年14.6%と年7.3%を定め、措置法94条1項が延滞税特例基準割合による軽減を置いています。令和8年の確定した割合はこうです。
| 期間 | 令和7年 | 令和8年 |
|---|---|---|
| 納期限までの期間、及び納期限の翌日から2月を経過する日まで | 年2.4% | 年2.8% |
| 納期限の翌日から2月を経過する日の翌日以後 | 年8.7% | 年9.1% |
| 納税の猶予・換価の猶予を受けている期間(猶予特例基準割合) | 年0.9% | 年1.3% |
「延滞税は1年で止まる」は、ただ払っていないケースには当てはまりません。国税通則法61条1項の控除が働くのは「修正申告書の提出又は更正があつた場合」だけで、60条1項1号(期限内申告したのに完納しない)と4号(予定納税に係る所得税を完納しない)は対象に入っていません。
払わずに置いた中間納税の延滞税は、完納の日まで年9.1%で走り続けます(令和8年の場合)。
端数のルールも先に効きます。通則法118条3項により、計算の基礎となる税額に1万円未満の端数があるとき、または全額が1万円未満のときは切り捨て。119条4項により、延滞税の確定金額が1,000円未満なら全額切り捨てです。国税庁の延滞税の解説ページ3本の本文には、この2つのルールが出てきません。
予定納税の延滞税は国税通則法60条1項4号に正面から書かれていますが、延滞税の専門ページであるタックスアンサーNo.9205の「延滞税が課される場合」の列挙には、この4号が入っていません。予定納税の延滞税の割合は、別のページであるNo.2040の表のほうに掲載されています。重加算税や延滞税の全体像は重加算税と延滞税の記事にまとめてあります。
払えないときは猶予に切り替える
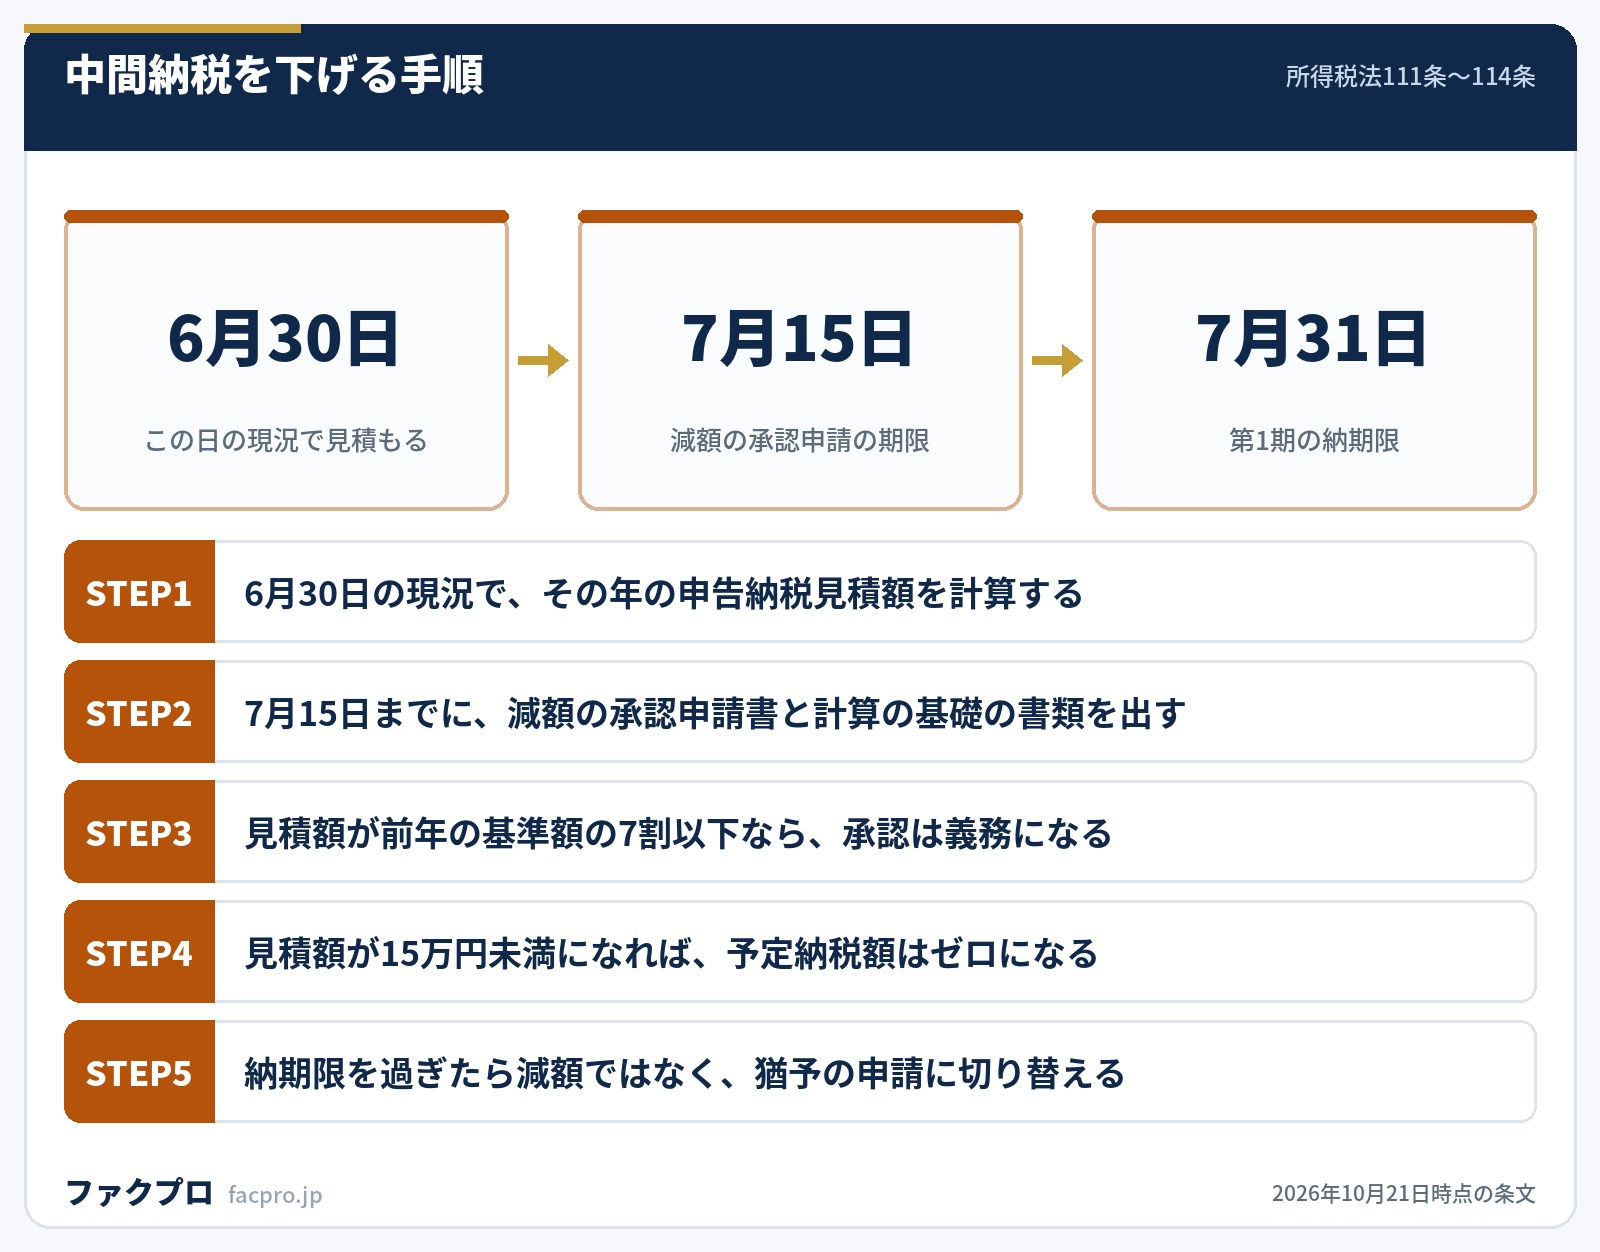
減額申請にも仮決算にも期限があります。納期限を過ぎたら、次の道具は猶予です。条文を時間軸に並べると、やるべきことが前後に整理できます。
| 時点 | 使える手続 | 根拠条文 |
|---|---|---|
| 5月16日から7月31日までに前年分の税額が下がった | 申請不要。予定納税基準額が自動的に下がる | 所得税法105条ただし書 |
| 7月15日まで/11月15日まで | 予定納税額の減額申請 | 所得税法111条1項・2項 |
| 納期限から6月以内 | 申請による換価の猶予。令和8年の実効割合は年1.3% | 国税徴収法151条の2第1項、通則法63条1項、措置法94条2項 |
| 一時に納付できない事実があるとき | 納税の猶予。1年以内、延長して通算2年まで | 国税通則法46条2項・7項 |
換価の猶予には、条文に正面から書かれた制約があります。国税徴収法151条の2第2項は「前項の規定は、当該申請に係る国税以外の国税(…)の滞納がある場合には、適用しない。」と断定しています。他に滞納があるなら、そちらを先に猶予の申請に乗せる順番になります。
もうひとつ、国税庁のFAQが示す運用も押さえておく価値があります。問31は「猶予が許可された日にかかわらず、申請日から延滞税が軽減・免除されます」とし、問24は「納期限を過ぎて申請されると、納期限の翌日から猶予申請日の前日までの間は延滞税が軽減されない」としています。申請が1日遅れると、その1日分は軽減されないまま残ります。猶予そのものの効果は換価の猶予と納税の猶予の記事、滞納処分に進んだ場合は滞納処分の記事で扱っています。
納税資金そのものを手前で作る
中間納税を下げても、下がった分を払う現金は要ります。入金予定日までの間を埋める手段として、売掛金を期日前に譲渡して現金化する方法があります。仕組みはファクタリングとは何かの記事、運転資金の考え方は運転資金の記事にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
各社の条件は会社ページで比べられます。QuQuMoの会社ページやPAYTODAYの会社ページをどうぞ。
予定納税の減額申請と中間申告のよくある質問
減額申請はいつから出せますか?
所得税法111条1項・2項は「その年七月十五日までに」「その年十一月十五日までに」と期限だけを定めていて、開始日の定めを置いていません。国税庁の手続案内は7月1日から7月15日まで、11月1日から11月15日までと案内しています。6月30日の現況で見積もる建て付けなので、実務上は7月1日以降と考えておけば足ります。
減額申請が却下されることはありますか?
あります。所得税法113条1項は、税務署長が申告納税見積額を認める、自ら定めて承認する、または申請を却下する、と定めています。ただし113条2項の1号または2号に当てはまるときは、承認は義務です。2号は「見積額が基準額の10分の7に相当する金額以下となると認められる場合」です。
法人税で中間申告書を出し忘れたらどうなりますか?
法人税法73条により、提出期限において前年度実績に基づく中間申告書の提出があったものとみなされます。無申告にはなりませんが、仮決算による中間申告書を期限後に出すことはできなくなります。
消費税の仮決算でマイナスが出たら還付されますか?
されません。仮決算の消費税法43条1項は、計算対象を45条1項2号から4号までに区切っていて、控除不足額の5号が入っていません。還付の条文である52条1項も45条1項5号の記載がある申告書だけを対象にしています。消費税法基本通達15-1-5が「控除不足額が生じた場合の中間納付額は、零円となる」と注記しています。
年3回の中間申告のうち1回だけ仮決算にできますか?
できます。消費税法基本通達15-1-2は、各中間申告対象期間について、それぞれ消費税法42条または43条のいずれかを適用して中間申告書を提出できるとしています。上半期が苦しく下半期が戻る見込みなら、前半だけ仮決算にするという使い方ができます。
予定納税を払わないで放置するとどうなりますか?
国税通則法60条1項4号により、法定納期限の翌日から延滞税が発生します。令和8年なら納期限の翌日から2月を経過する日まで年2.8%、それ以後は年9.1%です。61条の1年控除は修正申告や更正があった場合の特例なので、単に払っていないケースには働きません。
令和8年の減額申請で基礎控除62万円を使えますか?
使えません。基礎控除62万円と給与所得控除の最低保障額69万円への引き上げは令和8年12月1日施行のため、7月15日にも11月15日にも、まだ効力が生じていません。国税庁も、基礎控除の見直しは申告納税見積額の計算上は考慮せず、確定申告の際に精算されると案内しています。
このページの数値と引用は、すべて予定納税の減額申請と中間申告について条文と国税庁・財務省の公表資料の原典を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月21日/法令・公的資料は改正や更新により変わることがあります)



