
滞納処分と強制執行の調整|売掛金の差押えが競合したら
税金を滞納して売掛金を差し押さえられている会社に、別の債権者からも差押えが来る。あるいは逆に、裁判所の差押命令が先に届いていた売掛金へ、あとから税務署の債権差押通知書が届く。このときに売掛先(第三債務者)が何をすればよいのか、取立てはどちらができるのかを決めているのが、滞納処分と強制執行等との手続の調整に関する法律——通称「滞調法」です。
名前が長いわりに、この法律は優劣そのものを決めていません。第1条が「手続の調整を図るため」と書くとおり、配当の順番を決めるのは国税徴収法のほうで、滞調法はそこへ至る手続を整理する役目です。そして売掛金については、どちらの差押えが先かで条文の作りが鏡像のように分かれています。このページでは法令・国税庁・裁判所の資料だけを使って、その分かれ方を整理します。
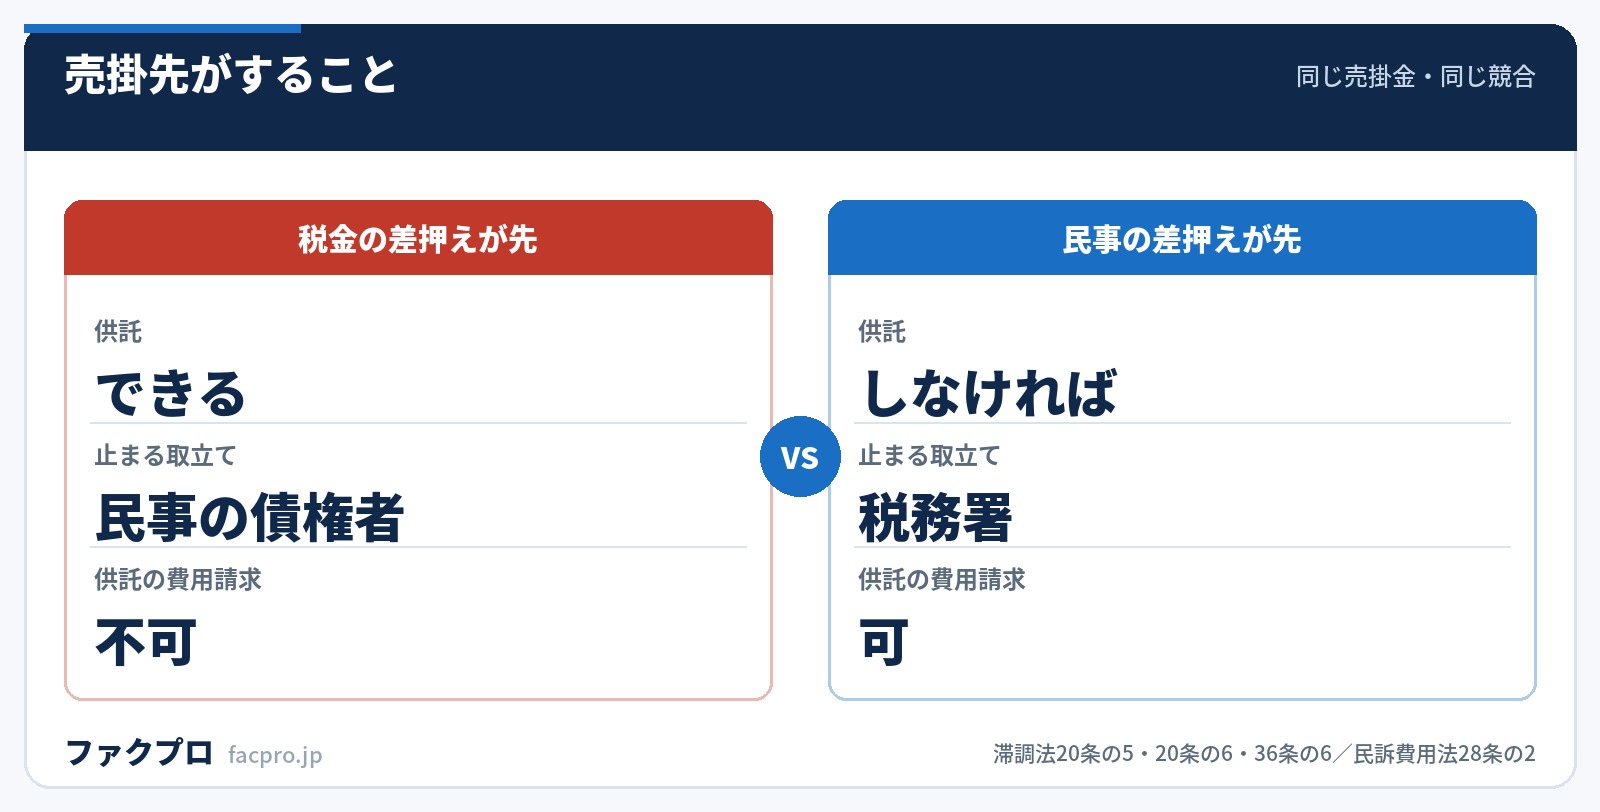
- ▸売掛先の供託は、税金が先なら「できる」、民事が先なら「しなければならない」(第20条の6第1項/第36条の6第1項)
- ▸取立てが止まるのも逆。税金が先なら民事の債権者が止まり、民事が先なら税務署が供託金の払渡しを受けられなくなります
- ▸売掛金では二重差押えが前提。「二重差押えの禁止」は動産の話(民事執行法第125条)で、売掛金には当てはまりません
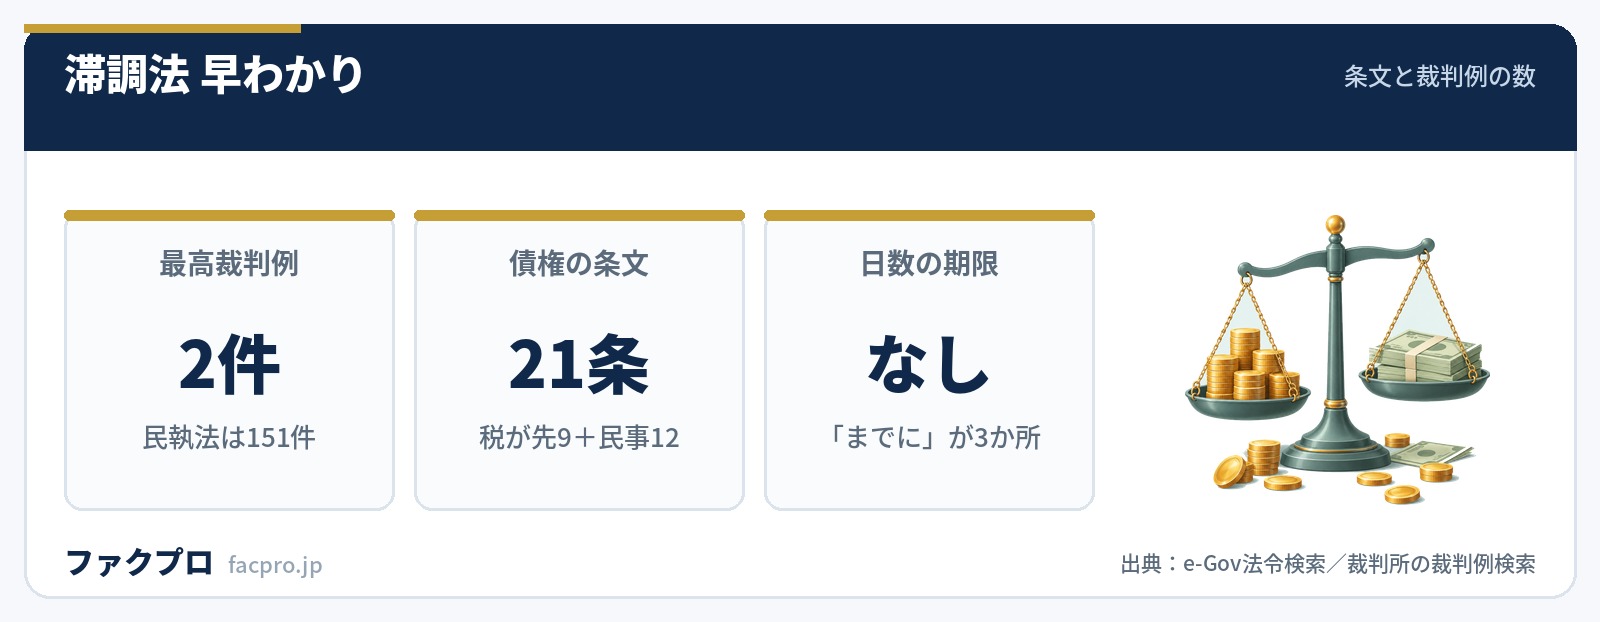
- ▸滞調法に日数の期限も罰則も置かれていません。期限は「送達の時まで」「配当期日まで」という3つの瞬間だけ
| 正式名称 | 滞納処分と強制執行等との手続の調整に関する法律(昭和32年法律第94号) |
|---|---|
| 条数 | 本則62条。売掛金に関係するのは第20条の3〜第20条の11と第36条の3〜第36条の14 |
| この法律が決めること | 手続の調整(第1条)。配当の優劣は国税徴収法が決める |
| 対象になる滞納処分 | 国税徴収法による滞納処分及びその例による滞納処分(第2条第1項) |
| 対象になる徴収職員等 | 徴収職員、徴税吏員その他滞納処分を執行する権限を有する者(第2条第2項) |
| 税金が先のときの供託 | できる(第20条の6第1項) |
| 民事が先のときの供託 | しなければならない(第36条の6第1項) |
| 供託費用の請求 | 民事が先のときのみ可。事情届をする時までに請求しないと支給されない |
| 逆転の手続 | 強制執行続行の決定(第8条・第9条)/滞納処分続行承認の決定(第25条・第26条) |
| 続行決定への不服申立て | できない(第9条第4項・第26条第3項) |
| 罰則 | 置かれていません |
| 最終改正の施行 | 2023年6月14日。次の改正は2028年6月13日施行で、不動産の2条のみ |
| 最高裁判例 | 2件(裁判所の裁判例検索で法令名を指定した場合) |
滞調法とは?優劣ではなく手続を決める法律
条文の最初に、この法律の役目が書いてあります。
“この法律は、滞納処分と強制執行、仮差押えの執行又は担保権の実行としての競売(以下単に「競売」という。)との手続の調整を図るため、これらの手続に関する規定の特例を定めるものとする。
「手続の調整」であって、誰が先に取るかではありません。優劣は国税徴収法が決めます。第8条(国税優先の原則)、第12条(差押先着手)、第13条(交付要求先着手)、第15条・第16条(法定納期限等)、第24条(譲渡担保財産)がその担当です。
対象になる「滞納処分」も国税だけではありません。第2条第1項は「国税徴収法による滞納処分及びその例による滞納処分」とし、第2条第2項は徴収職員のほかに徴税吏員を挙げています。住民税・固定資産税・国民健康保険料・社会保険料・労働保険料も同じ土俵に乗ります。
売掛先の供託義務が、向きで入れ替わる
ここがこの法律のいちばん実務に効く部分です。同じ「売掛金に税金と民事の差押えが重なった」場面なのに、条文の助動詞がまるごと入れ替わります。
“第三債務者は、滞納処分による差押えがされている金銭の支払を目的とする債権(以下「金銭債権」という。)について強制執行による差押命令又は差押処分の送達を受けたときは、その債権の全額に相当する金銭を債務の履行地の供託所に供託することができる。
“第三債務者は、強制執行による差押えをした債権者が提起した次条に規定する訴えの訴状の送達を受ける時までに、その差押えがされている金銭債権について滞納処分による差押えがされたときは、その債権の全額(略)に相当する金銭を債務の履行地の供託所に供託しなければならない。
税金が先なら「供託することができる」、民事が先なら「供託しなければならない」。売掛先が義務を負うのは、民事の差押えが先に来ていた場合だけです。
取立てを止められる相手も逆になります。税金が先のときは第20条の5が「強制執行による差押えをした債権者は、(略)滞納処分による差押えが解除された後でなければ、取立て(略)をすることができない」として民事の債権者を止めます。民事が先のときは第36条の6第4項が、供託された金銭について徴収職員等は「差押命令(略)の申立てが取り下げられた後又は(略)取り消す決定(略)が効力を生じた後でなければ、払渡しを受けることができない」として税務署側を止めます。
「税金は常に最強」という整理は、この場面では成り立ちません。民事の差押えが先に入っていれば、供託金から税務署が先に持っていくことはできない仕組みです。また一部だけ競合したときの効力の拡張は、どちらの向きでも「強制執行による差押えの効力は、その債権の全部に及ぶ」(第20条の4・第36条の4)と書かれていて、滞納処分の効力が全部に及ぶとは置かれていません。条文は意外と民事側に厚い作りです。
売掛金では二重差押えが前提になっている
「二重差押えは禁止されている」と読んだことがあるかもしれません。e-Gov法令検索で「二重差押え」を引くとヒットは1件だけで、それが民事執行法第125条です。
“執行官は、差押物又は仮差押えの執行をした動産を更に差し押さえることができない。
禁止されているのは動産です。売掛金のような債権は逆で、滞調法第20条の3第1項が「強制執行による差押命令又は差押処分は、滞納処分による差押えがされている債権に対しても発することができる」、第36条の3第1項が「滞納処分による差押えは、強制執行による差押えがされている債権に対してもすることができる」と書いています。
税務署どうしが重なる場合も、売掛金では参加差押えが使えません。国税徴収法第86条第1項が挙げる参加差押えの対象は「動産及び有価証券」「不動産、船舶、航空機、自動車、建設機械及び小型船舶」「電話加入権」の3つで、債権が入っていないためです。そこで国税庁は二重差押えと交付要求の併用で運用しています。
“(1)既にされている差押え(略「先順位の差押え」略)が債権の全部又は一部についてされているかどうかを問わず、原則として、債権の全部について二重差押えを行うものとする。(2)先順位の差押えがある間は、二重差押えに基づいて換価(取立てを含む。)をすることができない。(4)二重差押えを行う場合においては、併せて先順位の差押えに係る行政機関等に対して交付要求をするものとする。
併用する理由は、交付要求の弱点にあります。税務大学校の講本は「交付要求(狭義)の場合は、先行の差押えが解除されたときにはその効力を失うこととなるのに対し、参加差押えの場合は、先行の差押えが解除されたときは、参加差押えをした時に遡って差押えの効力が生じ」と説明しています。売掛金では参加差押えが使えないので、先行の差押えが解除されたときに備えて二重差押えを並べておく、という組み立てです。
逆転させる「続行決定」は2系統ある
先に差押えをした側の手続が止まってしまったとき、あとから来た側が順番を入れ替えてもらう手続があります。ただし申請する人も相手も引き金も、向きによって別物です。
| 項目 | 強制執行続行の決定(税金が先) | 滞納処分続行承認の決定(民事が先) |
|---|---|---|
| 根拠条文 | 第8条・第9条・第10条 | 第25条・第26条・第27条 |
| 申請・請求する人 | 差押債権者(+配当要求の効力が生じた債権者) | 徴収職員等 |
| 引き金 | 滞納処分の手続が進行しない/保全差押え等/相当期間内に公売その他の売却がされない | 強制執行が中止又は停止されたとき |
| 決定の効果 | 滞納処分による差押えを強制執行による差押後にされたものとみなす | 強制執行による差押えを滞納処分による差押後にされたものとみなす |
手続の作りも対称です。第9条第2項は「裁判所は、強制執行続行の決定をするには、あらかじめ徴収職員等の意見をきかなければならない」とし、第9条第4項と第26条第3項はどちらも「不服を申し立てることができない」としています。
この第9条の合憲性は、最高裁大法廷が正面から判断しています。
“前記法律九条は、先行する滞納処分が差押の段階で停滞し財産の換価に至らない結果、強制執行の差押債権者の権利実現が不当に遅延するのを防止するため、同法八条各号のいずれかの事由があり且つ裁判所において関係徴收職員等の意見をきいた上、差押債権者の続行申請を相当と認めた場合に限つて、滞納処分に先立ち強制執行を続行する旨の決定ができると定めたものであるから、公共の福祉に適合し、憲法二九条二項に反するものではない。
供託した売掛先は費用を請求できるか
売掛金を供託すると、売掛先には手間と実費が発生します。これを請求できる条文があります。
“民事執行法第百五十六条第二項若しくは第三項又は滞納処分と強制執行等との手続の調整に関する法律(昭和三十二年法律第九十四号)第三十六条の六第一項(これらを準用し、又はその例による場合を含む。)の規定により供託した第三債務者は、次の各号に掲げる費用を請求することができる…
引かれているのは第36条の6第1項だけで、第20条の6第1項は入っていません。つまり税金の差押えが先の場面で任意に供託した売掛先は、この条文による費用請求ができないことになります。同条第3項は「第一項の費用は、供託金から支給する」としているので、出どころは供託した金銭です。
しかも期限があります。第28条の2第2項は「前項の費用は、第二十七条の規定にかかわらず、供託の事情の届出をする時までに請求しないときは、支給しない」。滞調法本体には日数の期限が1つもないのに、費用請求だけは事情届が締切です。
その事情届の書き方も、向きで宛先が変わります。税金が先の任意供託なら滞調法施行令第12条の5の事情届を徴収職員等へ、民事が先の義務供託なら最高裁判所規則(昭和32年最高裁判所規則第12号)第43条の事情届を執行裁判所へ出します。後者には徴収職員等の属する庁の名称と所在を書く欄が明文で置かれています。
差押えの前にファクタリングが済んでいた場合
滞調法は債権譲渡を扱いません。全文を通して「ファクタリング」「債権譲渡」「譲渡担保」のいずれも出てきません。税金の差押えより前に売掛金を譲渡していた場合の勝敗は、別の条文で決まります。
まず決め手になるのが対抗要件です。国税庁の基本通達はこう書いています。
“債権の譲渡は、確定日付のある証書(民法施行法第5条)により譲渡人がこれを債務者に通知し、又は債務者がこれを承諾しなければ、債務者以外の第三者に対抗することができない(民法第467条)ので、この要件を欠いている場合には、譲渡人の債権として差し押さえることができる。
同じ通達の注は、法人が債権譲渡登記をしたときは登記の日付が確定日付になる(動産・債権譲渡特例法第4条第1項)と続けます。つまり確定日付のある通知も登記もないままだと、売主の売掛金として差押えの対象になります。2社間のファクタリングで登記を留保している場合は、ここが効いてきます。
譲渡担保の形なら国税徴収法第24条の世界です。第8項が「国税の法定納期限等以前に、担保の目的でされた譲渡に係る権利の移転の登記がある場合」などには第1項を適用しないとしていて、法定納期限等(第15条第1項)との前後で決まります。
税務大学校の講本には「私債権者が執行裁判所に強制執行の申立てを行ったときであっても、それに交付要求をした国税は、常に私債権に優先して配当を受けることができる」という一文がありますが、その直後に「(注)私債権が質権等により担保される債権である場合には、別に調整規定がある」と付いています。常に優先するのは無担保の私債権に対してです。対抗要件を備えた債権譲渡や譲渡担保は、法定納期限等との前後で判断が変わります。
売掛金を差し押さえられたあとにできること
すでに差し押さえられた売掛金は、そのままでは回収できません。差押えを外すルートは国税徴収法第79条第2項第2号の差押換え(ほかに適当な財産を提供して差し押さえてもらう)か、第152条第2項の差押えの猶予・解除です。換価の猶予を受けても売掛金の差押えは残るので、止めたいなら第152条第2項を別に求める必要があります(詳しくは差押えの解除と滞納処分の流れで整理しています)。差押えが及んでいない売掛金が別にあるなら、その入金を前倒しする手段を並行して検討することになります。各社の条件は下の表で比べられます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
換価の猶予は売掛金の差押えを止めない
国税徴収法第151条第1項の本文は「滞納処分による財産の換価を猶予することができる」と書いています。止まるのは換価だけです。税務大学校の講本も次のように注記しています。
“換価の猶予は、差押えを制限するものではない。したがって、猶予期間中であっても、猶予に係る国税について、新たな差押えができるほか、交付要求又は参加差押えを行うことができる。
同じページは、運用上は「徴収上特に必要があると認められる場合を除き、原則として、行わないものとする」として新たな差押えを抑えているとも書いています。ただしこれは通達レベルの方針で、法的な禁止ではありません。差押えを外したいなら、別の条文を使います。
“税務署長は、第百五十一条第一項又は前条第一項の規定による換価の猶予をする場合において、必要があると認めるときは、差押えにより滞納者の事業の継続又は生活の維持を困難にするおそれがある財産の差押えを猶予し、又は解除することができる。
「できる」なので税務署長の裁量ですが、要件は「事業の継続又は生活の維持を困難にするおそれ」です。売掛金を押さえられると仕入代金も給与も払えない、という事情があるなら、換価の猶予の申請と合わせてこの条文を持ち出すことになります。
滞調法のよくある質問
税金の差押えと民事の差押え、どちらが強いのですか?
場面によります。無担保の私債権に対しては国税が優先します(国税徴収法第8条)。一方で手続の面では、民事の差押えが先に入っていれば供託金から税務署が先に払渡しを受けることはできません(滞調法第36条の6第4項)。また対抗要件を備えた債権譲渡や譲渡担保は、法定納期限等との前後で判断されます(同法第15条・第16条・第24条)。
売掛先に供託されたら、取立てはできなくなりますか?
供託された金銭からの配当という形になります。税金が先のときは、滞納処分の差押え部分に相当する額は滞納処分の処理が終わるまで待ち、それ以外の部分は供託された時に配当が実施されます(第20条の7第1項)。1回の供託金が二段階に分かれて配当される作りです。
民事執行法第147条の陳述催告は、滞調法にも準用されていますか?
滞調法とその施行令の全文に「陳述」という語は出てきません。準用もされていません。ただし陳述催告そのものの催告事項を定める民事執行規則第135条第1項第5号が「当該債権に対する滞納処分による差押えの有無」を必須の記載事項にしているため、債権者は陳述書の回答ではじめて税の差押えの有無を知ることになります。
債権差押命令の申立書に、税の差押えを書く欄はありますか?
全国共通書式を確認したところ、滞納処分に関する記載欄も添付書類も置かれていませんでした。差押えの段階では分からず、陳述催告の回答で判明する流れです。金沢地方裁判所の陳述書は6欄目に「他の差押(税務署や市役所等からの差押も含む)、仮差押え、仮処分」という欄を設けています。
2026年5月の民事手続の電子化で、滞調法は変わりましたか?
変わっていません。2026年5月20日・21日・22日の条文を比べても同一で、最終改正の施行は2023年6月14日です。次の改正は2028年6月13日施行ですが、変わるのは第33条と第34条(いずれも不動産・船舶等の節)で、配当表の電子化にともなう読替えの追加だけです。売掛金に関する第20条の3〜第20条の11と第36条の3〜第36条の14は手が付いていません。
滞調法に違反したら罰則はありますか?
本則62条に罰則の条文は置かれていません。売掛先が供託義務(第36条の6第1項)を果たさない場合は、差押債権者が取立訴訟を起こすことになり、第36条の7が準用する民事執行法第157条第4項により、判決の主文は「供託の方法によりすべき旨」になります。
このページの数値と引用は、すべて法令および国税庁・裁判所・法務省の公開資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年10月29日)



